 Zero
器用な多指ロボットハンド市場規模マップ+シェア+フレームワーク
LPI世界器用な多指ロボットハンド調査レポートによると、世界器用な多指ロボットハンド市場規模は563.45百万ドルであり、将来的には6599.86百万ドルに達すると予測され、CAGRは50.70%です...
LP Informationが@Pressで配信したプレスリリースの原文を、Zero Press が転載して掲載しています。
LP Informationはこのほど、業界レポート『世界器用な多指ロボットハンド市場の成長予測2026~2032』を発表した。本レポートは、器用な多指ロボットハンドの製品定義、技術ルート、市場規模、競争環境、用途分野、地域構造、サプライチェーンの変化を中心に調査している。
器用な多指ロボットハンドは、ヒューマノイドロボットや高度自動化システムにおいて、位置決め能力を実際の作業遂行能力へ変換する中核的なメカトロニクス部品である。本レポートでは、3本以上の指、複数の関節または能動自由度を持ち、通常の開閉グリッパーを超える多姿勢把持、持ち替え、工具使用、触覚操作、物体内操作などを実行できる独立型ロボットハンドを対象とする。一般的な二指平行グリッパー、単純な三指チャック、真空吸着装置、専用治具、医療用義手の小売サービス、ロボット完成機、ロボットアーム、ソフトウェアのみのサービス、システムインテグレーションは対象外とする。主流製品はおおむね5~20の能動自由度と6~24以上の総自由度を持ち、重量はヒューマノイド向けで0.4~1.5 kg程度に集約されつつある。高性能製品ではミリメートル級の位置精度、数kgから20 kg級の負荷能力、力覚、関節位置、トルク、温度、触覚、視覚などの多モーダルセンシングが統合され、競争軸は単純な把持能力から高精度操作、耐久性、触覚データ、保守性、SDKまで拡大している。
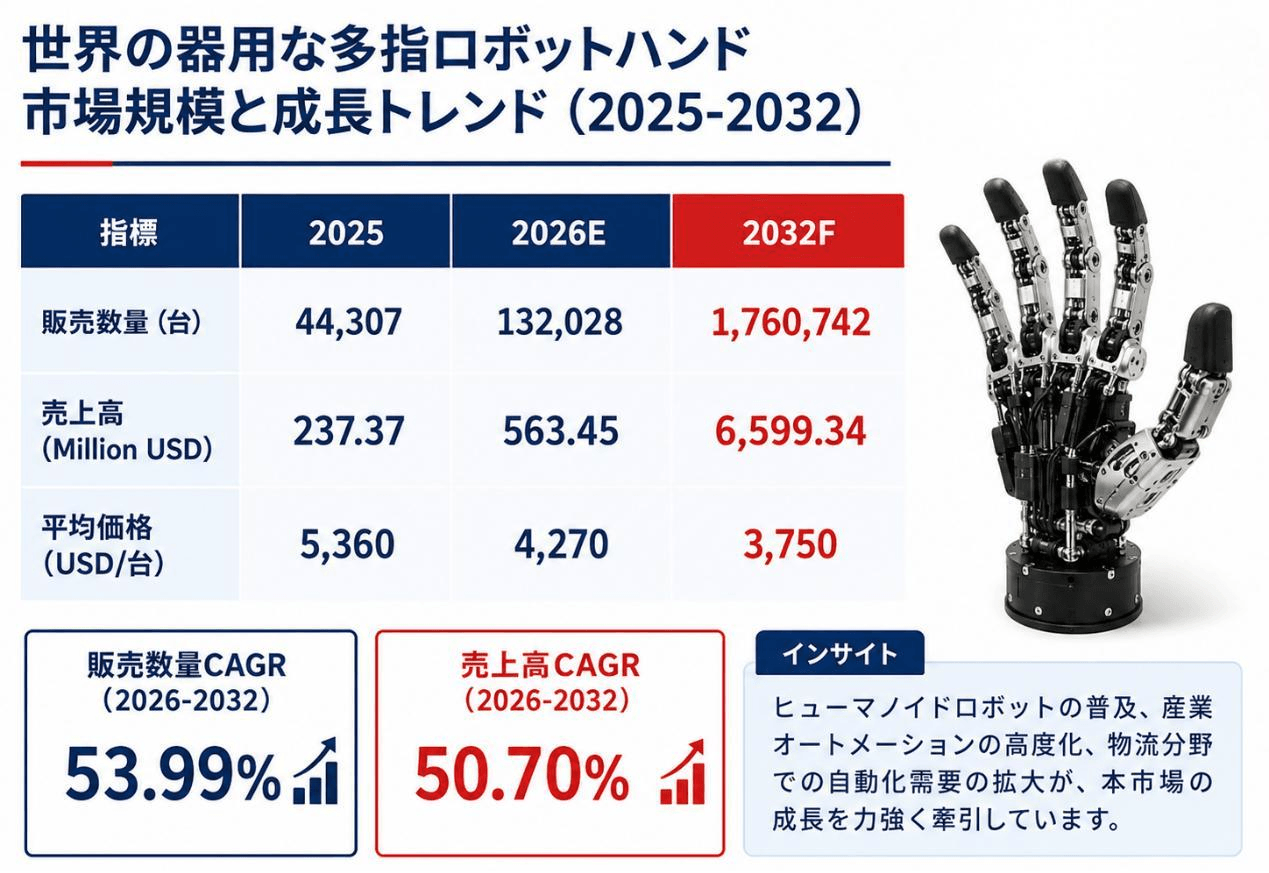
世界市場は研究開発中心の初期市場から量産導入段階へ急速に移行している。2025年の世界販売数量は4.43万台、売上高は2.37億米ドル、平均出荷価格は約5360米ドル/台であった。2026年には販売数量13.20万台、売上高5.63億米ドル、平均価格4270米ドル/台へ拡大すると予測される。2032年には販売数量176.07万台、売上高65.99億米ドル、平均価格約3750米ドル/台となり、2026~2032年の販売数量CAGRは53.99%、売上高CAGRは50.70%となる。数量成長が売上成長を上回ることから、量産効果、部品標準化、中国を中心とするサプライチェーンのコスト低下が継続する一方、高自由度、高触覚密度、高負荷、長寿命製品の高付加価値化がASP低下を緩和する構造となる。
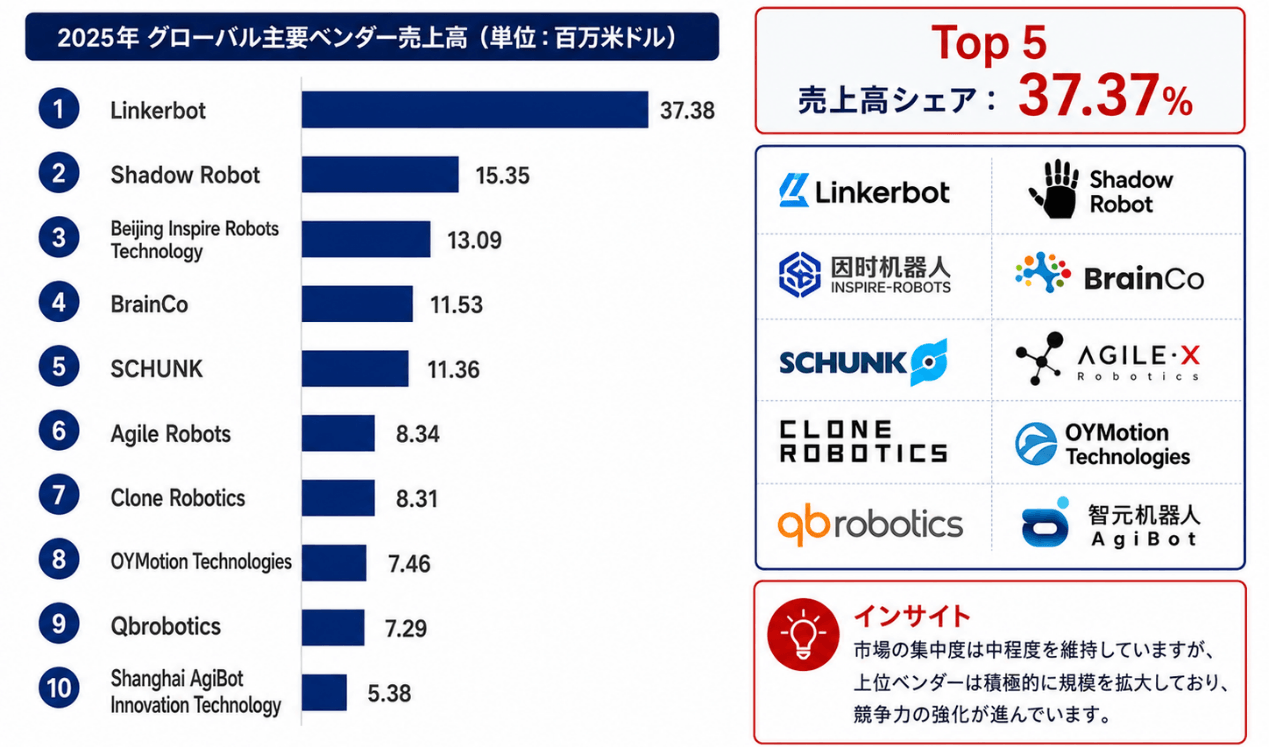
競争環境はまだ完全には固定されておらず、2025年のTop 5企業の売上高シェアは約37.37%である。Linkerbotが最大規模となり、Shadow Robot、Beijing Inspire Robots Technology、BrainCo、SCHUNKが続く。各社の競争軸は大きく異なり、Linkerbotは量産と多系列製品、Shadow Robotは研究・遠隔操作・高自由度操作、Beijing Inspire Robots Technologyは小型精密サーボと量産型ハンド、BrainCoはバイオニック技術、SCHUNKは産業用把持と自動化顧客基盤に強みを持つ。OYMotion Technologies、Clone Robotics、Agile Robots、Unitree Robotics、Qbrobotics、Tokyo Robotics、PaXini Tech、Shanghai AgiBot Innovation Technology、Wonik Robotics、RobotEra、DexRobotなどが第二グループを形成している。さらにUnitree Robotics、Shanghai AgiBot Innovation Technology、RobotEra、Tesla (Optimus)などのヒューマノイドメーカーがハンドを内製する傾向が強まり、独立系サプライヤーには市場拡大の恩恵と顧客内製化リスクが同時に存在する。
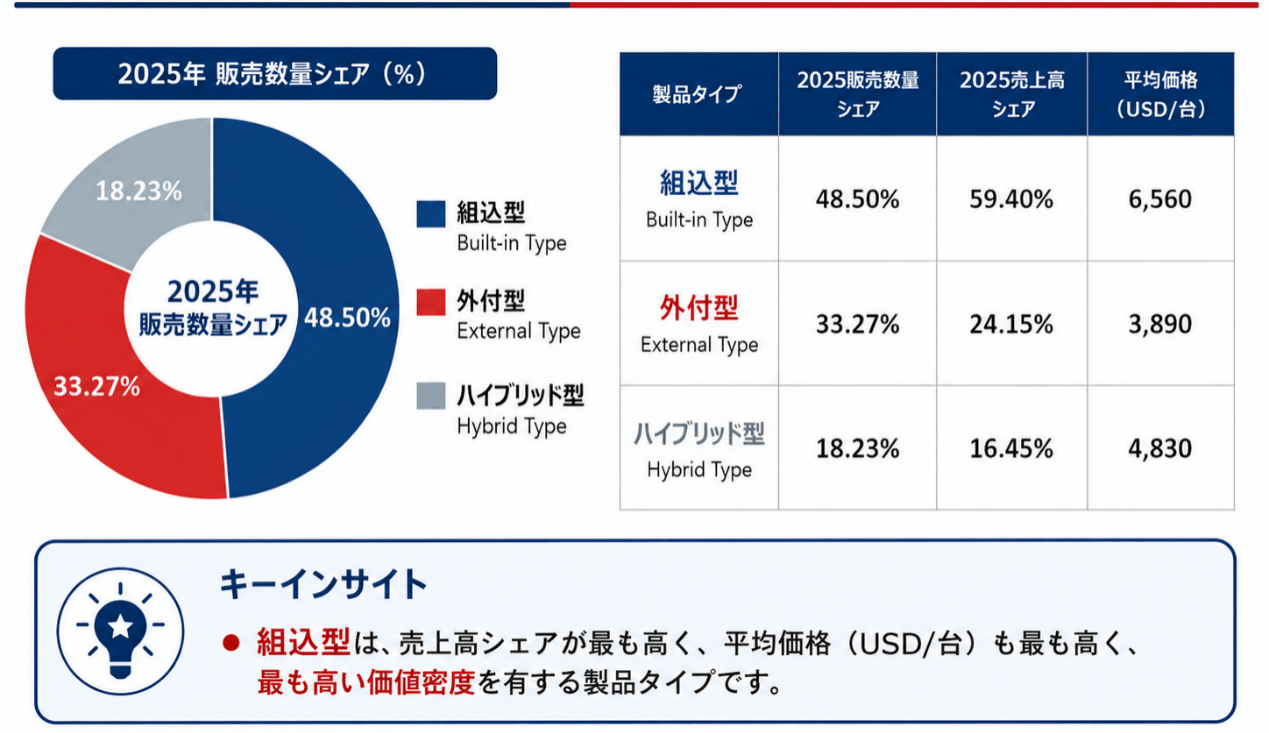
製品構成では内蔵型が最も高い価値量を持つ。2025年の内蔵型販売数量は2.15万台で世界数量の48.50%を占め、売上高は1.41億米ドル、売上構成比は59.40%、平均価格は6560米ドル/台であった。外付型は数量33.27%、売上24.15%、平均価格3890米ドル/台で、既存ロボットアーム、研究設備、開発プラットフォームへの導入に適する。ハイブリッド型は数量18.23%、売上16.45%を占める。内蔵型の2026~2032年数量CAGRは55.71%で市場平均を上回り、ヒューマノイドへの直接統合が主要成長源となる。伝達方式では2025年にTendon-/Cable-driven Typeが数量45.49%、Linkage-driven Typeが31.45%、Joint-Integrated Drive Typeが23.06%を占める。腱・ケーブル方式は軽量性と人間型動作、リンク方式は剛性と耐久性、関節統合方式は独立関節制御とモジュール化に優位性を持つ。
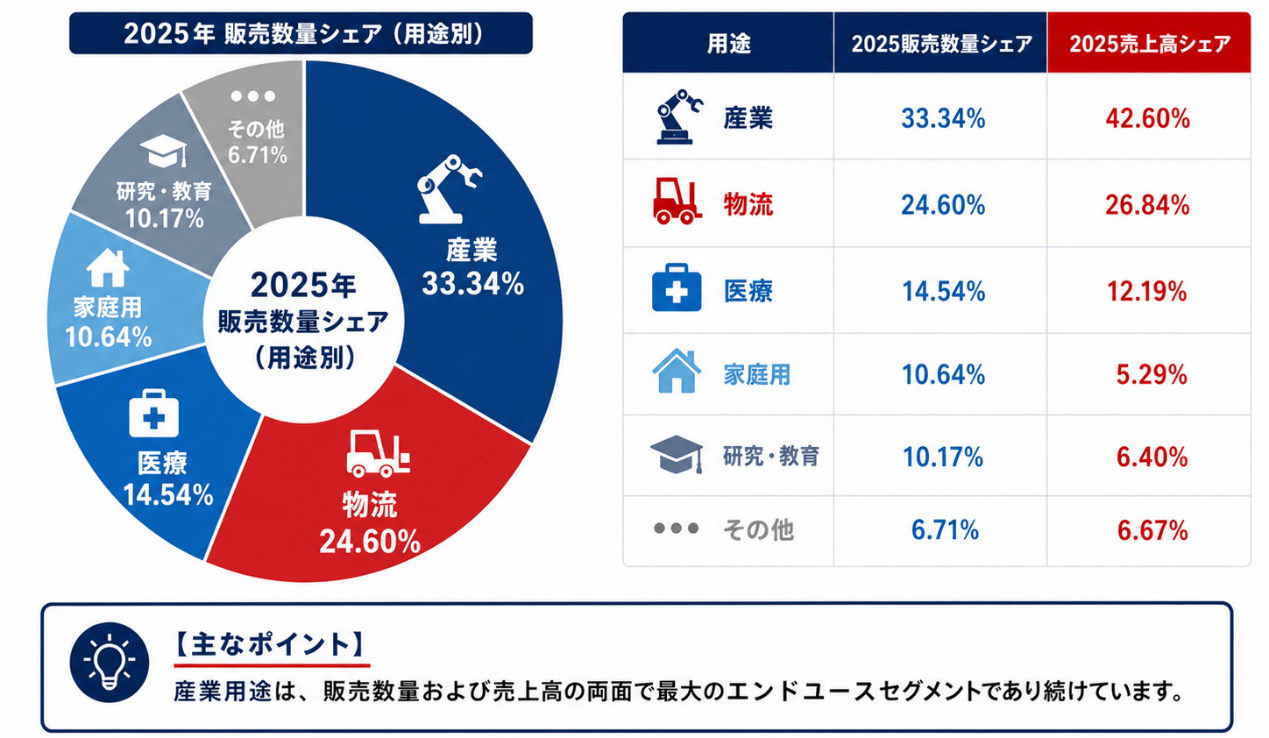
用途別では産業用途が最大市場となり、2025年に1.48万台、数量シェア33.34%、売上高1.01億米ドル、売上シェア42.60%を占めた。産業顧客は自由度そのものより、寿命、力・位置制御の再現性、防塵・耐油性、保守部品、ソフトウェア互換性を重視する。物流用途は数量24.60%で、混載SKUピッキング、荷物仕分け、柔軟供給工程を中心に拡大している。医療用途は数量14.54%で、柔軟制御、安全性、精密力覚が重要となる。研究用途は10.17%であり、高自由度、オープンAPI、多様なセンシングを持つ高価格製品にとって重要な市場を維持している。家庭用途は2025年数量10.64%にとどまるものの、2026~2032年の数量CAGRは62.99%、売上CAGRは59.71%となり、家庭用ヒューマノイドやサービスロボットの普及が実現した場合、最も高い成長弾力性を持つ用途となる。
地域構造ではアジア太平洋が需要面で最大、中国が供給面で圧倒的な位置を占める。世界合計と整合する2025年口径では、アジア太平洋の消費数量は約2.49万台で56.28%、欧州は約8907台で20.10%、北米は8462台で19.10%、ラテンアメリカは2.30%、中東・アフリカは2.22%を占める。2032年にはアジア太平洋が102.15万台、北米が35.56万台、欧州が31.07万台へ拡大する。生産では中国が2025年に3.25万台、世界の約73.39%を占め、北米9.44%、欧州6.91%、日本2.30%、韓国2.09%となる。中国は小型モーター、精密伝動、センサー、PCB、構造部品、加工、ヒューマノイド完成機メーカーが集積しており、設計変更、量産立ち上げ、コスト低減で優位性を持つ。一方、北米はAIロボティクスと高度研究、欧州は産業自動化、日本と韓国は精密製造とロボット本体を中心に高付加価値需要を形成している。
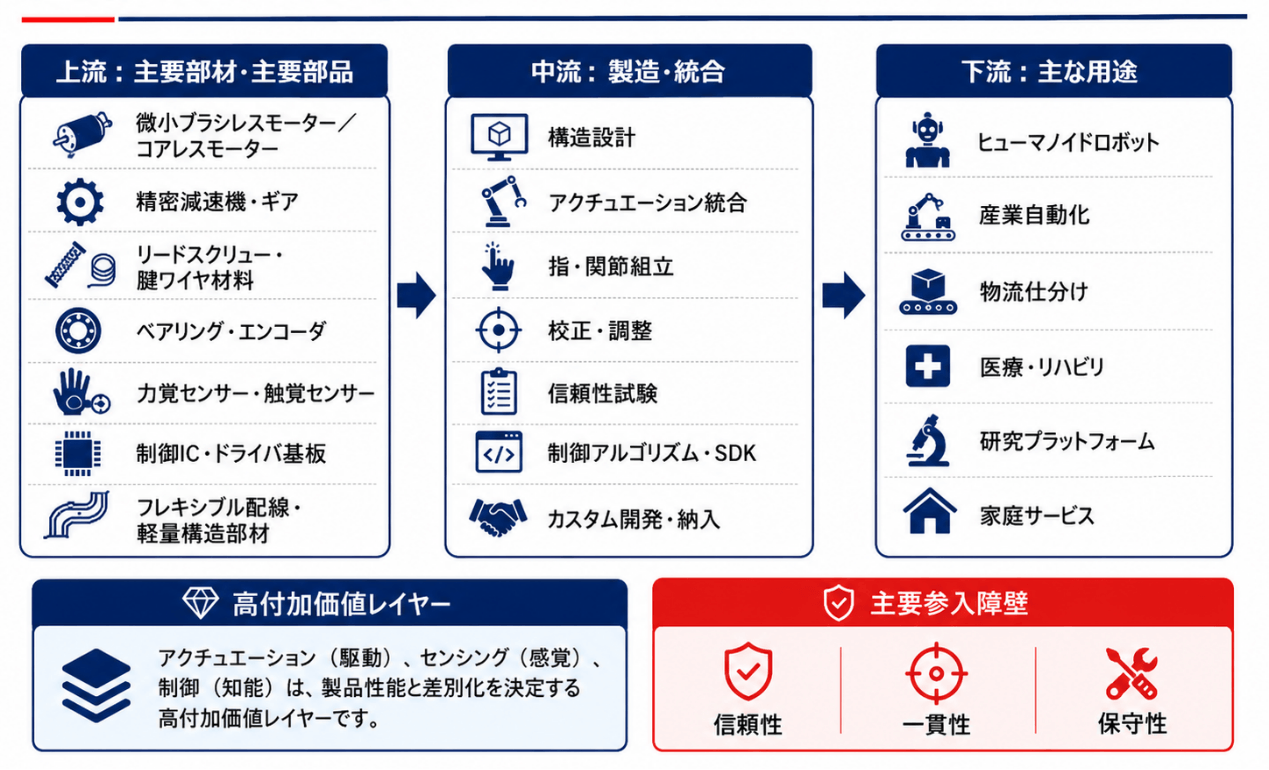
川上ではコアレスモーター、小型ブラシレスモーター、精密減速機、ギア、ボールねじ、腱材料、軸受、エンコーダ、力覚センサー、触覚センサー、制御IC、ドライバ基板、柔軟回路、軽量構造材料が主要価値を構成する。能動自由度が増加するにつれ、モーター、減速機、エンコーダ、電力・通信チャネル数も増加するため、体積、重量、熱、配線が設計上の制約となる。触覚は単点検出から指先・指腹・掌面を覆う高密度アレイへ進化し、数十点から数百・千単位のセンシングへ移行している。この結果、ロボットハンドは単なるアクチュエータではなく、具身AIモデル向けの接触データ生成デバイスとしての性格を強めている。
川中の競争力は、試作品を作る能力よりも量産時の再現性と耐久性へ移行している。Tendon-driven方式ではケーブル摩耗、張力低下、摩擦、ヒステリシス、Linkage-driven方式では関節クリアランス、軸受摩耗、リンク疲労、Joint-Integrated Drive方式では熱集中、減速機バックラッシュ、電装信頼性が主要課題となる。顧客評価も単純な動作デモから、連続寿命、温度上昇、衝突復帰、触覚ドリフト、メンテナンス時間、SDK互換性、スペアパーツ供給へ広がっている。ヒューマノイドOEMは手首接続、通信プロトコル、触覚データ形式、制御方式をハンドサプライヤーと共同設計する傾向が強まり、採用後の切替コストも上昇する。標準化された指モジュールとアクチュエータを持ちながら、顧客別に手首、触覚、ソフトウェアをカスタマイズできる企業が量産性と収益性を両立しやすい。
Zero Press のデータで見るこのリリース
- 配信元
- LP Information(Zero Press 掲載 363 本)
- 配信サイト
- @Press
- カテゴリ
- 調査・レポート
- 直近 7 日の配信
- 調査・レポート 1,117 本 / 全体 11,373 本
Zero Press が取り込んだ配信データから自動集計しています。カテゴリ別・業界別のより詳しい分析は週間動向レポートで毎週公開しています。
このジャンルのリリースを書くときのガイド
-
現場打ちゴム床材の世界市場(2026年~2032年)、市場規模(ポリウレタン結合ゴム床材、EPDM系ゴム床材)・分析レポートを発表
株式会社マーケットリサーチセンター
-
1-メチルヒダントイン-2-イミドの世界市場(2026年~2032年)、市場規模(純度99%、その他)・分析レポートを発表
株式会社マーケットリサーチセンター
-
リン酸鉛の世界市場(2026年~2032年)、市場規模(工業用グレード、試薬用グレード)・分析レポートを発表
株式会社マーケットリサーチセンター
-
【男女460名に聞いた】「恋愛が面倒」は81%が経験あり!女性の49%が抱える「傷つきたくない」気持ちとは
株式会社ワクワクコミュニケーションズ
-
eVTOL用モーターコントローラーの世界市場(2026年~2032年)、市場規模(サーボモーターコントローラー、ステッピングモーターコントローラー)・分析レポートを発表
株式会社マーケットリサーチセンター
-
混合・均質化システムの世界市場(2026年~2032年)、市場規模(撹拌式、振動式、その他)・分析レポートを発表
株式会社マーケットリサーチセンター
-
空を飛ぶには90万円? 女子高生三人がパラグライダーを始める青春小説『クラウドベース』第1巻刊行
青空あおい
-

プレスリリース:世界の知識を年代順に並べるクイズゲーム「Wikiならべ」公開のお知らせ
ぷれりり掲載リリース
-

街角コレクション、トップページに「新着のコメント」を追加。先駆者さまの探索フォト一覧と「新」マークも登場し、街歩きの次の行き先が見つけやすく
ぷれりり掲載リリース
-

仕事の文章を「ワードペイブ」にして書き上げるWordPave.Work、入力欄の「初期値」「過去の入力の候補表示」「スキップ」「電卓」を追加 コピー後に開けるアプリも48種類から選べるように
ぷれりり掲載リリース
-
マッチングアプリで会った相手から突然「示談金を払え」――美人局・脅迫の可能性があるとき、支払う前に確認したいこと
弁護士法人若井綜合法律事務所
-
戦うシングルマザー3階級制覇を懸け、11月9日に世界戦へ|ボクシング
吉田実代サポート事務局