 Zero
2026スマートパーキングサービス市場規模マップ:シェア・動向・フレームワーク
LPI世界スマートパーキングサービスレポートによると、2025年の世界スマートパーキングサービス市場規模は5377.0百万ドルであり、2026年には5645.0百万ドル、2032年には8957.91百...
LP Informationが@Pressで配信したプレスリリースの原文を、Zero Press が転載して掲載しています。
LP Informationはこのほど、業界レポート『世界スマートパーキングサービス市場の成長予測2026~2032』を発表しました。本レポートでは、スマートパーキングサービスの製品定義、市場規模、競争環境、製品分類、応用分野、地域別構成、およびバリューチェーンの動向について調査・分析を行っています。特に、個人ユーザー、商業施設、政府・自治体、その他といった各利用シーンにおける需要の変化、技術の進化、およびサプライチェーン上の機会に焦点を当てています。
スマートパーキングサービスは、IoT(モノのインターネット)、クラウドコンピューティング、モバイルインターネット、AI(人工知能)、電子決済などの技術を活用し、駐車リソースをデジタル管理・運営する総合的なサービスです。主な機能には、空き状況の照会、駐車場へのナビゲーション、駐車予約、シームレスな決済(ウォークスルー決済)、料金収受、駐車スペースのシェアリング、運営管理、データ分析などが含まれ、サービス対象はドライバー、駐車場運営事業者、商業施設、都市管理部門など多岐にわたります。一方、タンク底板スキャナーは、貯蔵タンク底板の腐食、減肉、孔食、および欠陥の分布状況を検査するための非破壊検査装置です。一般的に漏洩磁束探傷、超音波、または電磁スキャン技術を組み合わせてタンク底板の状態を迅速に評価するもので、石油・ガス、化学工業、貯蔵・輸送施設の安全検査において広く利用されています。
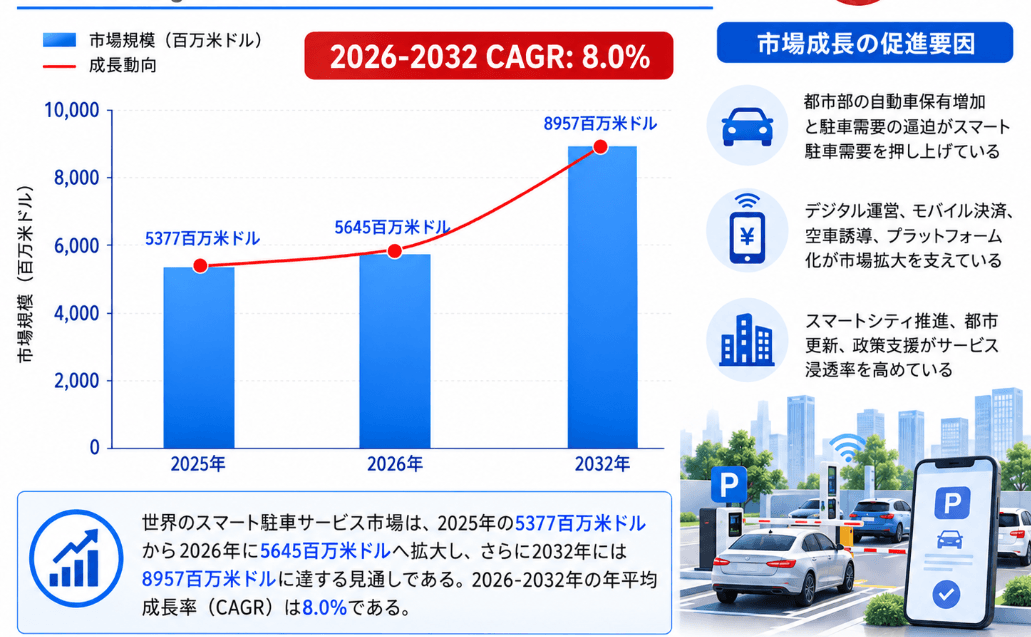
世界のスマート駐車サービス(Smart Parking Services)市場は、比較的高い成長を維持している。LP Informationの調査データによると、2025年の世界市場規模は約5,377百万米ドルで、2026年には5,645百万米ドルに達し、2032年にはさらに8,957百万米ドルまで拡大すると予測されている。2026~2032年の年平均成長率(CAGR)は約8.0%となる見通しである。
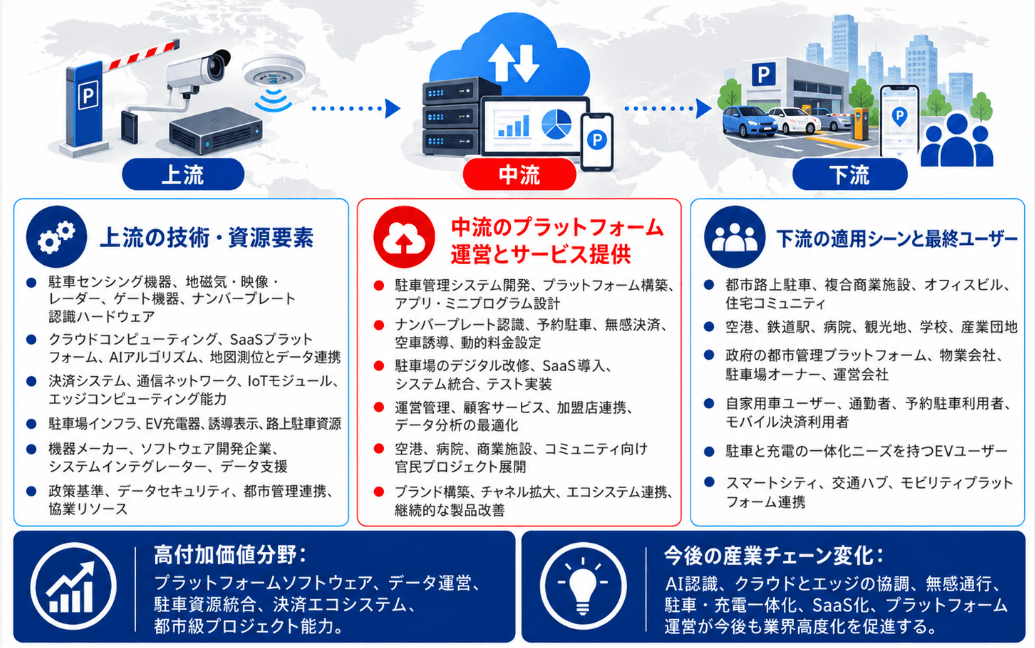
スマート駐車サービス市場の成長は、世界的な都市化の進展、自動車保有台数の増加、限られた駐車資源をめぐる需給逼迫、スマートシティ建設の加速などによって主に支えられている。近年、駐車サービスは従来の有人料金徴収や単独型駐車場管理から、ナンバープレート認識、モバイル決済、無感通行、予約駐車、空車誘導、動的料金設定、プラットフォーム型運営へと移行している。クラウドコンピューティング、IoT、AI認識、地図測位、ビッグデータ分析などの活用により、駐車場運営者は駐車スペース利用率の向上、入出庫時間の短縮、料金設定および運営管理の最適化を進めることが可能となっている。また、商業施設、病院、空港、交通ハブ、住宅コミュニティ、都市部の路上駐車などでデジタル化が進み、スマート駐車サービスに安定した新規需要をもたらしている。
今後の市場競争は、駐車資源の統合力、ソフトウェアプラットフォーム、データ運営、決済エコシステム、ユーザー接点、都市レベルのプロジェクト実行能力に一段と集中するとみられる。大手駐車場運営会社やスマート駐車プラットフォーム企業は、駐車ネットワーク、ブランド力、政府・企業顧客との協力関係、プラットフォーム規模を活かして市場展開を拡大する一方、専門技術サービス企業はSaaS、AIナンバープレート認識、予約駐車、スマート誘導、データ分析などの差別化機能を通じて競争力を高めると考えられる。さらに、EV普及、駐車・充電一体化、クラウド・エッジ連携、無感決済、都市型駐車プラットフォーム、Mobility-as-a-Serviceの発展に伴い、スマート駐車サービス産業はデジタル化、プラットフォーム化、スマート化、エコシステム連携の方向へ高度化し、世界市場は比較的高い成長を維持すると予想される。
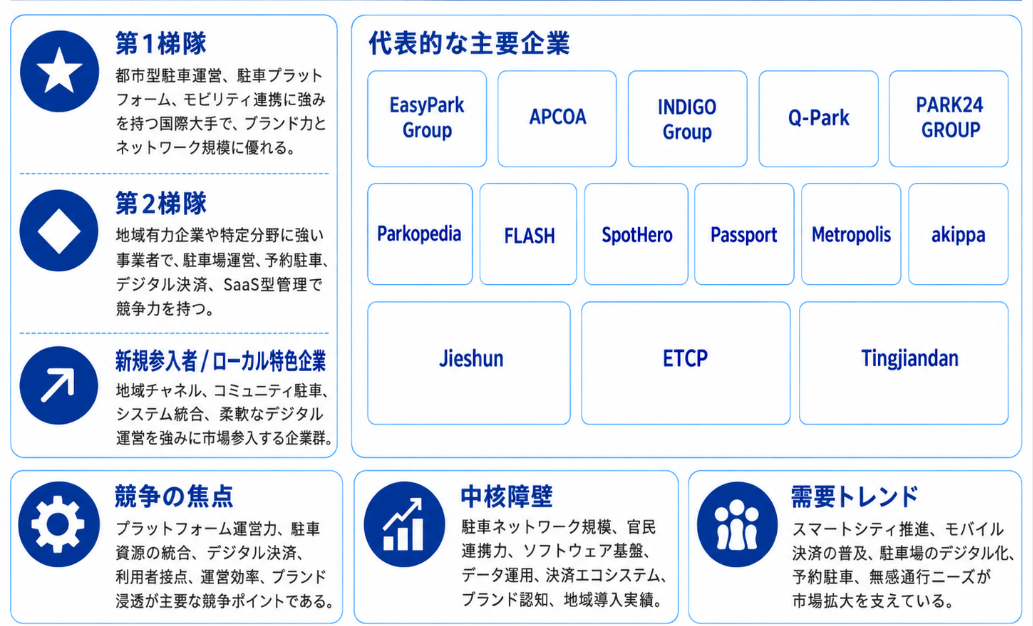
世界のスマート駐車サービス(Smart Parking Services)市場の参加企業は、大手駐車場運営会社、デジタル駐車プラットフォーム企業、駐車データ・ナビゲーションサービス事業者、モバイル決済・駐車SaaS企業、地域型スマート駐車ソリューション企業などで構成される。代表企業として、EasyPark Group、APCOA、INDIGO Group、Q-Park、Parkopedia、FLASH、SpotHero、Passport、Metropolis、PARK24 GROUP、akippa、Jieshun(捷順科技)、ETCP、Tingjiandan(停簡単)などが挙げられる。スマート駐車サービスは、都市路上駐車、商業施設、オフィスビル、住宅コミュニティ、空港、病院、交通ハブ、公共駐車施設など幅広い用途を対象としているため、企業ごとに駐車資源規模、運営モデル、ソフトウェア基盤、モバイル決済、予約サービス、データ能力、行政案件の実績、地域カバレッジなどに明確な違いがある。
競争階層を見ると、EasyPark Group、APCOA、INDIGO Group、Q-Park、PARK24 GROUPなどは、大規模な駐車ネットワーク、長年の運営ノウハウ、ブランド認知度、都市・商業施設向けサービス能力を背景に強い事業基盤を有している。これら大手駐車場運営会社の競争優位性は、駐車スペースや施設の運営規模だけでなく、駐車管理、デジタル決済、会員サービス、法人顧客との連携、都市モビリティとの統合にも及ぶ。従来型駐車場運営がデジタルプラットフォーム型へ移行する中、モバイルサービス、無感決済、データ活用型運営を強化し、駐車資産の利用効率と顧客利便性の向上を進めている。
Parkopedia、FLASH、SpotHero、Passport、Metropolisなどは、デジタル駐車プラットフォームや技術サービスにより重点を置き、駐車データ、予約駐車、モバイル決済、駐車管理ソフトウェア、自動運営、ユーザー向けアプリなどを通じて差別化を図っている。Parkopediaは駐車情報・データサービスを特徴とし、SpotHeroは駐車場検索、予約、デジタル取引を中心に展開している。Passportはモバイル決済と都市駐車管理ソフトウェアを重視し、FLASHとMetropolisは駐車場のデジタル化、自動化運営、ソフトウェアとハードウェアの統合を強化している。これらの企業は、従来型駐車場運営会社と比較して資産保有を抑えたモデルを採用しやすく、ソフトウェアとデータを活用した拡張性を持つ点が特徴である。
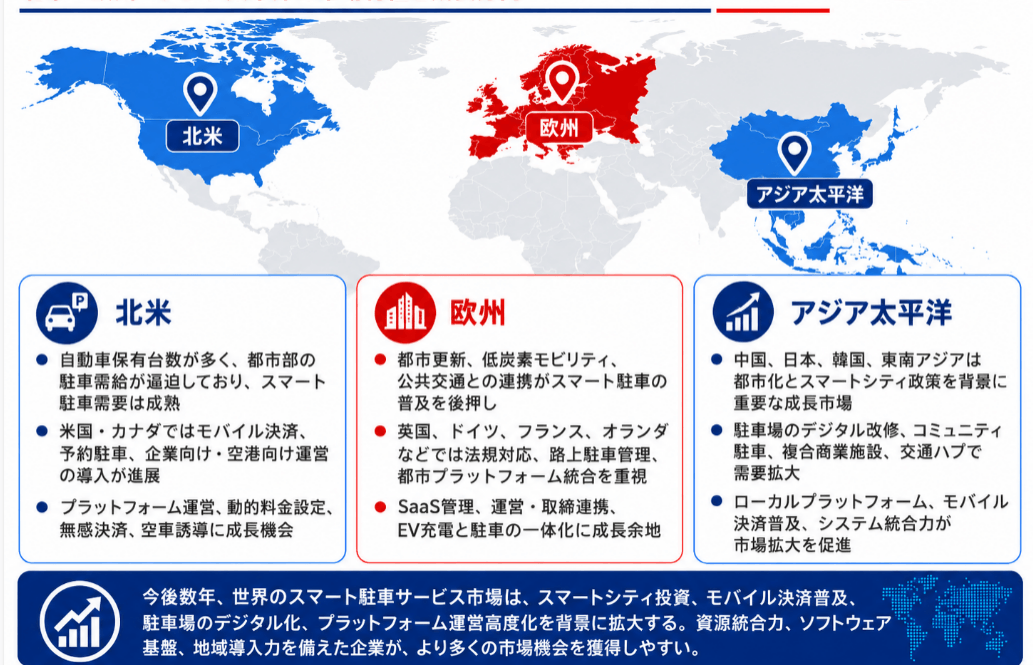
アジア市場では、akippa、Jieshun、ETCP、Tingjiandanなどが、地域の駐車資源、モバイルインターネット環境、駐車場デジタル化、ローカル案件への対応力を活かして競争している。akippaは日本における予約駐車や駐車スペース共有を主要な事業領域としている。Jieshunはスマート駐車システム、駐車設備、ソフトウェアプラットフォーム、都市レベルの駐車プロジェクトなど比較的幅広い事業領域を持つ。ETCPとTingjiandanは、駐車場ネットワーク化、ナンバープレート認識、モバイル決済、無感駐車、駐車プラットフォーム運営などを中心に市場を開拓している。中国を中心とするスマートシティ建設、商業駐車場のデジタル化、住宅駐車場改修、EV充電と駐車の統合は、地域企業に新たな成長機会を提供している。
今後の世界スマート駐車サービス市場では、駐車資源の統合力、ソフトウェアプラットフォーム、駐車データ規模、AI認識、決済エコシステム、ユーザー接点、運営効率、都市レベルのプロジェクト実行能力が主要な競争軸となる。大手駐車場運営会社は、駐車ネットワーク、ブランド力、事業統合、デジタル化によって競争基盤を強化し、デジタルプラットフォーム企業はSaaS、予約駐車、動的料金設定、モバイル決済、データ運営を通じてサービス範囲を拡大するとみられる。また、アジア企業は地域チャネル、システム統合、官民連携、用途別ソリューションを通じて市場展開を進めると考えられる。無感通行、AIナンバープレート認識、駐車・充電一体化、クラウド・エッジ連携、都市型駐車プラットフォームの普及に伴い、駐車資源、ソフトウェア、データ運営、地域サービスを一体的に提供できる企業の総合競争力が一段と高まる見通しである。
Zero Press のデータで見るこのリリース
- 配信元
- LP Information(Zero Press 掲載 359 本)
- 配信サイト
- @Press
- カテゴリ
- 調査・レポート
- 直近 7 日の配信
- 調査・レポート 1,019 本 / 全体 10,933 本
Zero Press が取り込んだ配信データから自動集計しています。カテゴリ別・業界別のより詳しい分析は週間動向レポートで毎週公開しています。
このジャンルのリリースを書くときのガイド
-
前田真吾医師ら、不整脈治療中の心電図変化に着目した症例を報告
東京昭和医院
-
【男女1,000名の本音】女性の4割は「割り勘派」なのに、初回で奢られないと「次はない」が6割!デート代に関する男女のリアル
株式会社プラスエイト
-
ママやパパが選んだ、今年の推しアイテムは?「トモニテ子育て大賞2026」結果を発表!
株式会社エブリー
-
「本部でまとめて運用」は41.9%、担当交代で困った本部は75.4%!訪日ラボ、飲食店本部の口コミ・店舗情報 運用実態調査を公開
株式会社mov
-
アットホーム 購入・街ランキング 福岡県編
アットホーム株式会社
-
給湯器交換の7割超は「壊れてから」。全国39都道府県のお客様アンケート775件の結果を公開【第1弾】
株式会社Cools
-
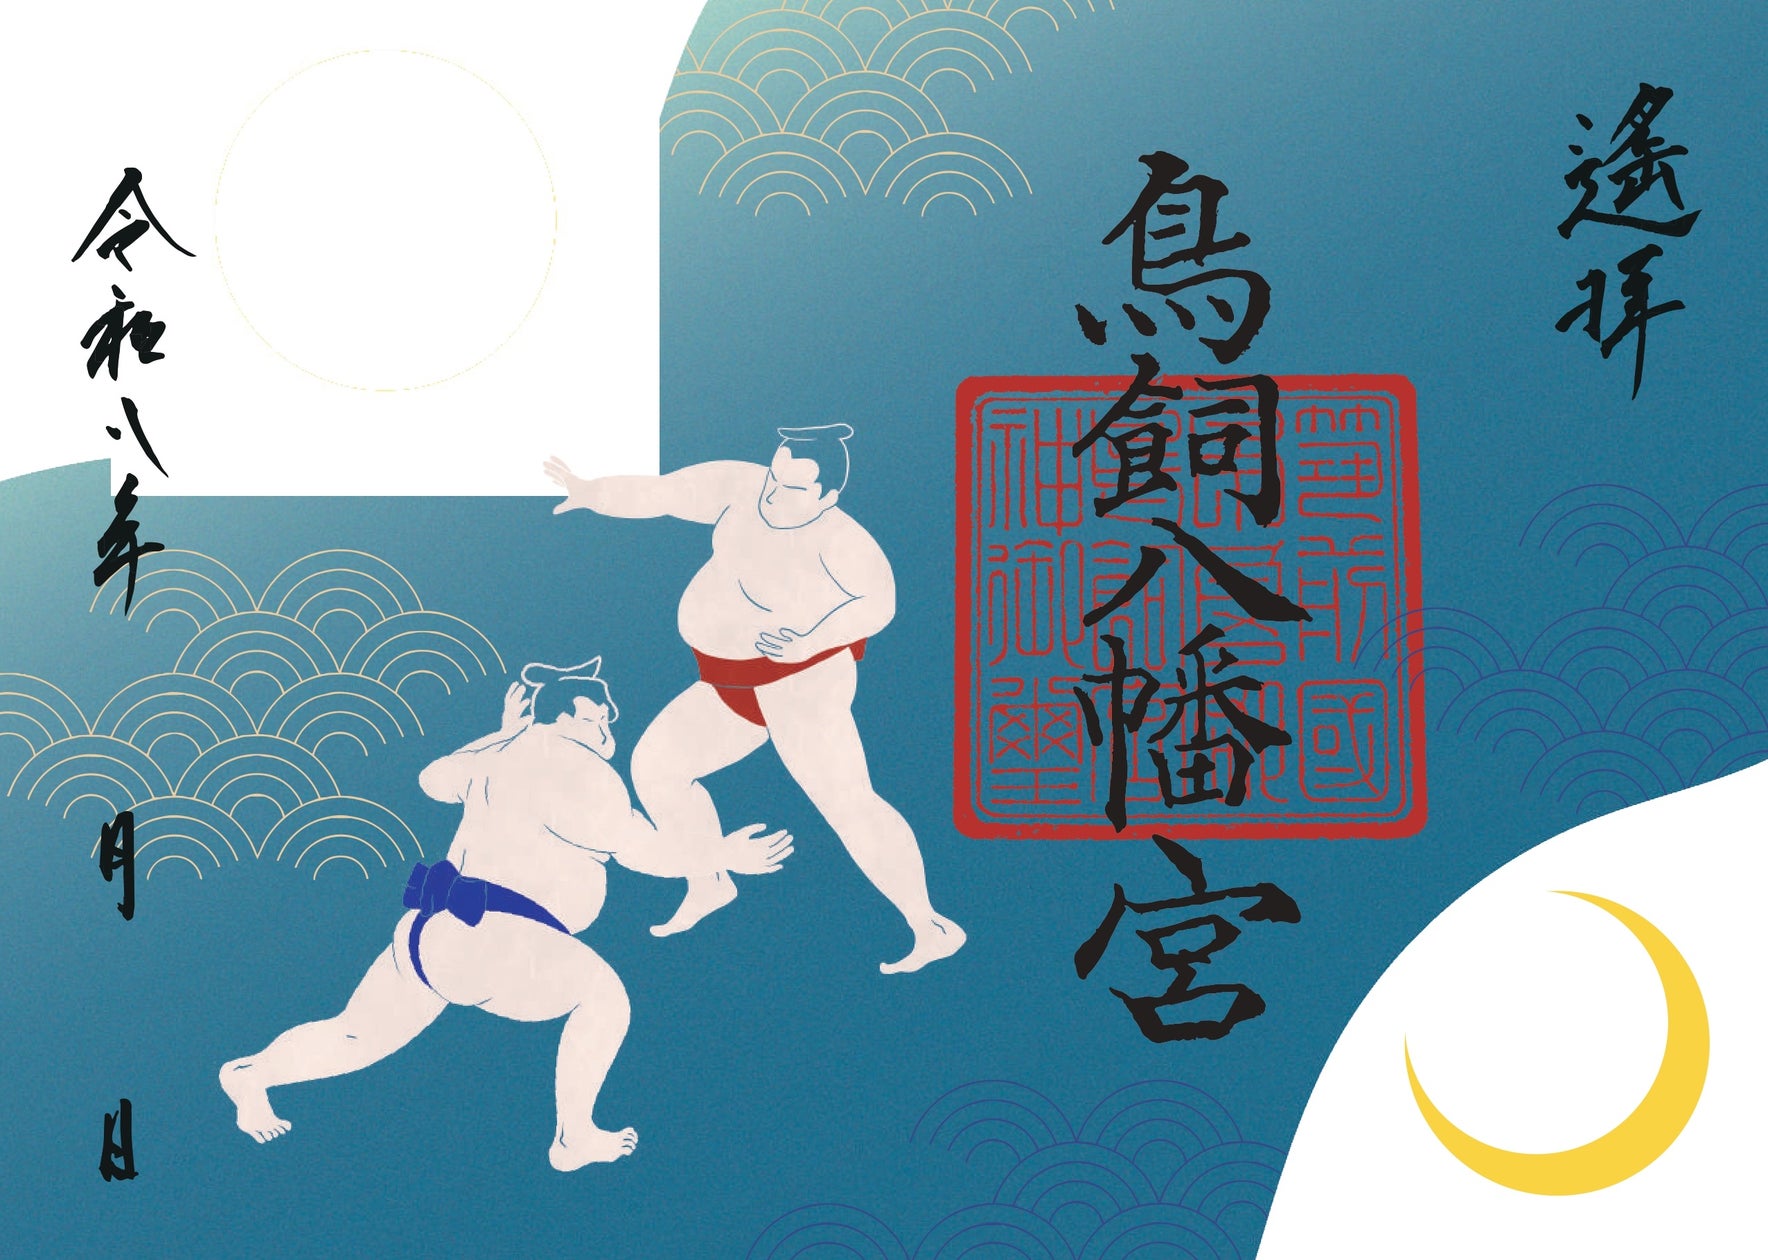
【大相撲九州場所限定】ここでしか手に入らない「おすもう御朱印」&「博多おすもう豆皿」が登場!
公益財団法人福岡観光コンベンションビューロー
-
HACCP準拠!スマートな温度管理ソリューションを「フードセーフティジャパン2026」に展示【太平洋工業】
太平洋工業株式会社
-
ケーブル忘れにサヨナラ!巻き取り式の半固体モバイルバッテリー登場
サンワサプライ株式会社
-
実運送体制管理簿の作成義務とは?制度の要点と現場の課題、システム対応を解説する無料Webセミナーを11月18日開催
株式会社ナブアシスト
-
Top Lot 第24回ワインオークション開催のお知らせ
株式会社 Top Lot
-
ダイビングに必要な機能を厳選した「Descent」シリーズのエントリーモデル Garmin『Descent X10』を12月中旬に発売
ガーミンジャパン株式会社