 Zero
2026抗生物質合成用酵素市場規模マップ:シェア・動向・フレームワーク
LPI世界抗生物質合成用酵素レポートによると、2025年の世界抗生物質合成用酵素市場規模は56.27百万ドルであり、2026年には58.81百万ドル、2032年には76.67百万ドルに増加する見通しで...
LP Informationが@Pressで配信したプレスリリースの原文を、Zero Press が転載して掲載しています。
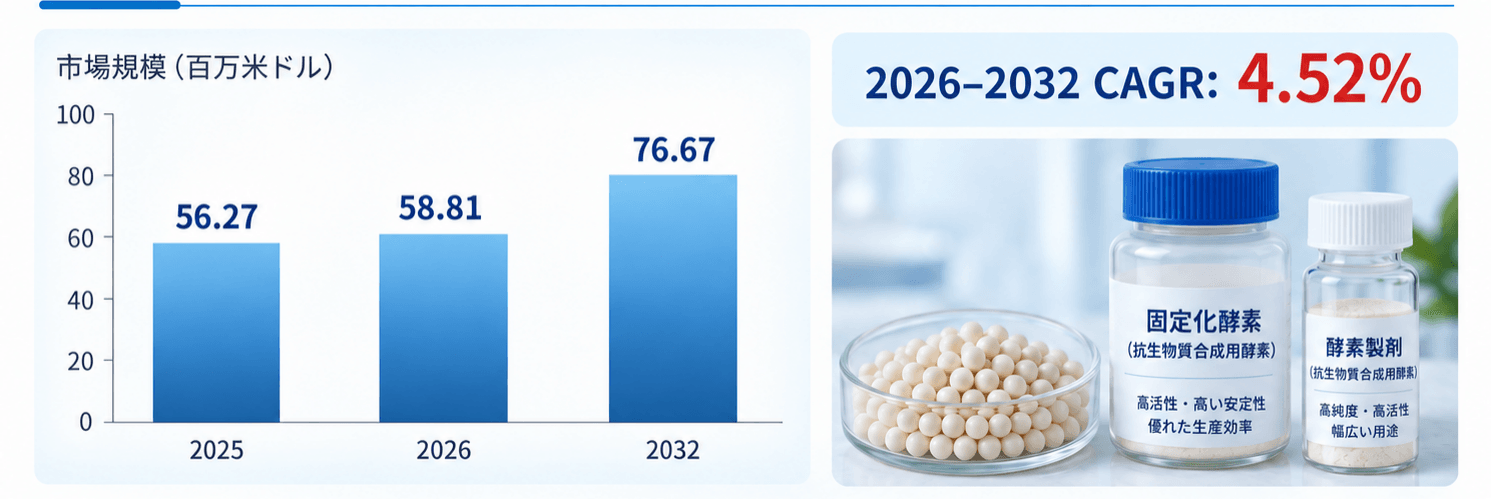
LP Informationはこのほど「世界抗生物質合成用酵素市場の成長予測2026~2032」を発表しました。本調査では、抗生物質合成用酵素の製品定義、酵素技術、固定化技術、市場規模、競争構造、用途、地域構造及び産業チェーンの変化を分析しています。特に、ペニシリンアシラーゼ、セファロスポリンアシラーゼ及び抗生物質中間体や半合成抗生物質の製造に使用されるその他の工業用生体触媒を対象とし、酵素法によるグリーン製造の普及に伴う技術高度化とサプライチェーン機会に注目しています。
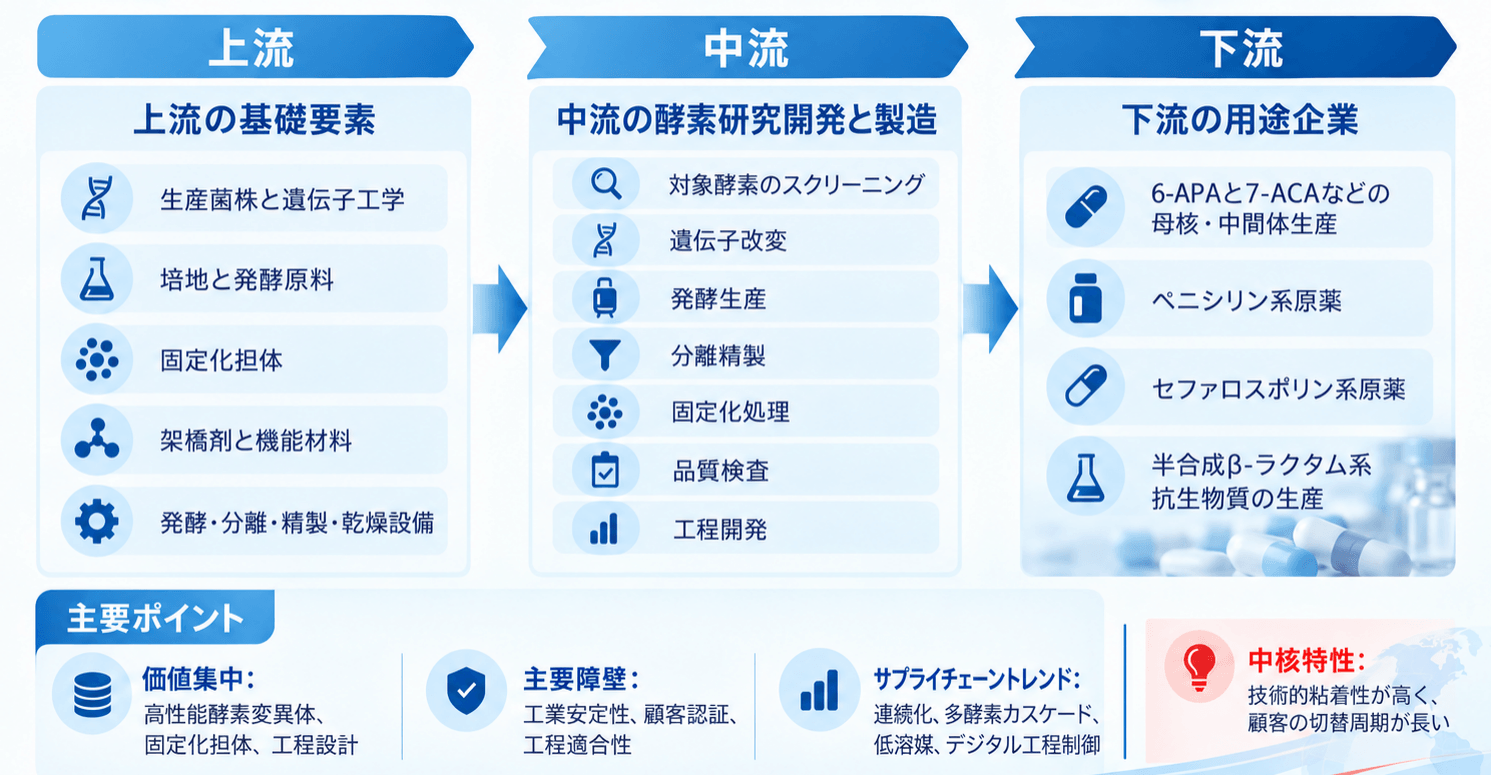
抗生物質合成用酵素とは、抗生物質の主要中間体、抗生物質母核及び半合成抗生物質の製造工程に使用される工業用生体触媒です。一般的には、選抜又は改変された微生物を発酵させ、分離・精製工程を経て製造され、さらに高分子担体などへ固定化することで繰り返し使用可能な固定化酵素として供給されます。主な製品には、ペニシリンアシラーゼ、セファロスポリンアシラーゼ及びβ-ラクタム系抗生物質の製造工程に使用される関連酵素が含まれます。製品形態は固定化酵素と遊離酵素が中心であり、大規模な工業生産では操作安定性、回収性及び反復使用性に優れる固定化酵素が重要な位置を占めています。
これらの酵素は、6-APAや7-ACAなどの主要な抗生物質母核・中間体の製造に加え、アモキシシリン、アンピシリン、セファレキシン、セファドロキシルなどの半合成β-ラクタム系抗生物質の酵素合成に使用されます。高い反応選択性と比較的温和な反応条件を利用することにより、目的生成物の転換効率や製品品質の安定性を高めるとともに、一部の化学反応工程、溶媒使用量及び副生成物処理負荷の低減につながります。酵素工学、指向性進化、固定化担体及び反応プロセス技術の進歩に伴い、抗生物質合成用酵素は単体の触媒製品から、製薬プロセスと深く統合された生体触媒ソリューションへと発展しています。
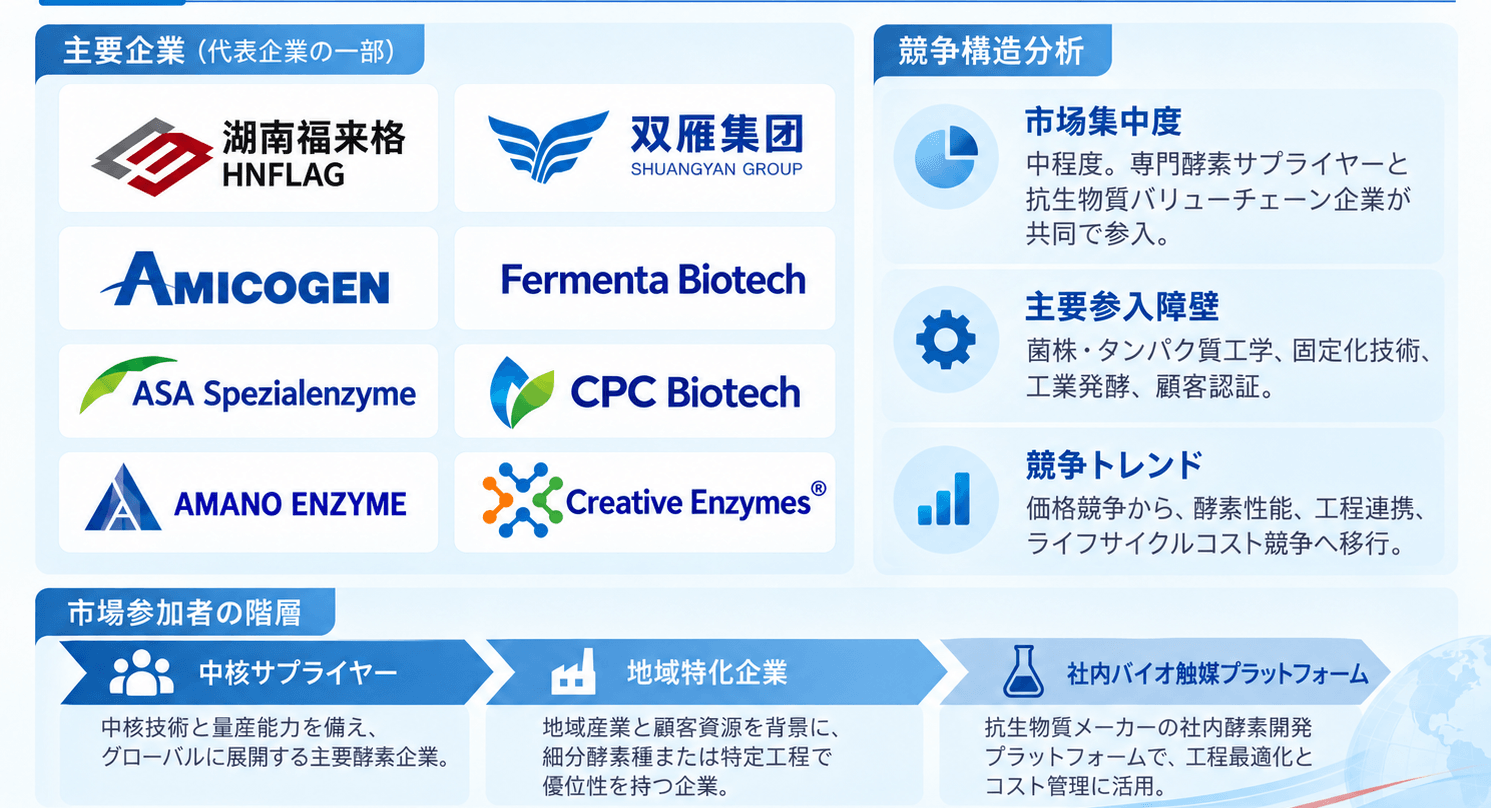
世界市場では、専門的な工業用酵素メーカーと自社内に生体触媒技術を有する抗生物質メーカーが共存しています。専門メーカーでは、Hunan Flag Bio-Technology、Shanxi Shuangyan Health Industry Group、Amicogen、Fermenta Biotechなどが抗生物質関連特殊酵素の工業化実績を有しています。また、ASA SpezialenzymeやCPC Biotechなどの欧州企業もペニシリンアシラーゼを中心とした専門酵素製品を供給しています。Hunan Flagは固定化ペニシリンアシラーゼなどの酵素製剤を展開し、Shuangyanは加水分解用及び合成用固定化ペニシリンGアシラーゼ、固定化セファロスポリンCアシラーゼなどを製品化しています。Amicogenは7-ACA関連酵素を中心に長年にわたり特殊酵素技術を開発しており、Fermenta Biotechはβ-ラクタム系抗生物質製造向けのPenicillin G Amidase及びPenicillin G Acylaseを展開しています。
世界市場では、専門的な工業用酵素メーカーと自社内に生体触媒技術を有する抗生物質メーカーが共存しています。専門メーカーでは、Hunan Flag Bio-Technology、Shanxi Shuangyan Health Industry Group、Amicogen、Fermenta Biotechなどが抗生物質関連特殊酵素の工業化実績を有しています。また、ASA SpezialenzymeやCPC Biotechなどの欧州企業もペニシリンアシラーゼを中心とした専門酵素製品を供給しています。Hunan Flagは固定化ペニシリンアシラーゼなどの酵素製剤を展開し、Shuangyanは加水分解用及び合成用固定化ペニシリンGアシラーゼ、固定化セファロスポリンCアシラーゼなどを製品化しています。Amicogenは7-ACA関連酵素を中心に長年にわたり特殊酵素技術を開発しており、Fermenta Biotechはβ-ラクタム系抗生物質製造向けのPenicillin G Amidase及びPenicillin G Acylaseを展開しています。
競争力の中核となるのは、独自菌株、タンパク質工学、工業発酵、固定化技術及び長期的な顧客評価実績を有する企業です。競争要素は単純な製品数ではなく、酵素活性、ロット間安定性、繰り返し使用回数、反応時間、転換率及び顧客工程への技術支援能力へと移行しています。これに対し、第二の企業群は特定酵素、小規模な特殊用途又は地域市場に重点を置いています。また、一部の大手抗生物質原薬・中間体メーカーは自社用生体触媒プラットフォームを保有しており、独立した商業酵素メーカーとは異なる市場ポジションを形成しています。今後、新規参入企業にとっては、標準酵素の大量供給よりも、カスタム酵素設計、固定化担体又は特定中間体向け工程技術が有力な参入領域になると考えられます。
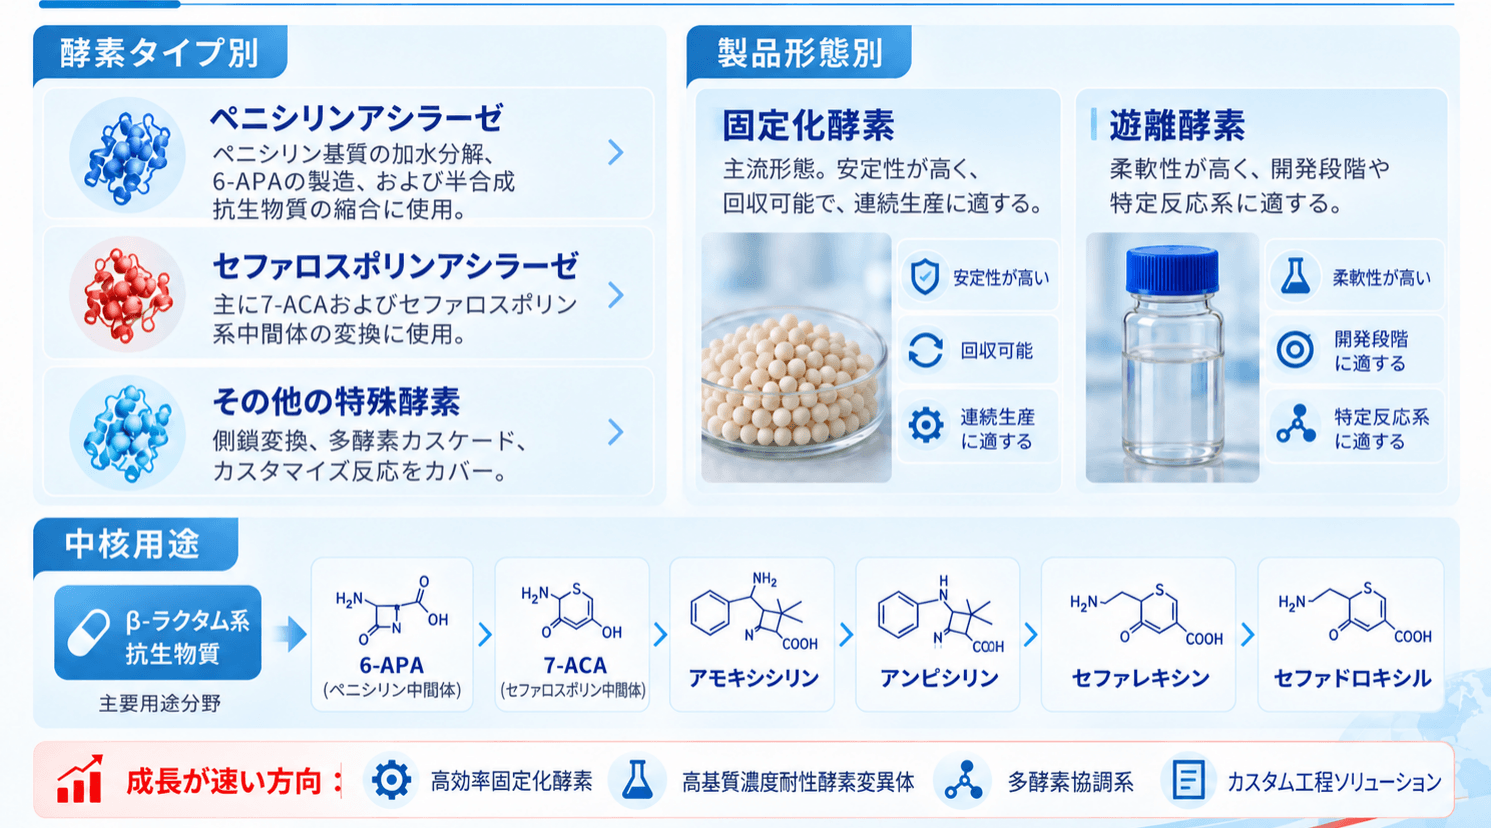
酵素種類別では、ペニシリンアシラーゼが最も成熟した主要製品の一つです。ペニシリン系基質の酵素加水分解や6-APA関連中間体の製造に広く利用されるほか、複数の半合成β-ラクタム系抗生物質の酵素合成にも使用されます。セファロスポリンアシラーゼは主としてセファロスポリン系抗生物質の母核及び中間体の生体変換に使用され、7-ACA関連工程を中心に工業化されています。その他の酵素は、特定の抗生物質中間体、側鎖変換及び多酵素反応などに使用され、市場規模は比較的小さいものの、カスタマイズ性と技術付加価値が高い分野です。
製品形態別では、固定化酵素が大規模工業用途の中心です。エポキシ系樹脂、高分子ビーズ又はその他の機能性担体へ酵素を固定することで、機械的・操作的安定性を高め、反応後の回収を容易にし、複数バッチでの再使用や固定床型連続反応への適用が可能となります。遊離酵素は、調製工程が比較的簡単で物質移動抵抗が小さいという特徴から、一部のプロセス開発や特殊反応系で使用されています。用途別ではβ-ラクタム系抗生物質が最大の需要分野であり、抗生物質母核製造と半合成抗生物質の酵素縮合が主要工程となっています。今後は、高性能固定化酵素、高基質濃度対応型酵素、多酵素システム及び生産ラインごとに最適化されたカスタム触媒の成長が期待されます。
地域別では、中国は抗生物質原薬・中間体の主要生産地域であると同時に、抗生物質用特殊酵素の重要な供給地域でもあります。菌株開発、発酵、酵素精製、固定化から抗生物質中間体製造まで比較的整った産業チェーンが形成されており、Hunan FlagやShuangyanなどの専門メーカーが存在します。韓国では特殊酵素工学の技術蓄積が進んでおり、Amicogenがセファロスポリン系抗生物質中間体向け生体触媒技術を長期的に展開しています。インドには大規模なジェネリック医薬品及び抗生物質製造基盤があり、Fermenta Biotechなどが固定化酵素技術を展開しています。欧州では市場規模は相対的に限定されるものの、ドイツのASA SpezialenzymeやイタリアのCPC Biotechなどが専門性の高い酵素製品を供給しています。
今後の地域別市場機会は、製造規模と特殊技術の組み合わせによって形成されます。中国をはじめとするアジアの主要抗生物質生産地域は引き続き最大の工業需要を形成するとみられる一方、欧州や韓国の企業はタンパク質工学、高機能酵素及び高付加価値プロセス技術で競争力を維持する可能性があります。製薬企業がサプライチェーンの安定性、現地調達及び複数供給元の確保を重視するなか、酵素メーカーには実際の生産条件下での安定運転、転換率、繰り返し使用回数、不純物管理及び総合製造コストにおける優位性が一層求められます。
Zero Press のデータで見るこのリリース
- 配信元
- LP Information(Zero Press 掲載 363 本)
- 配信サイト
- @Press
- カテゴリ
- 調査・レポート
- 直近 7 日の配信
- 調査・レポート 1,059 本 / 全体 10,979 本
Zero Press が取り込んだ配信データから自動集計しています。カテゴリ別・業界別のより詳しい分析は週間動向レポートで毎週公開しています。
このジャンルのリリースを書くときのガイド
-

風力タービン運用と保守市場、2035年に381.9億米ドルへ拡大予測|CAGR 6.96%、洋上風力発電の拡大と予知保全技術が市場成長を加速
株式会社レポートオーシャン
-
中国地方の企業の3割超がサイバー攻撃の危機に遭遇 セキュリティ対策は企業規模で差
株式会社中国新聞社
-
「エリアマーケットレポート/東京」 2026 年 10月号を公開
三菱地所リアルエステートサービス株式会社
-
アサヒロジスティクス、女性サービスドライバー比率10%を達成
アサヒロジスティクス株式会社
-
<「JAPAN AI」企業の実態調査2026> 「企業の生成AI活用とガバナンス実態調査」を実施
JAPAN AI株式会社
-
インデックスドリルビットの世界市場(2026年~2032年)、市場規模(超硬、コバルト、その他)・分析レポートを発表
株式会社マーケットリサーチセンター
-
「国内外30名超の体制へ。伴走型オンライン秘書サービス『Amerci』を展開する株式会社AMERI WAVE」
株式会社AMERI WAVE
-
世界が注目するインド発の若手研究人材約150名が集結 「LOTUS Programme クラブ会議」を筑波で開催
エヌシープレス合同会社
-
ラグジュアリー・セルフケアブランド「LELO」 ブランド&新製品「MONA(TM) Spectra」説明会 開催レポート
LELO HK LIMITED
-
株式会社ユニオンシンク、福島県の「浜通り地域等創薬関連産業コミュニティ」に参画
株式会社ユニオンシンク
-
【愛知県豊田市】結婚や出生を祝福 「結婚・出生お祝い冊子」の配布を開始します
豊田市
-
~ 将来性×やりがい×働きやすさ ~「人と未来を創る会社賞2026」受賞企業決定
東京都板橋区