 Zero
バイオベースゴムタイヤ市場規模マップ+シェア+フレームワーク
LPI世界バイオベースゴムタイヤ分析レポートによると、世界バイオベースゴムタイヤ市場規模は710.21百万ドルであり、将来的には1651.35百万ドルに達し、CAGRは15.10%です。上位3社はPi...
LP Informationが@Pressで配信したプレスリリースの原文を、Zero Press が転載して掲載しています。
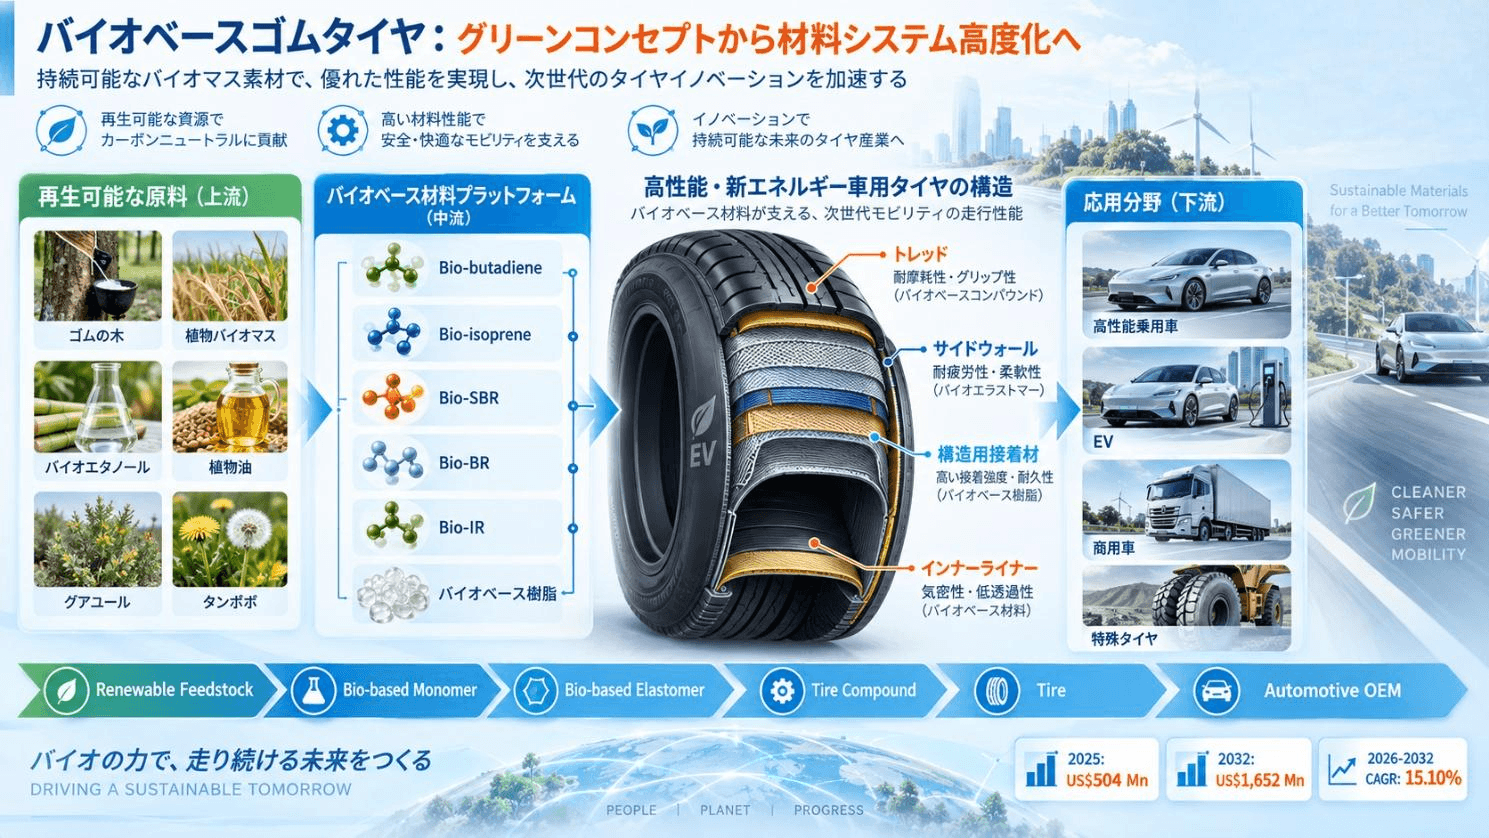
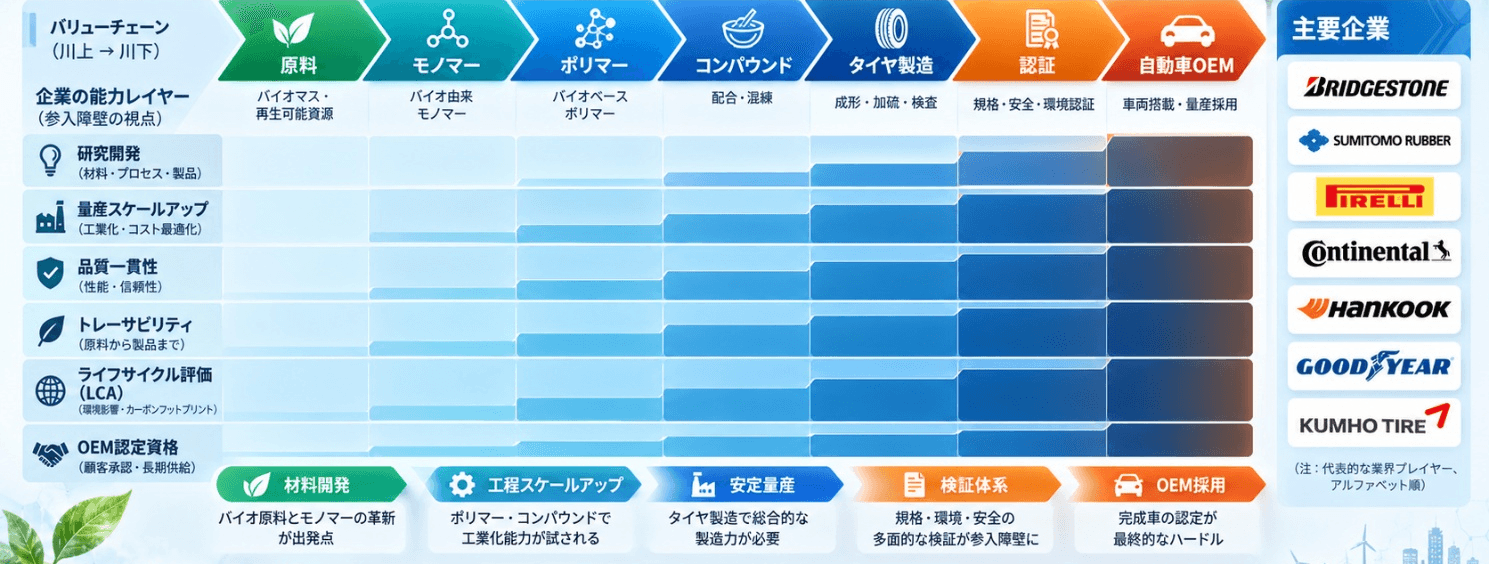
中核的な見解:現在、世界のタイヤ産業で起きている変化は、単に「グリーン」というラベルを付けた新しいタイヤカテゴリーが追加されているということではない。より本質的には、タイヤの材料体系そのものが、天然ゴムと石油由来合成ゴムへの依存を中心とした構造から、再生可能炭素源、循環型炭素源、トレーサブルな材料が共存する構造へと移行し始めている。従来、タイヤ業界におけるサステナビリティの議論は、天然ゴムの責任ある調達、再生ゴム、回収カーボンブラック、廃タイヤのリサイクルなどに重点が置かれていた。しかし現在、より重要な産業変化として、上流で「再生可能原料 → 基礎モノマー → 合成ゴム → タイヤ配合 → 自動車OEM認証」という一連の技術チェーンが形成されつつある。バイオエタノール、植物油、バイオマス廃棄物などからブタジエン、イソプレンなどの基礎化学原料を製造し、それらをさらにBio-SBR、Bio-BR、Bio-IR、バイオベース樹脂、機能性オイルなどへ展開する技術開発が進んでいる。IFPEN、Axensが共同で推進するBioButterflyプロジェクトでは、バイオエタノールからバイオベースブタジエンを製造する工業実証が進められ、BRおよびSBRの合成用途への適用可能性も確認されている。これは、関連技術が研究室段階から工業化検証段階へ移行していることを示している。したがって、バイオベースゴムタイヤの長期的な商業価値は、従来型タイヤとは完全に異なる独立した製品カテゴリーを創出することではない。本質的な価値は、既存のタイヤ用エラストマーおよび機能材料体系の中で、バイオベース炭素源の実際の使用比率を継続的に高めていくことにある。電気自動車、高性能タイヤ、自動車OEMのサプライチェーン脱炭素化、材料LCA、EUDR、さらにISCC PLUSやFSCなどのトレーサビリティ・認証制度が、この変化を共同で加速させると考えられる。
LP Informationの調査によると、世界のバイオベースゴムタイヤ市場は現時点ではタイヤ産業全体の中で比較的小規模なニッチ市場にとどまっている。2025年の市場規模は約5.04億米ドルであり、2032年には16.52億米ドル超に拡大すると予測されている。2026~2032年の年平均成長率は約 15.10% である。
バイオベースゴムタイヤは、近年になって突然登場した技術概念ではない。
天然ゴムそのものが、長年にわたりタイヤ産業で最も重要な生物由来材料の一つであり、グアユールゴム、ロシアタンポポ由来ゴム、バイオベースイソプレン、バイオベース合成ゴムなどについても、長期間にわたって研究が続けられてきた。
過去10年以上にわたり、これらの多くは試作タイヤ、コンセプトタイヤ、モータースポーツでの実証、あるいは企業のESG施策としての展示にとどまっていた。
当時の中心的な問いは、「再生可能炭素源から得られた材料をタイヤに使用できるのか」という点にあった。しかし現在、業界が直面している課題はさらに高度化している。すなわち、
継続的に調達できるか
工業規模で生産できるか
ロット間の品質・性能を安定させられるか
既存の混練・加硫工程に導入できるか
耐摩耗性、ウェットグリップ、転がり抵抗、耐疲労性、耐熱性、高速安全性能を同時に満たせるか
最終的に自動車OEMの材料審査およびタイヤ認証を通過できるか
という問題である。
この変化は極めて重要である。
タイヤは一般的なプラスチック製品や低荷重のゴム製品とは性質が異なる。高性能乗用車用タイヤでは、数十種類から場合によっては100種類を超える原材料が使用され、さらに部位ごとに異なる機能を持つ複数のゴム配合が形成されている。
Continentalによれば、現代の高性能タイヤではゴム材料が重量の約40%を占める場合があり、部位ごとに求められる機能に応じて異なるコンパウンドが使用される。
トレッドでは低転がり抵抗、耐摩耗性、ウェットグリップのバランスが必要である。サイドウォールでは耐疲労性や耐屈曲亀裂性が求められ、インナーライナーでは高い気密性が必要となる。
さらに高性能タイヤやEV用タイヤでは、荷重、トルク、熱管理への要求が一段と厳しくなる。
したがって、新しいバイオベース材料は単に「環境負荷が低い」という理由だけでは採用されない。複雑な「性能トライアングル」、さらには「性能ポリゴン」の中で、その有効性を証明する必要がある。
バイオベースゴムタイヤの技術進化は、単純に「天然ゴムタイヤ」「バイオベース合成ゴムタイヤ」「その他」という三つの静的カテゴリーで理解すべきではない。
将来の産業構造を左右するのは、相互補完的な三つの材料ルートである。
第1のルート:従来型天然ゴム体系の持続可能化とサプライチェーン高度化
ゴムノキ由来天然ゴムは本質的に生物由来資源であり、現在の世界のタイヤ産業において最も大規模かつ成熟したバイオベースエラストマーである。
高い弾性、耐疲労性、発熱特性、総合的な機械性能を持つことから、トラック・バス用タイヤ、航空機用タイヤ、さらに乗用車用タイヤの複数の重要部材において完全代替が難しい材料である。
一方、従来型天然ゴムは供給地域の集中度が高く、植栽サイクル、気候、病害虫、労働力コスト、土地利用、森林破壊規制などの影響を受けやすい。
Bridgestoneは長年、天然ゴム資源の多様化を戦略テーマとして位置付けており、世界の天然ゴム供給が東南アジアに高度に集中していることを踏まえ、グアユールなどの代替資源開発を継続している。
したがって、今後の天然ゴムにおける競争は、単に「ゴムを確保できるか」という問題ではない。
重要になるのは、
原産地を追跡できるか、森林破壊フリー要件を満たせるか、サプライチェーンリスクを管理できるか、ゴム性能の一貫性を維持できるか
という点である。
第2のルート:バイオベース合成ゴム ― 長期的な最大の成長ドライバー
従来のSBR、BR、IRは、その多くが石油化学系原料に依存している。
バイオベースルートでは、必ずしも最終ポリマーの種類そのものを変更する必要はなく、主として上流の炭素源を変更する。
このルートの戦略的重要性は、タイヤメーカーがまったく新しいゴム産業体系を構築し直す必要がない点にある。
既存のSBR、BR、IRの性能設計領域や加工体系を維持しながら、一部の化石由来炭素源を再生可能炭素源へ置き換えることが可能となる。
BioButterflyでは、バイオエタノール由来ブタジエンをさらにBRおよびSBRへ重合し、高度な工業用途に適用できる可能性が実証されている。
Bridgestoneもまた、バイオマス発酵によって得られたイソプレンを用いて高シスIRを合成し、この技術を再生可能原料ルートの一つとして位置付けている。
これらのプロジェクトが示しているのは、バイオベースゴムタイヤの競争領域が、単なるタイヤ配合技術から基礎化学モノマーと重合技術の領域まで上流化しているということである。
第3のルート:天然ゴムの代替資源
グアユール、ロシアタンポポ、その他のゴム生産植物には、単なるカーボンフットプリント削減以上の戦略価値がある。
より重要なのは、単一の植物種と東南アジア地域への供給依存度を低減できる可能性である。
Bridgestoneはグアユールの栽培、抽出、加工、タイヤ試験まで一貫した技術開発を進めており、天然ゴム成分を100%グアユールゴムで構成した試作タイヤも製造している。
したがって、将来の産業構造を変えるのは、単一の「革新的万能材料」ではない。
より現実的なのは、
Hevea天然ゴム + 代替天然ゴム + バイオベース合成ゴム
から成る多元的なエラストマー供給体系の形成である。
LP Informationの調査では、2025年時点ですでにバイオベース合成ゴムを使用するタイヤが主要市場セグメントの一つとなっており、2032年まで引き続き中核的な位置を占めると見込まれている。
ここで重要なのは、特定のTypeが高いシェアを持つという点ではない。
むしろ、石油由来合成ゴムの炭素源そのものを置換することには、天然ゴム使用量を単純に増やす以上の長期的な成長余地があるということである。
自動車OEMのScope 3削減が材料調達へ入り始めている。
自動車メーカーがサプライチェーン排出量を算定するようになると、タイヤメーカーが自社工場のScope 1・Scope 2を削減するだけでは十分ではなくなる。
天然ゴム、合成ゴム、カーボンブラック、スチールコード、化学品などの上流カーボンフットプリントも、調達評価の対象になっていく。
EVおよびUHPタイヤは、高性能材料の価値を高める。
Bio-SBR、Bio-BR、バイオベース樹脂、植物油などが低転がり抵抗、耐摩耗性、低温性能、グリップを同時に改善できれば、単なる低炭素材料ではなく、高性能配合材料としての価値を持つ。
Bio-butadieneとBio-isopreneは工業化の転換点に近づいている。
これらのモノマーが商業規模で安定供給されれば、既存のSBR、BR、IR産業チェーンを利用して影響を急速に拡大できる。
天然ゴム供給源の多様化には供給安全保障上の価値がある。
グアユールやタンポポなどは、低炭素性に加えて、Hevea天然ゴムの特定地域への依存度を下げる可能性を持つ。
認証とトレーサビリティが市場参入条件になりつつある。
ISCC PLUSはBio、Bio-circular、Circular材料に対するサプライチェーン認証やマスバランス管理を支援し、FSCは天然ゴムを含む森林由来材料のCoCトレーサビリティを提供する。
規制は製品排出から材料・ライフサイクルへ対象を拡大している。
ESPR、EUDR、Euro 7などの制度により、材料原産地、耐久性、摩耗、ライフサイクル全体の環境影響がますます重要になっている。
バイオベース合成ゴムのコストは依然として主要な制約である。
Bio-butadieneやBio-isopreneは、原料転換、精製、重合を経てポリマーグレードの品質に到達する必要がある。
商業設備が十分な規模に達していない段階では、成熟した石油化学ルートと同等のコスト競争力を実現するのは容易ではない。
タイヤ性能は単一指標で最適化できない。
バイオベース材料比率を高めた結果、ウェット制動、転がり抵抗、耐摩耗性、耐熱性、高速性能のいずれかが悪化すれば、商業価値は急速に低下する。
実証設備から百万トン級化学産業へ拡大するには大きなScale-up課題がある。
原料の安定性、触媒効率、分離・精製、設備CAPEX、副生成物の経済性などが商業化を左右する。
バイオマスは無限資源ではない。
トウモロコシ、糖、植物油、森林資源、農業残渣などは、食品、燃料、バイオ化学品など他用途との競争が発生する。
土地、水資源、生物多様性への影響もLCAに組み込む必要がある。
統計上の定義はますます複雑になっている。
Bio-based、Renewable、Recycled、Bio-circular、Mass Balanceは同義ではない。
企業が単に「サステナブル材料比率」だけを公表した場合、外部から実際のバイオベースエラストマー使用量を推計することは難しく、Greenwashingを巡る議論も発生しやすい。
OEM認証には長い時間が必要である。
新しいゴム材料は、材料レベル評価、混練試験、小規模試作、タイヤ室内試験、実車走行、耐久試験、車両マッチングなどを経て初めて量産OE案件へ移行できる。
Zero Press のデータで見るこのリリース
- 配信元
- LP Information(Zero Press 掲載 363 本)
- 配信サイト
- @Press
- カテゴリ
- 調査・レポート
- 直近 7 日の配信
- 調査・レポート 1,097 本 / 全体 11,354 本
Zero Press が取り込んだ配信データから自動集計しています。カテゴリ別・業界別のより詳しい分析は週間動向レポートで毎週公開しています。
このジャンルのリリースを書くときのガイド
-
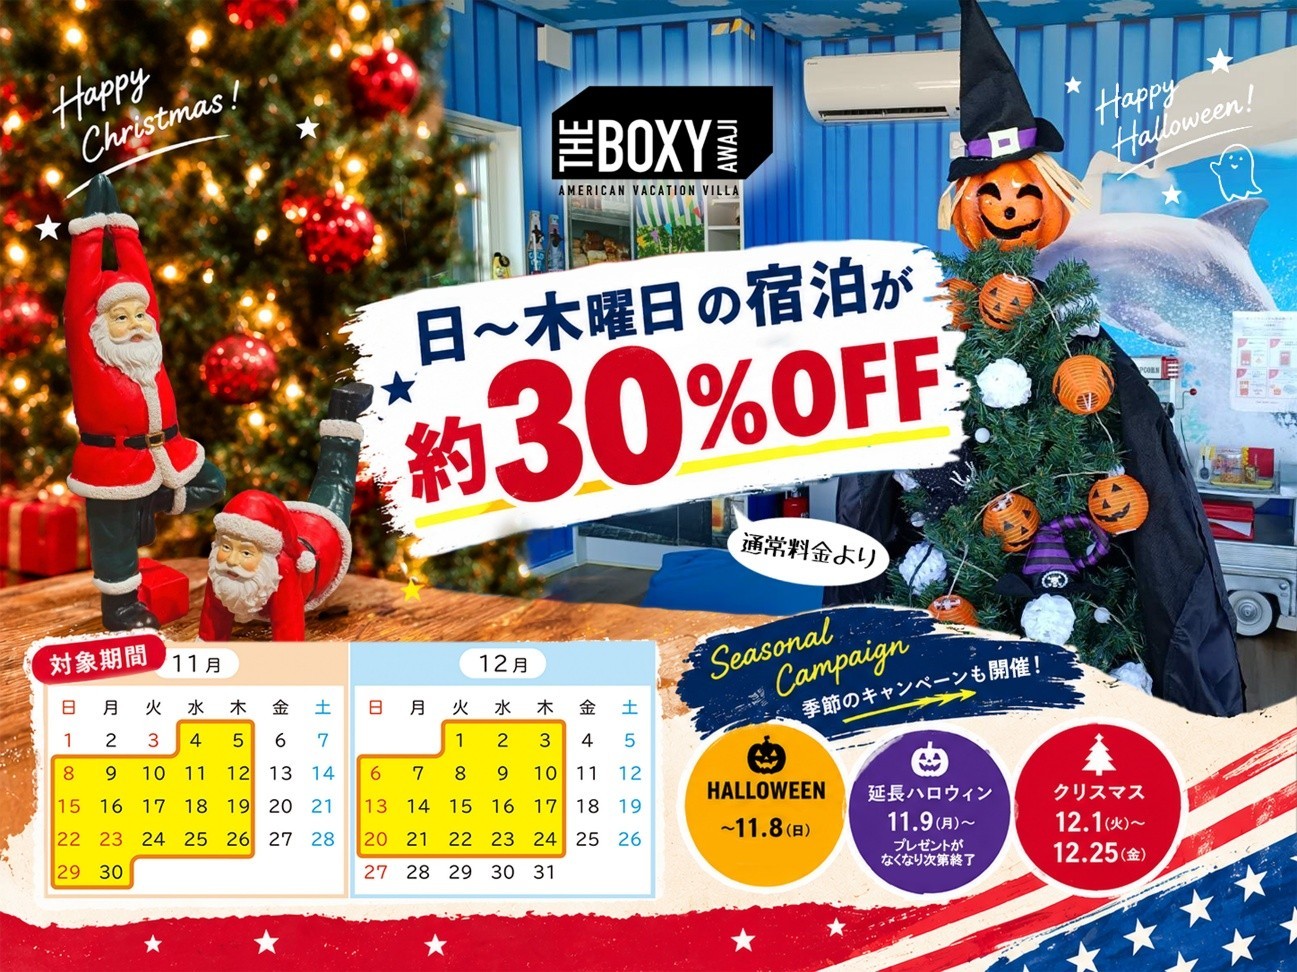
【約30%OFF】淡路島のアメリカンヴィラ「THE BOXY AWAJI」で日~木曜日の宿泊が約30%OFFになる期間限定セール開催。プレゼントキャンペーンも開催中。
株式会社ぷらど
-
株式会社YORISOI、「人材紹介 開業支援サービス カオスマップ」を公開。許可取得前・開業直後・成長期の3段階で15サービスを分類
株式会社YORISOI
-
フッ化リチウム結晶の世界市場(2026年~2032年)、市場規模(ブロック、粉末)・分析レポートを発表
株式会社マーケットリサーチセンター
-
1-メチル-1H-テトラゾール-5-チオールの世界市場(2026年~2032年)、市場規模(純度 99%以上、純度 98%以上、その他)・分析レポートを発表
株式会社マーケットリサーチセンター
-
eVTOL用乗客用シートの世界市場(2026年~2032年)、市場規模(基本機能、高級機能)・分析レポートを発表
株式会社マーケットリサーチセンター
-
株式会社YORISOI、求職者集客の外注費を独自分析。人材紹介事業の成約率別に予算設計を整理
株式会社YORISOI
-

学生団体SAFE:Local Exchange参加者募集中!!!
ぷれりり掲載リリース
-
業務システム刷新に必要な、要件定義前のUX/UIアプローチ【11/18無料ウェビナー】株式会社PIVOT
株式会社PIVOT<PR>
-
クリスマスイベントのお配りに!【クリスマス ノベルティお菓子特集2026】
ノベルティのお菓子屋さん
-
学生団体SAFE:Local Exchange 参加者募集中!
石井大夢
-

「ダンスなんてムリ…」そんなあなたも笑顔に!初心者も楽しく踊れる“安心型”JDACダンススクール大人女性向けクラスをソコラ若葉台にて新規開講!
一般社団法人ダンス教育振興連盟JDAC
-
「学校に行けない子」が、4年後にプロの声優へ――教育の未来を変えるのは「正しさ」よりも「好き」という気持ち
株式会社脳レボ