 Zero
水処理軟化剤マーケットリサーチ:調査方法+業界分析+売上規模
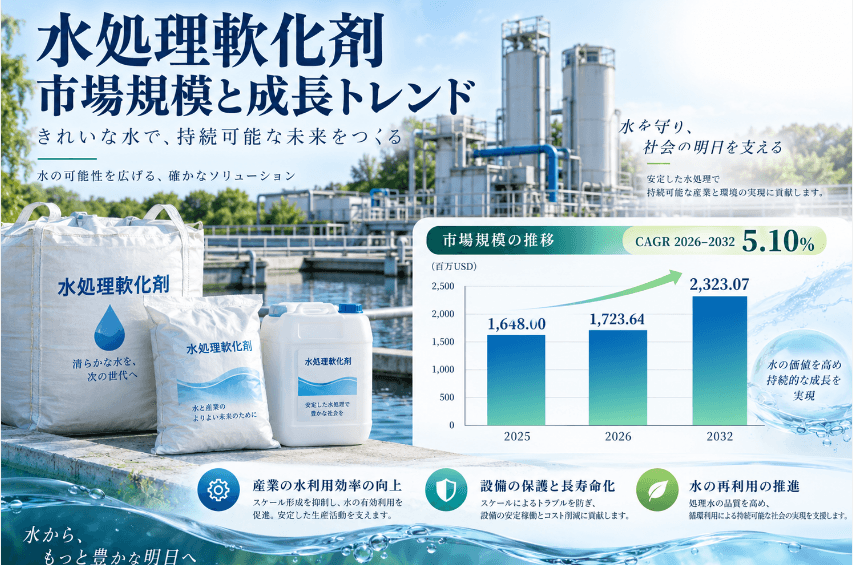
LPI世界水処理軟化剤レポートによると、2025年の世界水処理軟化剤市場規模は1648.00百万ドルであり、2026年には1723.64百万ドル、2032年には2323.07百万ドルに増加する見通しで...
LP Informationが@Pressで配信したプレスリリースの原文を、Zero Press が転載して掲載しています。
LP Informationはこのほど『世界水処理軟化剤市場の成長予測2026~2032』を発表した。本レポートでは、水処理軟化剤の製品体系、作用機構、市場規模、競争環境、用途構成、地域市場および産業バリューチェーンを分析している。工業用水の再利用拡大、ボイラーや冷却システムの高効率運転、プロセス水の品質管理高度化に伴い、カルシウムやマグネシウムなどの硬度成分によるスケール、熱交換効率低下、設備トラブルへの対応重要性が高まっており、水処理軟化剤の利用分野は工業、市政、食品・飲料などへ広がっている。
水処理軟化剤とは、水中の硬度形成イオンおよびそれに関連する鉱物析出物を低減、除去、錯化、分散または制御するための化学薬品であり、主な対象はカルシウム、マグネシウムなどの硬度成分である。主な製品タイプには、リン酸塩系軟化剤、キレート・封鎖剤、ポリマー系硬度制御剤、アルカリ沈殿型軟化剤、その他関連配合剤が含まれる。
作用機構によって、硬度成分を沈殿させて分離する方法、金属イオンと可溶性錯体を形成する方法、低濃度で結晶核生成や結晶成長を抑制する方法、析出粒子を分散させて付着を抑える方法などが用いられる。薬剤の選択と投入量は、原水硬度、アルカリ度、pH、温度、溶解性固形物濃度、濃縮倍率、熱交換条件および後工程の水質要求によって決定される。
水処理軟化剤の主要な価値は、スケール形成の抑制、熱交換効率の維持、設備洗浄や停止回数の削減、プロセス水品質の安定化、ボイラー、熱交換器、冷却塔、配管、前処理設備などの運転寿命延長にある。
LP Informationの調査統計によると、2025年の世界水処理軟化剤市場規模は約US$1,648.00 Million、2026年は約US$1,723.64 Millionであり、2032年には約US$2,323.07 Millionに達し、2026~2032年のCAGRは5.10%となる見込みである。対象市場は主として、工業用水および市政用水の硬度管理に使用されるリン酸塩系、キレート・封鎖系、ポリマー系、アルカリ沈殿型およびその他関連化学薬品で構成される。
需要面では、工業ユーザーが水再利用、エネルギー効率、設備信頼性、非計画停止の削減を重視する傾向が強まっている。循環冷却水システムで濃縮倍率が上昇し、ボイラーが高効率運転へ移行するにつれて、カルシウムやマグネシウム濃度の上昇によるスケールリスクが高まり、高精度な硬度制御薬品への需要が安定的に拡大している。
供給面では、従来型の沈殿軟化薬品だけでなく、高性能キレート剤、ポリマー系スケール抑制・分散剤、複合水処理配合剤への移行が進んでいる。また、オンライン水質監視や自動薬注システムとの組み合わせにより、薬剤使用量と処理効率を最適化する動きが強まっている。
今後の市場成長は、水使用量の多い産業における水再利用、工場の節水改修、市政用水品質改善、食品・飲料、繊維、化学、電力などの分野での水質安定化需要が主要な原動力になるとみられる。
世界の水処理軟化剤市場では、グローバルな総合水処理ソリューション企業、工業用水処理薬品メーカー、地域型機能性化学品メーカーが競合している。
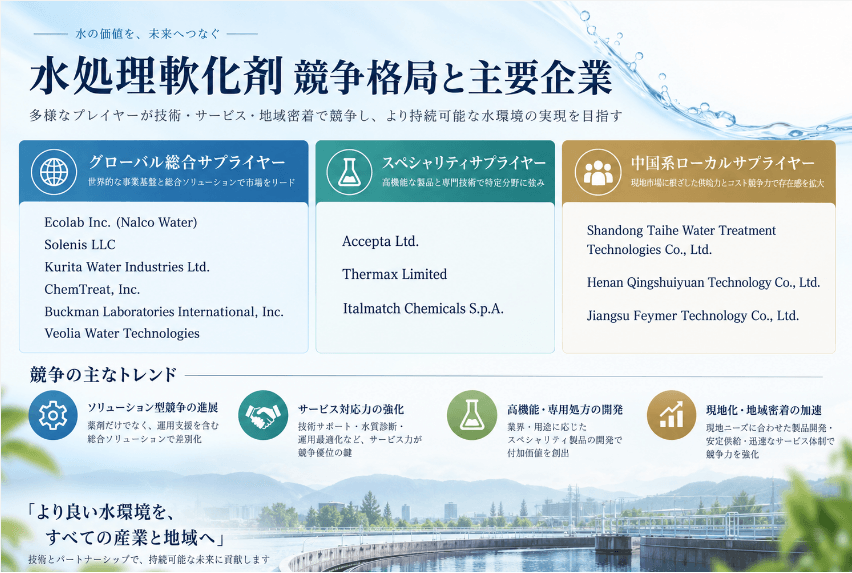
Ecolab Inc.(Nalco Water)、Solenis LLC、Kurita Water Industries Ltd.、ChemTreat, Inc.、Veolia Water Technologiesなどは、広範な産業顧客基盤、アプリケーションエンジニアリング力、グローバルサービス網を有している。薬剤、設備、監視、制御、技術サービスを組み合わせた総合提案が可能であり、大型工業顧客や複数拠点プロジェクトで強みを持つ。
**Buckman Laboratories International, Inc.、Accepta Ltd.、Thermax Limited、Italmatch Chemicals S.p.A.**などは、特殊配合、工業水処理ノウハウ、地域対応力を活かして差別化している。
中国では、**Shandong Taihe Water Treatment Technologies Co., Ltd.、Henan Qingshuiyuan Technology Co., Ltd.、Jiangsu Feymer Technology Co., Ltd.**が、水処理剤、ポリマー、関連機能性化学品における製造基盤を有し、中国国内の工業水処理市場拡大とサプライチェーン現地化の恩恵を受けている。
競争軸は単純な薬剤価格から、製品性能、応用技術、現場サービス、自動薬注、水質デジタル管理、ライフサイクル全体での運転最適化へ移行している。
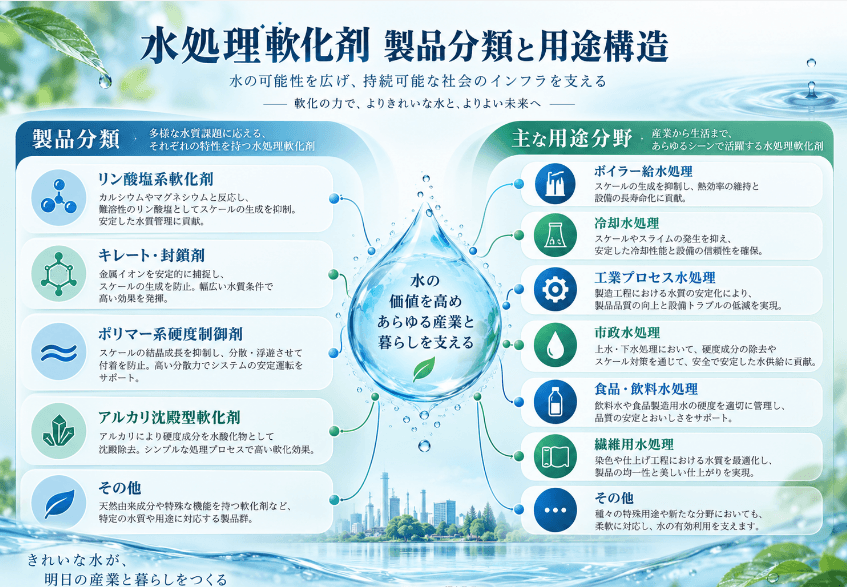
主な作用メカニズムおよび化学体系に基づき、水処理軟化剤は、リン酸塩系軟化剤、キレート・錯化型軟化剤、ポリマー系硬度制御剤、アルカリ沈殿型軟化剤、その他の製品に分類される。各製品は、沈殿除去、金属イオンの錯化、しきい値阻害によるスケール抑制、分散などの作用によって硬度を管理する。沈殿軟化は水中のカルシウムおよびマグネシウム濃度を低減する一方、錯化系およびスケール抑制系は主に硬度成分の反応挙動やスケール形成傾向を制御する。一般的な水質区分では、炭酸カルシウム換算で硬度0~60 mg/Lを軟水、61~120 mg/Lを中硬水、121~180 mg/Lを硬水、180 mg/L超を非常に硬い水と分類する。原水硬度、アルカリ度、運転温度、濃縮倍率などの違いにより、本市場では複数の化学体系が並行して利用され、運転条件に応じて最適な配合を選択する製品構成が形成されている。
リン酸塩系軟化剤は、産業用途で成熟した使用実績を有し、主にボイラー水および一部の産業用水システムにおける残留硬度管理や析出物管理に使用される。その作用は化学形態によって異なり、オルトリン酸塩はカルシウムイオンと反応して沈殿を形成し、分散処理やブロー管理と組み合わせることで伝熱面への析出を低減する。一部のポリリン酸塩は、金属イオンの錯化および析出抑制機能を有する。この種の製品は、配合技術が成熟していること、豊富な使用実績があること、他の処理成分と相乗的に利用できることが主な価値である。一方、製品選定にあたっては、温度、pH、カルシウムイオン濃度、排水条件などを総合的に考慮する必要がある。今後は、精密な薬注制御、複合配合の安定性、析出物管理の高度化が主な開発方向となり、水質と配合の不適合による新たな析出リスクの回避が重視される。
キレート・錯化型軟化剤は、硬度管理の精密化を重視する製品群であり、代表的な体系としてエチレンジアミン四酢酸(EDTA)、ジエチレントリアミン五酢酸(DTPA)、グルタミン酸二酢酸(GLDA)、メチルグリシン二酢酸(MGDA)などが挙げられる。これらの製品は、カルシウム、マグネシウム、その他の金属イオンと可溶性錯体を形成することで、沈殿反応への関与やプロセスへの干渉を抑制し、工業洗浄、繊維加工、一部の工業プロセス水処理などで利用される。市場競争では、錯化能力だけでなく、異なるpH条件下での安定性、他の配合成分との相溶性、後工程の排水処理への適応性も重要となる。高硬度・大流量の水システムでは、キレート剤の使用量や処理コストを沈殿軟化などの処理方式と総合的に比較する必要がある。一方、製品品質に敏感な工程では、金属イオンを精密に制御できることがより高い付加価値につながる。
ポリマー系硬度制御剤には、主にポリアクリレート、ポリマレイン酸、および各種機能性モノマーを用いた共重合体が含まれる。これらは一般に、しきい値阻害によるスケール抑制、結晶成長の阻害、粒子分散などの作用によって、炭酸カルシウムなどの析出物形成を制御する。この種の製品は、水中の硬度成分を直接すべて除去するのではなく、主としてスケール形成傾向を低減するため、循環水の濃縮管理、補給水の前処理、自動薬注システムとの組み合わせに適している。経済性の観点では、米国環境保護庁によると、多くの冷却塔システムは2~4倍程度の濃縮倍率で運転されており、水質および処理条件が適切な場合には6倍以上に高めることも可能である。濃縮倍率を3倍から6倍に引き上げると、補給水量を約20%削減できる。これにより、ポリマー系製品の価値は単なるスケール抑制から、高濃縮運転の支援、補給水削減、総合運転コスト低減へと広がっている。
アルカリ沈殿型軟化剤は、石灰、ソーダ灰、その他の適切なアルカリ薬剤を代表とし、pHおよび炭酸塩平衡を調整することで、カルシウムとマグネシウムをそれぞれ炭酸カルシウム、 水酸化マグネシウムなどの沈殿物として析出させ、その後、沈殿・ろ過・汚泥分離によって硬度成分を除去する。この処理方式は、高硬度原水、大規模な補給水前処理、一部の再利用水システムに適しており、イオン交換や膜処理の前処理としても利用できる。精密な錯化処理やポリマー系スケール抑制と比較すると、硬度負荷を直接低減できることが特徴である一方、固液分離、汚泥処理、処理水のpH調整などの設備や工程が必要となる。そのため、製品・プロセスの競争力は、薬剤利用効率、沈殿反応制御、汚泥特性、総合処理コストに大きく左右される。
各製品群を総合すると、今後の水処理軟化剤は、低薬注量、高安定性、多機能複合配合、複雑な水質への適応性を中心に高度化が進むとみられる。大規模な高硬度水の前処理は基礎的な軟化薬剤需要を支え、循環水の節水および再利用水の拡大はポリマー系や複合処方の高度化を促進する。品質感度の高い産業プロセスでは、高性能キレート剤の需要拡大が期待される。企業間競争では、配合開発、水質診断、現場試験、薬注制御能力の重要性が高まり、顧客側も単純な薬剤1トン当たり価格の比較から、処理水量当たりコスト、設備運転の安定性、節水・省エネルギー効果の評価へと移行していくと考えられる。
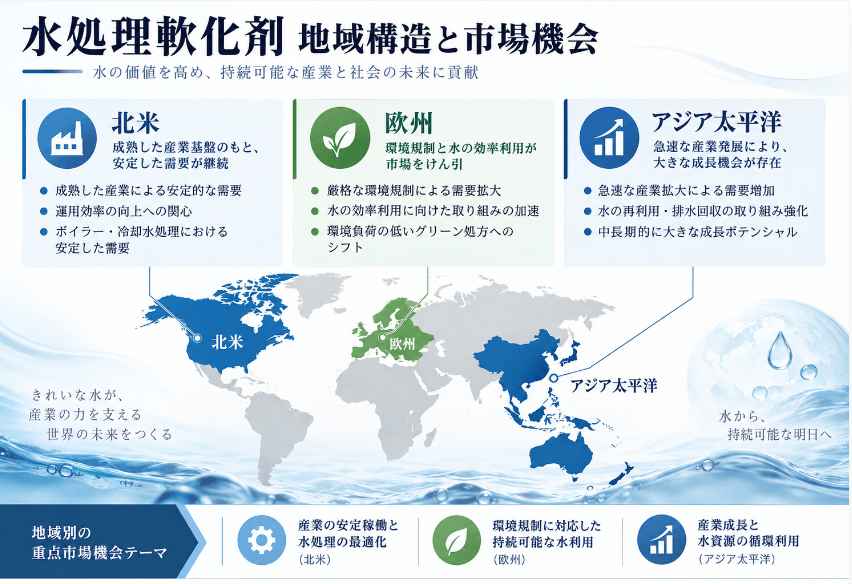
北米は成熟した工業水処理サービス市場を形成している。石油化学、電力、食品・飲料、製造業などの大型設備では、ボイラー水、冷却水、プロセス水処理に対する長期的な需要が存在する。節水、濃縮倍率向上、保守コスト削減の要求が、高性能スケール抑制剤、分散剤、キレート技術の採用を支えている。
欧州では、水資源効率、化学品の環境負荷、工業排水管理が重視されている。化学、食品、製薬、電力、製造業で水システム最適化が進むとともに、より厳しい環境・化学物質管理により、高効率かつ低環境負荷の処方開発が進んでいる。
アジア太平洋は重要な成長地域である。中国、東南アジア、日本、韓国は大規模な工業製造基盤を持ち、電力、石油化学、鉄鋼、食品・飲料、繊維、電子産業から大量の水処理需要が生じている。中国では工業節水、水再利用、廃水資源化の推進により、硬度管理・析出制御薬品の新たな需要機会が拡大している。
今後は、北米・欧州では高付加価値配合とデジタル水管理が重視される一方、アジア太平洋では産業生産能力拡大、水資源制約、サプライチェーン現地化が市場成長を支えると予想される。
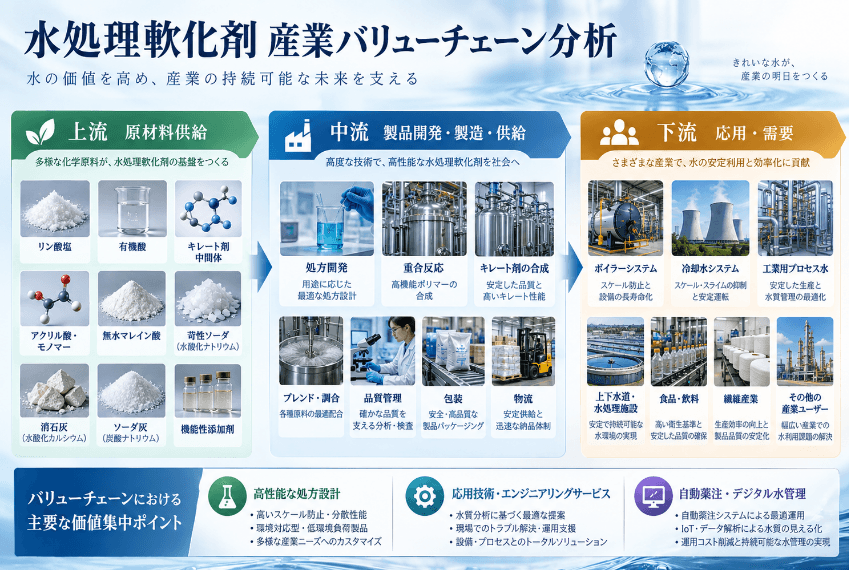
上流には、リン酸、リン酸塩、ホスホン酸系原料、有機酸、アミノポリカルボン酸系キレート剤原料、アクリル酸および関連モノマー、無水マレイン酸、苛性ソーダ、石灰、ソーダ灰、その他ポリマー・機能性添加剤などが含まれる。原料価格、純度、供給安定性は、製品コストと品質安定性に直接影響する。
中流には、配合開発、重合、キレート剤合成、リン酸塩製品製造、ブレンド、濃度調整、品質検査、包装、物流などが含まれる。原水水質や運転条件に応じた製品選択、配合設計、添加量最適化は、中流企業が差別化を図る重要な領域である。
下流には、ボイラーシステム、冷却水システム、工業プロセス水、市政水処理施設、食品・飲料工場、繊維工場、その他産業ユーザーが存在する。薬剤は水質分析、薬注設備、オンライン監視、自動制御、現場技術サービスなどと組み合わせて提供されることが多い。
産業の付加価値は、基礎化学品の製造から、高性能複合処方、アプリケーションエンジニアリング、自動薬注、デジタル水管理へと移行している。リアルタイム水質変化に基づいて処理条件を最適化し、節水、節エネルギー、設備保護効果を定量化できる企業は、より高い顧客継続性を得やすい。
Zero Press のデータで見るこのリリース
- 配信元
- LP Information(Zero Press 掲載 356 本)
- 配信サイト
- @Press
- カテゴリ
- 調査・レポート
- 直近 7 日の配信
- 調査・レポート 1,114 本 / 全体 11,157 本
Zero Press が取り込んだ配信データから自動集計しています。カテゴリ別・業界別のより詳しい分析は週間動向レポートで毎週公開しています。
このジャンルのリリースを書くときのガイド
-

事務職経験のある女性100人に聞いた転職理由、1位は「職場の人間関係」29%——きっかけ(複数回答)では54%
ぷれりり掲載リリース
-
【BLACK FRIDAY SALE 2026】iMel配信タイトルが最大70%OFF!Switch・PS4向け作品がお買い得!
iMel株式会社
-
日本の電動自転車市場の動向、成長および市場予測 2026–2034
Yoshio
-
日本のウイスキー市場の規模、シェアおよび業界成長分析 2026–2034
Yoshio
-
日本マグロ市場の規模、シェア、成長、予測 2026-2034
Haruto
-
日本グリーンデータセンター市場のトレンド、サステナビリティ、成長分析 2026-2034
Haruto
-
世界が注目するインド発の若手研究人材約150名が集結
エヌシープレス合同会社
-
双日テックイノベーション、チャージバック業務自動化SaaS 「Natic CaFPS」を提供開始
双日テックイノベーション株式会社
-
スロベニアの個人開発者によるワンタップ・バイクランナー『Rev Rush: ピクセルモト・ランナー』、最新版1.4で全21ワールドに“動くハート”を追加
Marko Krulc
-

杉並区「すぎなみアートウォーク」のWebアプリ「なみすけAR」を制作
ネイバーズグッド株式会社
-

東京・中目黒|アート・音楽・ローカルカルチャーを“ReCONNECT / NuCONNECT”
ぷれりり掲載リリース
-

「まるで貼る足湯。」 奥会津金山の湯 温泉アロマ足裏シート12月1日新発売
株式会社ハーベス