 Zero
データセンター変電所市場の将来展望、2035年に263億米ドル到達、CAGR 9.06%で加速する高効率電力供給・送配電インフラの進化
データセンター変電所市場の将来展望、2035年に263億米ドル到達、CAGR 9.06%で加速する高効率電力供給・送配電インフラの進化
株式会社レポートオーシャンが@Pressで配信したプレスリリースの原文を、Zero Press が転載して掲載しています。
データセンター変電所市場は、2025年の約110億4,300万米ドルから2035年には263億米ドルに達すると予測されており、2026年から2035年の予測期間にかけて年平均成長率(CAGR)9.06%で成長すると見込まれている。世界のデータセンター産業が、人工知能(AI)の普及とクラウドコンピューティングの高度化を背景に、新たな電力インフラ投資の時代を迎えている。特に、大規模データセンターへ安定的に電力を供給する変電所は、デジタル経済の成長を支える重要な設備として存在感を高めている。
この成長見通しは、データセンターの新設件数の増加だけでなく、施設当たりの電力需要拡大、送配電設備の高度化、電力供給の冗長化、再生可能エネルギーとの接続強化など、複数の構造的変化を反映している。AIおよびハイパフォーマンスコンピューティングの拡大は、今後も市場成長の主要な要因であり続けると予想されます。現代データセンターでは、高密度コンピューティングシステム、高度な冷却技術、ネットワークインフラ、および継続的なデジタル運用を支えるために、大幅に多くの電力容量が必要とされています。事業者が新たな容量を追加するにつれ、厳しい信頼性要件を維持しつつ、より高い負荷に対応できる高度な変電所、変圧器、開閉装置、保護システム、および配電設備が必要となります。これにより、従来の変電所インフラと、次世代データセンターキャンパス向けに設計された先進的な電気システムの双方に対して、持続的な需要が生まれています。
生成AIや大規模言語モデルの商用利用が進むなか、データセンターの電力需要は従来のクラウドサービス中心の構造から変化しつつある。AIモデルの学習や推論に使用される高性能GPUサーバーは、大量の計算処理を継続的に実行するため、電力供給の安定性が事業運営を左右する重要な要素となっている。
こうした変化に伴い、データセンター事業者はサーバー設備への投資と並行して、受変電設備や電力保護システムの増強を進める必要がある。特に大規模AIデータセンターでは、電力会社から受電した高電圧の電力を施設内で利用可能な電圧へ変換し、安全に分配する変電所の役割が拡大している。
今後は、データセンターの計算能力だけでなく、必要な電力を確保できるかどうかが、新規施設の開発競争力を決定する要因になると考えられる。
世界的なクラウドサービスの利用拡大により、ハイパースケールデータセンターの開発が重要な投資分野となっている。大規模施設では、膨大なサーバーを稼働させるために高容量の受電設備が必要となり、従来型の中小規模データセンターとは異なる電力インフラ設計が求められる。
Amazon Web Services、Microsoft、Googleなどの大手クラウド事業者が進めるデータセンター投資は、変圧器、開閉装置、保護継電器、監視制御システムなどの関連設備に対する需要を生み出す重要な背景となっている。
また、データセンター開発では、建物の建設期間だけでなく、電力系統への接続に必要な期間も事業計画を左右する。十分な受電容量を確保できない地域では、変電所の新設や既存設備の増強が必要になる場合があり、電力インフラへの先行投資が開発戦略の重要課題となる。
主要な市場のハイライト
• データセンター変電所市場は大幅な拡大期を迎えており、2035年までに市場規模は263億米ドルに達すると予測されます。
• 電力変圧器は依然として最大の製品カテゴリーで、2025年には33億2,670万米ドルの売上高を見込んでおり、これは世界市場の30.1%に相当します。
• 中電圧機器は電圧レベル別セグメントの中で最大規模を占め、2025年には47億5720万米ドル、市場全体の43.1%を占めると見込まれています。
• ハイパースケールデータセンターは主要なエンドユーザーセグメントであり、2025年には55億310万米ドル、市場全体の49.8%を占めると見込まれています。
• 展開タイプ別では、グリーンフィールド(新規建設)プロジェクトが引き続き市場を支配しており、2025年には78億4390万米ドル、市場総収益の71.0%を占める見込みです。
• 北アメリカは引き続き最大の地域市場であり、2025年には55億1800万米ドル、世界の市場収益の50.0%を占める見込みです。
• ABB
• Anord Mardix (a Flex Company)
• CG Power and Industrial Solutions Limited
• Delta Electronics, Inc.
• Dynamic Ratings
• Eaton Corporation plc
• Fuji Electric Co., Ltd.
• GE Vernova (Grid Solutions)
• Hitachi Energy Ltd.
• Huawei Technologies Co., Ltd.
• Hyosung Heavy Industries
• Hyundai Electric & Energy Systems Co., Ltd.
• Legrand SA
• Mitsubishi Electric Corporation
• nVent Electric plc
• Powell Industries, Inc.
• Schneider Electric SE
• Siemens AG (Smart Infrastructure)
• Siemens Energy AG (Grid Technologies)
• Socomec Group
• Toshiba Energy Systems & Solutions Corporation
• Vertiv Group Corp.
• Virginia Transformer Corp
• WEG S.A.
• Other Prominent Players
データセンターにおいて電力供給の停止は、クラウドサービス、金融取引、通信ネットワーク、企業システムなどに重大な影響を及ぼす可能性がある。そのため、変電所には電力を供給する基本機能に加え、障害発生時にも施設の運用を維持できる高い信頼性が求められている。
特に重要となるのが、複数の受電経路、変圧器の冗長構成、保護装置の協調動作、遠隔監視システムの導入である。これらの設備は、故障の影響を限定するとともに、保守作業中の電力供給継続にも貢献する。
今後の市場では、単純な設備導入価格よりも、長期的な運用信頼性、保守性、電力損失、障害復旧能力を含めた総所有コストが重要な評価基準になるとみられる。
データセンター変電所市場では、従来の電力変換設備にデジタル技術を組み合わせる動きが注目されている。センサー、IoT、デジタル保護継電器、監視制御システムを活用することで、設備の稼働状況や電力負荷をリアルタイムで把握することが可能になる。
例えば、変圧器の温度、負荷率、絶縁状態などを継続的に監視することで、設備異常の早期発見や予防保全につなげられる。さらに、蓄積した運転データを分析することで、設備更新時期の判断や保守計画の最適化にも役立つ。
こうしたスマート変電所への移行は、電気設備メーカーだけでなく、産業用ソフトウェア企業、制御システム事業者、設備保守サービス企業にとっても事業機会となる。
• 電力変圧器
o 降圧電力変圧器(高圧→中圧)
o 配電変圧器(中圧→低圧)
o 乾式変圧器
o 油入変圧器
• 開閉装置
o ガス絶縁開閉装置(GIS)
o 空気絶縁開閉装置 (AIS)
o 真空遮断器(VCB)パネル
• 保護および制御システム
o 保護リレー
o ベイ制御ユニット/RTU
o 電力・エネルギー計
• 配電ユニット
o 低圧配電盤
o バスダクト
o インテリジェントPDU
• 無効電力および電力品質ソリューション
o コンデンサバンク
o 高調波フィルタ
o 力率改善システム
• 電圧調整システム
o 電圧調整器/安定器
o 静止型無効電力補償装置(SVC)
• 自動制御・監視
o 変電所用SCADA/EMS
o 電力監視・分析
• モジュール式変電所ソリューション
o スキッド設置型変電所
o コンテナ型変電所
• 超高電圧(EHV)/高電圧(HV)(110 kV超)
• 中電圧(MV)(1 kV~110 kV)
• 低電圧(LV)(1 kV未満)
• 鉱物油充填型
• エステル/合成流体充填型
• 乾式/空冷式
• ハイパースケールデータセンター
• コロケーションデータセンター
• エンタープライズデータセンター
• エッジ/マイクロデータセンター
• グリーンフィールド(新規建設)
• ブラウンフィールドアップグレードおよび拡大
データセンター事業者にとって、電力使用量の増加と温室効果ガス排出削減をどのように両立するかは、長期的な経営課題となっている。
再生可能エネルギー由来の電力調達が拡大する一方、太陽光や風力などの発電量は気象条件によって変動するため、電力系統との適切な接続、電圧管理、需給調整が重要になる。
変電所は、こうした電源構成の変化に対応するための重要なインフラである。将来的には、蓄電池システムや高度なエネルギー管理技術との連携により、電力品質の維持とエネルギー利用効率の向上が一層求められると考えられる。
脱炭素化への対応は、設備の環境性能だけでなく、データセンターの立地選定や長期的な電力調達戦略にも影響を与える見通しだ。
アジア太平洋地域では、クラウドサービスの普及、企業のデジタルトランスフォーメーション、AI関連投資を背景として、データセンター向け電力インフラの重要性が高まっている。
日本市場では、東京圏や大阪圏など既存のデータセンター集積地域における電力供給能力の確保が重要な課題となっている。一方、土地や電力インフラの条件によっては、地方への施設分散も事業戦略上の選択肢となる。
こうした状況では、変電所の建設費用だけでなく、送配電網への接続条件、設備納期、災害リスク、将来の増設可能性を総合的に評価する必要がある。
日本の重電メーカー、電気設備施工会社、エンジニアリング企業にとっては、データセンター専用の高信頼性受変電設備や関連サービスの提供が、今後の成長分野となる可能性がある。
• アメリカ
• カナダ
• メキシコ
• 西ヨーロッパ
• イギリス
• ドイツ
• フランス
• イタリア
• スペイン
• その地の西ヨーロッパ
• 東ヨーロッパ
• ポーランド
• ロシア
• その地の東ヨーロッパ
• 中国
• インド
• 日本
• オーストラリアおよびニュージーランド
• 韓国
• ASEAN
• その他のアジア太平洋
• サウジアラビア
• 南アフリカ
• UAE
• その他のMEA
• アルゼンチン
• ブラジル
• その他の南アメリカ
データセンター変電所市場の拡大は、電力機器メーカーの事業戦略にも影響を及ぼしている。ABB、Siemens Energy、Schneider Electric、Hitachi Energy、Eatonなどの電力関連企業は、変電設備や電力管理技術の分野で重要な事業基盤を有している。
今後、競争力を左右するのは、個々の機器性能だけではない。変圧器、開閉装置、保護システム、監視制御技術を組み合わせた総合的なソリューション提供能力が重要になる。
また、大型電力機器は製造能力や調達状況によって納期が左右されるため、サプライチェーンの安定性も重要な差別化要因となる。
データセンター開発事業者にとっては、設備の初期価格だけでなく、納入スケジュール、保守体制、将来の容量拡張への対応力を踏まえた調達判断が必要になるだろう。
データセンター変電所市場が2035年に263億米ドル規模へ拡大するという予測は、デジタルインフラ投資の重点がサーバーやネットワーク設備だけでなく、電力供給基盤へ広がっていることを示唆している。
今後の成長機会は、新設データセンター向けの変電所建設にとどまらない。既存施設の受電容量増強、老朽設備の更新、スマート監視システムの導入、電力損失の削減、再生可能エネルギーとの統合など、多様な投資需要が想定される。
一方で、送電網の容量不足、電力機器の長納期化、建設コストの上昇、電力料金の変動、規制対応などは、事業者が慎重に評価すべきリスクである。
日本企業にとって重要なのは、電力設備を単なる付帯設備ではなく、データセンター事業の成長余地を決定する戦略的資産として捉えることである。電力会社との早期協議、設備メーカーとの長期的な調達関係の構築、段階的な容量拡張を見据えた設計が、投資効率の向上につながる。
AI時代のデータセンター競争では、計算能力をどれだけ増やせるかに加え、その計算能力を支える電力をいかに安定的かつ効率的に確保できるかが、企業の競争優位性を左右する重要な要素となる。
• 日本の産業構造の変化は、将来の市場の発展にどのような影響を与える可能性があるか?
日本の産業構造がデジタル化・AI化へ移行するなか、データセンター変電所市場では「需要地に設備を建設する」という従来型の発想から、電力供給能力、系統余力、通信ネットワーク、脱炭素電源を一体的に評価した立地戦略への転換が進む可能性があります。経済産業省は、DXやGXの進展によってデータセンターや半導体工場などの電力需要が増加すると見込み、データセンターの立地と電力・通信インフラを効率的に連携させる「ワット・ビット連携」を推進しています。したがって、今後の変電所需要は単純なデータセンター床面積の増加だけではなく、AIワークロードの高密度化、大規模電力需要への対応、系統接続の制約、再生可能エネルギーとの組み合わせによって形成されると考えられます。
• 地域データセンターの拡張は、日本の変電所への投資優先順位を再定義することになるのだろうか?
日本のデータセンター立地はこれまで東京圏・大阪圏への集中度が高く、経済産業省によれば2023年時点で国内データセンターの約90%が面積ベースで東京圏と大阪圏に集中していました。しかし、災害リスク、土地・水資源、電力系統の余力、脱炭素電源へのアクセスを考慮すると、今後は地方への分散立地が重要なテーマになります。実際、2026年には北海道、秋田、宮城、栃木、茨城、富山、香川、福岡、鹿児島が「データセンター集積型」のGX戦略地域の有望地域として選定されており、これは変電設備メーカー、電力事業者、EPC企業、データセンター開発事業者にとって、都市圏以外での新たな電力インフラ投資機会を生み出す可能性があります。
• AIによる電力需要の変化は データセンター変電所の戦略的価値をどのように変えるのか?
生成AIや高性能コンピューティングの普及は、データセンターに求められる電力容量と電力品質の重要性を高め、変電所を単なる受電設備ではなく、データセンターの事業継続性と拡張性を左右する戦略的インフラへと位置付ける可能性があります。資源エネルギー庁は、データセンターや半導体工場の新増設などにより、日本の電力需要が今後増加に転じると見込んでおり、2025年度の需要電力量約8,034億kWhに対して2035年度は約8,461億kWhとする見通しも示しています。特にAI向け施設では、ラック密度の上昇や設備拡張に対応できる受変電容量、冗長性、電力品質、将来増設余地が投資判断に影響するため、変電所市場では初期導入規模だけでなく、長期的な負荷成長を見据えたモジュール型・高容量・高信頼性ソリューションの重要性が高まるとみられます。
• 日本のGX政策は、データセンターの変電所において、低炭素電力の利用を競争上の差別化要因にできるだろうか?
脱炭素化の進展は、データセンター変電所市場における設備仕様と立地選択の双方を変える可能性があります。日本では再生可能エネルギーや原子力などの脱炭素電源が地域によって偏在しており、データセンターの大規模需要地とクリーン電源の立地が必ずしも一致していません。そのため、経済産業省は脱炭素電源とデータセンターを効率的に結び付ける「ワット・ビット連携」を進めるとともに、電力系統に余裕のある地域へのデータセンター立地誘導や、変電所を含む系統整備の先行的・計画的な実施を重視しています。今後は、変電所メーカーやEPC事業者にとって、単に高電圧・大容量の設備を供給するだけでなく、再エネ電源との接続、電力損失の低減、効率性、拡張性、環境性能を組み込んだインフラ提案が競争上の差別化要因になる可能性があります。
• CEO、インフラ投資家、ビジネス戦略担当者は、データセンター変電所市場への進出に際し、どのような点に留意すべきか?
経営層やインフラ投資家がデータセンター変電所市場を評価する際には、データセンター建設件数や市場規模だけでなく、系統接続可能性、変電所新増設のリードタイム、地域別の電力余力、脱炭素電源へのアクセス、AIによる負荷密度の上昇、通信インフラとの同時整備、災害レジリエンスを総合的に見る必要があります。資源エネルギー庁も、大規模需要の効率的な系統整備やデータセンターを適地へ誘導する仕組み、適地での先行的・計画的な系統整備を検討しており、今後の市場では「どれだけ変電設備を売れるか」だけでなく、「どの地域で、どの電源と接続し、どの程度の将来負荷を支えられるか」が事業機会を決定する重要な判断軸になります。したがって、2035年に向けた市場成長を捉えるには、データセンター開発、電力系統増強、GX政策、AIインフラ投資を個別市場として見るのではなく、電力・通信・デジタルインフラが融合する新しい産業インフラ市場として捉えることが重要です。
Report Ocean株式会社は、市場調査およびコンサルティングの分野で、正確で信頼性の高い最新の調査データおよび技術コンサルティングを求める個人および企業に対して、7年以上にわたり高度な分析的研究ソリューション、カスタムコンaサルティング、深いデータ分析を提供するリーディングカンパニーです。我々は戦略および成長分析の洞察を提供し、企業の目標達成に必要なデータを提供し、将来の機会の活用を支援します。
私たちのリサーチスタディは、クライアントが優れたデータ駆動型の決定を下し、市場予測を理解し、将来の機会を活用し、私たちがパートナーとして正確で価値のある情報を提供することによって効率を最適化するのを助けます。私たちがカバーする産業は、テクノロジー、化学、製造、エネルギー、食品および飲料、自動車、ロボティクス、パッケージング、建設、鉱業、ガスなど、広範囲にわたります。
Report Oceanは、私たちのスキルをクライアントのニーズと統合し、適切な専門知識が強力な洞察を提供できると信じています。私たちの専門チームは、多国籍企業、製品メーカー、中小企業、またはスタートアップ企業を含むクライアントのビジネスニーズに最も効果的なソリューションを作成するために疲れ知らずに働いています。
名前 : 西カント
役職 : マーケティングヘッド
TEL : 03-6899-2648 | Fax: 050-1724-0834
インサイトIQ購読:https://www.reportocean.co.jp/insightsiq
E-mail : sales@reportocean.co.jp
Official Site URL : https://reportocean.co.jp/
Blog Sites : https://japaninsights.jp/
japan Blog Sites : https://note.com/jpreportocean
Commissioned Research : https://www.reportocean.co.jp/commissioned-research-services
Social Media :
LinkedIn : https://www.linkedin.com/company/reportoceanjapan/
Twitter : https://x.com/ReportOcean_JP
YouTube : https://shorturl.at/tkVpp
Facebook : https://shorturl.at/HoCKZ
購入前にこのレポートの詳細を問い合わせる: - https://www.reportocean.co.jp/industry-reports/data-center-substation-market
Zero Press のデータで見るこのリリース
- 配信元
- 株式会社レポートオーシャン(Zero Press 掲載 362 本)
- 配信サイト
- @Press
- カテゴリ
- 調査・レポート
- 直近 7 日の配信
- 調査・レポート 1,191 本 / 全体 11,309 本
Zero Press が取り込んだ配信データから自動集計しています。カテゴリ別・業界別のより詳しい分析は週間動向レポートで毎週公開しています。
このジャンルのリリースを書くときのガイド
-
スマート蛇口市場は2035年に41億8,000万米ドルへ|CAGR 6.22%で進むスマートホーム化と節水技術の進化
株式会社レポートオーシャン
-
グリーン建材市場は2035年に8億7,320万米ドルへ拡大、CAGR 10.48%で進む建設業界の脱炭素化と環境配慮型建材の需要拡大
株式会社レポートオーシャン
-
フォーリーカテーテル市場、2035年に31億6600万米ドルへ拡大予測|CAGR 5.32%、高齢化と尿路管理需要が成長を牽引
株式会社レポートオーシャン
-
カカオ繊維市場の2035年市場規模は8億1,500万米ドル、年平均成長率(CAGR)6.2%、機能性食品・栄養強化製品への応用拡大とカカオ副産物の有効活用が生み出す新たな事業機会
株式会社レポートオーシャン
-
バゲット成形機の世界市場(2026年~2032年)、市場規模(縦型バゲット成形機、横型バゲット成形機)・分析レポートを発表
株式会社マーケットリサーチセンター
-
自動組立ステーションの世界市場(2026年~2032年)、市場規模(完全自動ステーション、半自動ステーション)・分析レポートを発表
株式会社マーケットリサーチセンター
-
塩化メチルアンモニウムの世界市場(2026年~2032年)、市場規模(工業用グレード(98~99%)、医薬品用グレード(99~99.9%)、電子用グレード(>99.9%))・分析レポートを発表
株式会社マーケットリサーチセンター
-
日本の家具市場:動向、成長、および競争に関するインサイト(2026年~2034年)
Yoshio
-
OrcaRouterのサイバーセキュリティチーム、OrcaCyber、PHPの重大なRCE脆弱性「PHP2Shell」の調査結果と防御検証ツールを公開
FlashLabs株式会社
-
【2026年版】ブランド認知を育てるデザイン活用ガイドを無料公開
株式会社くるみバディ
-

機内持ち込み「合計7kgまで」で荷物はあと何kg入る? スーツケースブランドVELSKYF、Sサイズ4モデルの本体の重さと入れられる荷物の目安を公開
ものねる株式会社
-
【名城大学・女子駅伝部】10月25日(日)の「第44回全日本大学女子駅伝対校選手権大会」出場を学長らに報告
学校法人 名城大学
-

八木莉可子さんが1人3役で魅せる!パンがチョコに「乗っ取られちゃった!?」 「おっとり・元気・クール」の3キャラで、3つの食感チョコパンに悶絶! 新TVCM「本気のチョコがけパン」篇 10月20日(火)から放映開始
株式会社ファミリーマート
-
ロマンチック中毒、NEW Digital Single「Shelter」が10月28日(水)に配信決定!
株式会社クラウドナイン
-
土ドラ『再生のウズメ』イモトアヤコ 第4話では選挙の“ウグイス嬢”に挑戦!?「前に進むことだけが再生じゃない」大原梓が語るウズメの魅力 市毛良枝が「救ちゃん」に頼みたいこととは? 現場のマイルールも!
東海テレビ放送株式会社
-
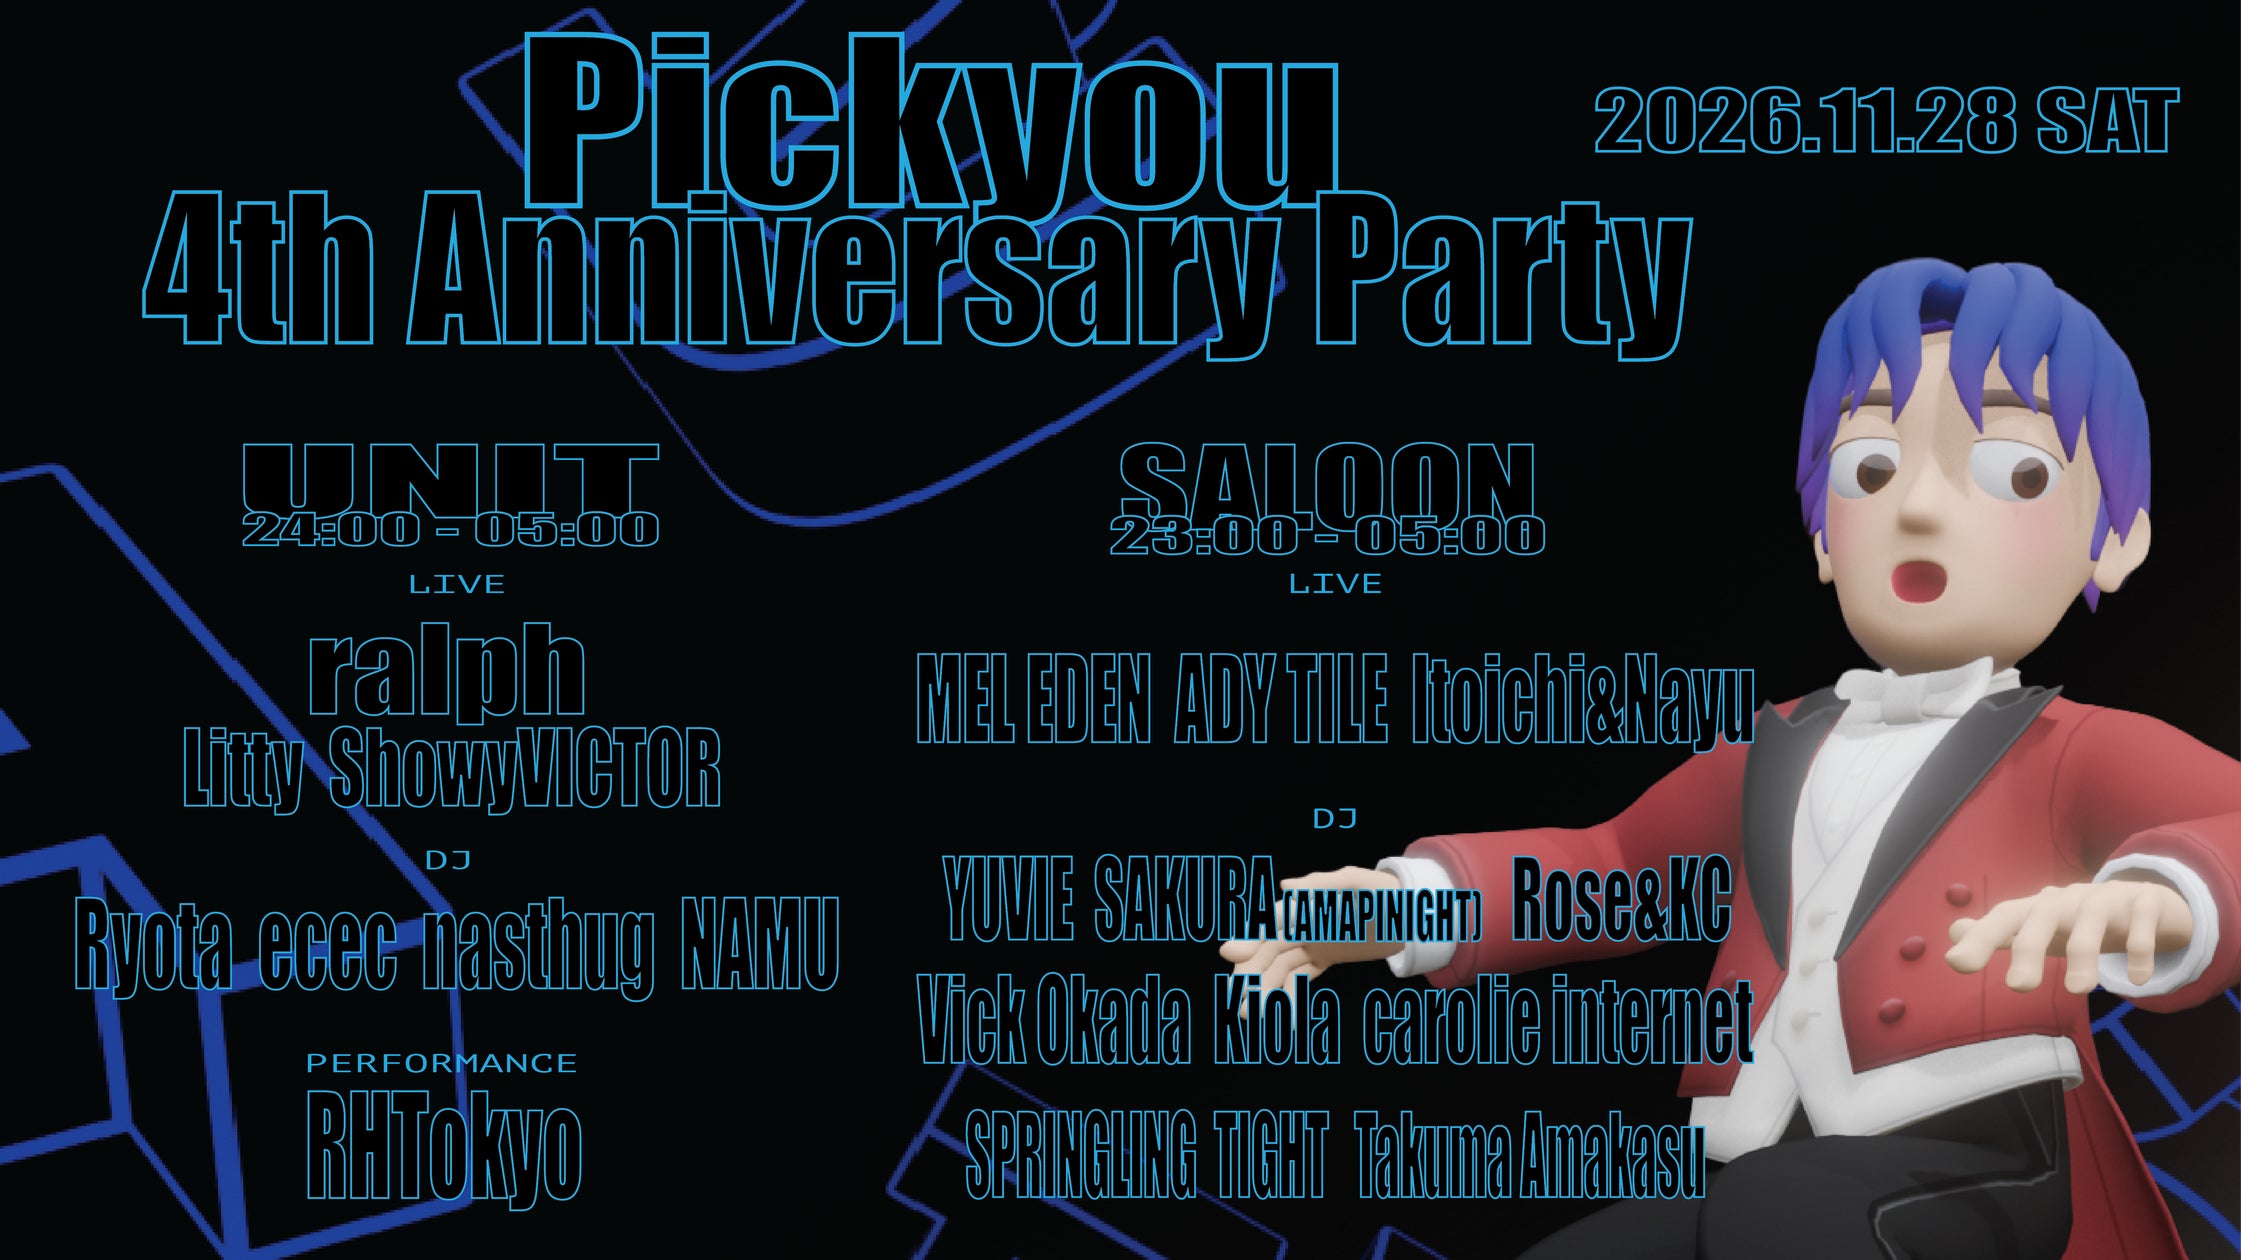
株式会社ピックユー、サービス開始4周年を記念した「Pickyou 4th Anniversary Party」を代官山UNIT・SALOONにて開催
株式会社ピックユー