 Zero
導電性アルミ箔粘着テープ市場規模マップ+シェア+フレームワーク
LPI世界導電性アルミ箔粘着テープレポートによると、2025年の世界導電性アルミ箔粘着テープ市場規模は299.98百万ドルであり、2026年には320.80百万ドル、2032年には489.59百万ドル...
LP Informationが@Pressで配信したプレスリリースの原文を、Zero Press が転載して掲載しています。
LP Informationはこのほど、「世界導電性アルミ箔粘着テープ市場の成長予測2026~2032」を発表し、製品定義、市場規模、製品構成、用途、競争環境、地域分布、産業チェーンの変化について調査しています。電子機器の高周波・高速化、小型化、高集積化が進む中、電磁両立性、接地導通、静電気対策に対する要求が高まっています。導電、接着、シールド機能を兼ね備えた電子機能材料として、導電性アルミ箔粘着テープは民生用電子機器、通信機器、自動車電子機器、産業用電子機器などで安定した需要を形成しています。
導電性アルミ箔粘着テープは、アルミ箔を導電・電磁シールド基材とし、片面または両面に導電性感圧接着剤を塗布し、通常は剥離紙を組み合わせて供給される電子機能性粘着テープです。「導電性」とは、アルミ箔基材そのものに加えて粘着層にも導電性があり、金属筐体、シールドカバー、プリント基板の接地点、その他の導電部品に貼り付けた際に、粘着層を介して厚さ方向の電気的接続を形成できることを意味します。
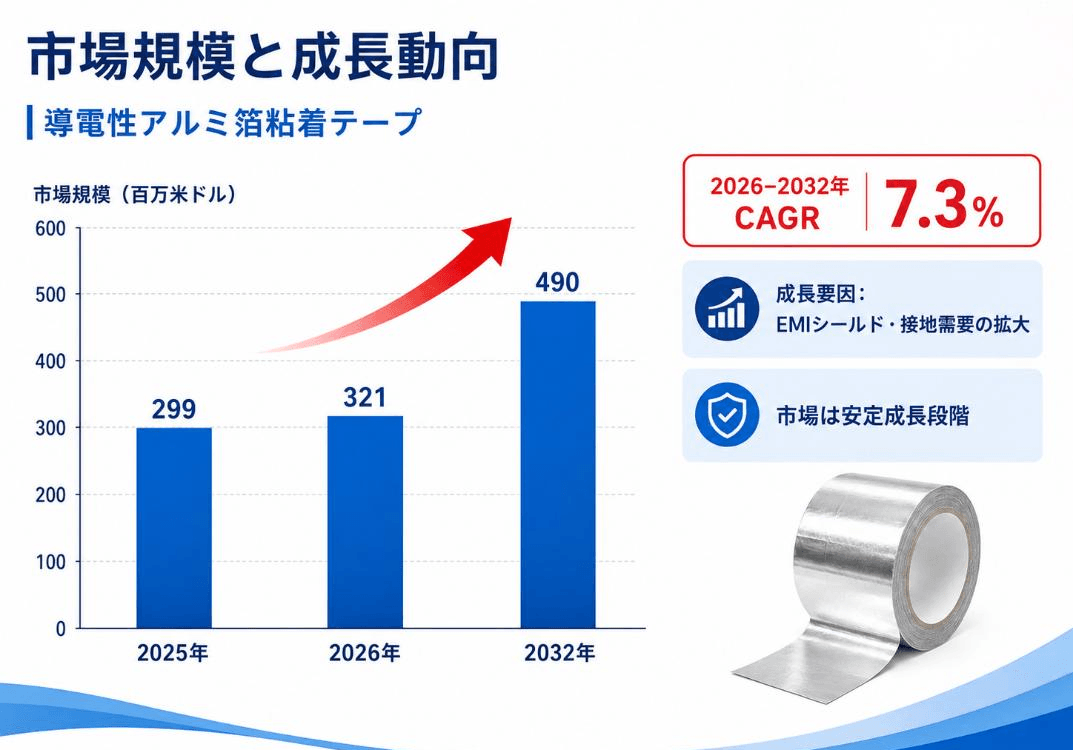
LP Informationの初期調査によると、2025年の世界の導電性アルミ箔粘着テープ市場規模は約US$299 Millionで、2026年には約US$321 Million、2032年には約US$490 Millionに達し、2026~2032年の年平均成長率は約7.3%になると予測されています。この市場規模は主に、アルミ箔基材と導電性感圧接着剤を組み合わせ、電子・電気システムにおける導電接続、接地、静電気放電、EMI/RFIシールドに使用される片面粘着型および両面粘着型製品を対象としています。需要面では、民生用電子機器の高集積化、通信機器の高周波化、自動車電子機器の普及拡大、産業用電子機器における電磁両立性要求の高度化が市場成長を支えています。供給面では、導電性能、接着信頼性、耐熱性、製品品質の一貫性、精密加工への適応性を中心とした改善が進み、アジアメーカーも現地供給、カスタマイズ対応、コスト管理を通じて競争力を強化しています。全体として、市場は成熟した技術基盤の上で安定成長段階にあり、今後の増加需要は主に通信機器、自動車電子機器、高密度民生用電子機器、産業用電子機器から生まれるとみられます。
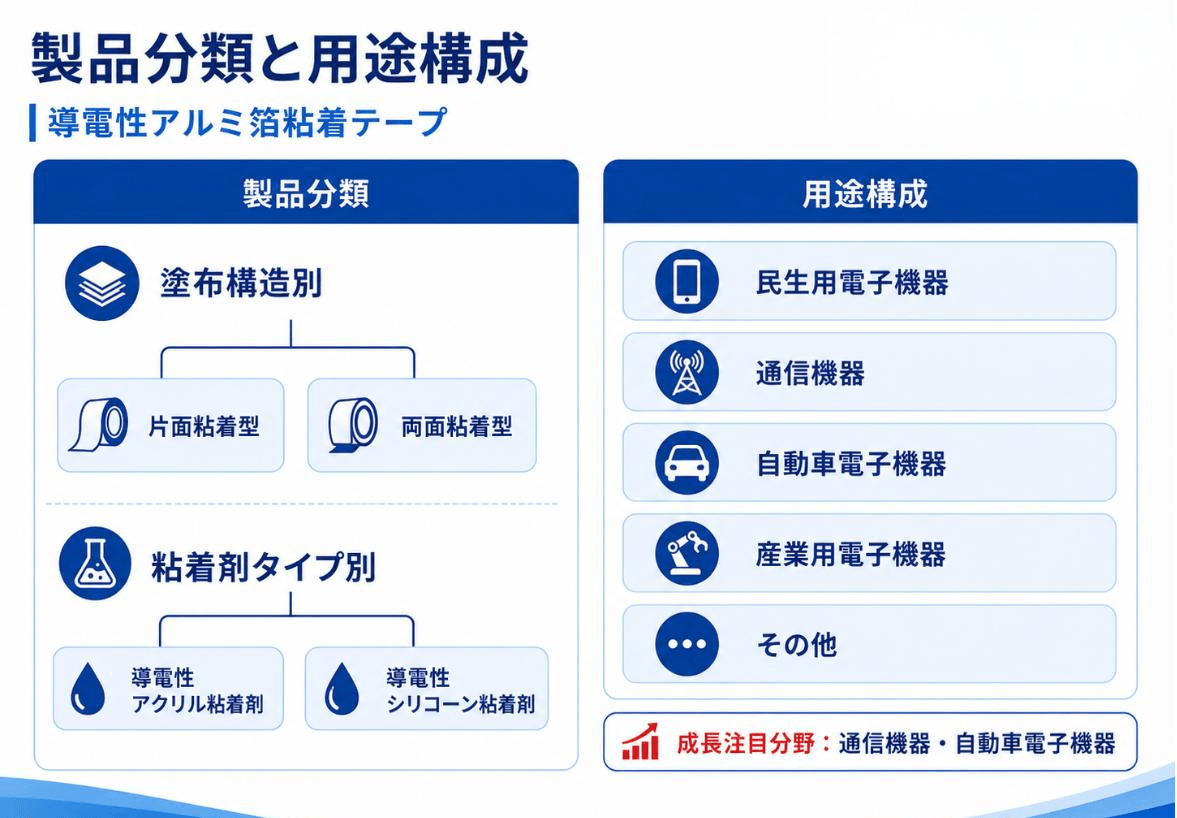
製品タイプでは、導電性アルミ箔粘着テープは粘着剤の塗布構造と粘着剤タイプの2つの観点から分類できます。塗布構造別では片面粘着型と両面粘着型に分けられ、片面粘着型はアルミ箔の片側に導電性粘着層を設け、両面粘着型はアルミ箔の両側に導電性粘着層を設けることで、それぞれ異なる接着構造と導電接続ニーズに対応します。粘着剤タイプ別では、導電性アクリル粘着剤と導電性シリコーン粘着剤に分類され、接着性能、耐熱性能、使用条件などに違いがあります。電子機器の構造がよりコンパクトになり、導電接続の信頼性要求が高まる中、製品開発では導電性能と接着性能のバランスが一段と重視されています。
用途別では、民生用電子機器、通信機器、自動車電子機器、産業用電子機器、その他に分類されます。民生用電子機器は主要需要分野の一つであり、各種電子端末内部のシールド、接地、静電気放電対策に使用されます。通信機器では、高周波環境における導電接続と電磁シールド性能への要求がより高くなっています。自動車電子機器では、車載電子システムの増加に伴い、導電・シールド材料への需要が拡大しています。産業用電子機器では、産業制御機器、電源設備、自動化設備、その他の電子システムが主要用途となります。全体として、民生用電子機器が安定した基礎需要を形成する一方、通信機器と自動車電子機器は今後比較的高い成長が期待される分野です。
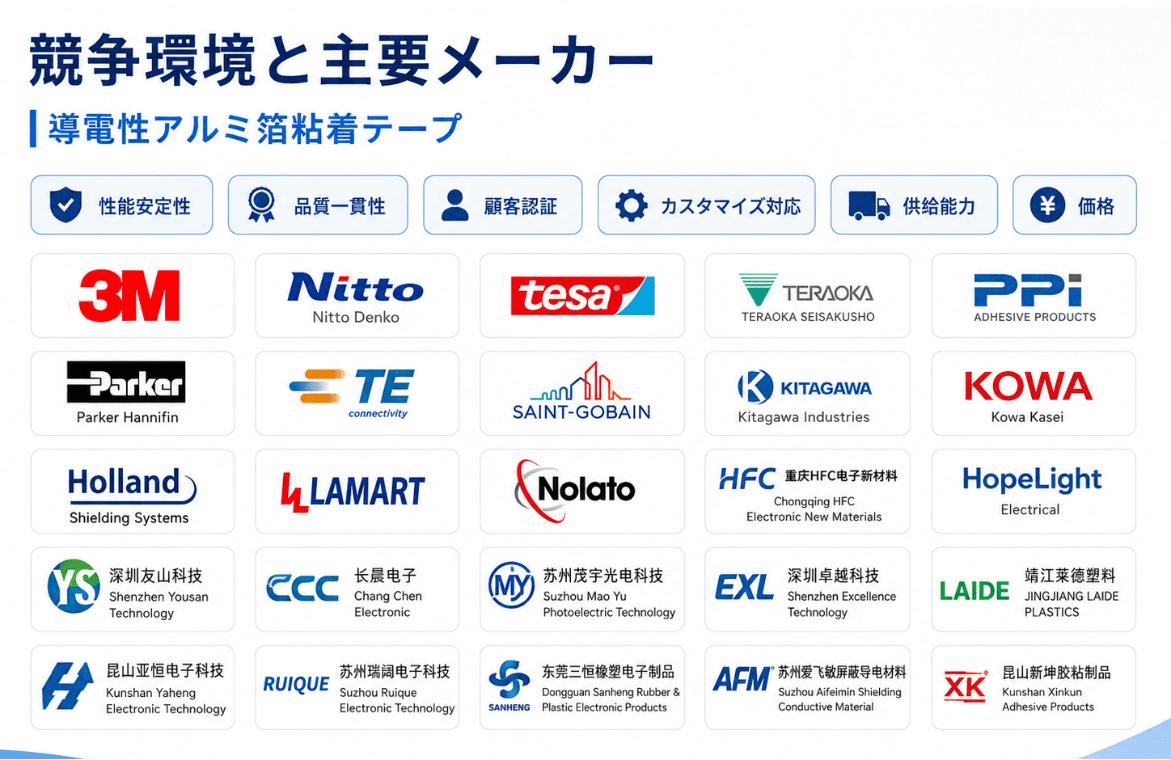
LP Informationの調査整理によると、世界の導電性アルミ箔粘着テープ市場の代表的なメーカーには、3M、Nitto Denko、Tesa、Teraoka Seisakusho、PPI Adhesive Products、Parker Hannifin、TE Connectivity、Saint-Gobain、Kitagawa Industries、Kowa Kasei、Holland Shielding Systems、Lamart、Nolato、Chongqing HFC Electronic New Materials、Hopelight Electrical、Shenzhen Yousan Technology、Chang Chen Electronic、Suzhou Mao Yu Photoelectric Technology、Shenzhen Excellence Technology、JINGJIANG LAIDE PLASTICS、Kunshan Yaheng Electronic Technology、Suzhou Ruique Electronic Technology、Dongguan Sanheng Rubber & Plastic Electronic Products、Suzhou Aifeimin Shielding Conductive Material、Kunshan Xinkun Adhesive Productsなどがあります。代表的な企業は米国、日本、ドイツ、アイルランド、フランス、オランダ、スウェーデン、台湾、中国本土に分布しており、国際メーカーとアジアの地域サプライヤーが共存するグローバルな供給構造を形成しています。
世界の導電性アルミ箔粘着テープ市場には多くの企業が参入しており、大手国際材料メーカー、電子用粘着テープ・シールド材料の専門メーカー、中国の現地メーカーが共存する競争構造となっています。市場集中度は全体として中程度です。第1グループは、グローバルな事業基盤と電子材料分野での事業力を持つ国際メーカーが中心で、第2グループは粘着テープ、EMIシールド材料、電子機能材料の専門メーカーが中心です。また、中国メーカーも重要な地域供給勢力を形成しています。現在の競争軸は、製品性能の安定性、品質の一貫性、顧客認証、カスタマイズ対応、供給能力、価格などです。今後、民生用電子機器、通信機器、自動車電子機器、産業用電子機器の需要拡大に伴い、製品信頼性、顧客対応力、量産供給能力の重要性がさらに高まるとみられます。
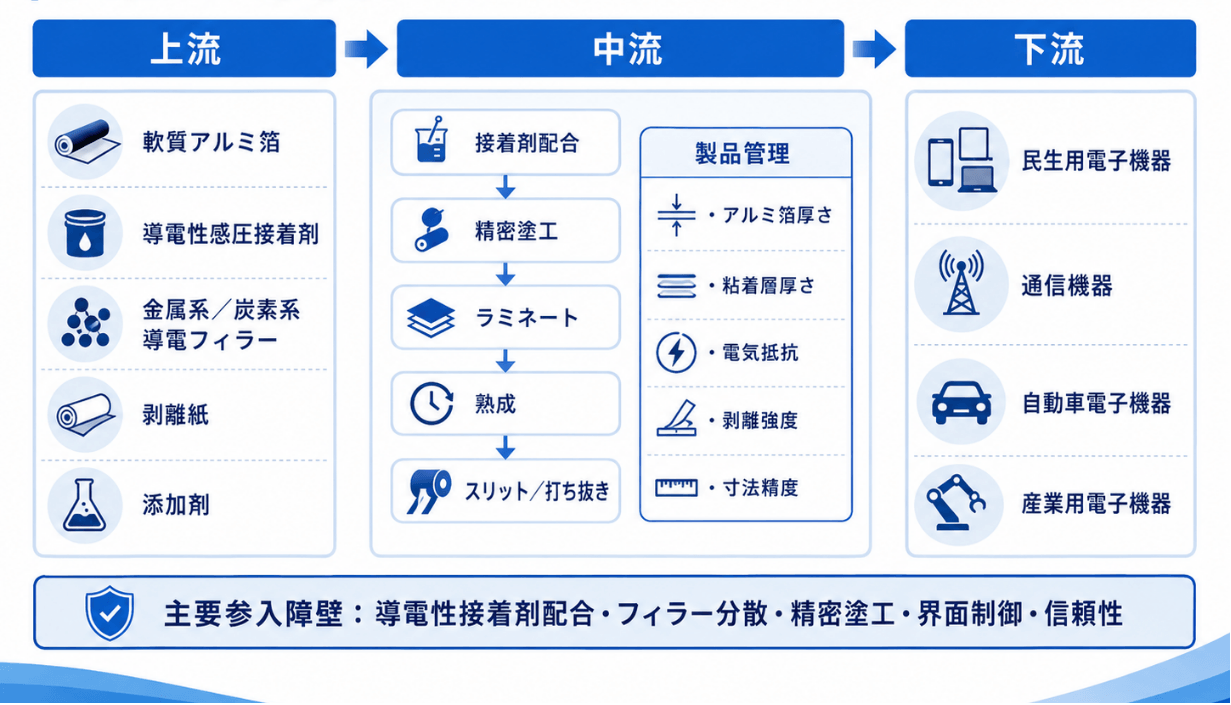
導電性アルミ箔粘着テープの上流には、軟質アルミ箔、導電性感圧接着剤、金属系または炭素系導電フィラー、剥離紙、関連添加剤などがあります。製造工程には、接着剤の配合、精密塗工、ラミネート、熟成、スリット、打ち抜きなどの工程と関連設備が含まれます。中流メーカーはアルミ箔基材と導電性粘着層を複合し、顧客要求に応じてアルミ箔厚さ、粘着層厚さ、総厚さ、電気抵抗、剥離強度、寸法、表面清浄度などを管理し、最終的にロール、シート、打ち抜き加工品などの形態で供給します。下流用途は主に民生用電子機器、通信機器、自動車電子機器、産業用電子機器であり、金属部品間の導電接続、電磁シールド、接地、静電気放電などに使用されます。
この業界の主な参入障壁は、導電性粘着剤の配合、導電フィラーの分散、精密塗工、アルミ箔と粘着層の界面管理、製品品質の一貫性、長期信頼性などにあります。アルミ箔の厚さと表面状態、粘着剤の配合、フィラーの分散状態は、製品の電気抵抗、剥離強度、耐熱性能に直接影響するため、メーカーには導電性能、接着性能、加工性、信頼性の安定したバランスが求められます。電子製品の小型化、高集積化、自動組立が進む中、サプライチェーンでは厚さ管理、寸法精度、ロール品質の一貫性、打ち抜き加工への適応性に対する要求が高まっています。同時に、下流顧客は供給安定性、現地サービス、迅速なカスタマイズをより重視するようになっており、材料配合、精密塗工、量産能力を持つメーカーに新たな市場機会をもたらしています。
Zero Press のデータで見るこのリリース
- 配信元
- LP Information(Zero Press 掲載 193 本)
- 配信サイト
- @Press
- カテゴリ
- 調査・レポート
- 直近 7 日の配信
- 調査・レポート 1,242 本 / 全体 13,929 本
Zero Press が取り込んだ配信データから自動集計しています。カテゴリ別・業界別のより詳しい分析は週間動向レポートで毎週公開しています。
このジャンルのリリースを書くときのガイド
-
AI人感センサーの世界市場(2026年~2032年)、市場規模(サイドマウント型、トップマウント型)・分析レポートを発表
株式会社マーケットリサーチセンター
-
ディップ型ラジアルリード付きMLCCの世界市場(2026年~2032年)、市場規模(温度補償型、温度安定性)・分析レポートを発表
株式会社マーケットリサーチセンター
-
AI用玩具用チップの世界市場(2026年~2032年)、市場規模(音声チップ、ビジョンチップ、エッジAI学習チップ)・分析レポートを発表
株式会社マーケットリサーチセンター
-
【最新予測】ポリエチレングリコール系誘導体市場規模、2026年に1714百万米ドルへ|年平均成長率5.4%で推移予測
QY Research株式会社
-
【講演レポート】「生き残る運送会社を目指す 第一回TUNAGロジ説明会」に船井総研サプライチェーンコンサルティングのコンサルタントが登壇しました(主催:株式会社スタメン様)
株式会社船井総研サプライチェーンコンサルティング
-
担当の鍼灸師は毎回同じ人(指名制)が良い?
株式会社和美茶美
-
ミュージカル『せれまほ』公演記念トークショーを無料開催!神志那結衣、舟木健、小林翔汰、田中海咲が登壇
株式会社HIKE
-
雨の日の沖縄旅行、予定変更で「何をする?」雨音と香りに包まれる美容サロン「侘寂-wabisabi-」という新しい過ごし方
株式会社Human Creation
-
旅のワクワクを持ち歩こう◎ピクサーキャラクターデザインの多機能パスポートカバーを株式会社PGAが9/18(金)発売
株式会社PGA
-
シリーズ最新作『Castlevania: Belmont’s Curse』が「日本ゲーム大賞 2026」フューチャー部門を受賞!
株式会社コナミデジタルエンタテインメント
-
ノジマTリーグ 2026-2027 公式戦 9月20日開催 京都カグヤライズ vs 日本ペイントマレッツ 対戦オーダー発表
一般社団法人Tリーグ
-
【千葉・香取】敬老の日、孫から祖父母へ“お風呂の贈りもの”。かりんの湯で家族の時間をつなぐ「バスボムづくり」を9月21日開催
株式会社ザファーム