 Zero
軍事グレードのドローンマーケットリサーチ:調査方法・市場動向・業界規模
LPI世界軍事グレードのドローンレポートによると、2025年の世界軍事グレードのドローン市場規模は13629百万ドルであり、2026年には14512百万ドル、2032年には22023.99百万ドルに増...
LP Informationが@Pressで配信したプレスリリースの原文を、Zero Press が転載して掲載しています。
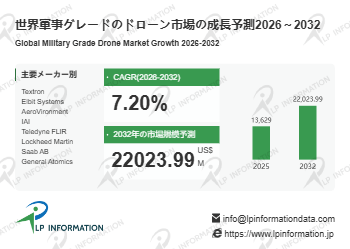
LP Informationは、業界レポート「世界軍事グレードのドローン市場の成長予測2026~2032」を発表しました。本レポートでは、軍事グレードの無人航空システムについて、製品定義、技術開発、市場規模、競争環境、用途分野、地域構造およびサプライチェーン変化を総合的に分析しています。本稿では、偵察、指揮、監視および統合ミッション用途における需要変化、技術進化、供給網の機会に注目しています。
軍事グレードのドローンとは、防衛、安全保障、軍事任務遂行および戦場情報取得に使用される無人航空システムを指します。一般的に、無人航空機プラットフォーム、ミッションペイロード、飛行制御システム、通信リンク、地上制御システムおよび関連支援設備から構成され、遠隔操作、自律飛行、多用途対応、複雑環境での運用能力などの特徴を備えています。
主な機能には、目標偵察、情報収集、戦場監視、通信中継、指揮支援および統合作戦支援などがあり、陸軍、海軍、空軍、国境警備、海洋監視、軍事訓練など幅広い分野で利用されています。
人工知能、自律航法、高性能センサー、衛星通信および先進複合材料技術の発展により、軍事ドローンは従来型の遠隔操作機器から、インテリジェント化・ネットワーク化された防衛システムへ進化しています。
LP Information初期調査によると、2025年の世界軍事グレードのドローン市場規模は約136.29億米ドルであり、2032年には約220.23億米ドルに達すると見込まれます。2026年から2032年までの年平均成長率(CAGR)は約7.20%です。本市場規模は、軍事任務向け固定翼ドローン、マルチロータードローン、垂直離着陸(VTOL)ドローンおよび関連システム統合需要を対象としています。
市場成長の主な要因は、防衛装備近代化、無人化戦闘システムの発展、インテリジェント監視需要の増加および軍事装備更新です。供給側では、主要企業が長時間飛行プラットフォーム、自律制御技術、高性能ミッションペイロード、安全通信技術およびシステム統合能力への投資を強化しています。
軍事グレードのドローン産業は、大規模配備段階からインテリジェント化・体系化された防衛応用段階へ移行しています。今後の市場成長は、高性能長時間飛行型ドローン、戦術型無人システム、ドローンスウォーム技術および多領域協調作戦システムによって牽引されると考えられます。
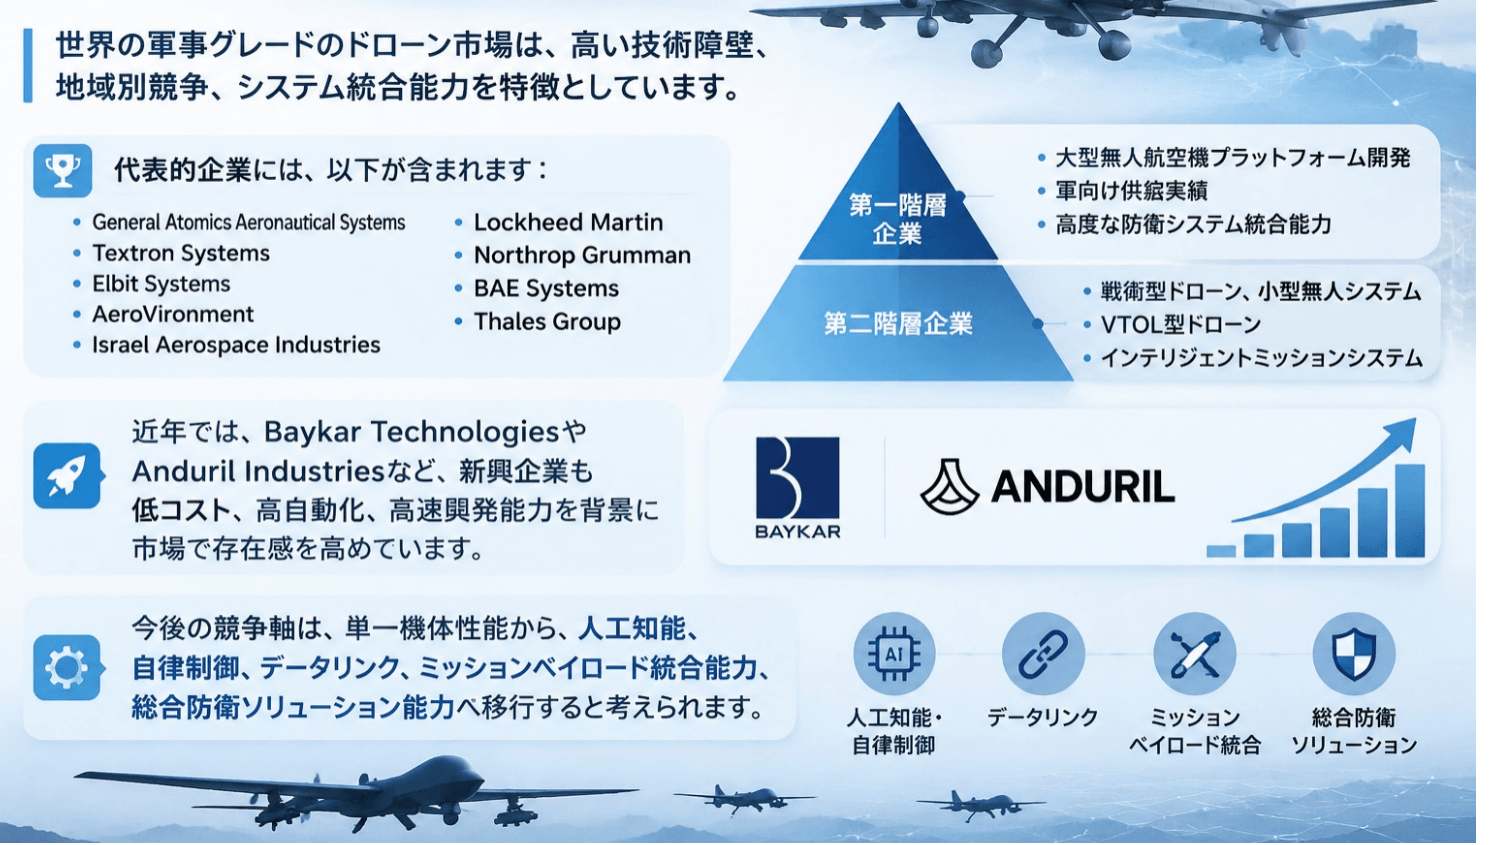
世界の軍事グレードのドローン市場は、高い技術障壁、地域別競争、システム統合能力を特徴としています。代表的企業には、General Atomics Aeronautical Systems、Textron Systems、Elbit Systems、AeroVironment、Israel Aerospace Industries、Lockheed Martin、Northrop Grumman、BAE Systems、Thales Groupなどがあります。
第一階層企業は、大型無人航空機プラットフォーム開発、軍向け供給実績、高度な防衛システム統合能力を持つ企業が中心です。第二階層企業は、戦術型ドローン、小型無人システム、VTOL型ドローンおよびインテリジェントミッションシステムに注力しています。
近年では、Baykar TechnologiesやAnduril Industriesなど、新興企業も低コスト、高自動化、高速開発能力を背景に市場で存在感を高めています。
今後の競争軸は、単一機体性能から、人工知能、自律制御、データリンク、ミッションペイロード統合能力、総合防衛ソリューション能力へ移行すると考えられます。
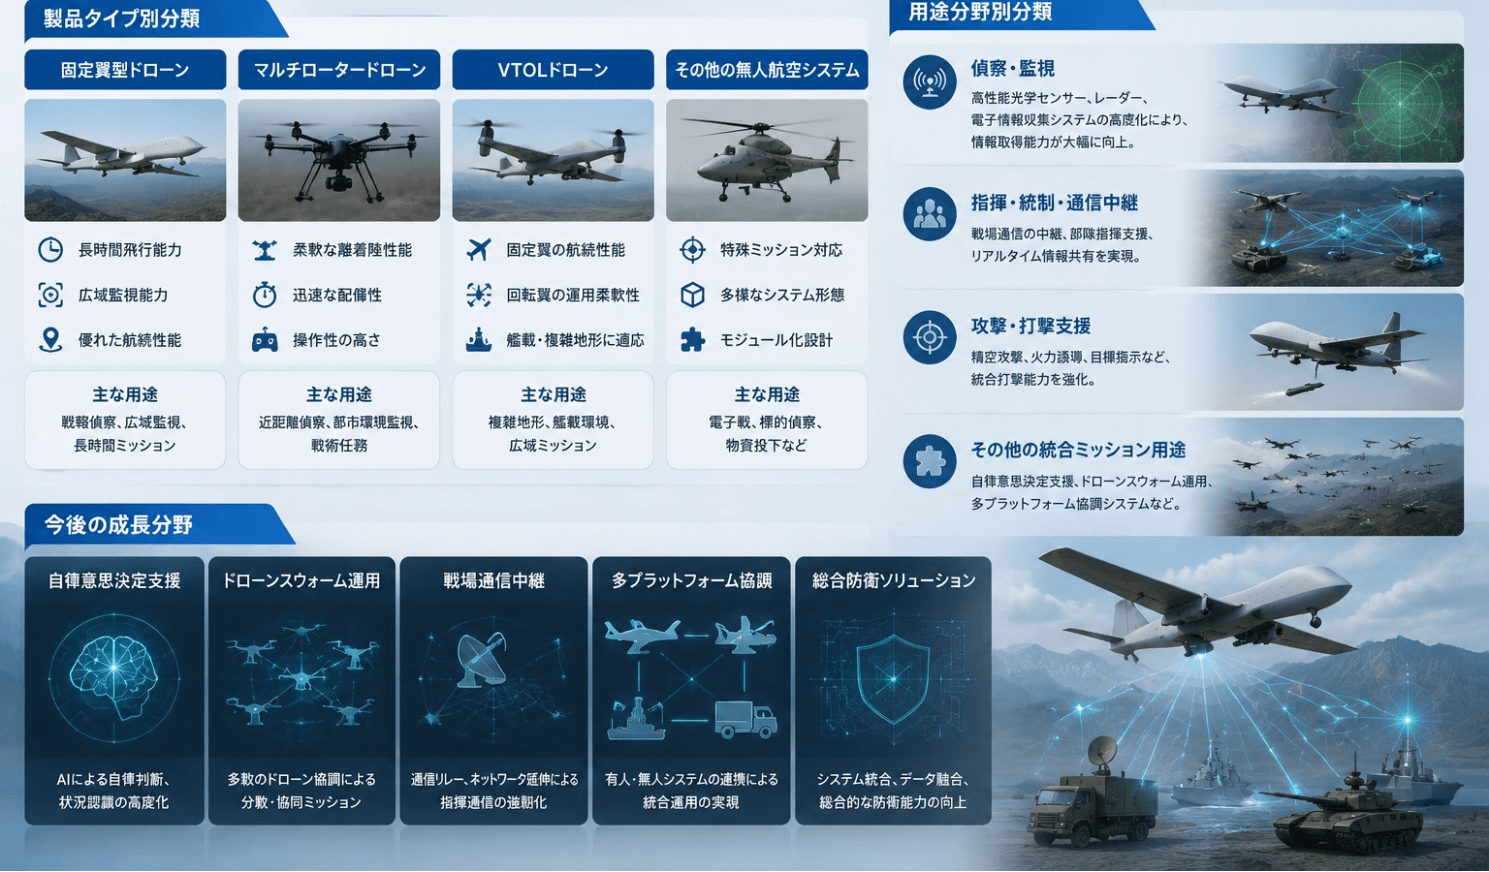
軍事グレードのドローンは、主に製品タイプと用途分野によって分類されます。
製品タイプ別では、固定翼型ドローン、マルチロータードローン、垂直離着陸(VTOL)ドローンおよびその他の無人航空システムに分類されます。固定翼型ドローンは、長時間飛行能力、広域監視能力、優れた航続性能を特徴としており、戦略偵察、広域監視、長時間ミッションに広く利用されています。マルチロータードローンは、柔軟な離着陸性能、迅速な配備性、操作性の高さを備え、近距離偵察、都市環境監視、戦術任務などで活用されています。VTOL型ドローンは、固定翼型の航続性能と回転翼型の運用柔軟性を組み合わせ、複雑な地形や艦載環境などでの利用拡大が期待されています。
用途別では、偵察、指揮、監視およびその他の統合ミッション用途に分類されます。現在、偵察および監視用途は軍事ドローン市場における最も成熟した分野であり、高性能光学センサー、レーダー、電子情報収集システムなどの高度化により情報取得能力が向上しています。今後の成長分野としては、自律意思決定支援、ドローンスウォーム運用、戦場通信中継、多プラットフォーム協調システムなどが注目されています。
世界の軍事グレードのドローン産業は、北米、欧州、中国、中東およびアジア太平洋地域を中心に発展しています。
北米地域では、航空宇宙産業基盤、防衛産業サプライチェーン、軍事装備調達システムが成熟しており、大型長時間飛行型無人航空機、高性能ミッションシステム、先進的な無人作戦技術において世界をリードしています。米国企業は大型プラットフォーム、人工知能、自律制御、センサー統合分野で高い競争力を維持しています。
欧州では、航空宇宙、防衛電子、システム統合分野における長年の技術蓄積を背景に、戦術型無人航空機、監視システム、総合防衛装備分野で競争力を形成しています。
中国では、中国航空工業集団有限公司、中国航天科技集団有限公司、中国航天科工集団有限公司などを中心に、無人航空プラットフォーム、飛行制御システム、センサー、通信技術および製造能力を含む比較的完全な産業体系が形成されています。
中東地域では、安全保障需要、防衛装備近代化、国境監視需要の拡大により軍事ドローン導入が進んでいます。アジア太平洋地域では、地域安全環境の変化、軍事近代化投資、無人システム需要増加により、今後の成長余地が大きい市場となっています。
今後の地域競争では、単なる製品供給能力だけではなく、部品供給網、技術自主性、現地サービス能力および総合システム提供能力が重要な競争要素になります。
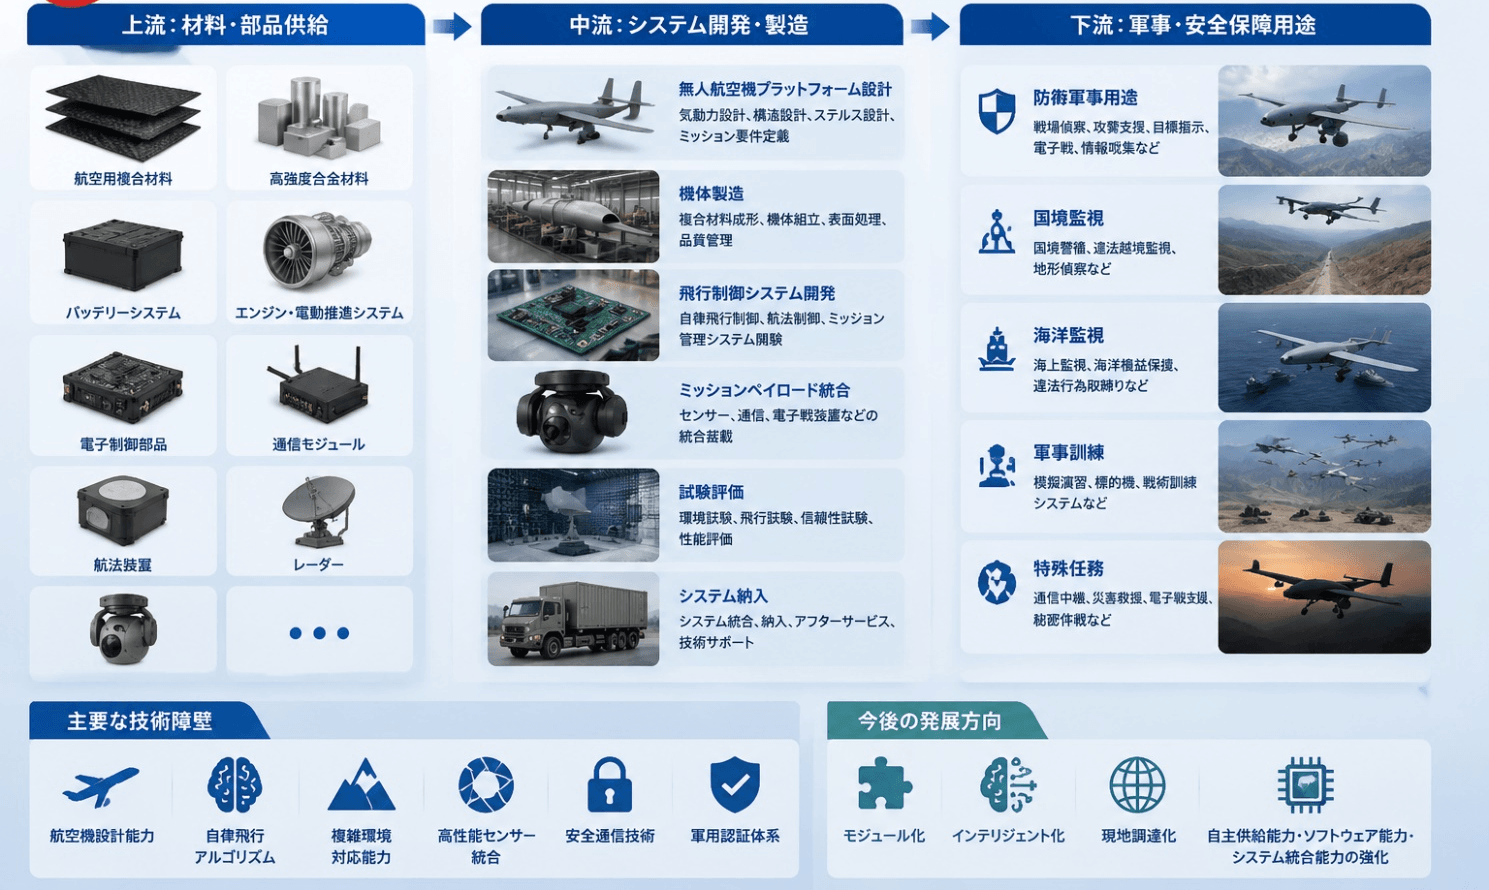
軍事グレードのドローン産業チェーンは、上流材料・部品供給、中流システム開発・製造、下流軍事・安全保障用途から構成されています。上流には、航空用複合材料、高強度合金材料、バッテリーシステム、エンジン・電動推進システム、電子制御部品、通信モジュール、航法装置、レーダー、光電センサーなどの主要部品分野があります。中流では、無人航空機プラットフォーム設計、機体製造、飛行制御システム開発、ミッションペイロード統合、試験評価およびシステム納入が行われています。下流では、防衛軍事用途、国境監視、海洋監視、軍事訓練、特殊任務などで活用されています。
軍事グレードのドローン産業における主要な技術障壁は、航空機設計能力、自律飛行アルゴリズム、複雑環境対応能力、高性能センサー統合、安全通信技術および軍用認証体系です。今後、産業チェーンはモジュール化、インテリジェント化、現地調達化の方向へ進展すると予想され、重要部品の自主供給能力、ソフトウェア能力、システム統合能力が企業競争力を左右する重要要素になります。
Zero Press のデータで見るこのリリース
- 配信元
- LP Information(Zero Press 掲載 193 本)
- 配信サイト
- @Press
- カテゴリ
- 調査・レポート
- 直近 7 日の配信
- 調査・レポート 1,246 本 / 全体 13,916 本
Zero Press が取り込んだ配信データから自動集計しています。カテゴリ別・業界別のより詳しい分析は週間動向レポートで毎週公開しています。
このジャンルのリリースを書くときのガイド
-
世界のスマートパレット四方向シャトル市場動向、年平均成長率6.5%で拡大継続2026-2032
QY Research株式会社
-
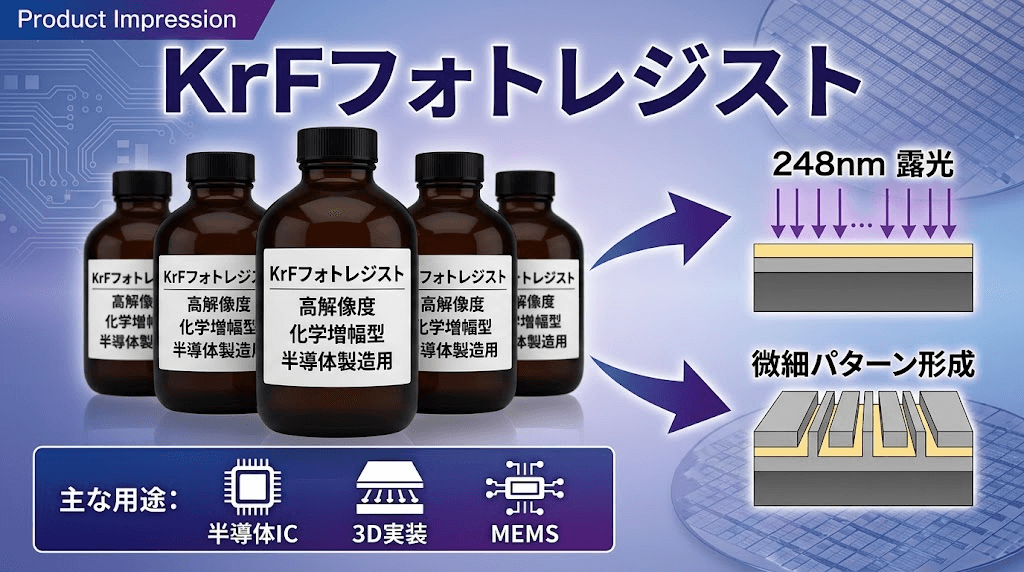
KrFフォトレジスト市場分析レポート:2026年908百万米ドル規模、成長率8.7%推移
QY Research株式会社
-
データセンター向けサーバーメモリの世界市場(2026年~2032年)、市場規模(ソリッドステートドライブ(SSD)、メモリモジュール)・分析レポートを発表
株式会社マーケットリサーチセンター
-
高純度オルリスタット原薬のキラル全合成市場調査報告書:世界の産業現状、競合分析、シェア、規模、動向2026-2032年の予測
QY Research株式会社
-
ウェーハ平坦度測定装置市場規模分析レポート:2026年は345百万米ドルに到達予測
QY Research株式会社
-
充放電試験装置市場分析レポート:2026年769百万米ドル規模、成長率7.09%推移
QY Research株式会社
-

ジェトロ岡山でグローバル人材育成特別コース特別セミナー「世界へ売り込む!岡山県産品グローバル展開ワークショップ」を開催しました
岡山大学
-

10月17・18日に横浜みなとみらいで開催
ヨコハマきのこ大祭
-

文部科学省「令和8年度『地域構想推進プラットフォーム』構築等推進事業」に採択~ユース参画で創る地域未来・産学官金言連携による「おかやま地域未来共創プラットフォーム」の完全自走化モデル構築~
岡山大学
-
岩橋玄樹、初のバンドツアー完走 東京公演をTBSチャンネル1で独占放送
株式会社テイチクエンタテインメント
-
淡路島の一棟貸しヴィラ、サウナの隣にジェットバス 温めたプールまで数歩、1日1組限定の貸切テラス 最大8名様まで「THE BOXY AWAJI」
株式会社ぷらど
-
AIコンピューティングサーバー用PCBの世界市場(2026年~2032年)、市場規模(20~30層、30層以上)・分析レポートを発表
株式会社マーケットリサーチセンター