 Zero
「不動産も借入も増えた。財布の現金は?」元銀行マン×不動産特化税理士が“税引後の手残り”から考える収益化済み民泊M&Aセミナーを8月29日開催
「不動産も借入も増えた。財布の現金は?」元銀行マン×不動産特化税理士が“税引後の手残り”から考える収益化済み民泊M&Aセミナーを8月29日開催 株式会社ファイナンスアイのプレスリリース
株式会社ファイナンスアイがPR TIMESで配信したプレスリリースの原文を、Zero Press が転載して掲載しています。
株式会社ファイナンスアイ(本社:大阪府大阪市、代表取締役:田中琢郎)が運営する「田中の民泊投資」は、2026年8月29日(土)13:00より、会社員の副業、不動産投資、民泊開業、民泊M&Aなどに関心を持つ方を対象とした無料セミナーを開催します。
今回のテーマは、「不動産も増えた。借入も増えた。その結果、自分の財布に残る現金はいくら増えたのか?」です。
登壇するのは、元銀行マンで民泊M&A・資金調達支援を行う株式会社ファイナンスアイ代表・田中琢郎と、不動産会社での実務経験を持ち、自身も不動産オーナーとして投資を実践するサザン税理士事務所代表・溝口明利税理士。銀行融資・M&Aの視点と、不動産・税務・税引後キャッシュフローの視点から、「資産を増やすこと」と「自由に使える現金を増やすこと」は同じなのかを考えます。
日時:2026年8月29日(土)20:00
形式:オンラインZOOM
日時:2026年8月25日(火)20:00
形式:オンラインZOOM
不動産は増えた。借入も増えた。では「財布の現金」は?
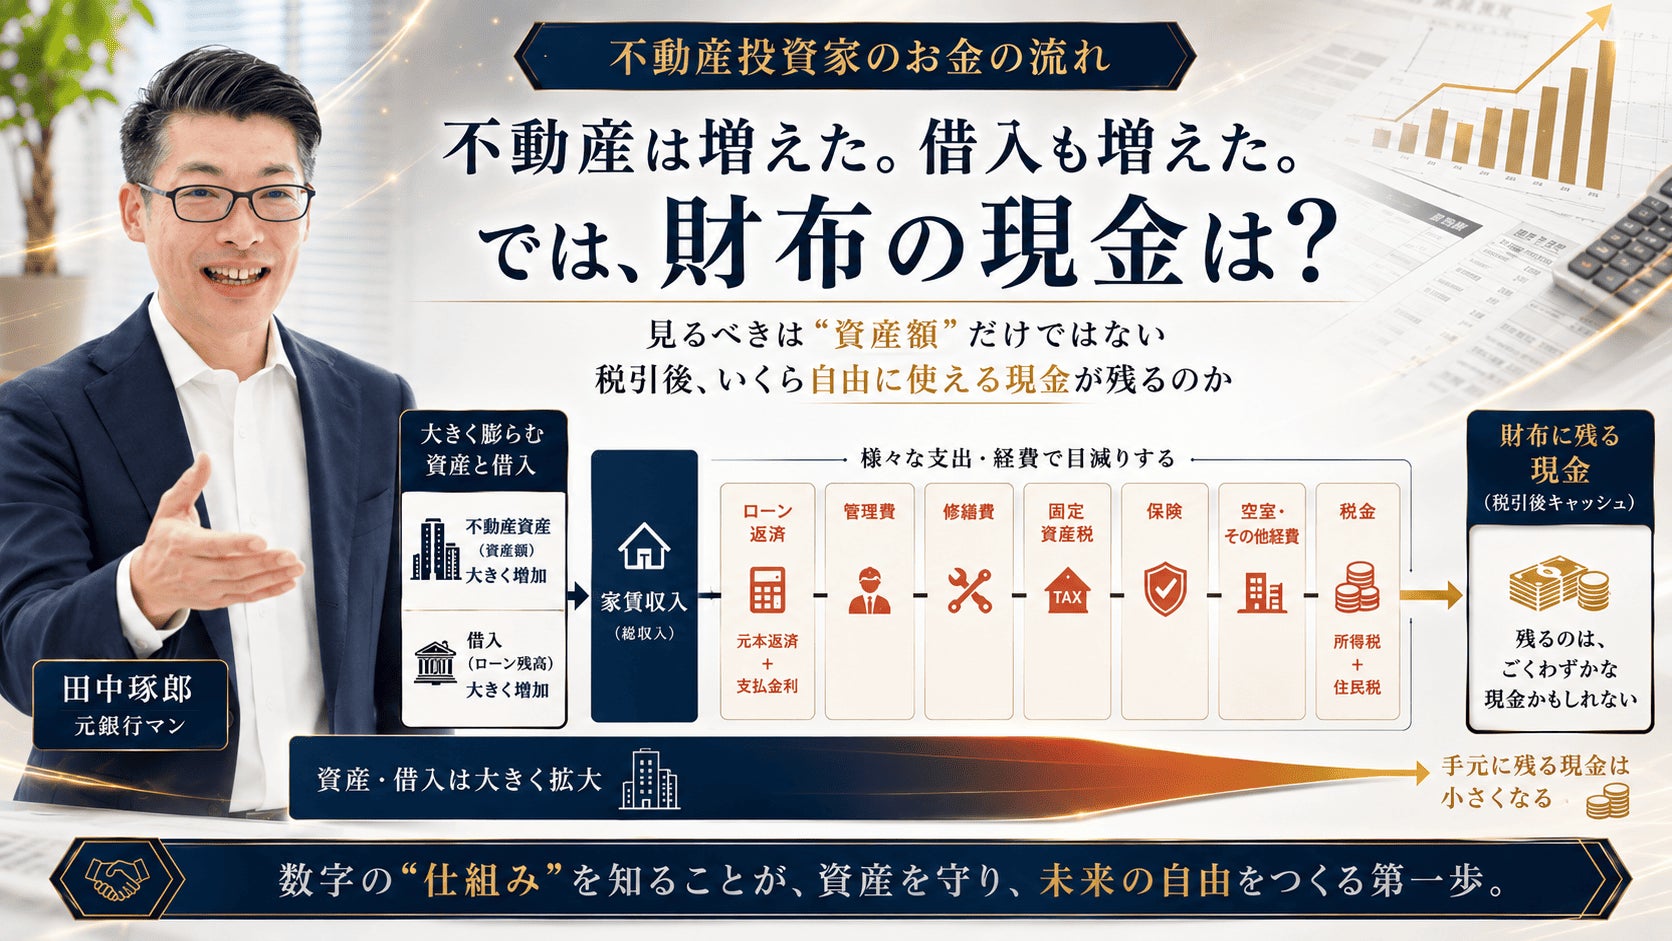
不動産投資では、金融機関から融資を受けることで、自己資金以上の規模の資産を保有できる可能性があります。一方、家賃収入がそのまま投資家自身の自由に使える現金になるわけではありません。
家賃収入から、
・ローン
・返済
・金利
・管理費
・修繕費
・固定資産税
・保険料空室損失
などが発生します。さらに、最終的に自分の財布へ残る金額を考えるのであれば、所得税や法人税なども含めた「税引後の手残り」を見る必要があります。
不動産を1棟、2棟、3棟と増やした。総資産額も増えた。一方で、借入も増え、返済額も増えた。
その結果、「毎月、自分が自由に使える現金はいくら増えたのか」という視点は、これからの資産形成を考える上で重要になります。今回のセミナーでは、元銀行マンと不動産特化税理士が、それぞれの専門分野からこの「お金の流れ」を整理します。
低金利・デフレ時代から、金利上昇・物価高の時代へ
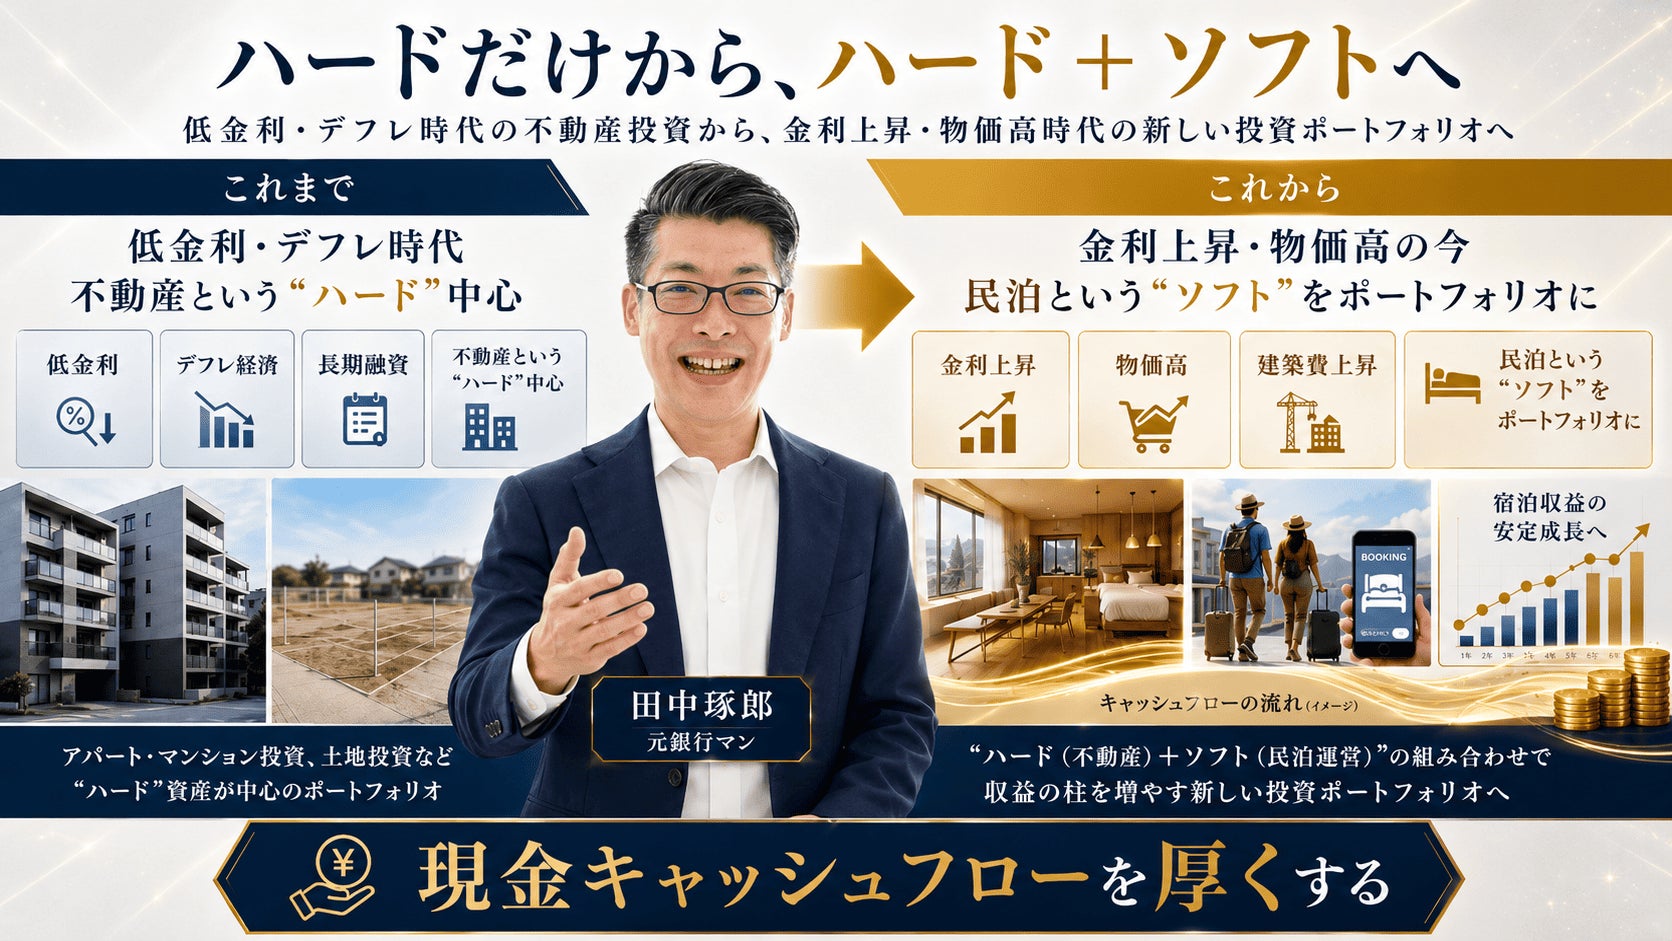
これまでの不動産投資は、長期間にわたる低金利環境やデフレ経済などを背景に、金融機関から長期融資を受け、不動産という「ハード」を保有する資産形成が広く行われてきました。
しかし、投資を取り巻く環境は変化しています。金利、物価、不動産価格、建築費などが動く中では、これまでと同じ前提だけで投資判断を続けるのではなく、自分が何を目的として投資するのかを改めて整理する必要があります。
そこで「田中の民泊投資」が一つの選択肢として考えているのが、不動産というハードに加えて、宿泊サービスという“ソフト”によって現金を生み出す事業をポートフォリオへ組み入れるという考え方です。
不動産という資産を保有することに加えて、その空間に民泊という付加価値を加え、宿泊者から売上を生み出す。すべての投資を民泊へ置き換えるという考えではありません。
不動産、株式、現預金などに加え、「毎月の現金キャッシュフローを生み出す小さな事業」を資産形成の一部として持つことも、投資環境が変化する中で検討できる方法の一つです。
民泊は「ゼロから開業する」だけではない。すでに運営中の事業を買うという方法
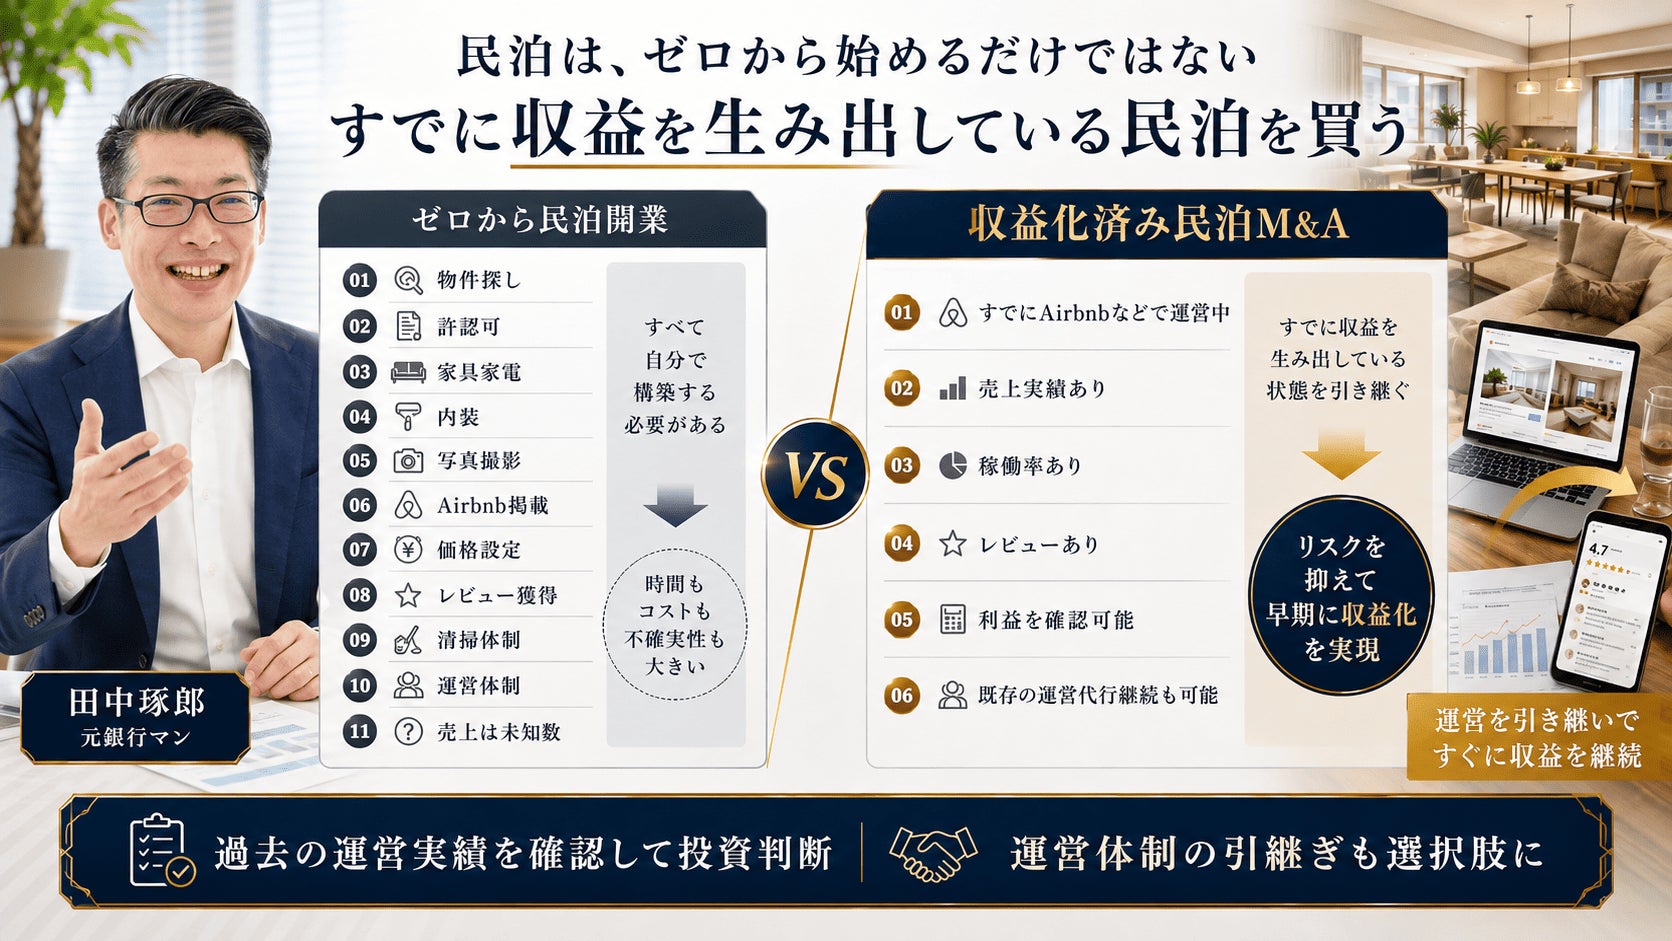
民泊に興味を持った場合、多くの人が最初にイメージするのは、物件を探し、許認可を確認し、家具や家電を購入し、内装を整え、Airbnbなどへ掲載し、価格を設定し、レビューを集め、運営体制を構築する、という「ゼロからの民泊開業」です。
一方、「収益化済み民泊M&A」では、すでにAirbnb等で運営され、宿泊者を受け入れ、売上を生み出している民泊事業をM&Aによって取得します。
取得前に、過去の売上宿泊単価稼働率季節変動レビュー賃料清掃費OTA手数料運営代行費営業利益許認可契約関係などの実績を確認した上で投資判断を行います。さらに、M&A後も現在その民泊を運営している運営代行会社との契約を継続できる案件であれば、会社員などが日々の予約対応や清掃を自ら行わずに運営する方法も検討できます。
つまり、「これから売上をつくる民泊」ではなく、「これまで実際に売上を生み出してきた民泊」を分析して取得する。これが収益化済み民泊M&Aの基本的な考え方です。
民泊なら何でも良いわけではない。「売りに出ている=買う価値がある」ではない
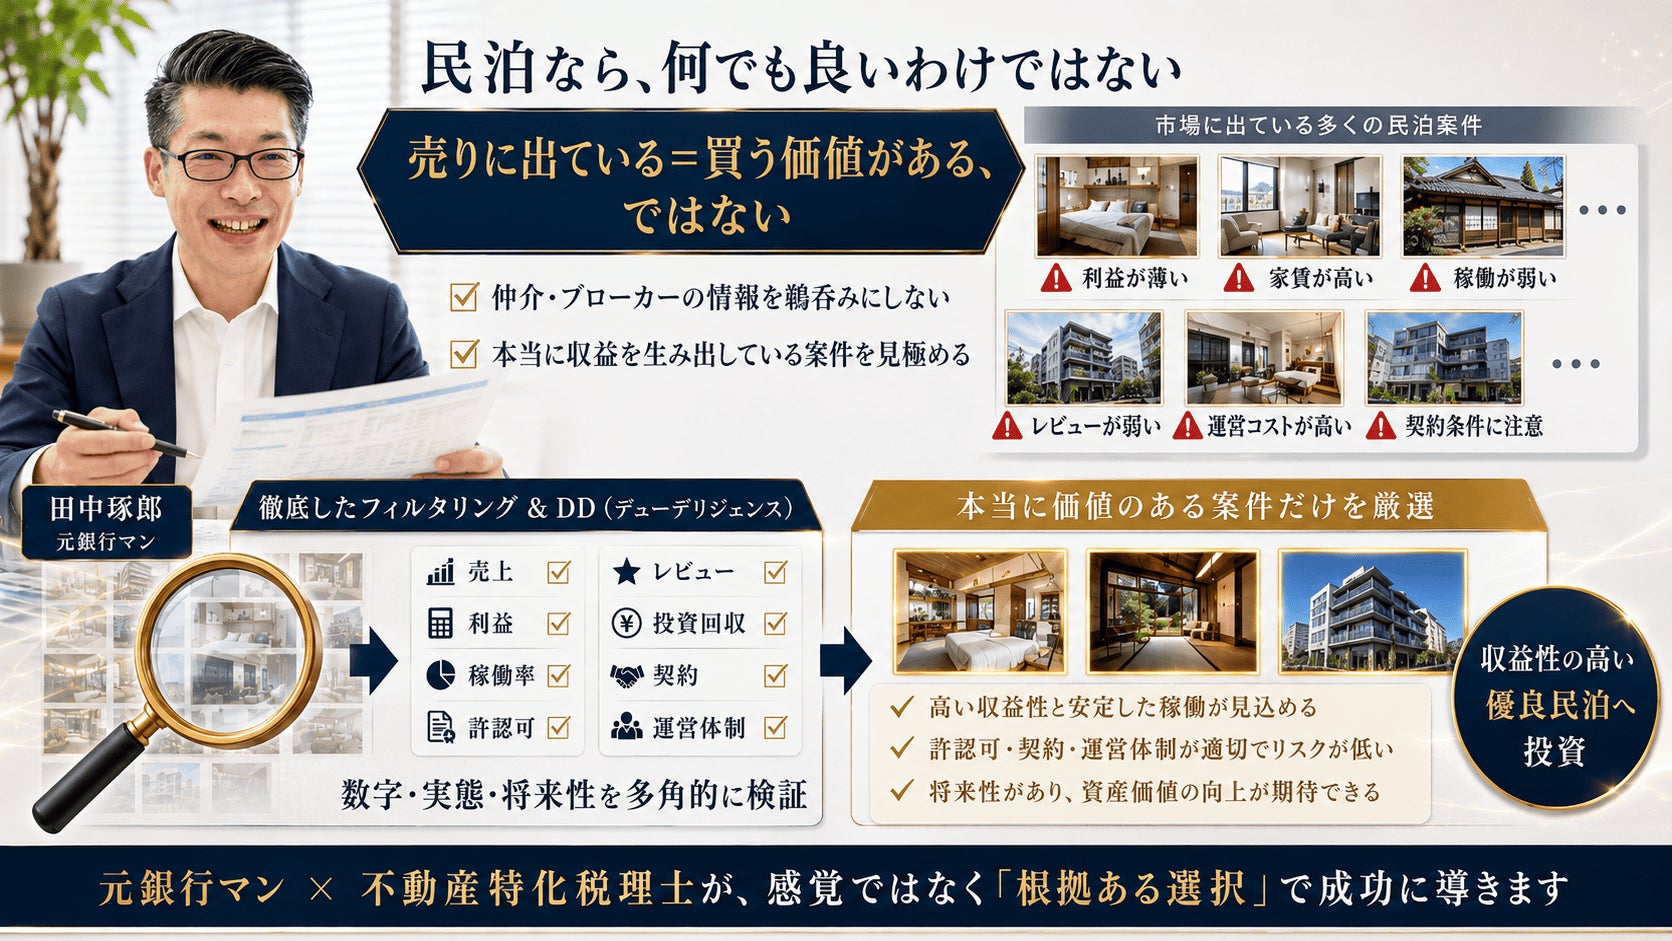
ただし、運営中の民泊を買えば良いというわけではありません。
民泊も事業です。同じ地域、同じような間取りの民泊であっても、家賃宿泊単価稼働率運営コスト清掃費OTA手数料運営代行費レビュー許認可契約条件競合状況などによって収益性は異なります。
売主や仲介会社、ブローカーから提示された「想定利回り」だけを見て購入するのではなく、その事業が実際にどのように売上をつくり、どのような費用が発生し、最終的にいくら現金が残っているのか
を確認する必要があります。
田中の民泊投資では、「民泊市場が成長しているから買う」という判断ではなく、多数の民泊の中から、実際に収益を生み出している案件を探し、取得価格を含めて投資対象として成立するかをDDする
ことを重視しています。
不動産と同じく「銀行融資評価目線」で、本当に価値がある民泊を考える
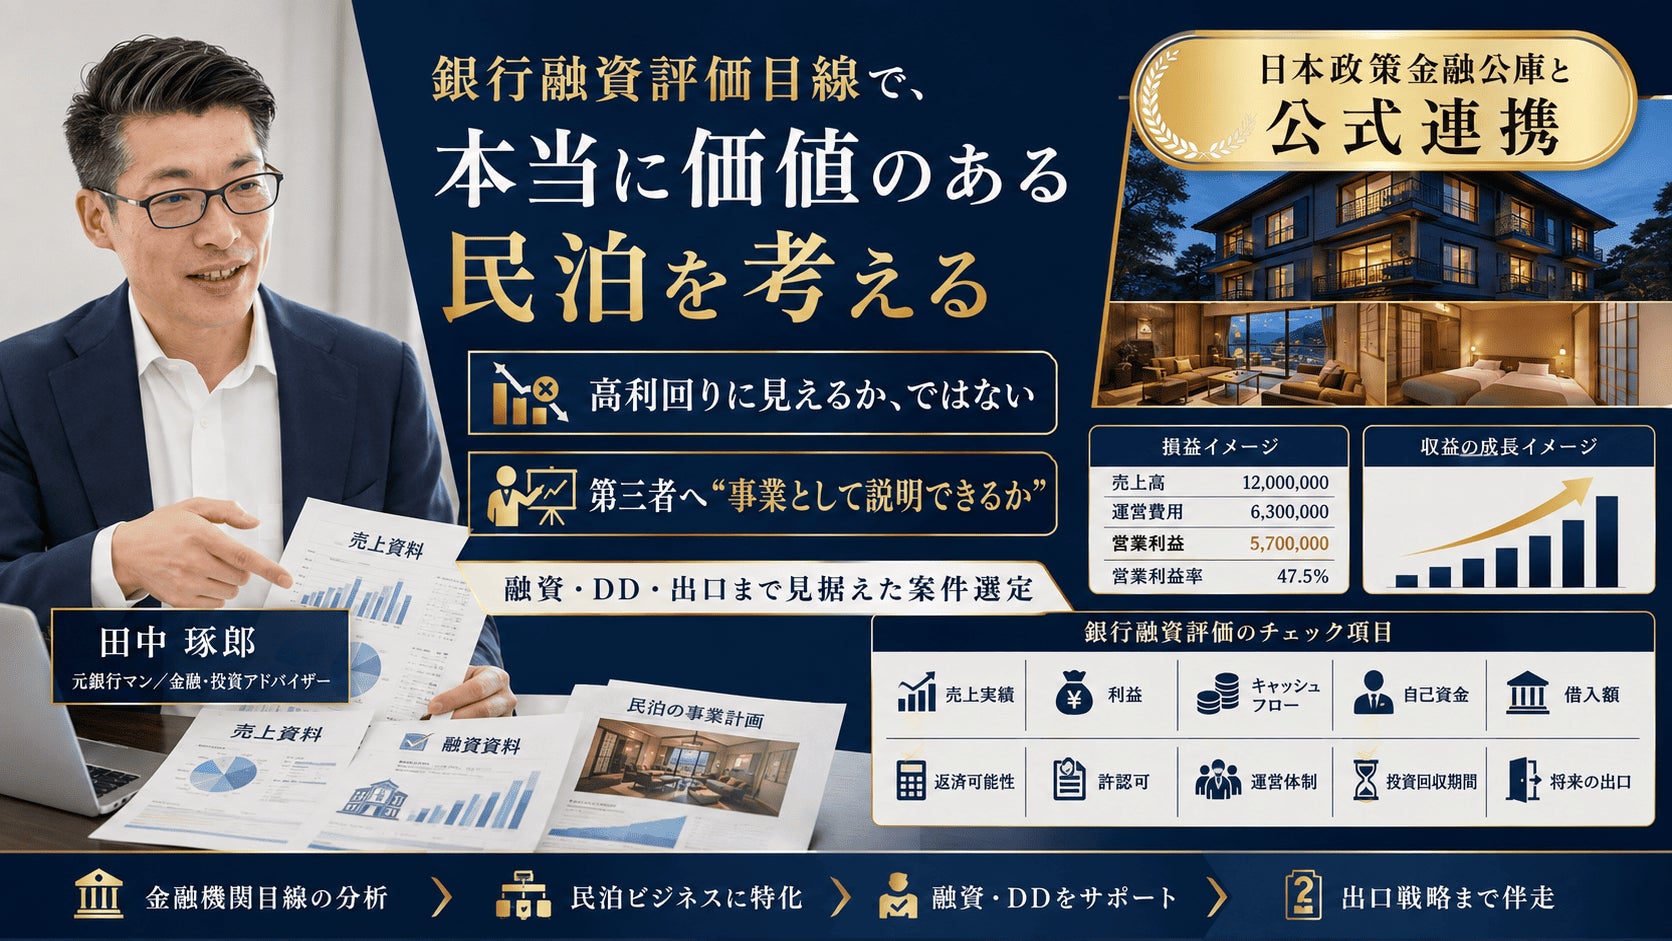
田中が案件分析で重視しているもう一つの視点が、「金融機関から見たとき、この事業をどう評価できるのか」という銀行融資評価目線です。
表面的な利回りだけでなく、過去の売上実績利益キャッシュフロー家賃などの固定費投資額自己資金借入額返済可能性投資回収期間許認可契約関係運営体制将来の売却可能性などを総合的に確認します。
田中の民泊投資では、日本政策金融公庫との連携を活かし、民泊M&Aに取り組む方の事業計画や資金計画、融資相談の準備も支援しています。
重要なのは、「高利回りに見える民泊」ではなく、「第三者へ事業として説明できる民泊」を取得すること。不動産投資で物件の担保評価や返済可能性を見るように、民泊M&Aでも事業価値を確認した上で取得することが重要だと考えています。
※日本政策金融公庫との連携は融資承認を保証するものではありません。融資の可否、金額、金利、期間等については金融機関が個別に審査します。
ブローカーではなく、投資家専属の「民泊投資×融資のプライベートバンカー」のように伴走
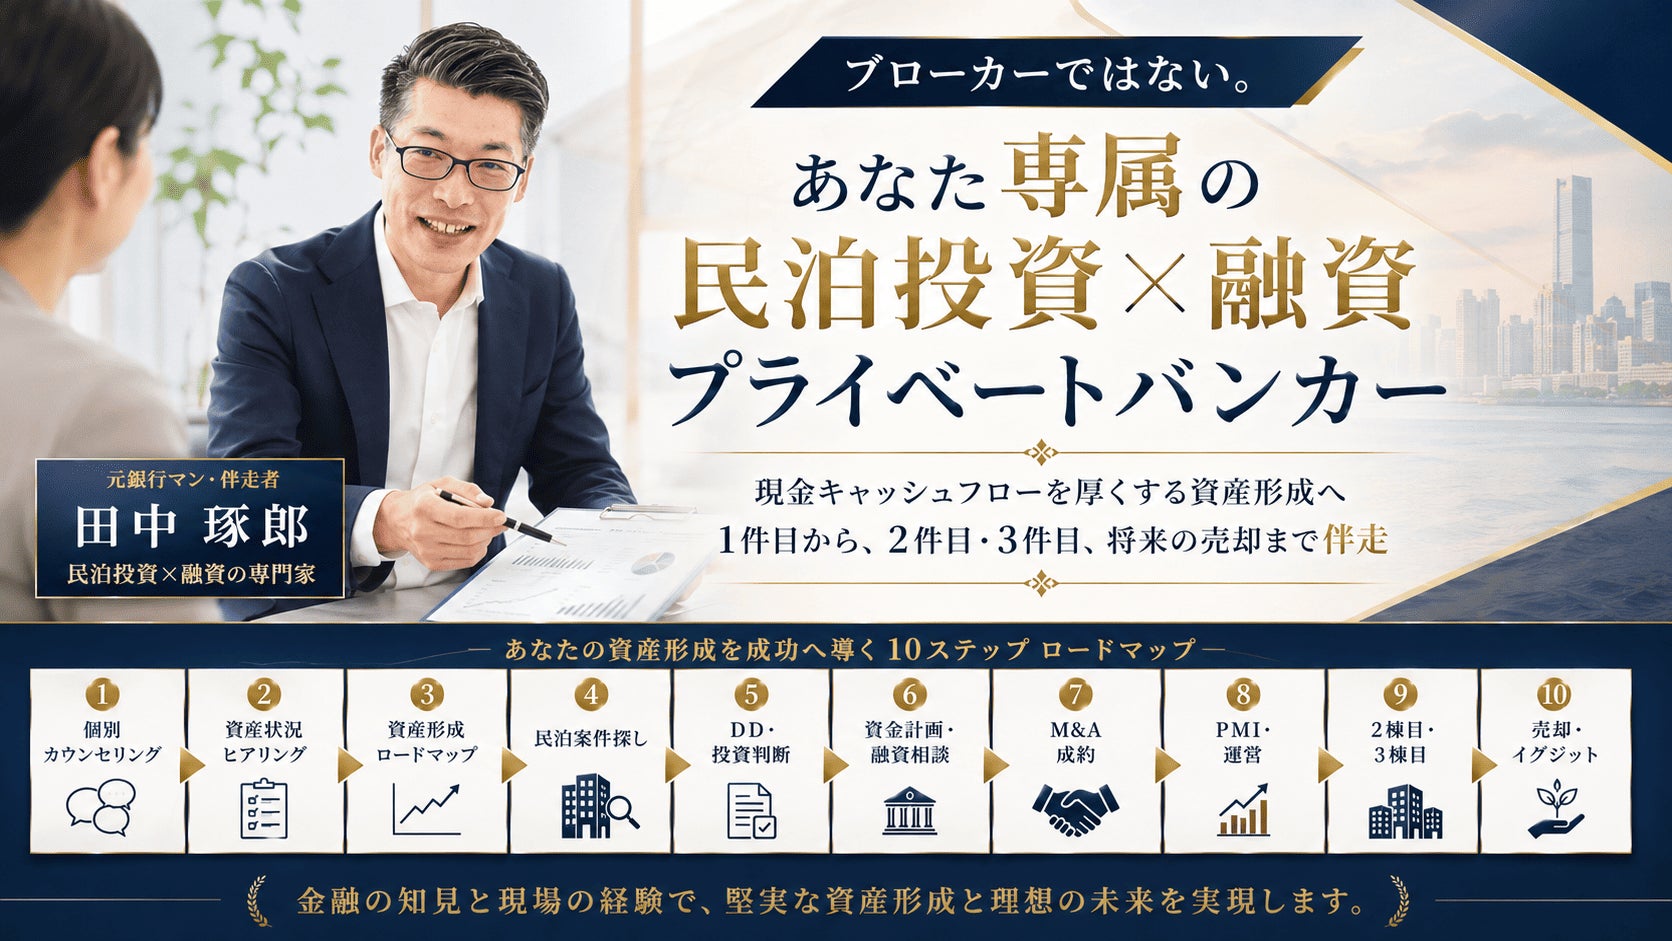
民泊M&Aの仲介だけであれば、事業の売買が成立した段階で一つの仕事は完了します。
しかし、投資家にとってM&A成立はゴールではありません。株式会社ファイナンスアイでは、代表の田中自身が投資家の資産状況、収入、既存借入、自己資金、投資目的などをヒアリングした上で、民泊M&Aを含めた資産形成のロードマップを考えます。
契約後は、
①個別カウンセリング
②資産・収入・既存借入の整理
③資産形成ロードマップの設計
④民泊案件探し
⑤案件分析・DD
⑥資金計画・融資相談準備
⑦M&A成約
⑧取得後のPMI・運営確認
⑨2件目・3件目の検討
⑩将来の売却・イグジット
まで、長期的な伴走を行います。
イメージしているのは、単に案件を紹介する仲介業者というよりも、「その投資家専属の、民泊投資と融資に特化したプライベートバンカー」のような存在です。
投資家ごとに年齢も資産額も年収も既存借入も、投資をする目的も異なります。
だからこそ、全員へ同じ案件を紹介するのではなく、「この人の場合、どのくらいの自己資金を使い、どのくらいの融資を検討し、どの程度の現金キャッシュフローを目指すのか」を個別に考えることが重要だとしています。
会社員にも「給与以外の現金キャッシュフロー」という選択肢
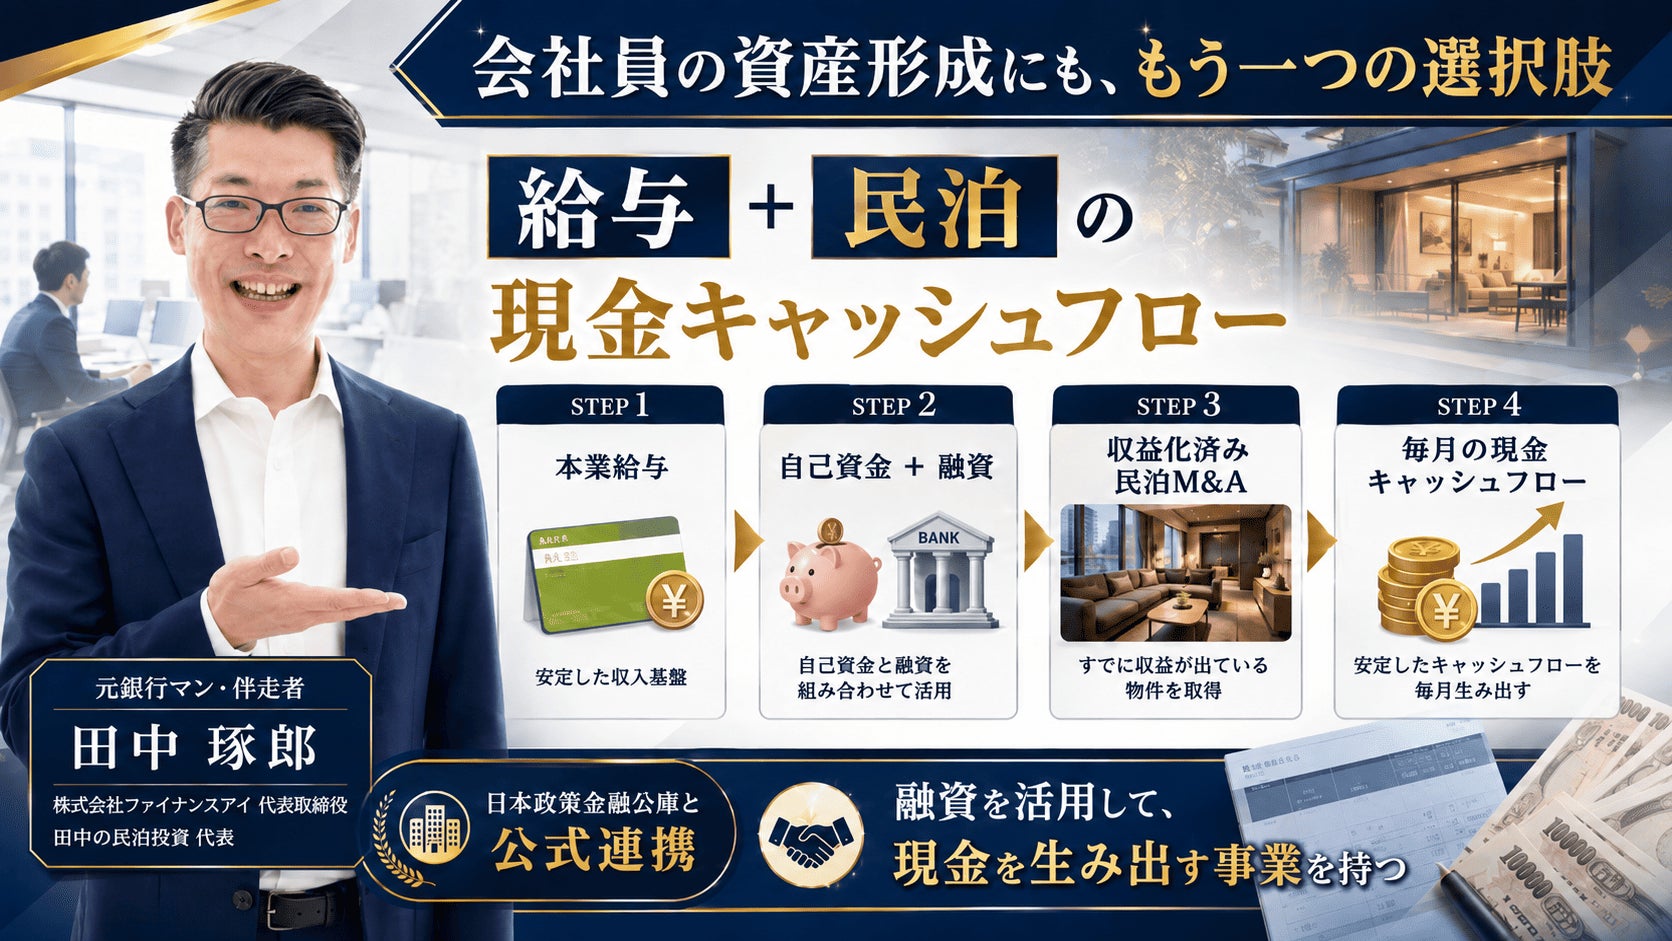
田中の民泊投資では、会社員からの相談も受け付けています。会社員にとって本業の給与は、大切な安定収入です。一方で、資産形成を考えたとき、『給与+預貯金+株式・投資信託+不動産』だけでなく、「給与とは別に現金キャッシュフローを生み出す小さな事業を持つ」という考え方もあります。
自己資金だけですべてを取得するのではなく、事業内容や本人の属性、金融機関の審査結果によっては、融資を組み合わせて事業を取得できるケースもあります。
田中の民泊投資では、日本政策金融公庫との連携も活用しながら、自己資金をいくら使うのか、いくら借りるのか、返済後にいくら現金が残るのか、次の投資へ自己資金を残せるのかまで含めた資金計画を支援しています。
会社員が大きなリスクを無条件に取ることを推奨するものではなく、本業や生活基盤を維持しながら、どの程度まで投資できるのかを個別に考えることを前提としています。
30代・40代・60代。それぞれ異なる目的で民泊M&Aを実践
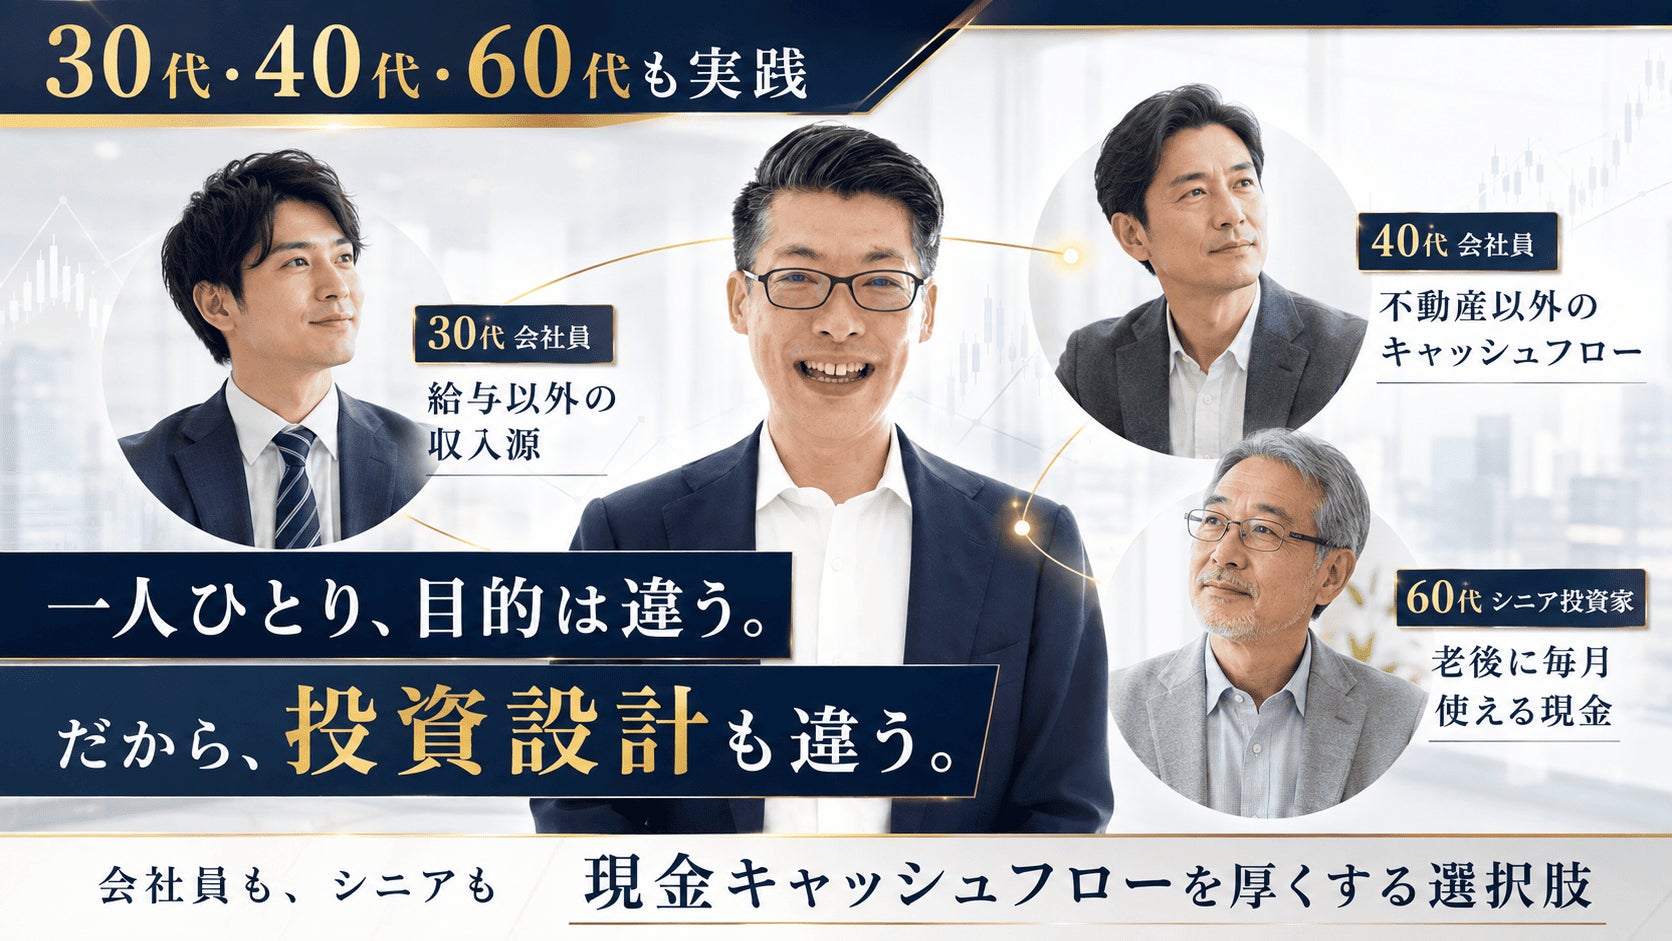
田中の民泊投資では、すでに異なる年代・職業の方による民泊M&Aの取得事例が生まれています。
たとえば、
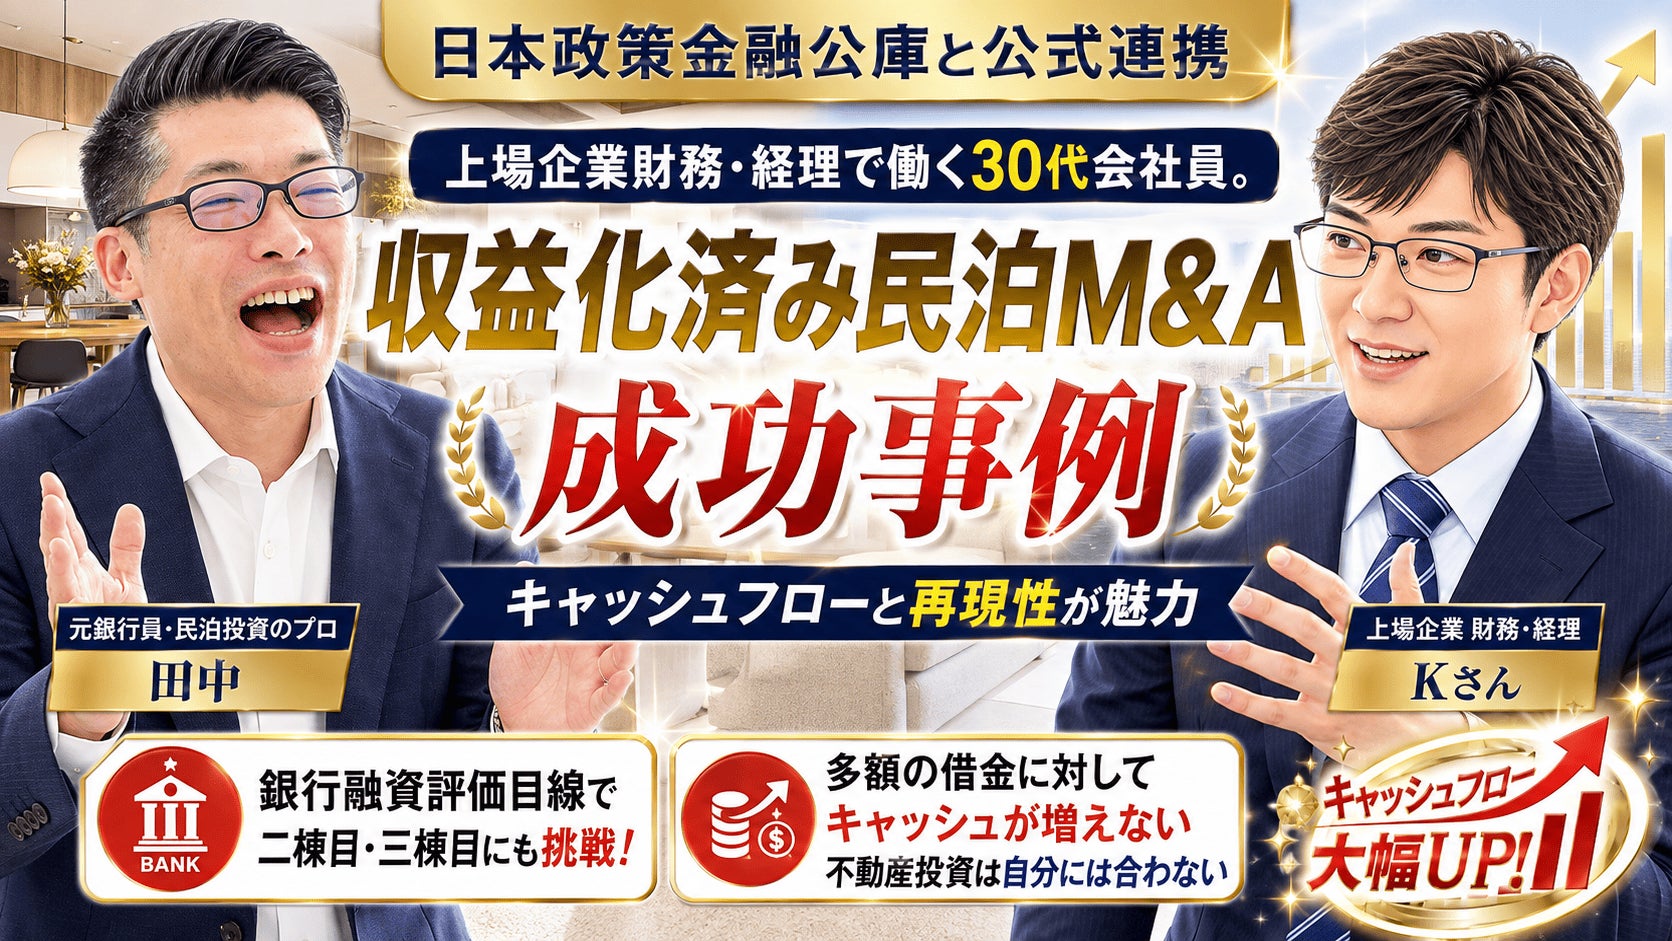
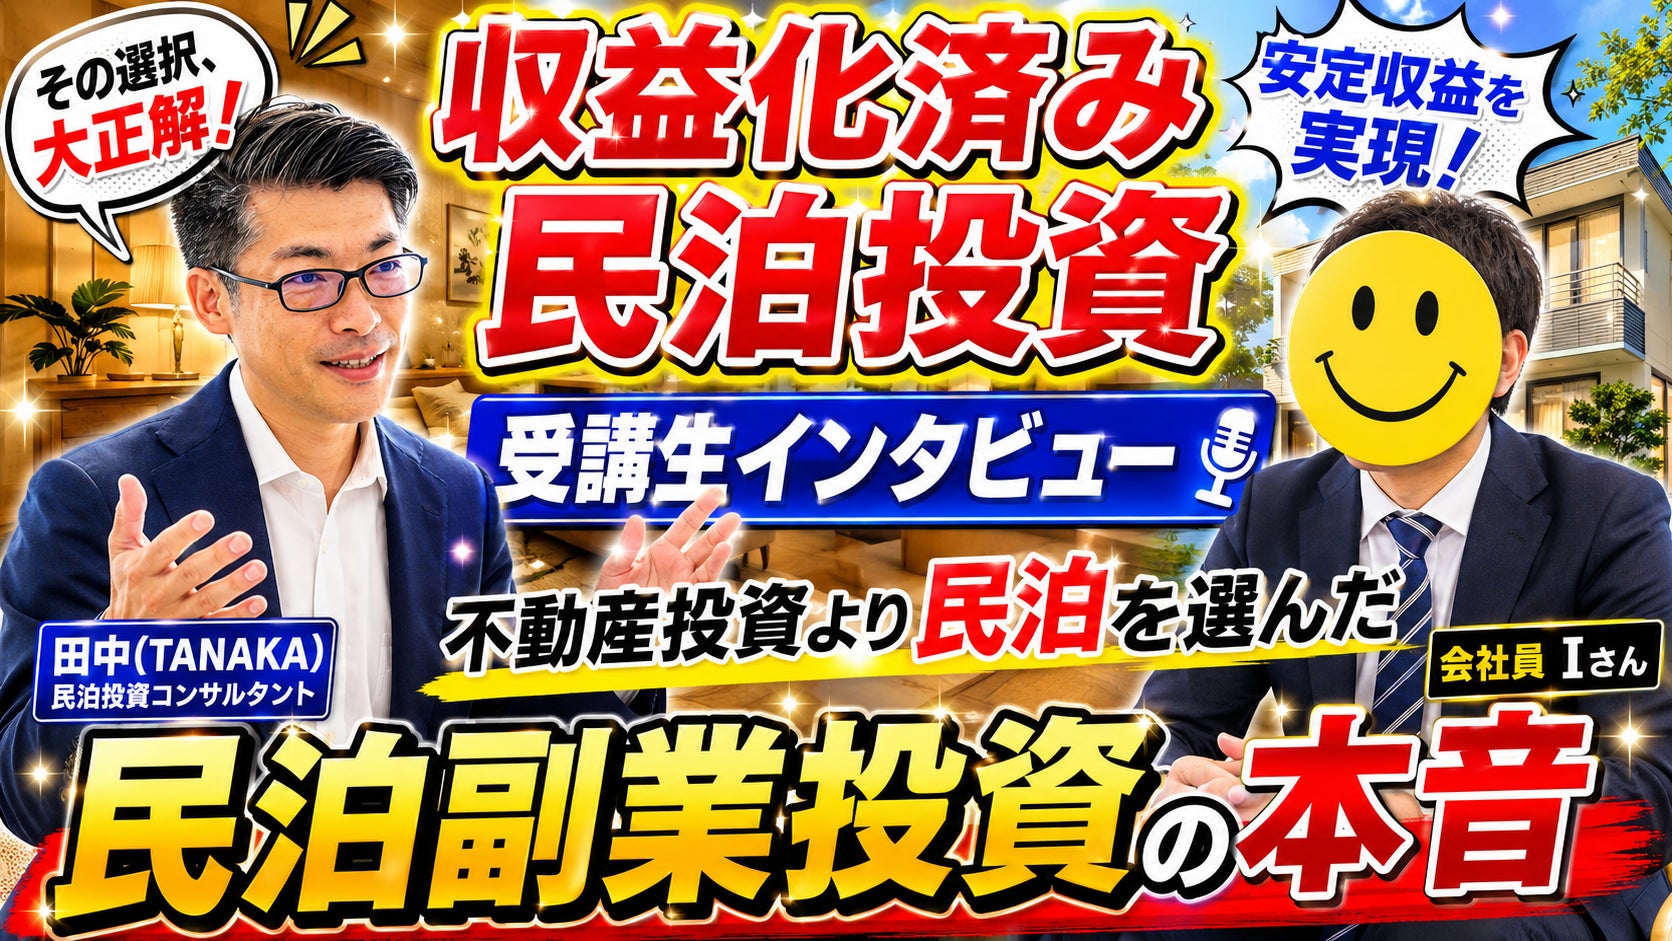
不動産投資にも取り組む一方、「資産額だけではなく毎月の現金収入を増やしたい」という目的から民泊M&Aを検討。
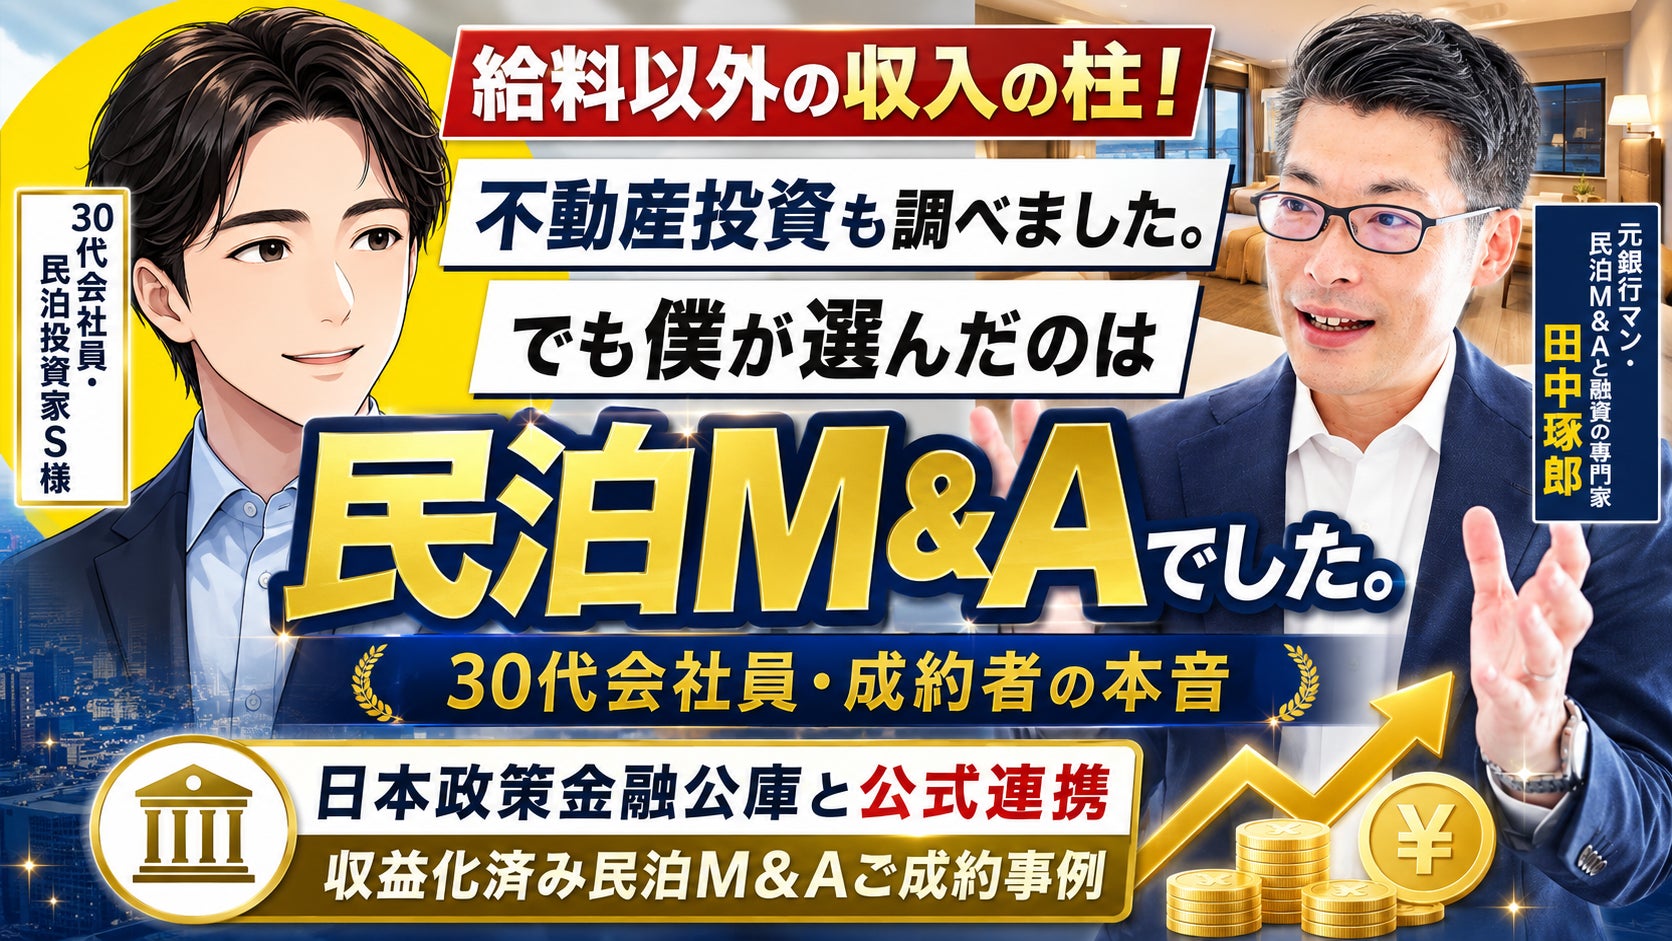
金利上昇や長期借入への不安も踏まえ、不動産とは異なる事業キャッシュフローをつくる手段として民泊M&Aへ。
▼詳しい成約事例インタビューはこちら|30代会社員は、なぜ不動産投資ではなく「収益化済み民泊M&A」を選んだのか?
本業を続けながら、給与以外の収入源をつくる目的で民泊投資を実践。
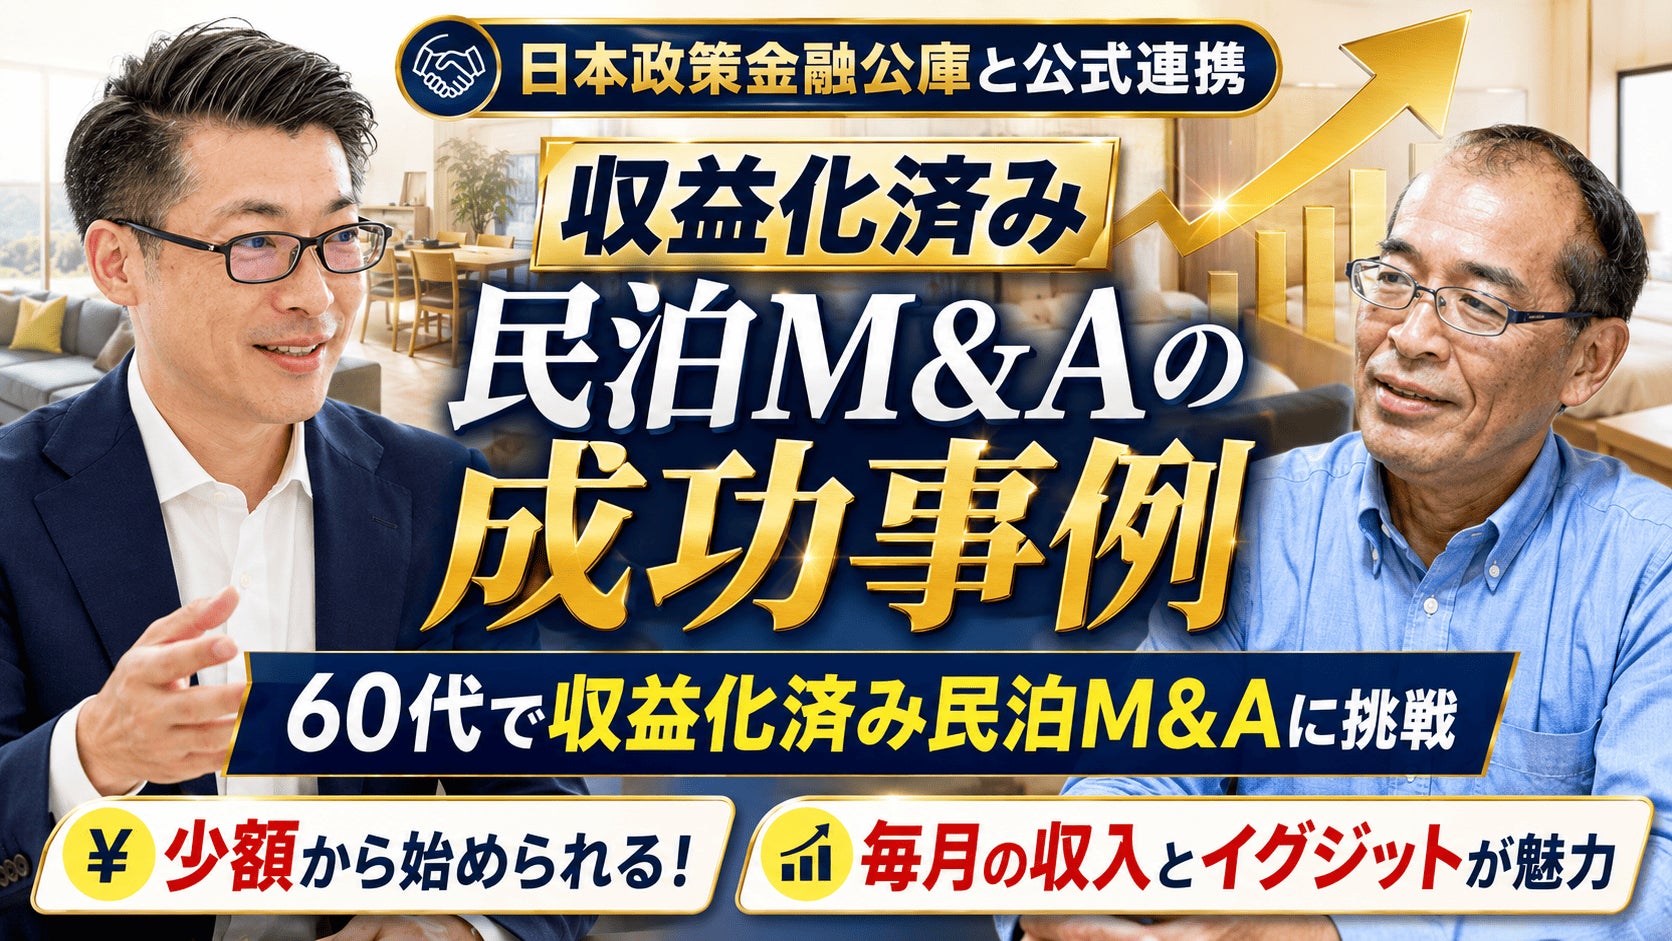
退職後も長期的に使える現金収入の柱を持つ選択肢として民泊M&Aを検討し、取得後は次の案件も視野に入れています。
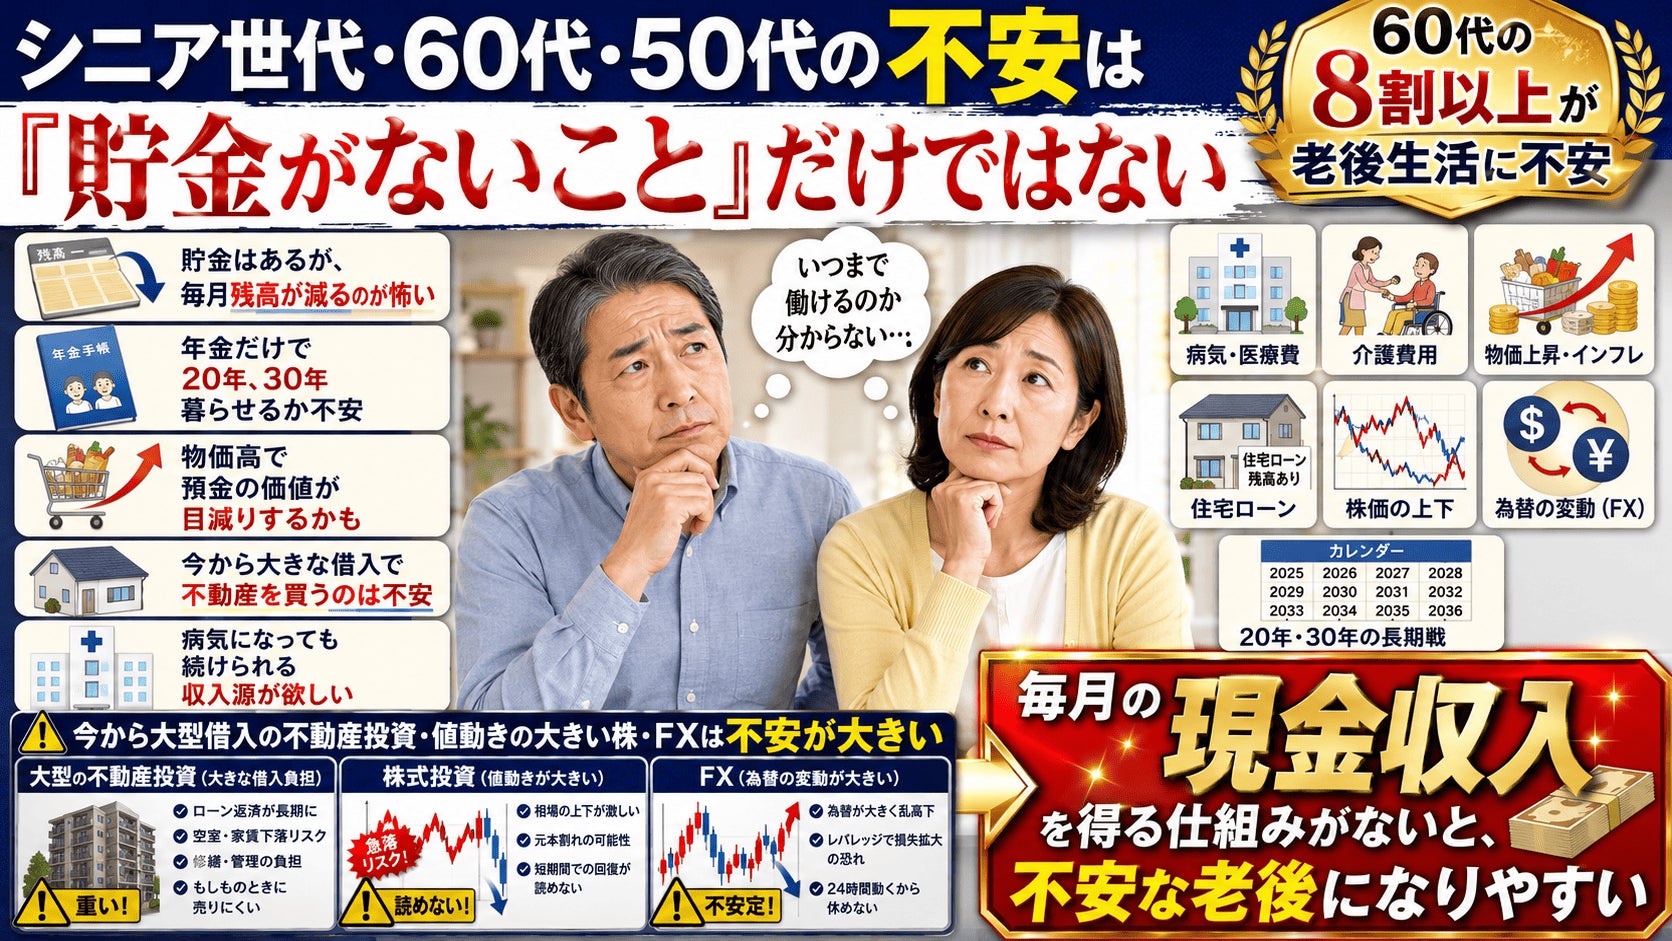
また、当社の支援事例の中には、相談・伴走開始から約2カ月でM&A成約に至ったケースもあります。
ただし、案件取得までの期間は、本人の資産状況、希望条件、案件との出会い、DD、融資審査などによって異なります。
大切なのは「何カ月で買うか」ではなく、その人の目的に合った民泊を、納得できる条件で取得することです。
30代・40代・60代。年代は違っても、共通していたのは「現金収入」

30代 S様
40代 I様
60代・退職世代
主な課題
本業以外の収入の柱
給与以外の収入・将来の資産形成
退職後・老後の現金収入
不動産投資への意識
金利・借入・回収時間を比較
大きな借入と返済後CFに懸念
長期ローン・高齢期の返済に慎重
民泊M&Aで重視
収益性・回収期間・事業保有
事業利益・キャッシュフロー
毎月の現金・回収期間・出口
現在
M&A成約・運営開始
複数案件を比較検討中
退職後の事業・資
会社員でも「買って終わり」ではない。民泊事業をM&Aで売却する出口も
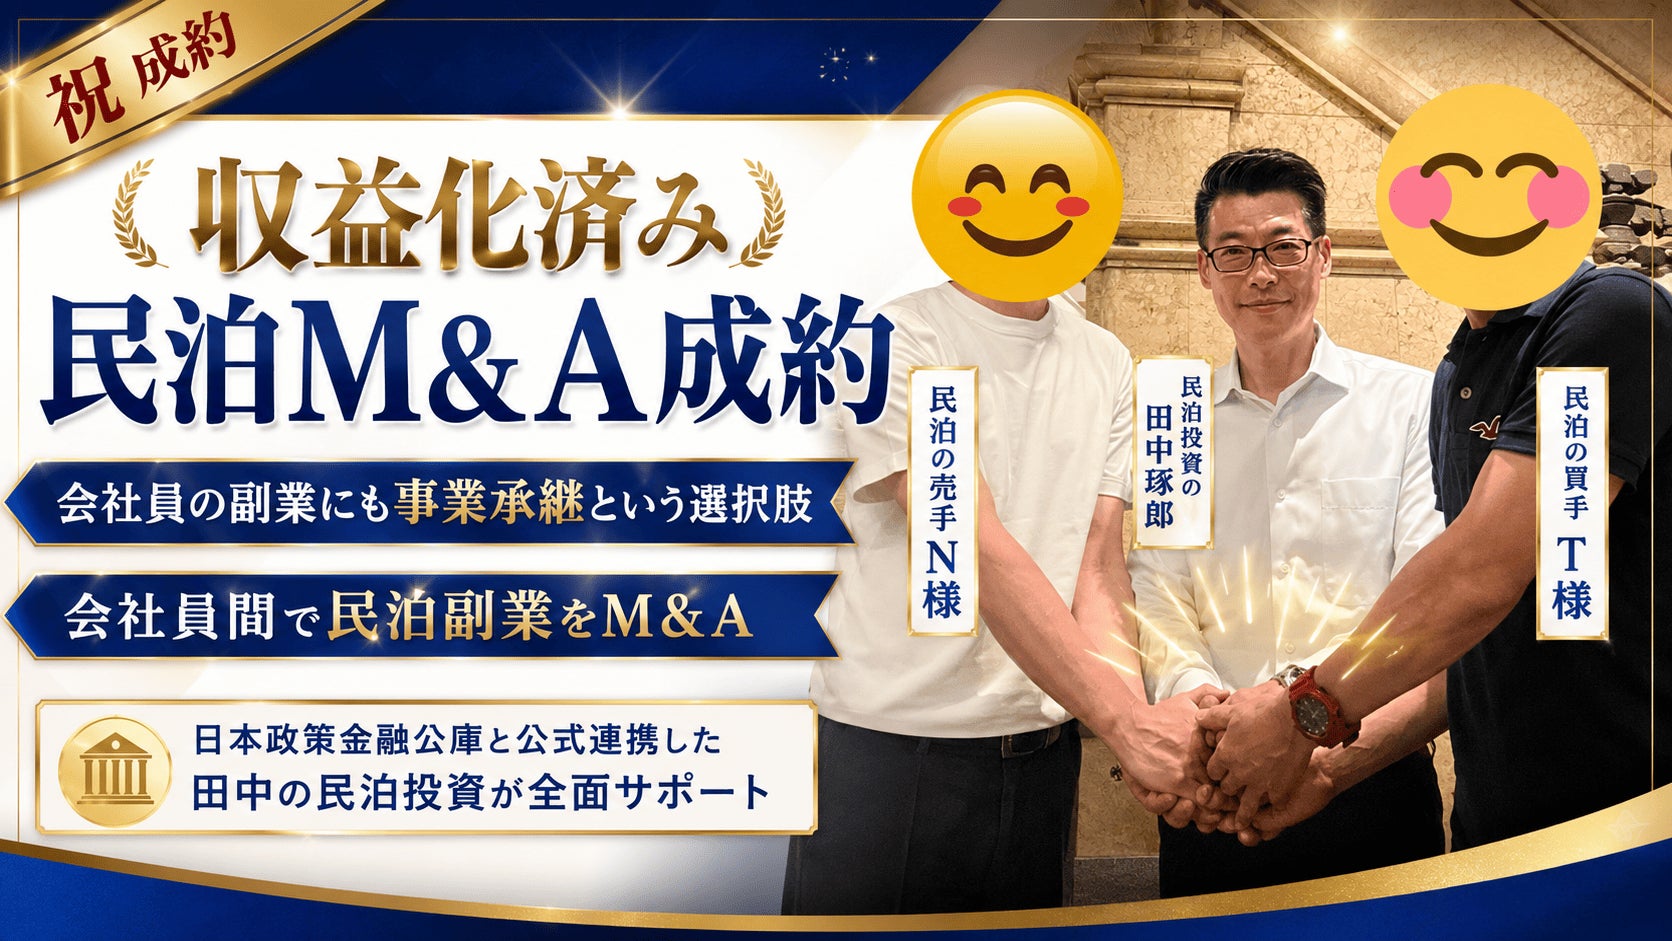
収益化済み民泊M&Aの特徴の一つが、将来的に事業そのものを売却する出口を検討できることです。「田中の民泊投資」では実際に、会社員が副業として運営していた旅館業許可付きの民泊事業を、別の会社員へ事業譲渡するM&Aを支援しています。
Zero Press のデータで見るこのリリース
- 配信元
- 株式会社ファイナンスアイ(Zero Press 掲載 8 本)
- 配信サイト
- PR TIMES
- カテゴリ
- イベント
- 直近 7 日の配信
- イベント 4,001 本 / 全体 13,924 本
Zero Press が取り込んだ配信データから自動集計しています。カテゴリ別・業界別のより詳しい分析は週間動向レポートで毎週公開しています。
このジャンルのリリースを書くときのガイド
-
「売上がある民泊=買い」ではない。元銀行マンが“買ってはいけない民泊M&A”を解説|9月18日無料オンラインセミナー|日本政策金融公庫が公式に連携した民泊開業・民泊経営の登竜門~収益化済み民泊M&A
株式会社ファイナンスアイ
-
会社員の副業民泊は「売って利確」できる?30代会社員の売却・イグジット実例から学ぶ「収益化済み民泊M&A。開業・取得から売却まで」9月12日開催
株式会社ファイナンスアイ
-
金利上昇時代に考える「毎月の現金収入」30代・40代会社員、60代の実例から学ぶ「収益化済み民泊M&A。イチからイグジットまで」を9月4日開催。不動産投資・NISA・副業から民泊投資で外貨を稼ぐ人
株式会社ファイナンスアイ
-
金利上昇時代に考える「毎月の現金収入」30代・40代会社員、60代の実例から学ぶ「収益化済み民泊M&A」無料セミナーを8月25日開催。不動産投資・NISA・副業よりも民泊投資を選ぶ人が増えている理由
株式会社ファイナンスアイ
-

ジェトロ岡山でグローバル人材育成特別コース特別セミナー「世界へ売り込む!岡山県産品グローバル展開ワークショップ」を開催しました
岡山大学
-

10月17・18日に横浜みなとみらいで開催
ヨコハマきのこ大祭
-
岩橋玄樹、初のバンドツアー完走 東京公演をTBSチャンネル1で独占放送
株式会社テイチクエンタテインメント
-
『ディズニー ツイステッドワンダーランド』 新イベントに向けて新キャラクターのシルエットをお披露目! ABMEA特番の配信も決定!
株式会社アニプレックス
-
東洋化学、「氏郷まつり」に参加 絆創膏の販売や「オリジナルばんそうこう作り」を実施
東洋化学株式会社
-
ノジマTリーグ 2026-2027 公式戦 9月20日開催 京都カグヤライズ vs 日本ペイントマレッツ 試合結果
一般社団法人Tリーグ
-

文部科学省「令和8年度『地域構想推進プラットフォーム』構築等推進事業」に採択~ユース参画で創る地域未来・産学官金言連携による「おかやま地域未来共創プラットフォーム」の完全自走化モデル構築~
岡山大学
-
世界のスマートパレット四方向シャトル市場動向、年平均成長率6.5%で拡大継続2026-2032
QY Research株式会社
-
KrFフォトレジスト市場分析レポート:2026年908百万米ドル規模、成長率8.7%推移
QY Research株式会社
-
淡路島の一棟貸しヴィラ、サウナの隣にジェットバス 温めたプールまで数歩、1日1組限定の貸切テラス 最大8名様まで「THE BOXY AWAJI」
株式会社ぷらど
-
AIコンピューティングサーバー用PCBの世界市場(2026年~2032年)、市場規模(20~30層、30層以上)・分析レポートを発表
株式会社マーケットリサーチセンター
-
AI搭載スマートトラッカーの世界市場(2026年~2032年)、市場規模(スマートリング、スマートBluetoothヘッドフォン、スマートフィットバンド)・分析レポートを発表
株式会社マーケットリサーチセンター