 Zero
金利上昇時代に考える「毎月の現金収入」30代・40代会社員、60代の実例から学ぶ「収益化済み民泊M&A」無料セミナーを8月25日開催。不動産投資・NISA・副業よりも民泊投資を選ぶ人が増えている理由
金利上昇時代に考える「毎月の現金収入」30代・40代会社員、60代の実例から学ぶ「収益化済み民泊M&A」無料セミナーを8月25日開催。不動産投資・NISA・副業よりも民泊投資を選ぶ人が増えている理由 株式会社ファイナンスアイのプレスリリース
株式会社ファイナンスアイがPR TIMESで配信したプレスリリースの原文を、Zero Press が転載して掲載しています。
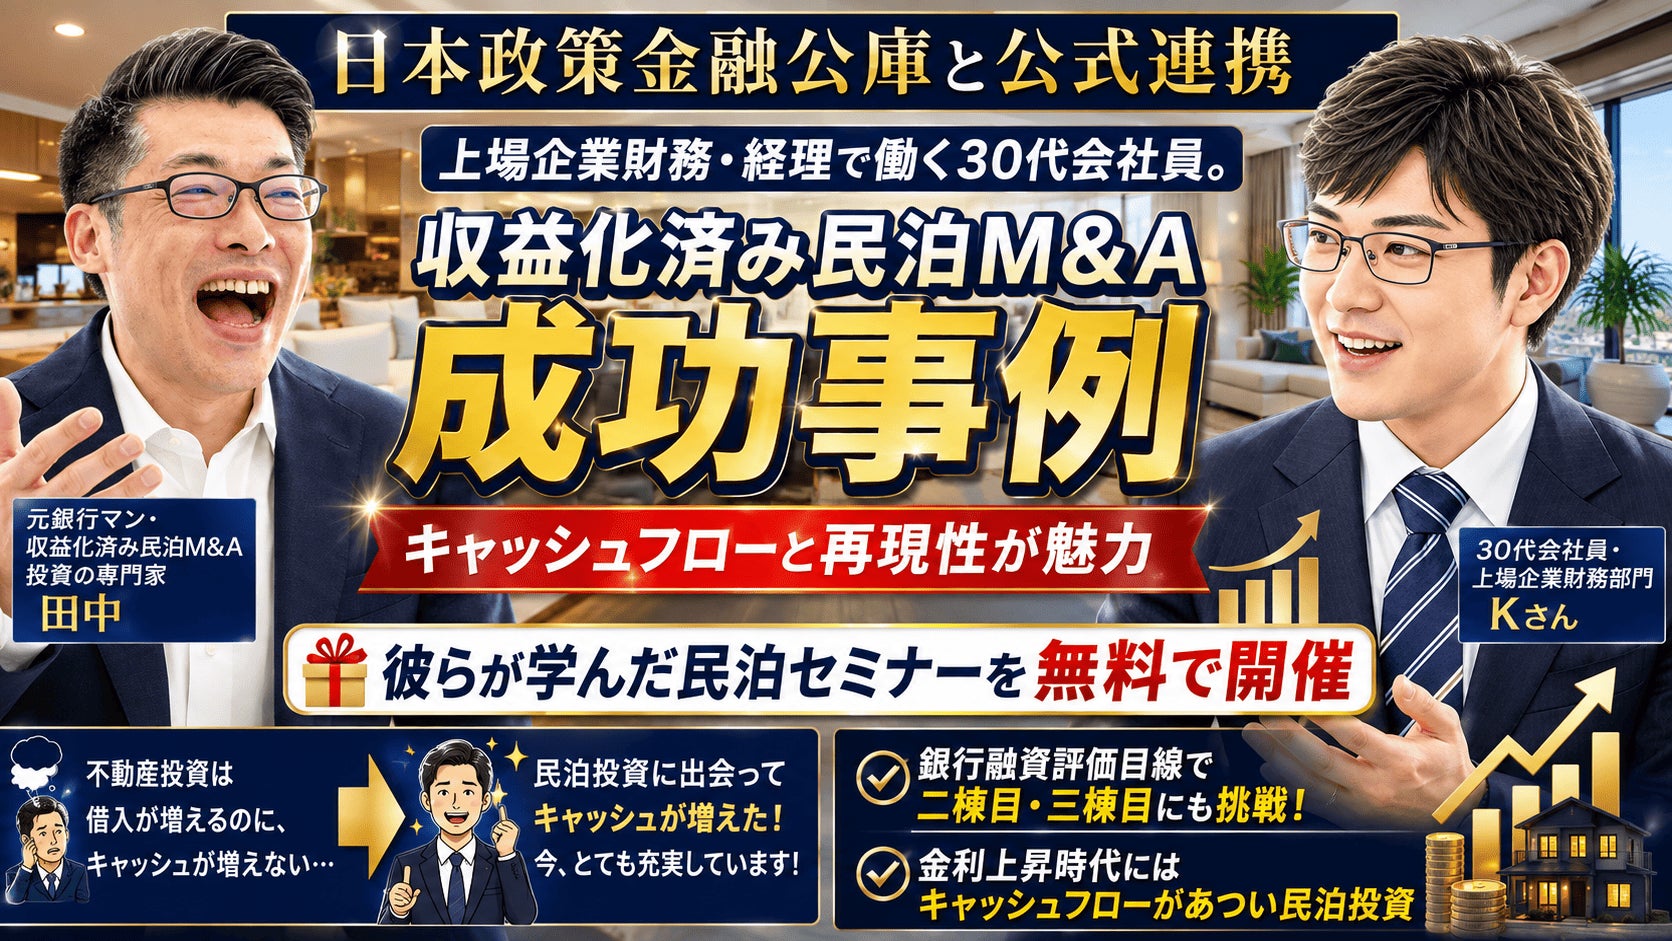
株式会社ファイナンスアイ(本社:大阪府大阪市、代表取締役:田中琢郎)が運営する「田中の民泊投資」は、2026年8月25日(火)20:00より、会社員の副業、民泊開業、不動産投資、退職後の収入づくりなどに関心を持つ方を対象とした「収益化済み民泊M&A」無料オンラインセミナーを開催します。
今回のテーマは、「金利上昇時代、投資で本当に増やしたいものは“資産額”なのか。“毎月使える現金”なのか。」です。
不動産価格や金利、物価など投資環境が変化するなか、将来の資産形成だけではなく、
「給与や年金とは別に、毎月いくら現金が入ってくる仕組みを持てるのか」
というキャッシュフローの視点から、投資を考える会社員・シニア世代が増えています。
本セミナーでは、不動産投資、ゼロからの民泊開業、すでに運営実績のある民泊事業を取得する「収益化済み民泊M&A」を比較。
さらに、日本政策金融公庫との連携を活かした資金計画・融資相談、元銀行マンによる銀行融資評価目線での案件分析、M&A後の運営、2件目・3件目への拡大、将来の売却・イグジットまで解説します。
日時:2026年8月25日(火)20:00
形式:オンラインZOOM
その他の開催セミナー
日時:2026年8月22日(土)13:30
日時:2026年8月21日(金)20:00
形式:オンラインZOOM
金利上昇時代、「不動産は増えた。借入も増えた。その結果、現金はいくら増えた?」
不動産投資には、金融機関から長期融資を受け、自己資金以上の資産を保有できる大きな特徴があります。一方で投資家にとって重要なのは、保有資産額だけではありません。
家賃収入から、
・ローン
・返済
・金利
・管理費
・修繕費
・固定資産税
・保険料空室損失
などを差し引いたあと、「毎月、自分の手元にいくら現金が残るのか」という視点も重要です。
資産を大きくしたいのか。長期的な資産形成をしたいのか。それとも、本業の給与や年金とは別に、毎月使える現金収入を増やしたいのか。投資目的によって、選ぶ方法は変わります。
本セミナーでは、不動産投資を否定するのではなく、それぞれの特徴を比較したうえで、「事業利益を生み出す民泊事業をM&Aで取得する」という選択肢について解説します。
新たな30代会社員の実践事例|上場企業財務部門K様が求めた「キャッシュを生み出すエンジン」
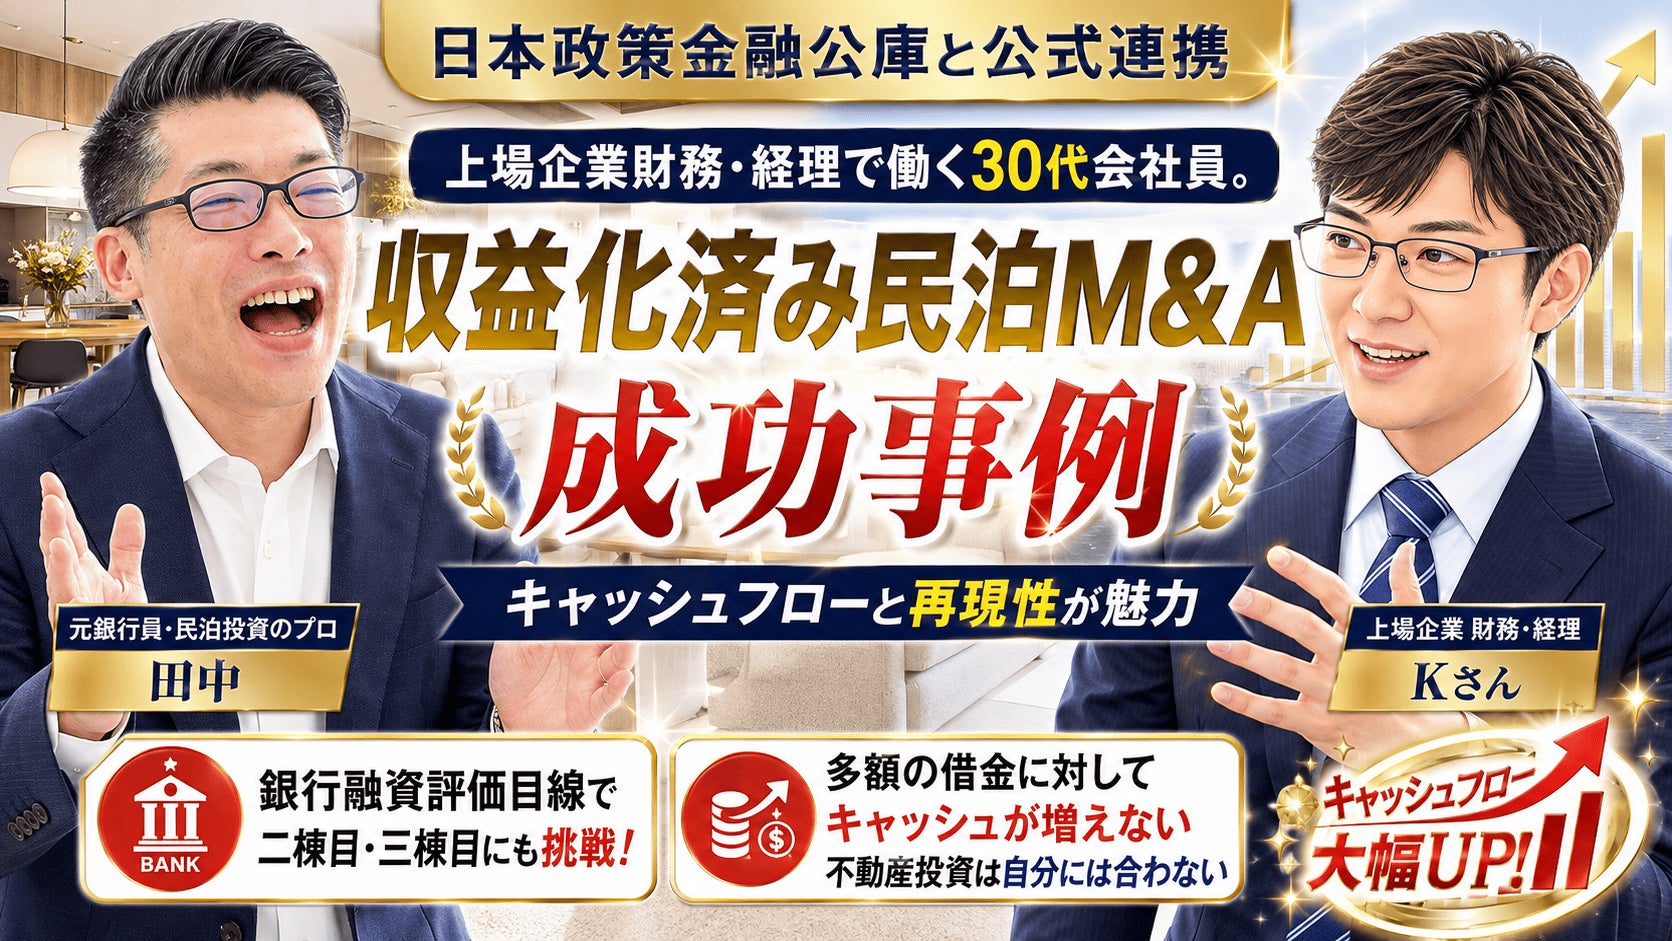
今回、新たな実践事例として紹介するのが、30代・上場企業の財務部門で働く会社員K様です。
K様は、本業で財務・経理など会社の数字や資金に関わりながら、自身でもすでに不動産投資を実践しています。
つまり、「不動産投資がうまくいかなかったから民泊へ移った」という事例ではありません。
K様自身、不動産投資のメリットや借入によるレバレッジを理解し、現在も不動産を保有しています。
その一方で、
「不動産価格が上がっている」
「金利も考えなければならない」
「返済後に十分なキャッシュフローが残る案件を探す難易度が高い」
「さらに規模を拡大するには追加借入が必要になる」
といった現在の投資環境も考えていました。
そこで次に求めたのが、「資産を増やすだけでなく、キャッシュを生み出すエンジンを持つこと」でした。そして選んだのが、すでに運営実績のある民泊事業をM&Aによって承継する「収益化済み民泊M&A」です。
K様は民泊事業の取得を完了。さらに、運営代行会社へすべてを任せるのではなく、まずは自ら、Airbnbの設定、宿泊者管理、清掃体制、ゲスト対応、緊急時の対応、外注先の選定などを理解し、1件目でつくった仕組みを将来的な2件目・3件目へ展開することも考えています。
K様にとって今回の挑戦は、単なる「投資」だけではありません。
会社では財務・管理部門。副業では、自ら意思決定する経営者になる。
会社員として身につけた数字を見る力、管理する力、判断する力を、自分自身が所有する事業へ活かしていく挑戦でもあります。
「伴走してくれるというところで非常に安心感がありました」K様が語った民泊M&A
M&Aでは、取得を決めれば終わりではありません。K様の案件でも、取得後に水漏れへの対応や工事が発生しました。そのほかにも、許認可、Airbnbの設定、宿泊者名簿、清掃、ゲスト対応、緊急時の駆けつけ体制など、実際に運営して初めて見えてくる実務があります。
つまり、「収益化済み民泊を買えば、何もしなくてよい」わけではありません。だからこそ重要になるのが、M&A前の調査と取得後の伴走です。
K様からは「田中の民泊投資」の支援について、「伴走してくれるというところで非常に安心感がありました」との評価をいただきました。案件の数字、必要な資料やエビデンス、契約、取得後の運営について、その都度相談しながら進められることも、初めて民泊M&Aへ取り組む会社員にとって重要なポイントになります。
30代・40代・60代。年代が違っても共通する「給与・年金以外の現金収入」
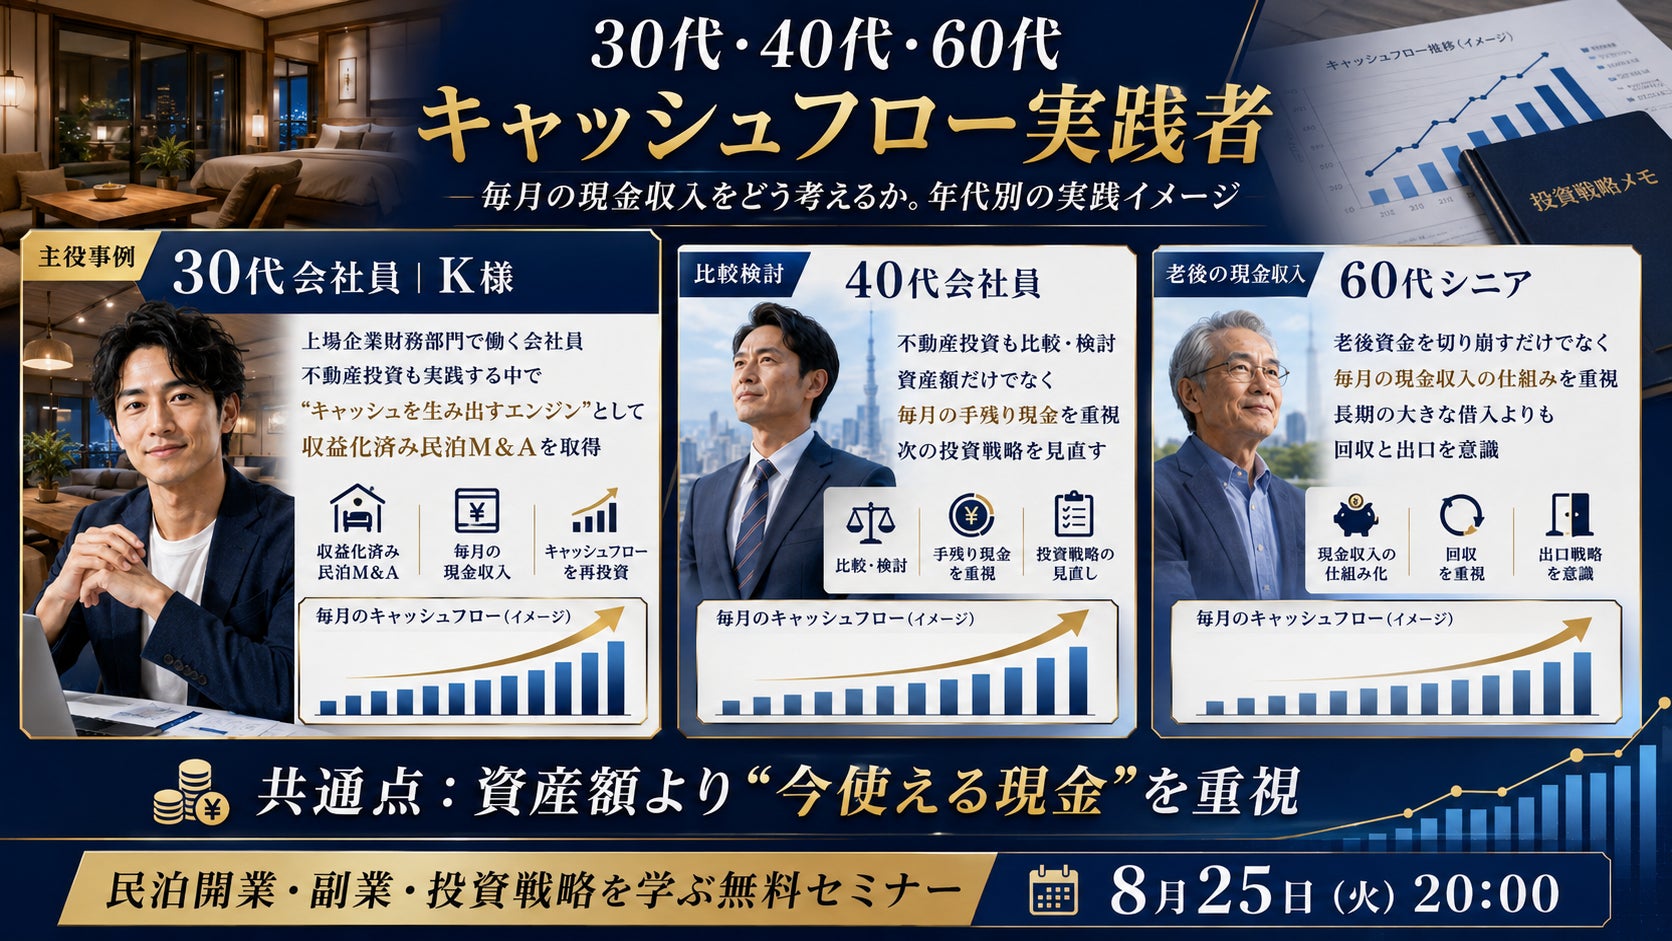
「田中の民泊投資」では、さまざまな年代の会社員・投資家が民泊M&Aを検討・実践しています。
30代・K様
上場企業財務部門に勤務。不動産投資も実践しながら、「キャッシュを生み出すエンジン」として民泊事業をM&Aで取得。
30代会社員の成約事例
本業以外の収入の柱をつくるため不動産投資も数カ月にわたり検討。金利、借入額、キャッシュフローまでの時間を比較したうえで、東京都内の収益化済み民泊M&Aを選択。
40代会社員の事例
数千万円規模の不動産投資を具体的に検討する一方、「ローン返済後、自分の手元にいくら現金が残るのか」という点から投資方法を再検討。現在は収益化済み民泊M&A案件を比較しています。
60代・退職世代の事例
「これから20年、30年かけて資産を増やす」だけではなく、これまで築いた資産を「毎月現金を生み出す仕組み」へ変えるという視点から民泊M&Aを実践。将来の売却・イグジットも含めて事業を考えています。
年代や資産背景は異なります。
しかし共通するのは、「何億円の資産を持っているか」だけではなく、「毎月いくら自由に使える現金を生み出せるか」という視点です。
30代会社員も「不動産投資」を数カ月調べた末に民泊M&Aを選択
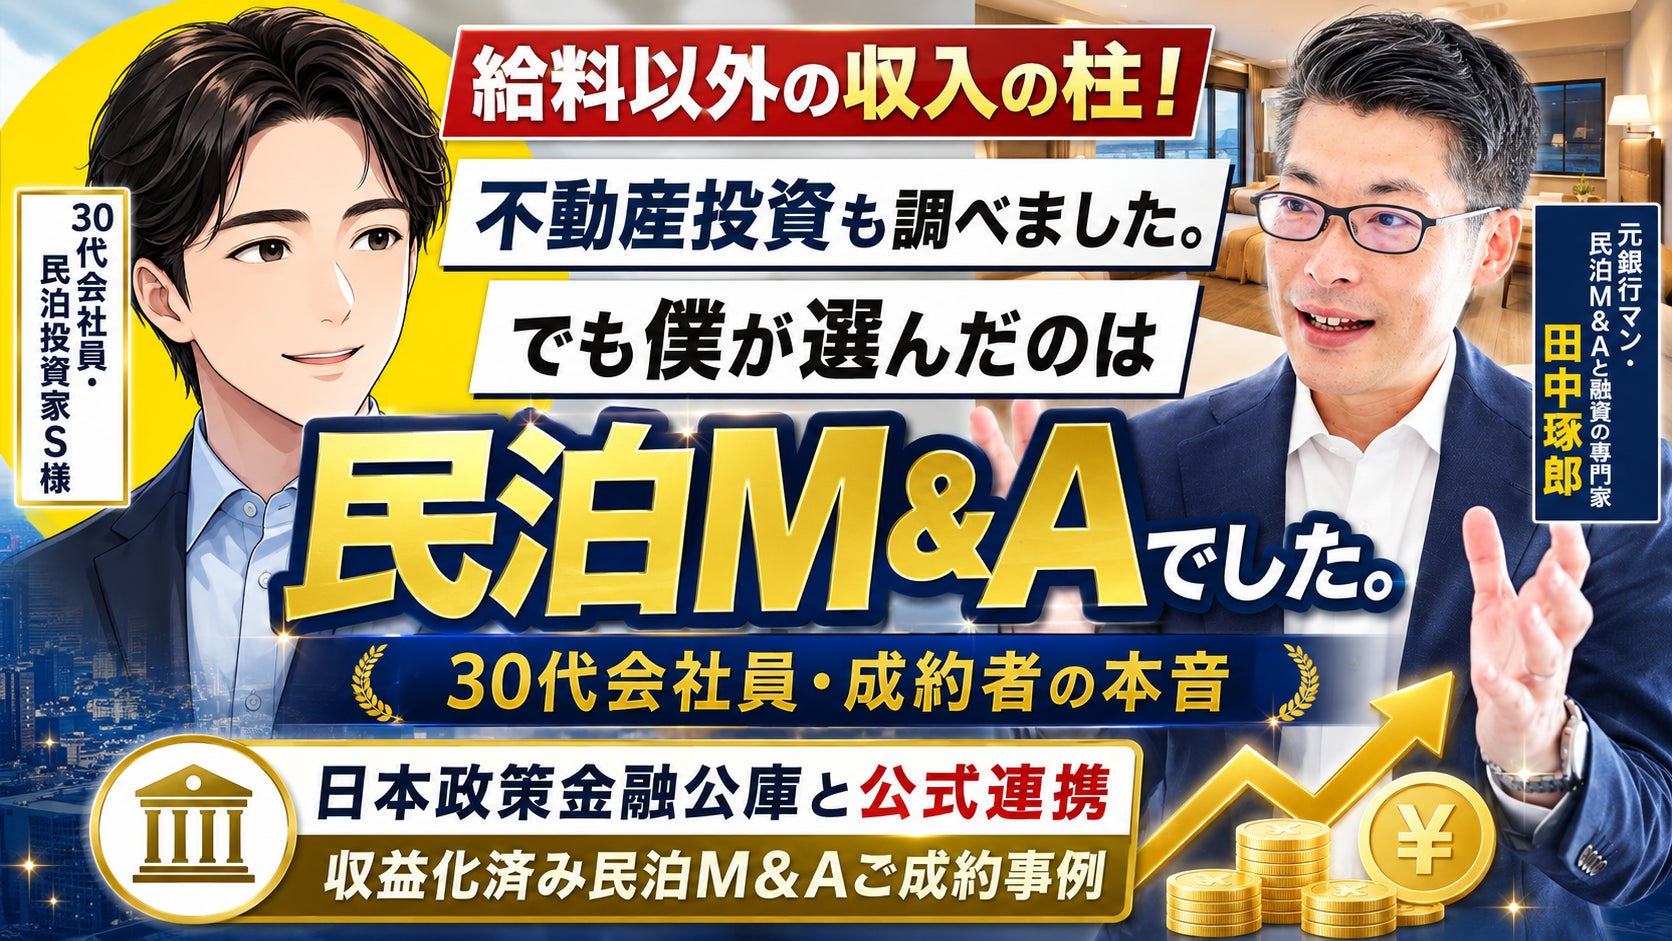
「田中の民泊投資」では、実際に会社員として働きながら収益化済み民泊M&Aへ進んだ事例があります。
30代会社員S様も、最初から民泊M&Aを考えていたわけではありません。
出発点は、「給料以外に、もう一本の収入の柱をつくりたい」という考えでした。
そこで、まず不動産投資を数カ月にわたって調査。不動産会社へ相談し、物件への問い合わせなども行いながら具体的に検討しました。しかし、「自分が求めるキャッシュフローへ到達するまでに時間がかかる」「投資規模が大きくなり、大きな借入も必要になる」という点を自身の投資目的と比較。
▼詳しい成約事例インタビューはこちら|30代会社員は、なぜ不動産投資ではなく「収益化済み民泊M&A」を選んだのか?
ゼロから民泊を開業するだけではない。「運営中の民泊事業を買う」
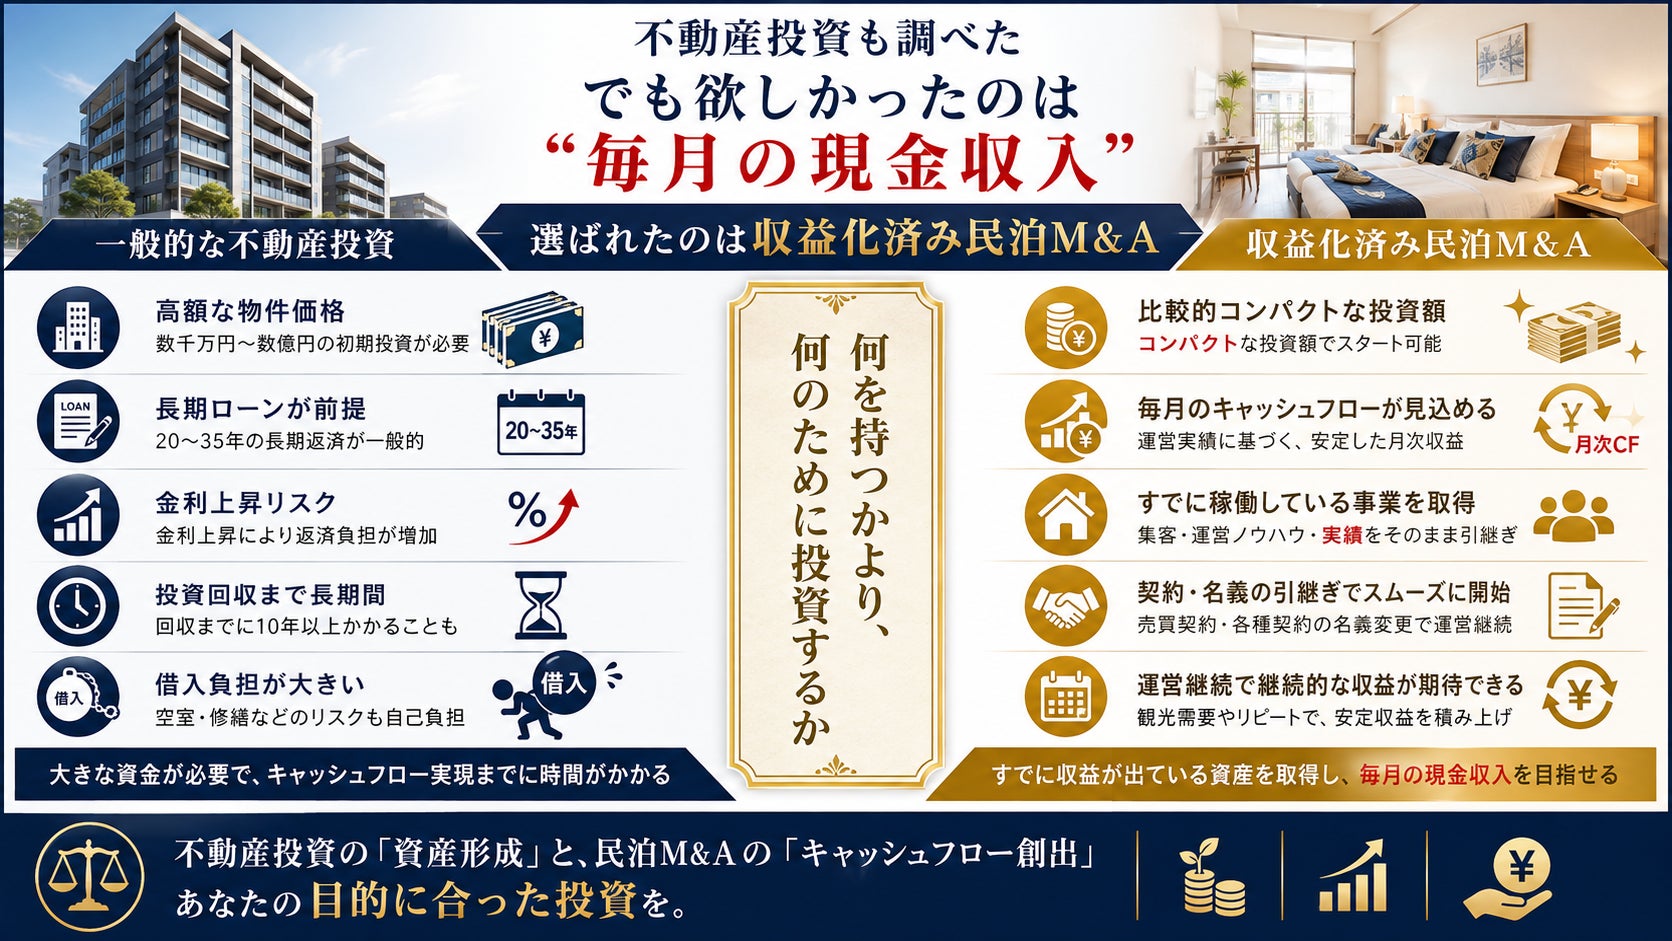
【40代会社員】不動産投資を具体的に検討。しかし「大きな借入」と手残りキャッシュフローに疑問
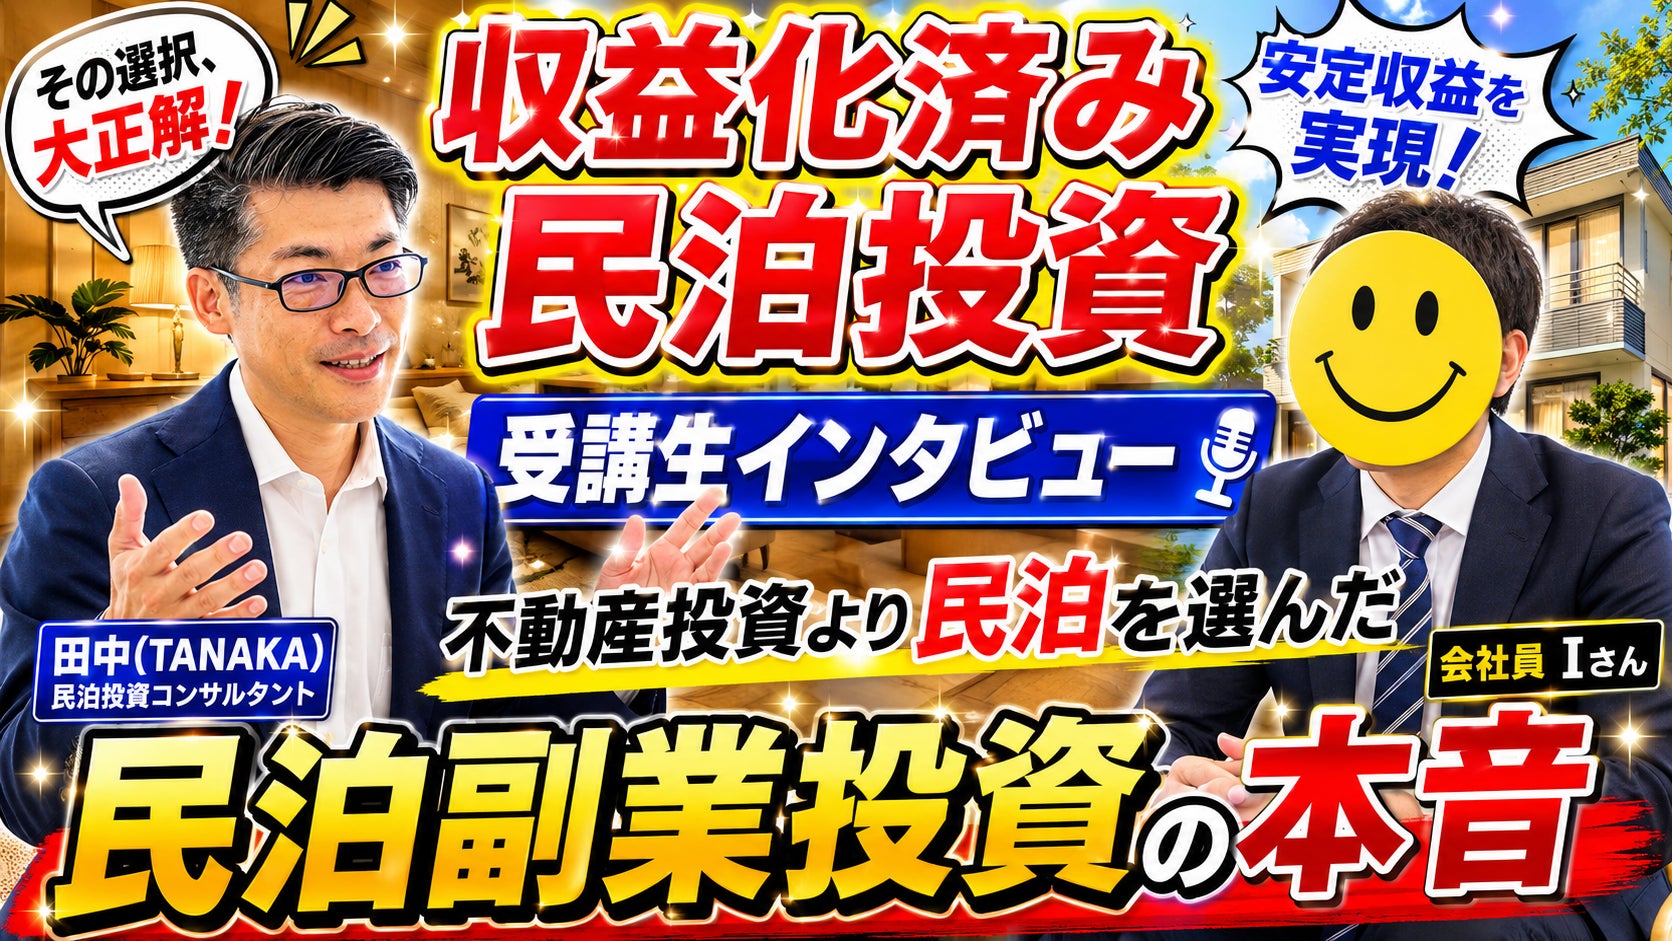
愛知県在住、一般メーカー勤務の40代会社員I様は、コロナ禍をきっかけに将来の資産形成について考え始めました。2022年頃から不動産会社や金融機関を訪問し、不動産投資を具体的に検討していました。しかし、実際に収支を確認していくなかで、
「数千万円規模の借入をしてまで取得するべきなのか」
「ローンを返済した後、自分の手元にどれだけ現金が残るのか」
という点が気になり、物件購入には踏み切りませんでした。
I様が重視していたのは、不動産という資産を持つことそのものより、給与以外から得られる毎月・毎年のキャッシュフローでした。現在は「田中の民泊投資」の伴走支援を受け、総投資額1,000万~1,500万円規模を含む複数の収益化済み民泊M&A案件について、収益性、運営体制、取得後のキャッシュフローなどを比較しながら検討しています。
40代I様の事例
会社員としての生活基盤は守る。
しかし、給与だけに依存する将来にもしたくない。
不動産投資も含めて比較した結果、「資産を買う」という視点だけではなく、すでに売上実績のある事業を取得し、事業利益を生み出すという考え方で収益化済み民泊M&Aを検討しています。
【60代・退職世代】「退職金を取り崩すだけの老後にしたくない」民泊M&Aで新たな収入源へ
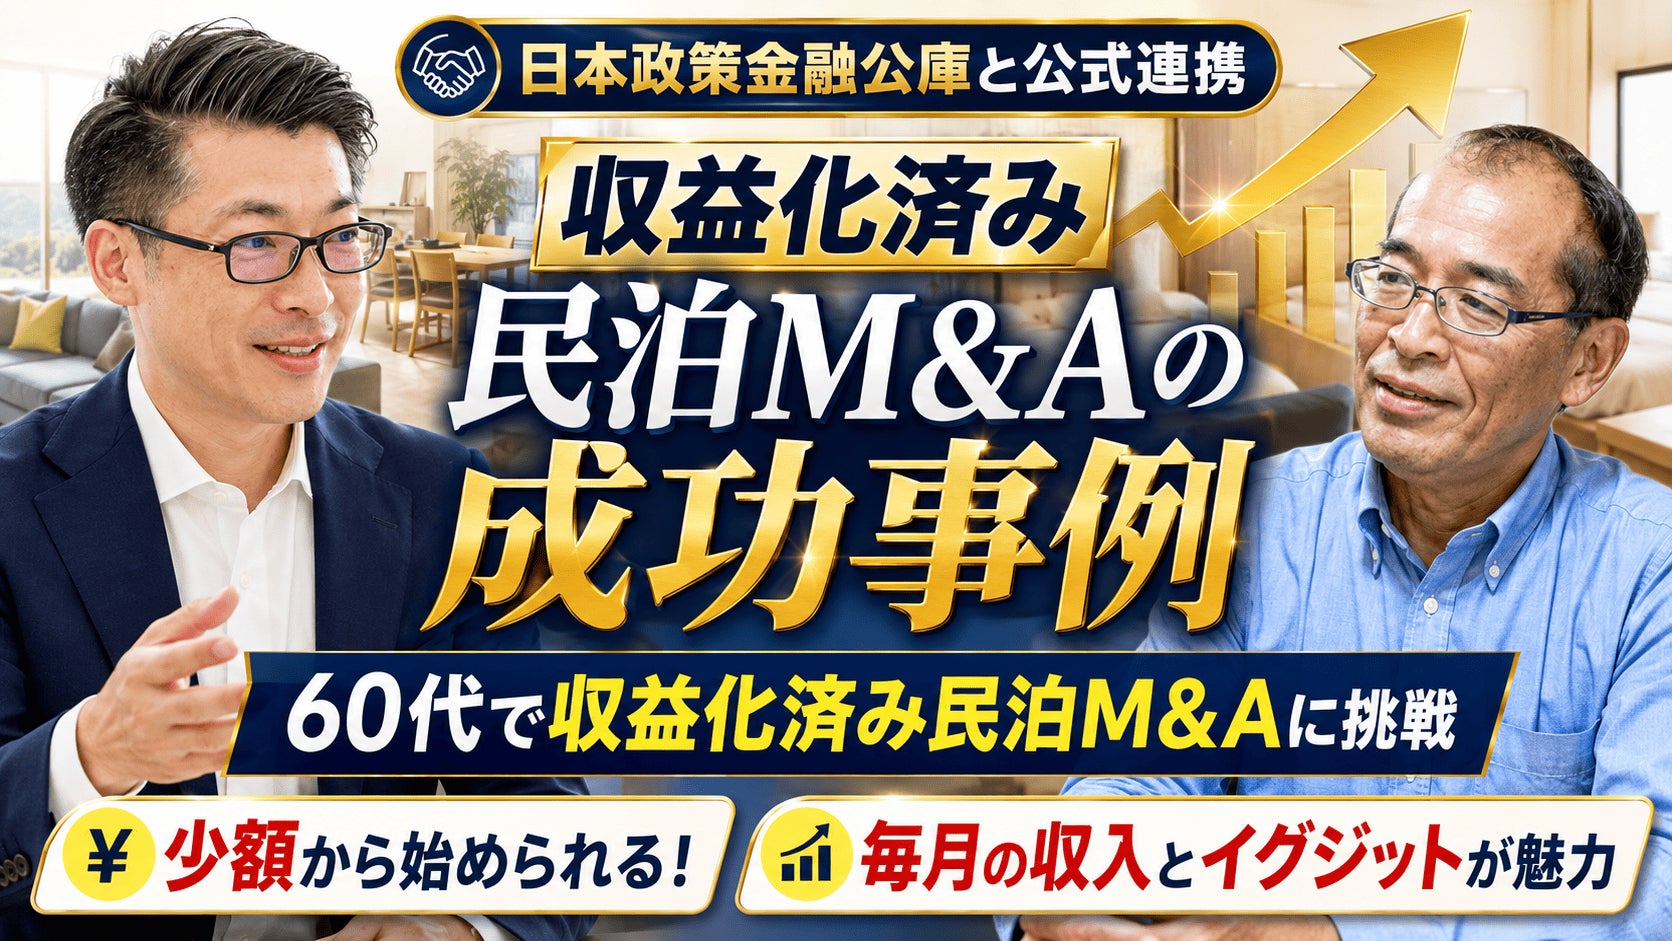
一方、60代・退職前後では、投資目的そのものが30代・40代とは変わってきます。
「これから20年、30年かけて資産を形成する」というより、
これまで築いてきた資産を、これから毎月の現金収入を生み出す仕組みへどう変えていくか。
という課題が大きくなります。
「田中の民泊投資」では、大手電機メーカーに長年勤務し、定年前の59歳で早期退職した河田様の事例も紹介しています。河田様はその後、株式会社ケイ・エス・エックスを設立し、民泊M&Aを活用した事業へ進みました。
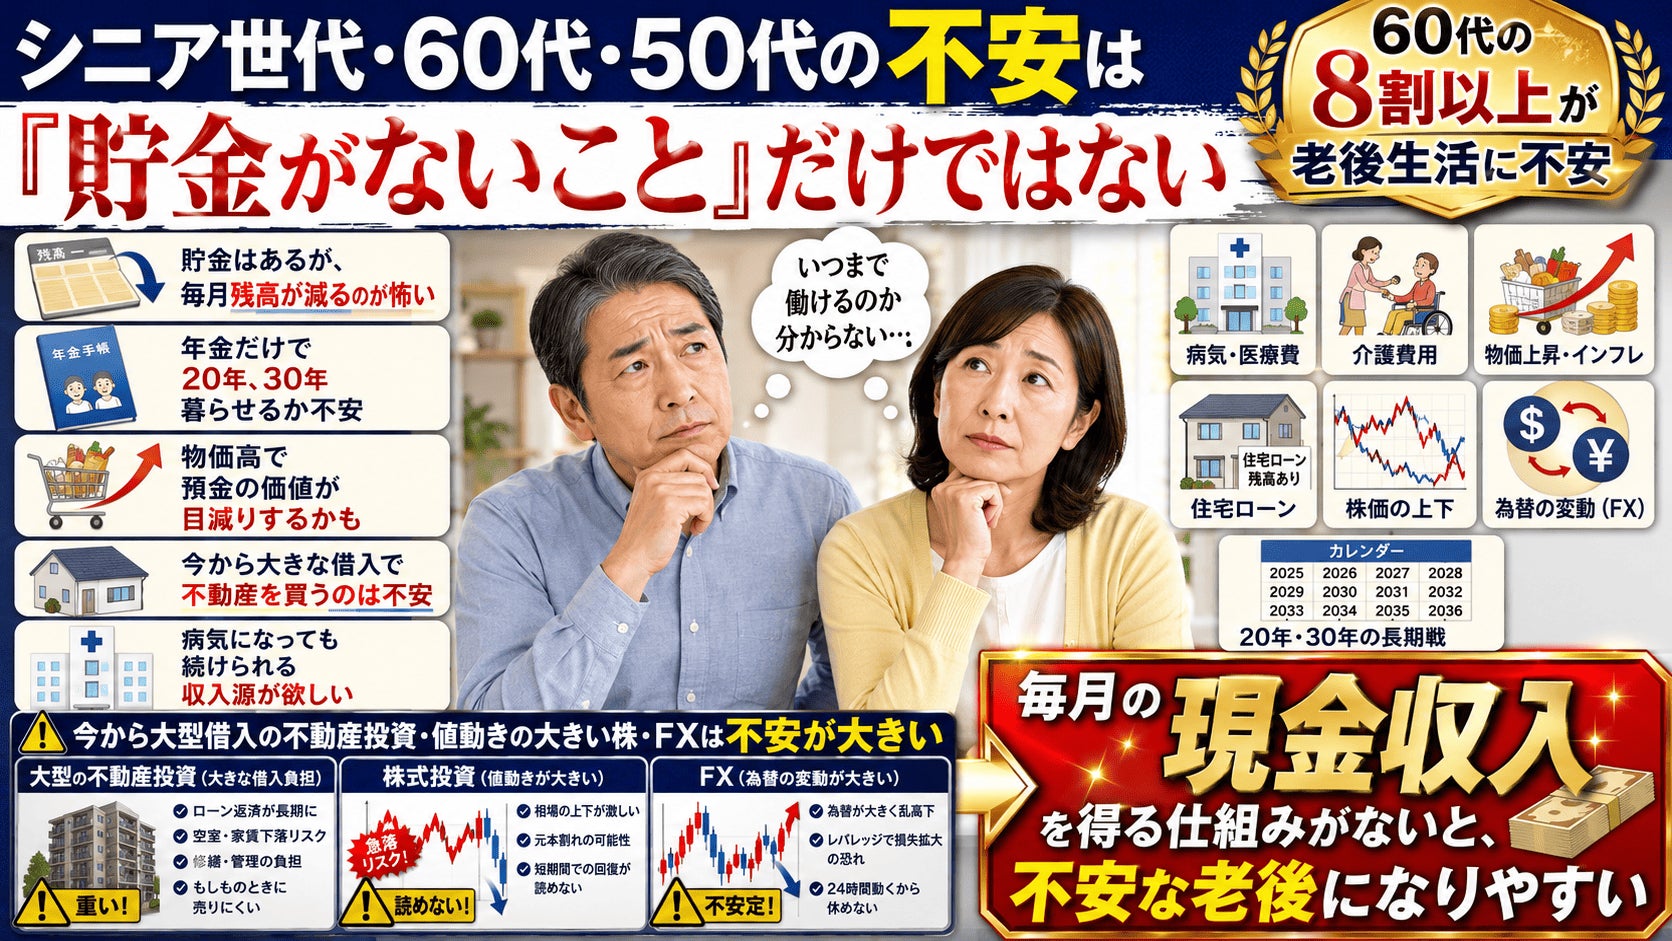
60代以降では、年金以外の現金収入が欲しい一方で、今から数千万円規模の借入を行い、70代・80代まで不動産ローンを返済することには慎重になりたいというニーズもあります。60代向けのケーススタディでは、毎月の事業収益、投資回収までの期間、運営の外部委託、将来の売却といった点を重視して民泊M&Aを検討する考え方を紹介しています。
60代・退職世代の事例
「資産を増やす」だけではなく、
「これまでつくった資産から、毎月の現金を生み出す」。
さらに、清掃や予約管理、ゲスト対応などを外部事業者へ委託できる案件であれば、自分自身が現地の日常業務を担わず運営できる可能性があります。将来的に事業そのものを売却するという出口も検討対象になります。
30代・40代・60代。年代は違っても、共通していたのは「現金収入」

30代 S様
40代 I様
60代・退職世代
主な課題
本業以外の収入の柱
給与以外の収入・将来の資産形成
退職後・老後の現金収入
不動産投資への意識
金利・借入・回収時間を比較
大きな借入と返済後CFに懸念
長期ローン・高齢期の返済に慎重
民泊M&Aで重視
収益性・回収期間・事業保有
事業利益・キャッシュフロー
毎月の現金・回収期間・出口
現在
M&A成約・運営開始
複数案件を比較検討中
退職後の事業・資
「田中の民泊投資」で相談している人たちの共通点は、年齢そのものではありません。
「不動産を何棟持つか」ではなく、
「これから自分に必要な現金収入をどうつくるか」から投資を考えていること。
会社員でも「買って終わり」ではない。民泊事業をM&Aで売却する出口も
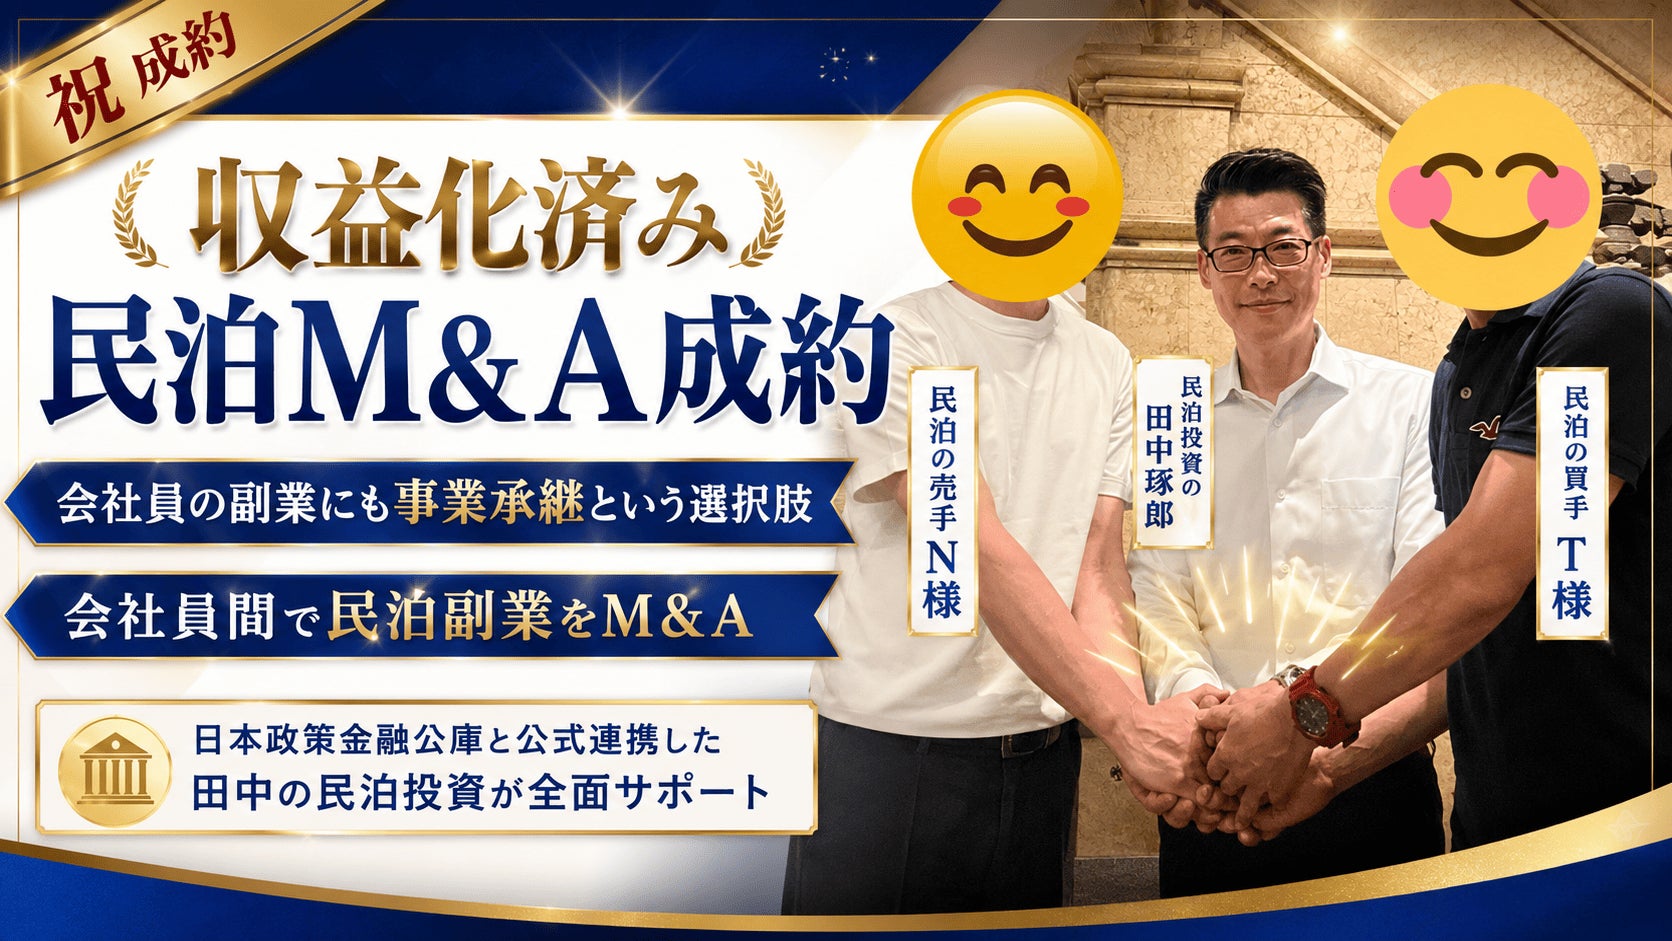
収益化済み民泊M&Aの特徴の一つが、将来的に事業そのものを売却する出口を検討できることです。「田中の民泊投資」では実際に、会社員が副業として運営していた旅館業許可付きの民泊事業を、別の会社員へ事業譲渡するM&Aを支援しています。
つまり、
1:会社員が収益化済み民泊事業を買う。
2:運営する。※毎月の収益(インカム)を得られます。運営代行に業務委託可能。
3:収益実績を積み上げる。
4:別の買手へ売却する。※売却・イグジットで投資に出口があります。
という選択肢も考えられます。
民泊を「一生持ち続けるもの」としてだけではなく、売却・イグジットまで含めた“小さな事業投資”として考える。これも今回のセミナーで解説するポイントです。
最短2カ月の実績アリ!「給与以外の収入の柱」を考える会社員向け、無料セミナー開催
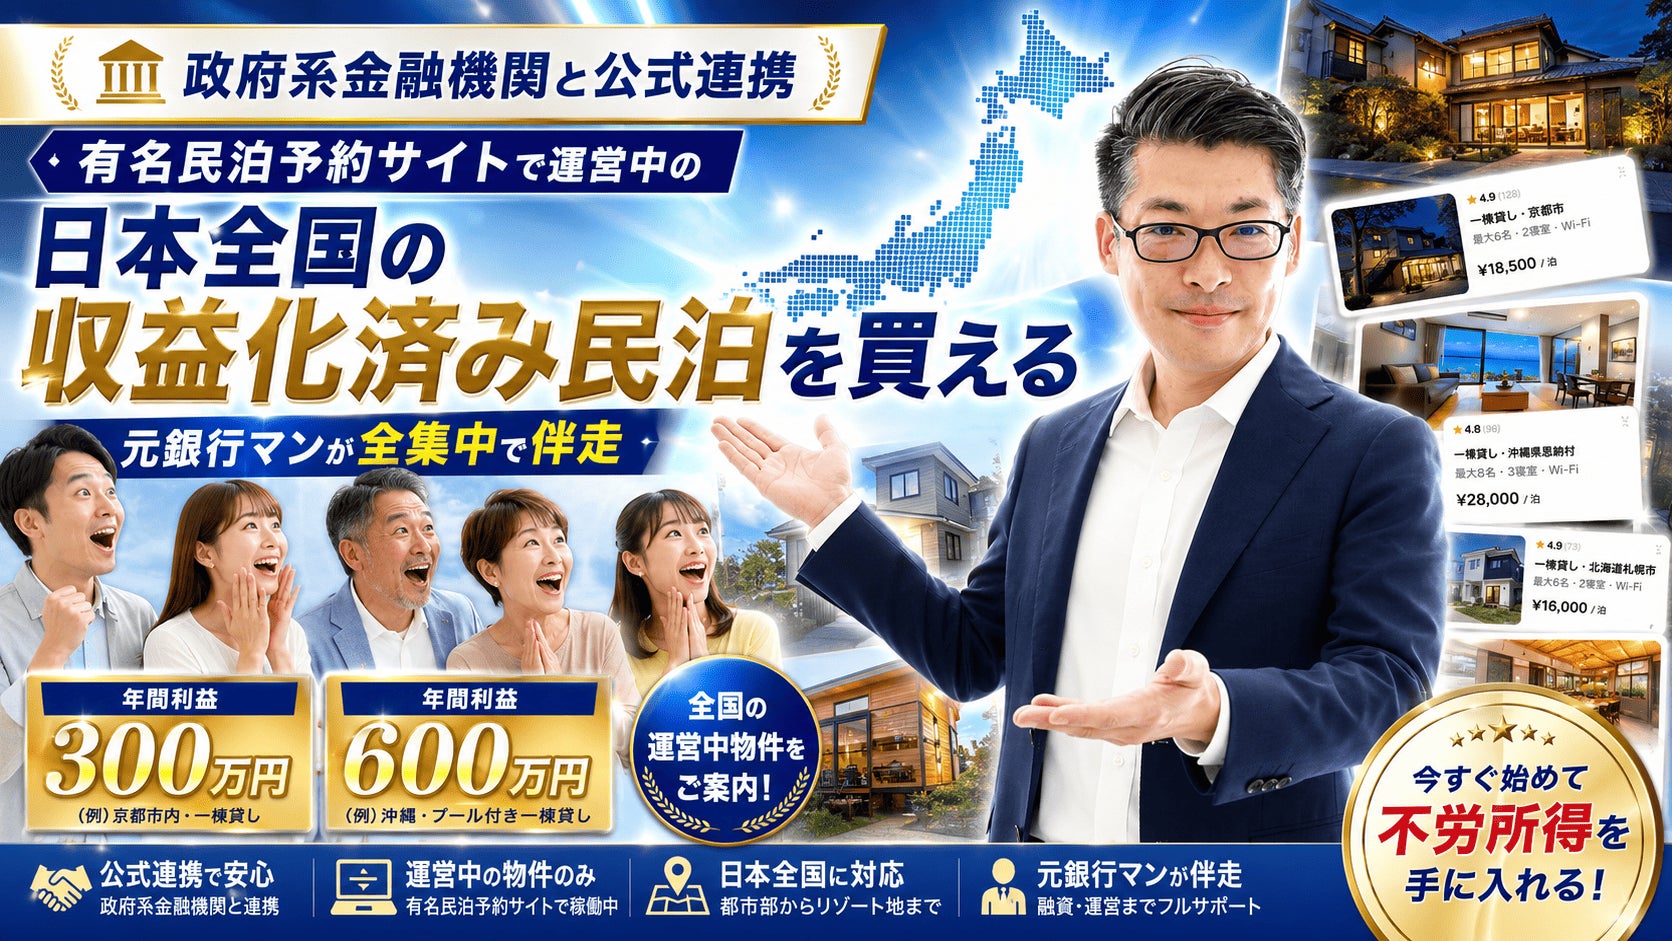
セミナーでは、 民泊をゼロから開業する方法とM&Aの違い 収益化済み民泊の売上・経費の確認方法 投資回収期間の考え方 買ってはいけない民泊案件の確認ポイント 旅館業・民泊新法等の許認可 賃貸借契約・運営契約の確認 会社員が民泊事業を持つ際の考え方 資金計画と融資 1件目から2件目・3件目へ進む方法 将来のM&A・売却を見据えた出口などについて解説しています。
年間300万円程度の利益を目指すところからスタート。さらに、融資レバレッジを活用して2棟目、3棟目へと事業を積み上げ、最短3年で年間750万~1,000万円程度の事業利益を目指すロードマップを解説します。
Zero Press のデータで見るこのリリース
- 配信元
- 株式会社ファイナンスアイ(Zero Press 掲載 8 本)
- 配信サイト
- PR TIMES
- カテゴリ
- イベント
- 直近 7 日の配信
- イベント 4,000 本 / 全体 13,919 本
Zero Press が取り込んだ配信データから自動集計しています。カテゴリ別・業界別のより詳しい分析は週間動向レポートで毎週公開しています。
このジャンルのリリースを書くときのガイド
-
「売上がある民泊=買い」ではない。元銀行マンが“買ってはいけない民泊M&A”を解説|9月18日無料オンラインセミナー|日本政策金融公庫が公式に連携した民泊開業・民泊経営の登竜門~収益化済み民泊M&A
株式会社ファイナンスアイ
-
会社員の副業民泊は「売って利確」できる?30代会社員の売却・イグジット実例から学ぶ「収益化済み民泊M&A。開業・取得から売却まで」9月12日開催
株式会社ファイナンスアイ
-
金利上昇時代に考える「毎月の現金収入」30代・40代会社員、60代の実例から学ぶ「収益化済み民泊M&A。イチからイグジットまで」を9月4日開催。不動産投資・NISA・副業から民泊投資で外貨を稼ぐ人
株式会社ファイナンスアイ
-
「不動産も借入も増えた。財布の現金は?」元銀行マン×不動産特化税理士が“税引後の手残り”から考える収益化済み民泊M&Aセミナーを8月29日開催
株式会社ファイナンスアイ
-

ジェトロ岡山でグローバル人材育成特別コース特別セミナー「世界へ売り込む!岡山県産品グローバル展開ワークショップ」を開催しました
岡山大学
-

10月17・18日に横浜みなとみらいで開催
ヨコハマきのこ大祭
-
岩橋玄樹、初のバンドツアー完走 東京公演をTBSチャンネル1で独占放送
株式会社テイチクエンタテインメント
-
『ディズニー ツイステッドワンダーランド』 新イベントに向けて新キャラクターのシルエットをお披露目! ABMEA特番の配信も決定!
株式会社アニプレックス
-
東洋化学、「氏郷まつり」に参加 絆創膏の販売や「オリジナルばんそうこう作り」を実施
東洋化学株式会社
-
ノジマTリーグ 2026-2027 公式戦 9月20日開催 京都カグヤライズ vs 日本ペイントマレッツ 試合結果
一般社団法人Tリーグ
-

文部科学省「令和8年度『地域構想推進プラットフォーム』構築等推進事業」に採択~ユース参画で創る地域未来・産学官金言連携による「おかやま地域未来共創プラットフォーム」の完全自走化モデル構築~
岡山大学
-
世界のスマートパレット四方向シャトル市場動向、年平均成長率6.5%で拡大継続2026-2032
QY Research株式会社
-
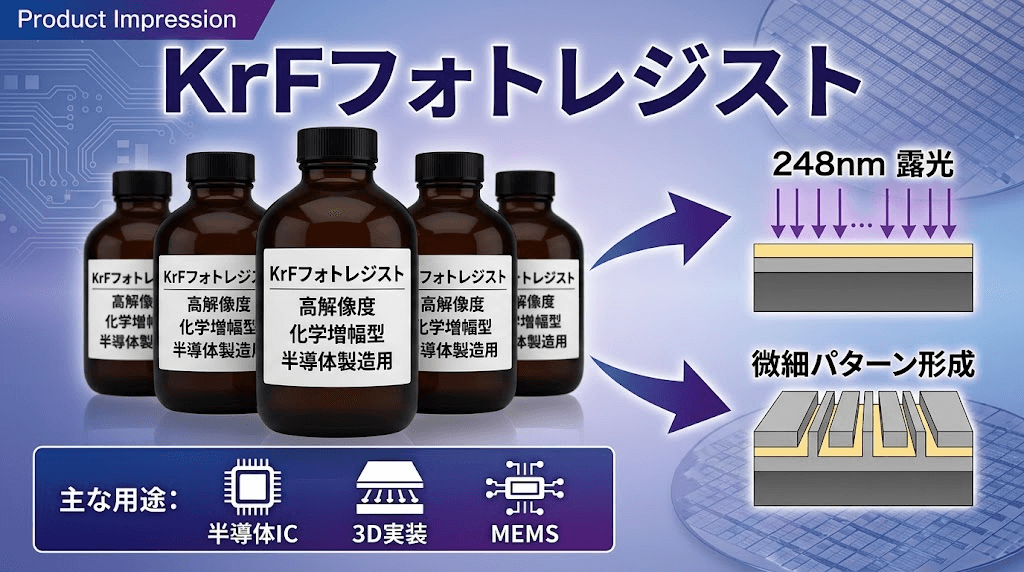
KrFフォトレジスト市場分析レポート:2026年908百万米ドル規模、成長率8.7%推移
QY Research株式会社
-
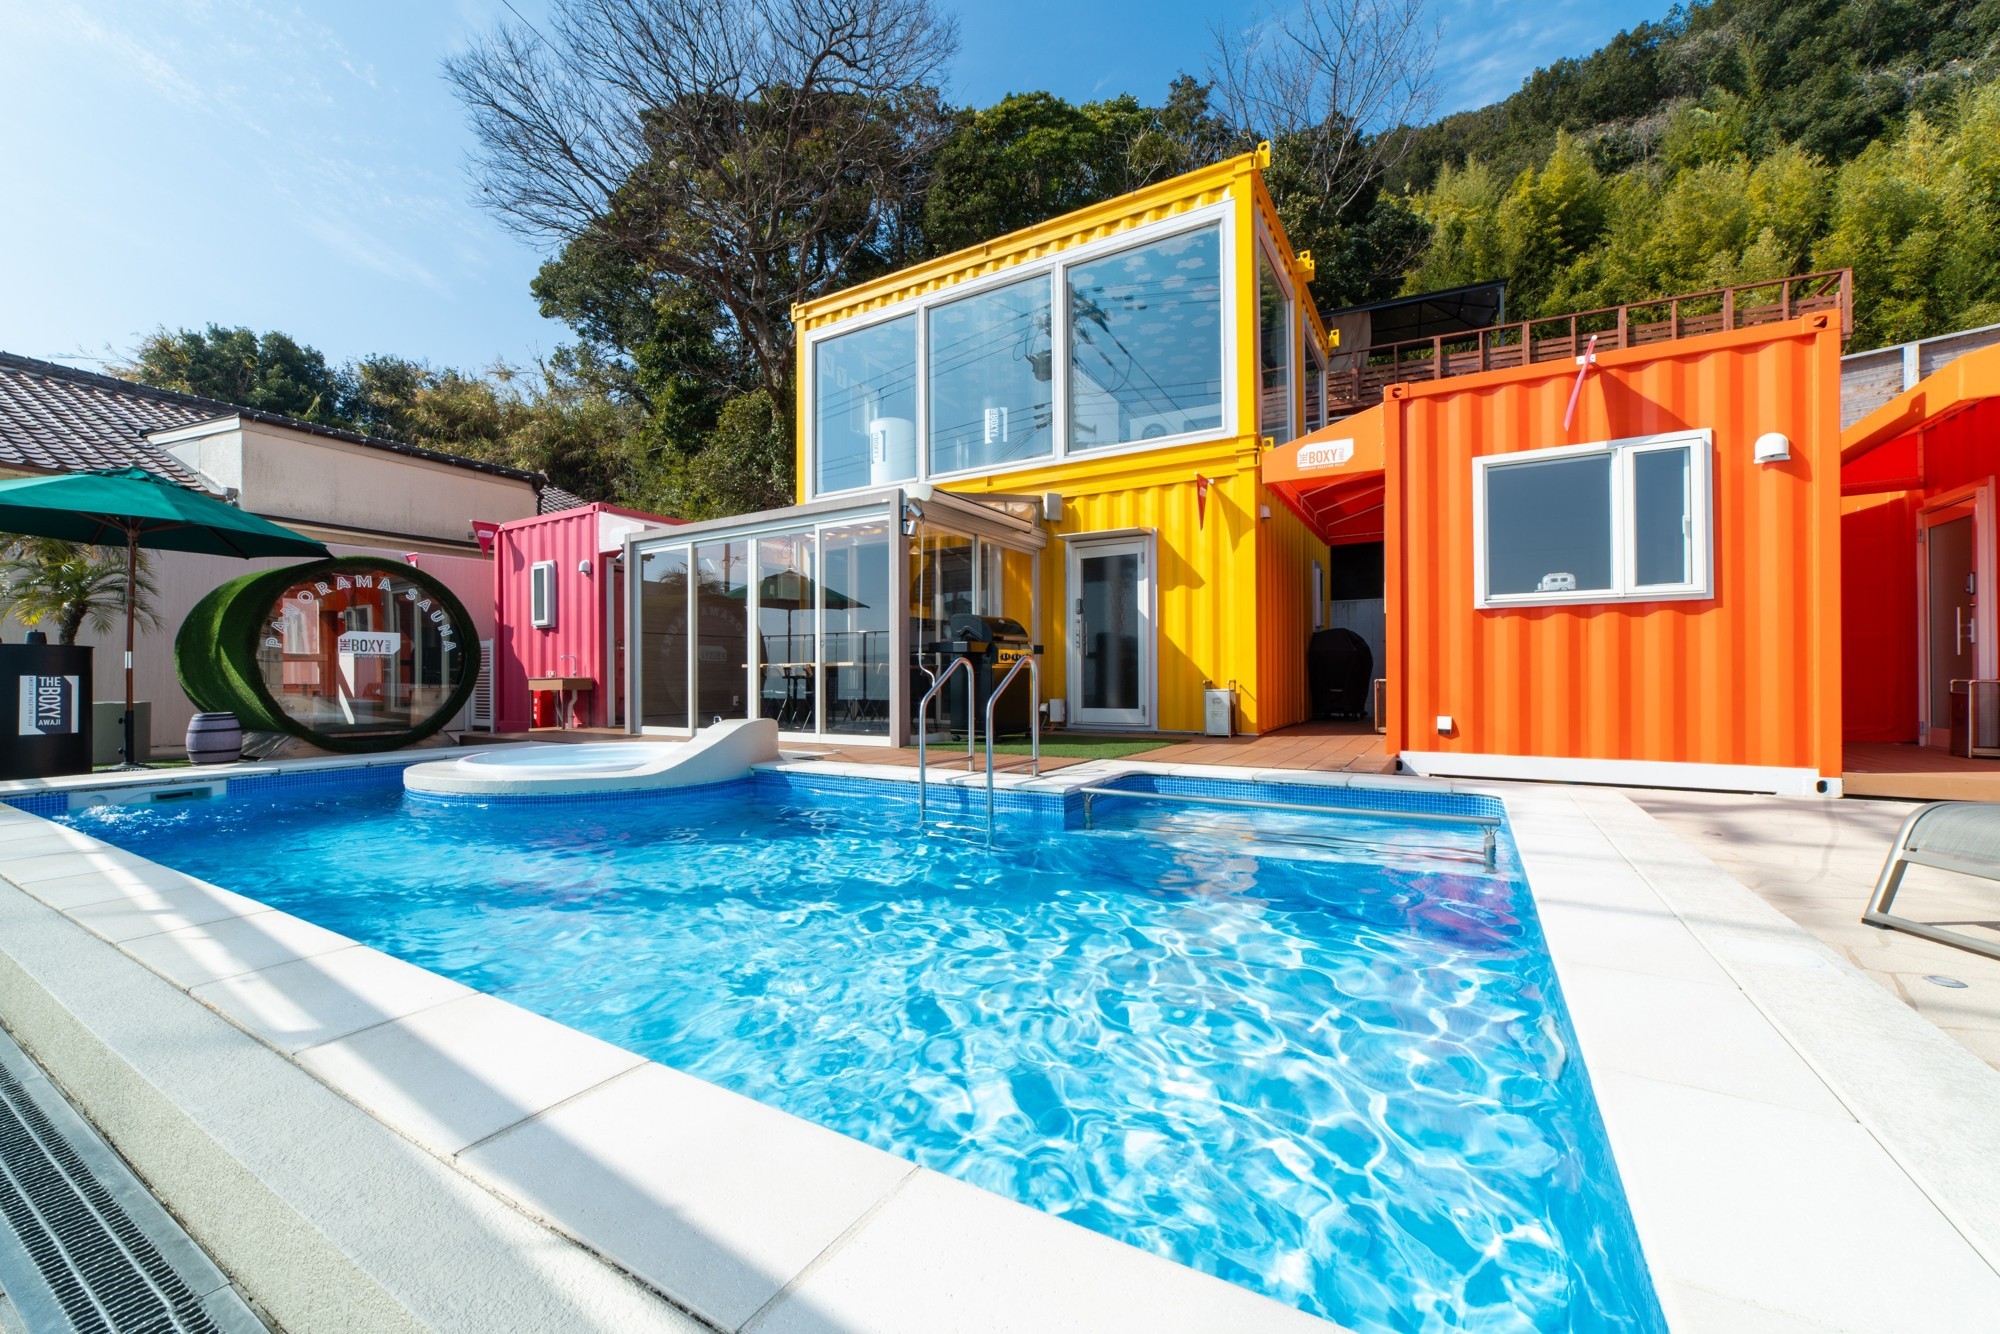
淡路島の一棟貸しヴィラ、サウナの隣にジェットバス 温めたプールまで数歩、1日1組限定の貸切テラス 最大8名様まで「THE BOXY AWAJI」
株式会社ぷらど
-
AIコンピューティングサーバー用PCBの世界市場(2026年~2032年)、市場規模(20~30層、30層以上)・分析レポートを発表
株式会社マーケットリサーチセンター
-
AI搭載スマートトラッカーの世界市場(2026年~2032年)、市場規模(スマートリング、スマートBluetoothヘッドフォン、スマートフィットバンド)・分析レポートを発表
株式会社マーケットリサーチセンター