 Zero
民泊セミナー|民泊開業・副業を考える会社員へ。「ゼロから始める」だけじゃない、運営中の民泊を買う「収益化済み民泊M&A」8月22日(土)13:30開催
民泊セミナー|民泊開業・副業を考える会社員へ。「ゼロから始める」だけじゃない、運営中の民泊を買う「収益化済み民泊M&A」8月22日(土)13:30開催 株式会社ファイナンスアイのプレスリリース
株式会社ファイナンスアイがPR TIMESで配信したプレスリリースの原文を、Zero Press が転載して掲載しています。
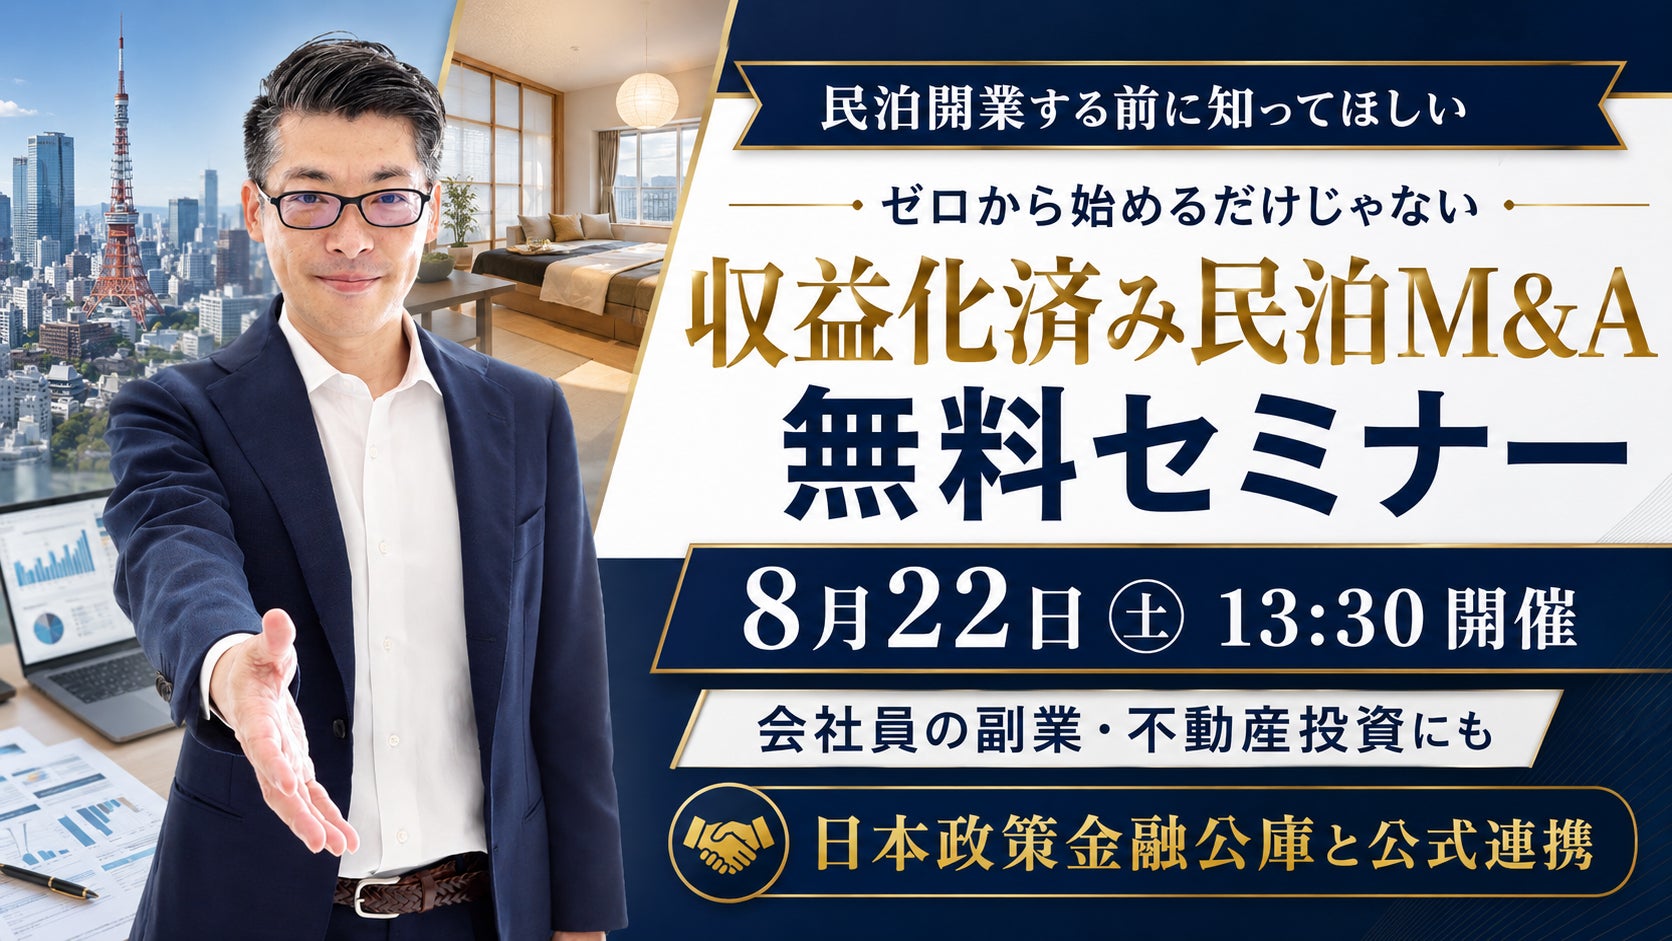
株式会社ファイナンスアイ(本社:大阪府大阪市、代表取締役:田中琢郎)が運営する「田中の民泊投資」は、2026年8月22日(土)13:30より、会社員の副業、民泊開業、不動産投資、退職後の収入づくりなどに関心を持つ方を対象とした「収益化済み民泊M&A」無料オンラインセミナーを開催します。
民泊を始めようとしたとき、多くの方が最初に考えるのは、「物件を探して、許認可を取得して、家具や家電を揃えて、Airbnbなどへ掲載する」という“ゼロからの民泊開業”です。
しかし、民泊の始め方はそれだけではありません。
すでにAirbnbなどで宿泊者を受け入れ、売上・運営実績がある民泊事業をM&Aによって承継する、収益化済み民泊M&A」という方法もあります。
今回のセミナーでは、「開業してから収益性を確かめる」のか。「過去の売上・経費・運営実績を確認してから買う」のか。という違いをはじめ、不動産投資や民泊の新規開業と比較しながら、収益化済み民泊M&Aという新しい選択肢を解説します。
さらに、日本政策金融公庫との連携を活かした民泊事業の資金計画・融資相談、会社員による実際の民泊M&A成約事例、将来的な売却・イグジットまで、「買う・運営する・増やす・売る」までの全体像を紹介します。
日時:2026年8月22日(土)13:30
形式:オンラインZOOM
日時:2026年8月21日(金)20:00
形式:オンラインZOOM
「民泊を始めたい」なら、本当にゼロから開業する必要があるのか?
一般的に、民泊を新規開業するには、民泊可能な物件を探す賃貸借契約・用途等を確認する旅館業や住宅宿泊事業法などの許認可を確認する内装を整える家具・家電を購入する写真を撮影するAirbnb等へ掲載する宿泊料金を設定する清掃・ゲスト対応の体制を構築する予約・レビューを積み上げるなど、多くの準備が必要です。
そして、実際に開業してみるまで、「どの程度予約が入るのか」「いくらの宿泊単価で売れるのか」「最終的に利益はいくら残るのか」が分からないケースもあります。
一方、収益化済み民泊M&Aでは、すでに運営されている民泊事業について、売上、稼働状況、宿泊単価、家賃、清掃費、OTA手数料、運営代行費、営業利益、許認可、賃貸借契約、設備、レビュー、運営体制などを確認しながら、取得するかどうかを判断します。もちろん、過去に利益が出ていたからといって、取得後も同じ売上・利益が続くことが保証されるものではありません。
だからこそ、重要なのは、「民泊だから買う」のではなく、数字・契約・許認可・運営体制・取得価格・将来の出口まで確認したうえで判断すること。
今回のセミナーでは、元銀行マンであり、M&A・資金調達・DDの実務に携わる田中琢郎が、その確認ポイントを具体的に解説します。
「不動産は増えた。借入も増えた。でも、毎月使える現金は?」
今回のセミナーでは、不動産投資を否定するものではありません。
不動産投資には、金融機関からの融資を活用し、自己資金以上の資産を取得できる大きな特徴があります。
一方で、ローン返済金利管理費修繕費固定資産税保険空室などを差し引いた後、最終的に毎月いくら現金が残るのかは、物件や融資条件によって異なります。
「資産総額は増えた」「保有物件も増えた」
しかし、「給与とは別に、毎月自由に使える現金はいくら増えたのか?」という視点から考えると、投資の目的そのものを整理する必要があります。
将来の資産形成を重視するのか。
それとも、給与や年金とは別に、毎月入ってくる現金収入を増やしたいのか。
目的によって、選ぶべき投資方法は変わります。
30代会社員も「不動産投資」を数カ月調べた末に民泊M&Aを選択

「田中の民泊投資」では、実際に会社員として働きながら収益化済み民泊M&Aへ進んだ事例があります。
30代会社員S様も、最初から民泊M&Aを考えていたわけではありません。
出発点は、「給料以外に、もう一本の収入の柱をつくりたい」という考えでした。
そこで、まず不動産投資を数カ月にわたって調査。不動産会社へ相談し、物件への問い合わせなども行いながら具体的に検討しました。
しかし、
「自分が求めるキャッシュフローへ到達するまでに時間がかかる」
「投資規模が大きくなり、大きな借入も必要になる」
という点を自身の投資目的と比較。
▼詳しい成約事例インタビューはこちら|30代会社員は、なぜ不動産投資ではなく「収益化済み民泊M&A」を選んだのか?
そこで選んだのが「ゼロから開業しない」収益化済み民泊M&A

最終的に、すでに営業実績があり、売上・経費・許認可・契約等を確認したうえで投資判断できる「収益化済み民泊M&A」を選択しました。
現在は法人も設立し、1件目だけで終わらず、2件目・3件目を見据えた事業展開を進めています。
※個別事例であり、すべての方が同様の成果を得られることを示すものではありません。

40代会社員、60代・退職世代にも共通する「給与・年金以外の収入」
相談者の年代はさまざまです。
30代「会社員として働きながら、本業以外の収入の柱を持ちたい」
40代「家族や現在の生活基盤を守りながら、給与だけに依存しない収入源をつくりたい」
60代・退職前後「退職金や預貯金を取り崩すだけではなく、年金以外に毎月入ってくる現金収入をつくりたい」
年代によって置かれている環境は違います。
しかし共通するのは、「何億円の資産を持つか」だけではなく、「毎月いくら自由に使える現金が入る仕組みを持つか」という視点です。
特に退職前後の世代では、これから数十年かけて資産を増やすことだけでなく、これまで築いてきた資産の一部を、毎月現金を生み出す仕組みにどう組み替えるかという考え方も重要になります。
【40代会社員】不動産投資を具体的に検討。しかし「大きな借入」と手残りキャッシュフローに疑問

愛知県在住、一般メーカー勤務の40代会社員I様は、コロナ禍をきっかけに将来の資産形成について考え始めました。2022年頃から不動産会社や金融機関を訪問し、不動産投資を具体的に検討していました。しかし、実際に収支を確認していくなかで、
「数千万円規模の借入をしてまで取得するべきなのか」
「ローンを返済した後、自分の手元にどれだけ現金が残るのか」
という点が気になり、物件購入には踏み切りませんでした。
I様が重視していたのは、不動産という資産を持つことそのものより、給与以外から得られる毎月・毎年のキャッシュフローでした。現在は「田中の民泊投資」の伴走支援を受け、総投資額1,000万~1,500万円規模を含む複数の収益化済み民泊M&A案件について、収益性、運営体制、取得後のキャッシュフローなどを比較しながら検討しています。
40代I様の事例
会社員としての生活基盤は守る。
しかし、給与だけに依存する将来にもしたくない。
不動産投資も含めて比較した結果、「資産を買う」という視点だけではなく、すでに売上実績のある事業を取得し、事業利益を生み出すという考え方で収益化済み民泊M&Aを検討しています。
【60代・退職世代】「退職金を取り崩すだけの老後にしたくない」民泊M&Aで新たな収入源へ

一方、60代・退職前後では、投資目的そのものが30代・40代とは変わってきます。
「これから20年、30年かけて資産を形成する」というより、
これまで築いてきた資産を、これから毎月の現金収入を生み出す仕組みへどう変えていくか。
という課題が大きくなります。
「田中の民泊投資」では、大手電機メーカーに長年勤務し、定年前の59歳で早期退職した河田様の事例も紹介しています。河田様はその後、株式会社ケイ・エス・エックスを設立し、民泊M&Aを活用した事業へ進みました。

60代以降では、年金以外の現金収入が欲しい一方で、今から数千万円規模の借入を行い、70代・80代まで不動産ローンを返済することには慎重になりたいというニーズもあります。60代向けのケーススタディでは、毎月の事業収益、投資回収までの期間、運営の外部委託、将来の売却といった点を重視して民泊M&Aを検討する考え方を紹介しています。
60代・退職世代の事例
「資産を増やす」だけではなく、
「これまでつくった資産から、毎月の現金を生み出す」。
さらに、清掃や予約管理、ゲスト対応などを外部事業者へ委託できる案件であれば、自分自身が現地の日常業務を担わず運営できる可能性があります。将来的に事業そのものを売却するという出口も検討対象になります。
30代・40代・60代。年代は違っても、共通していたのは「現金収入」

30代 S様
40代 I様
60代・退職世代
主な課題
本業以外の収入の柱
給与以外の収入・将来の資産形成
退職後・老後の現金収入
不動産投資への意識
金利・借入・回収時間を比較
大きな借入と返済後CFに懸念
長期ローン・高齢期の返済に慎重
民泊M&Aで重視
収益性・回収期間・事業保有
事業利益・キャッシュフロー
毎月の現金・回収期間・出口
現在
M&A成約・運営開始
複数案件を比較検討中
退職後の事業・資
「田中の民泊投資」で相談している人たちの共通点は、年齢そのものではありません。
「不動産を何棟持つか」ではなく、
「これから自分に必要な現金収入をどうつくるか」から投資を考えていること。
会社員でも「買って終わり」ではない。民泊事業をM&Aで売却する出口も

収益化済み民泊M&Aの特徴の一つが、将来的に事業そのものを売却する出口を検討できることです。「田中の民泊投資」では実際に、会社員が副業として運営していた旅館業許可付きの民泊事業を、別の会社員へ事業譲渡するM&Aを支援しています。
つまり、
1:会社員が収益化済み民泊事業を買う。
2:運営する。※毎月の収益(インカム)を得られます。運営代行に業務委託可能。
3:収益実績を積み上げる。
4:別の買手へ売却する。※売却・イグジットで投資に出口があります。
という選択肢も考えられます。
民泊を「一生持ち続けるもの」としてだけではなく、売却・イグジットまで含めた“小さな事業投資”として考える。これも今回のセミナーで解説するポイントです。
最短2カ月の実績アリ!「給与以外の収入の柱」を考える会社員向け、無料セミナー開催

セミナーでは、 民泊をゼロから開業する方法とM&Aの違い 収益化済み民泊の売上・経費の確認方法 投資回収期間の考え方 買ってはいけない民泊案件の確認ポイント 旅館業・民泊新法等の許認可 賃貸借契約・運営契約の確認 会社員が民泊事業を持つ際の考え方 資金計画と融資 1件目から2件目・3件目へ進む方法 将来のM&A・売却を見据えた出口などについて解説しています。
年間300万円程度の利益を目指すところからスタート。さらに、融資レバレッジを活用して2棟目、3棟目へと事業を積み上げ、最短3年で年間750万~1,000万円程度の事業利益を目指すロードマップを解説します。
日本政策金融公庫との連携を活かし、「民泊×融資」を支援

「田中の民泊投資」では、民泊案件を紹介するだけではありません。
日本政策金融公庫との連携を活かし、取得する民泊事業の分析売上・利益・キャッシュフローの確認取得価格の妥当性資金計画事業計画返済計画金融機関への説明準備M&A成約取得後のPMI次の民泊取得を見据えた決算・融資戦略まで一連で支援しています。講師を務める田中琢郎は元銀行マンとして資金調達支援に携わる一方、バトンズ認定DD調査人としてM&A案件の調査にも携わっています。
そのため、単純に「利回りが高いから買う」のではなく、
「この事業は本当に利益が残るのか」
「取得価格は妥当なのか」
「金融機関へ事業として説明できるのか」
「1件目の実績が2件目・3件目につながるのか」
という銀行融資評価・事業DD双方の視点から解説します。
※日本政策金融公庫との連携は、融資承認を保証するものではありません。融資の可否、融資金額、金利、返済期間等は、申込者の属性、自己資金、既存借入、信用状況、事業内容等を踏まえ、金融機関が個別に審査します。

Zero Press のデータで見るこのリリース
- 配信元
- 株式会社ファイナンスアイ(Zero Press 掲載 8 本)
- 配信サイト
- PR TIMES
- カテゴリ
- イベント
- 直近 7 日の配信
- イベント 3,494 本 / 全体 12,201 本
Zero Press が取り込んだ配信データから自動集計しています。カテゴリ別・業界別のより詳しい分析は週間動向レポートで毎週公開しています。
このジャンルのリリースを書くときのガイド
-
「売上がある民泊=買い」ではない。元銀行マンが“買ってはいけない民泊M&A”を解説|9月18日無料オンラインセミナー|日本政策金融公庫が公式に連携した民泊開業・民泊経営の登竜門~収益化済み民泊M&A
株式会社ファイナンスアイ
-
会社員の副業民泊は「売って利確」できる?30代会社員の売却・イグジット実例から学ぶ「収益化済み民泊M&A。開業・取得から売却まで」9月12日開催
株式会社ファイナンスアイ
-
金利上昇時代に考える「毎月の現金収入」30代・40代会社員、60代の実例から学ぶ「収益化済み民泊M&A。イチからイグジットまで」を9月4日開催。不動産投資・NISA・副業から民泊投資で外貨を稼ぐ人
株式会社ファイナンスアイ
-
「不動産も借入も増えた。財布の現金は?」元銀行マン×不動産特化税理士が“税引後の手残り”から考える収益化済み民泊M&Aセミナーを8月29日開催
株式会社ファイナンスアイ
-
中国発の大ヒット小説「人渣反派自救系統」 日本版漫画が連載決定!!
株式会社ソニー・ミュージックソリューションズ
-

令和8年度「三都市シンポジウム in 岡山」〔9/28~29〕
岡山大学
-
タイトル:【イベント紹介】シンガポールで開催された『 POP TOY SHOW 』に参加してきました!現地の様子をご紹介!!/T-BASE JAPAN
有限会社ヤマト
-
MINAがフェンディの最新コレクションを纏い、ミラノへ出発
フェンディ・ジャパン合同会社
-
9/24(木) ホーム開幕戦 アリーナMC OWEN MAKI氏 / スペシャルナビゲーター 佐々木クリス氏 出演のお知らせ
株式会社群馬クレインサンダーズ
-
江口未珂(浦安)が女子Fリーグ通算100試合出場を達成!【メットライフ生命女子Fリーグ2026-27】
一般社団法人日本フットサルトップリーグ
-

TikTok発「欲しい」が見つかるWebメディアをリリース
TikToker.love
-
パッシブ放射冷却パネル市場分析レポート:2026年669百万米ドル規模、成長率18.3%推移
QY Research株式会社
-
スマート投光器防犯カメラの世界市場規模:年平均成長率5.2%予測、最新トレンドと需要変化2026-2032
QY Research株式会社
-
バッテリー管理システム(BMS)の世界市場規模:年平均成長率7.6%予測、最新トレンドと需要変化2026-2032
QY Research株式会社
-
シリコンリング市場分析レポート:2026年1058百万米ドル規模、成長率11.0%推移
QY Research株式会社
-

営業電話ゼロの住宅太陽光発電シミュレーターを個人開発者が公開
影算