 Zero
世界のAIoT統合型スマート駐車端末市場規模は、2025年に約9億2,500万米ドルに達し、2032年には約15億6,600万米ドルに拡大すると予測
世界のAIoT統合型スマート駐車端末市場規模は、2025年に約9億2,500万米ドルに達し、2032年には約15億6,600万米ドルに拡大すると予測
YH Research株式会社が@Pressで配信したプレスリリースの原文を、Zero Press が転載して掲載しています。
AIoT統合型スマート駐車端末:デジタル化・無人化・プラットフォーム化がスマート駐車市場の持続的成長を牽引
世界の自動車保有台数が増加し、都市部の駐車スペース不足が深刻化する一方、スマートシティおよび高度道路交通システムの整備が進むなか、駐車管理は従来の有人料金徴収や単独機器による制御から、デジタル化、プラットフォーム化、無人化、インテリジェント化へと移行しています。AIoT統合型スマート駐車端末は、人工知能、IoT、エッジコンピューティング、クラウドプラットフォーム、モバイル決済、駐車制御機器を統合し、車両、駐車スペース、駐車場運営事業者、施設管理システム、都市交通プラットフォームを接続する重要なインフラとなっています。
AIoT統合型スマート駐車端末とは、車両識別、駐車スペース検知、データ処理、ネットワーク通信、料金決済、機器連携制御などの機能を備えたスマートハードウェアおよびシステムノードを指します。一般的な構成要素には、ナンバープレート認識カメラ、映像解析モジュール、エッジコンピューティングユニット、通信モジュール、スマートゲート、駐車スペース検知器、駐車誘導表示器、自動精算機、組み込み型制御ソフトウェアなどが含まれます。端末は現場でナンバープレート認識、車種判定、入出場権限確認、駐車料金計算、異常行動検知、機器制御を実行し、クラウドプラットフォームとリアルタイムでデータを交換することで、複数駐車場の集中管理、故障警報、遠隔アップデート、運営分析を実現します。
従来型の駐車機器と比較すると、AIoT統合型スマート駐車端末は、単にゲートを開閉したり料金を徴収したりする独立装置ではなく、駐車システムのデータ入力拠点および現場制御センターとして機能します。非接触入出場、無人料金徴収、動的駐車誘導、オンライン予約、モバイル決済、駐車位置検索などを通じて、車両の入出場時間を短縮し、人件費と現場管理コストを削減するとともに、駐車スペースの回転率と駐車場運営の透明性を高めます。
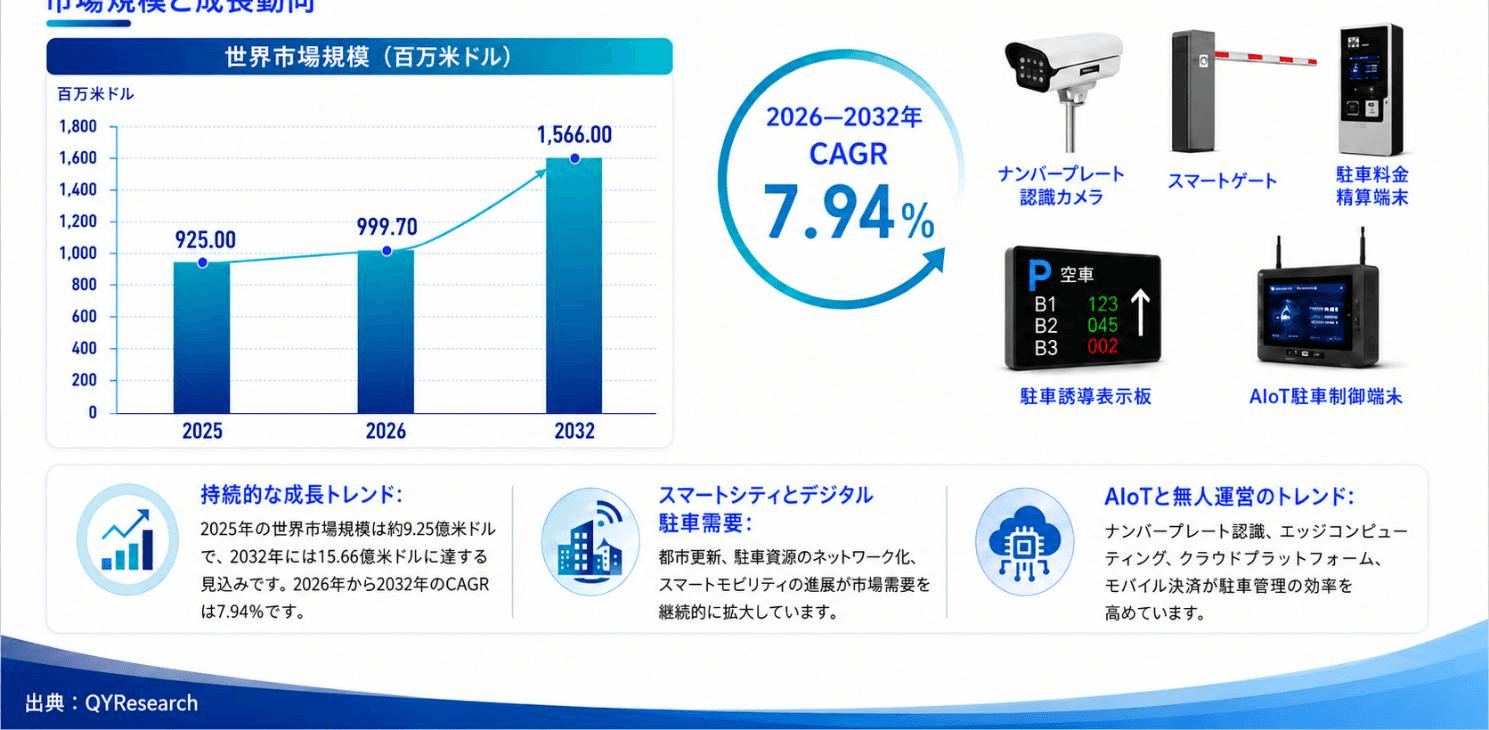
世界のAIoT統合型スマート駐車端末市場規模は、2025年に約9億2,500万米ドルに達し、2032年には約15億6,600万米ドルに拡大すると予測されています。2026年から2032年までの年平均成長率は約7.94%です。市場成長は、新設駐車場やスマートシティプロジェクトだけでなく、既存駐車場のデジタル改修、従来型料金システムの更新、路上駐車スペースのネットワーク化、無人管理システムへの切り替えによっても支えられています。
今後の市場は、ハードウェア導入、ソフトウェアプラットフォームの高度化、運営モデルの転換によって成長すると考えられます。新規プロジェクトでは、ナンバープレート認識装置、スマートゲート、駐車スペース検知システム、決済端末、クラウド管理プラットフォームの連携がより重視されます。既存駐車場では、機器のネットワーク接続、モバイル決済導入、料金徴収システムの更新、遠隔運用保守によるスマート化が進む見通しです。業界の価値創出領域も、単発的な機器販売から、ソフトウェアライセンス、プラットフォームサービス、決済サービス、データ分析、継続的な運営支援へと移行しています。
都市部における駐車需要と供給の不均衡は、市場を押し上げる主要因です。商業地区、交通拠点、病院、学校、高密度住宅地域では、車両の待ち行列、駐車情報不足、駐車スペース利用率の低さ、有人管理の非効率性といった問題が多く見られます。AIoT統合型スマート駐車端末は、車両と駐車スペースの状態をリアルタイムで識別し、駐車誘導、自動料金計算、オンライン決済を通じて、既存駐車資源の利用効率を高めます。
スマートシティおよび高度道路交通システムの整備も、市場需要を継続的に創出しています。多くの都市では、公共駐車場、商業施設駐車場、路上駐車スペースを都市レベルの駐車管理プラットフォームへ統合する取り組みが進められています。AIoT端末は、現場データの収集、車両識別、料金徴収、機器制御を担い、駐車資源のネットワーク化と都市駐車データ管理に不可欠なフロントエンドインフラとなっています。
人工知能とエッジコンピューティングの進歩により、端末の認識性能と応答速度も向上しています。新世代端末は、ナンバープレート認識、車種分類、駐車スペース状態分析、異常行動検知を端末側で実行できるため、リアルタイムのクラウド演算への依存を低減できます。短時間の通信障害や電波変動が発生した場合でも、基本的な入出場および料金処理を継続し、通信回復後にデータを自動同期できます。
駐車業界のビジネスモデルも変化しています。従来、企業収益はカメラ、ゲート、自動精算機などのハードウェア販売が中心でしたが、現在は「機器、ソフトウェア、プラットフォーム、運営サービス」を統合したモデルへ移行しています。駐車場運営事業者は、クラウドプラットフォームを利用して、駐車スペース利用率、車両滞在時間、料金体系、交通量の変化を分析し、料金戦略やスペース配置を調整することで、運営効率を向上させることができます。
一方で、業界の発展には一定の制約があります。完全なスマート駐車システムには、フロントエンド機器、通信ネットワーク、クラウドプラットフォーム、決済インターフェース、システム統合、長期保守が必要であり、中小規模の駐車場にとっては初期改修費用が負担となる可能性があります。また、公共駐車場プロジェクトでは、予算承認、建設期間、複数行政部門間の調整などの影響を受け、導入時期に差が生じる場合があります。
複雑な環境における認識精度とシステム安定性も重要な技術課題です。逆光、夜間、雨雪、汚れたナンバープレート、ナンバープレートのない車両、ピーク時間帯の混雑などは、車両識別や入出場判断に影響を与える可能性があります。駐車端末は通常、長時間連続して稼働するため、カメラ、ゲート、通信ネットワーク、決済システムに障害が発生すると、車両渋滞や料金トラブルにつながります。そのため、メーカーにはハードウェアとソフトウェアの統合能力、システム調整能力、現場対応能力が求められます。
データセキュリティとプライバシー保護の重要性も高まっています。スマート駐車システムでは、ナンバープレート情報、車両移動履歴、決済データ、ユーザーアカウント情報などを取り扱います。企業は、データ暗号化、アクセス権限管理、通信セキュリティ、保存管理の仕組みを整備する必要があります。各地域で個人情報保護とデータコンプライアンス要件が厳格化するなか、セキュリティ能力は顧客がサプライヤーを選定する際の重要な基準となります。
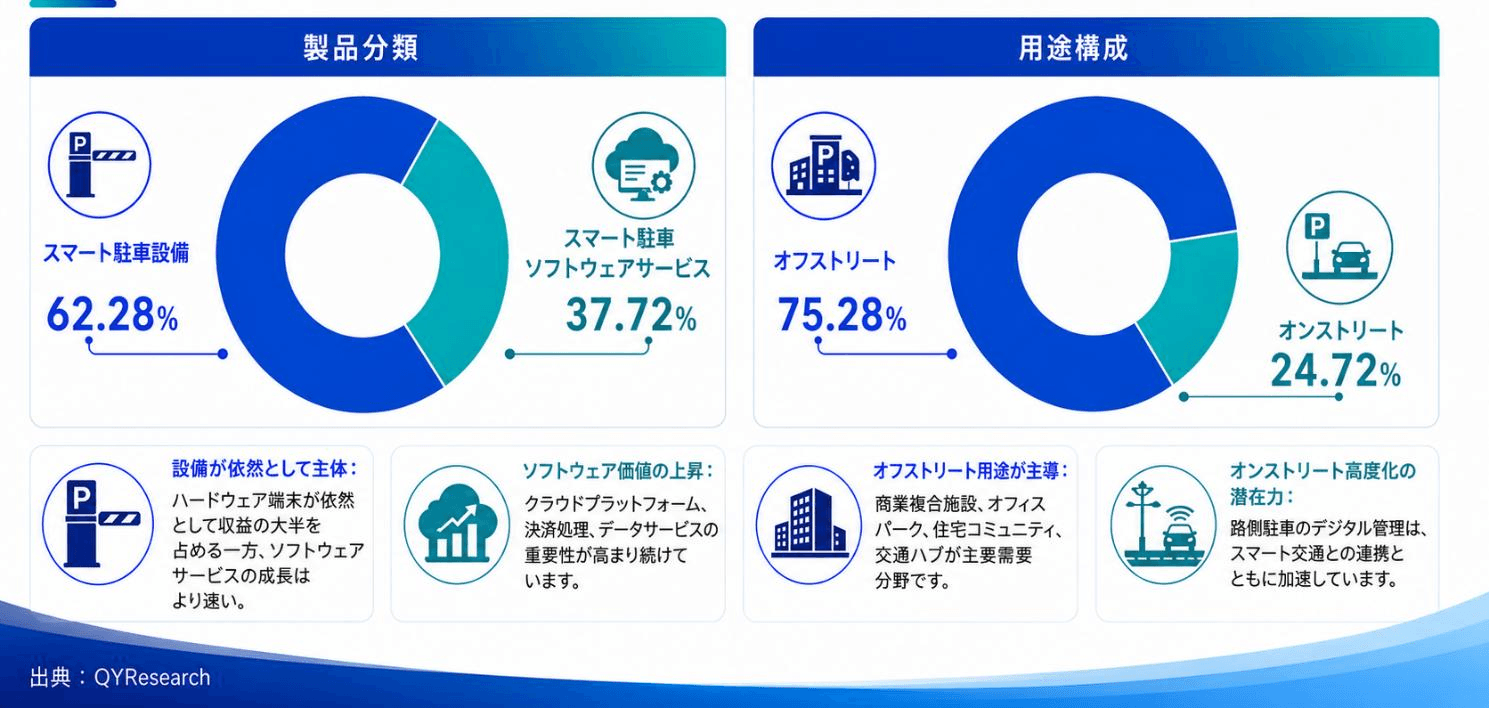
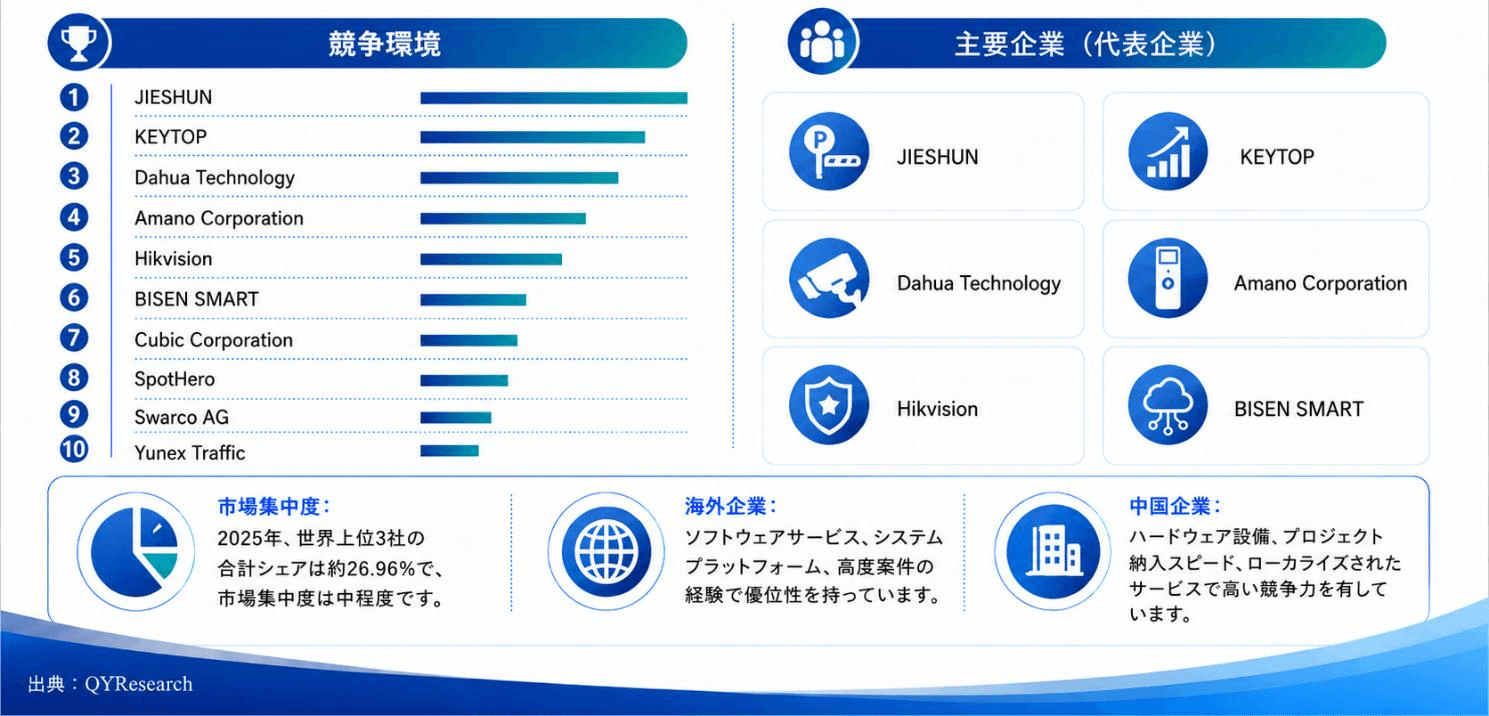
製品分類別では、AIoT統合型スマート駐車端末市場は、主にスマート駐車機器とスマート駐車ソフトウェアサービスに分けられます。スマート駐車機器は2025年に世界市場の約62.28%を占め、最大の製品カテゴリーとなっています。主な製品には、ナンバープレート認識端末、スマートゲート、駐車スペース検知器、駐車誘導表示器、自動精算機、路上駐車端末、エッジコントローラーなどがあります。これらのハードウェアは駐車システムの運用基盤であり、新設および改修プロジェクトにおける主要な投資対象です。
スマート駐車ソフトウェアサービスは、2025年に世界市場の約37.72%を占めました。主なサービスには、駐車管理プラットフォーム、料金管理システム、モバイルアプリ、駐車予約、非接触決済、遠隔運用保守、データ分析などがあります。現在の市場シェアはハードウェアより低いものの、複数駐車場の集中管理、クラウド運営、データを活用した付加価値サービスの普及により、ソフトウェアサービスは比較的高い成長を維持すると予測されます。
用途別では、路外駐車が最大の市場セグメントであり、2025年に世界市場の約75.28%を占めました。路外駐車には、商業複合施設、オフィスパーク、住宅団地、病院、学校、空港、鉄道駅、ホテル、独立型公共駐車場などが含まれます。これらの施設は通常、固定された出入口と比較的整備された料金徴収システムを備えており、ナンバープレート認識、スマートゲート制御、自動精算、駐車誘導、駐車位置検索システムの導入に適しています。
路上駐車は、2025年に世界市場の約24.72%を占めました。主な対象は、道路沿いの駐車スペース、開放型公共駐車区画、一時的な路上駐車区域です。関連システムは通常、地磁気センサー、レーダー、映像式パーキングメーター、携帯型料金徴収端末、モバイル決済、都市レベルの駐車管理プラットフォームによって構成されます。現在の市場シェアは路外駐車より低いものの、路上駐車料金の標準化、電子決済、未払い料金の回収、自治体による統一管理が進むことで、デジタル化需要が拡大すると考えられます。
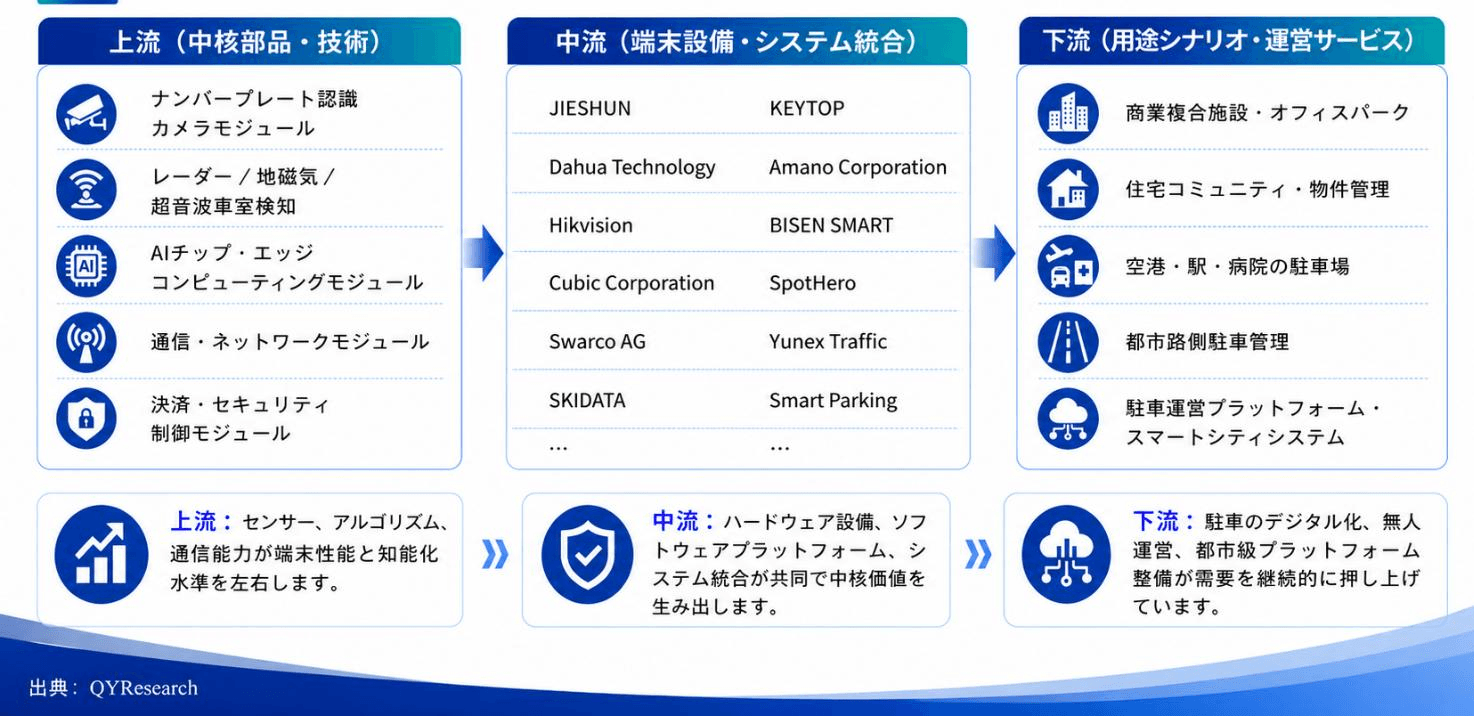
産業チェーンの上流には、イメージセンサー、カメラモジュール、レーダー、地磁気センサー、AIチップ、エッジコンピューティングモジュール、通信モジュール、コントローラー、表示装置、決済セキュリティモジュール、クラウドコンピューティング基盤などが含まれます。これらの部品性能は、端末の認識精度、応答速度、ネットワーク安定性、耐用年数に直接影響します。
中流には、スマート駐車機器メーカー、駐車ソフトウェア企業、システムインテグレーター、総合ソリューションプロバイダーが含まれます。これらの企業は、カメラ、ゲート、センサー、決済端末、ソフトウェアプラットフォームを統合し、システム設計、機器設置、調整、運用保守を提供します。プロジェクト実績、ハードウェアとソフトウェアの互換性、プラットフォームの開放性、地域密着型サービス能力が重要な競争要素となります。
下流の主要顧客には、駐車場運営事業者、商業不動産企業、施設管理会社、病院、学校、交通拠点、路上駐車管理機関、スマートシティプラットフォームなどが含まれます。顧客が運営効率と駐車データの価値を重視するようになるにつれ、調達基準は単純な機器価格の比較から、システム安定性、決済互換性、データセキュリティ、遠隔保守、長期サービス能力の総合評価へと変化しています。
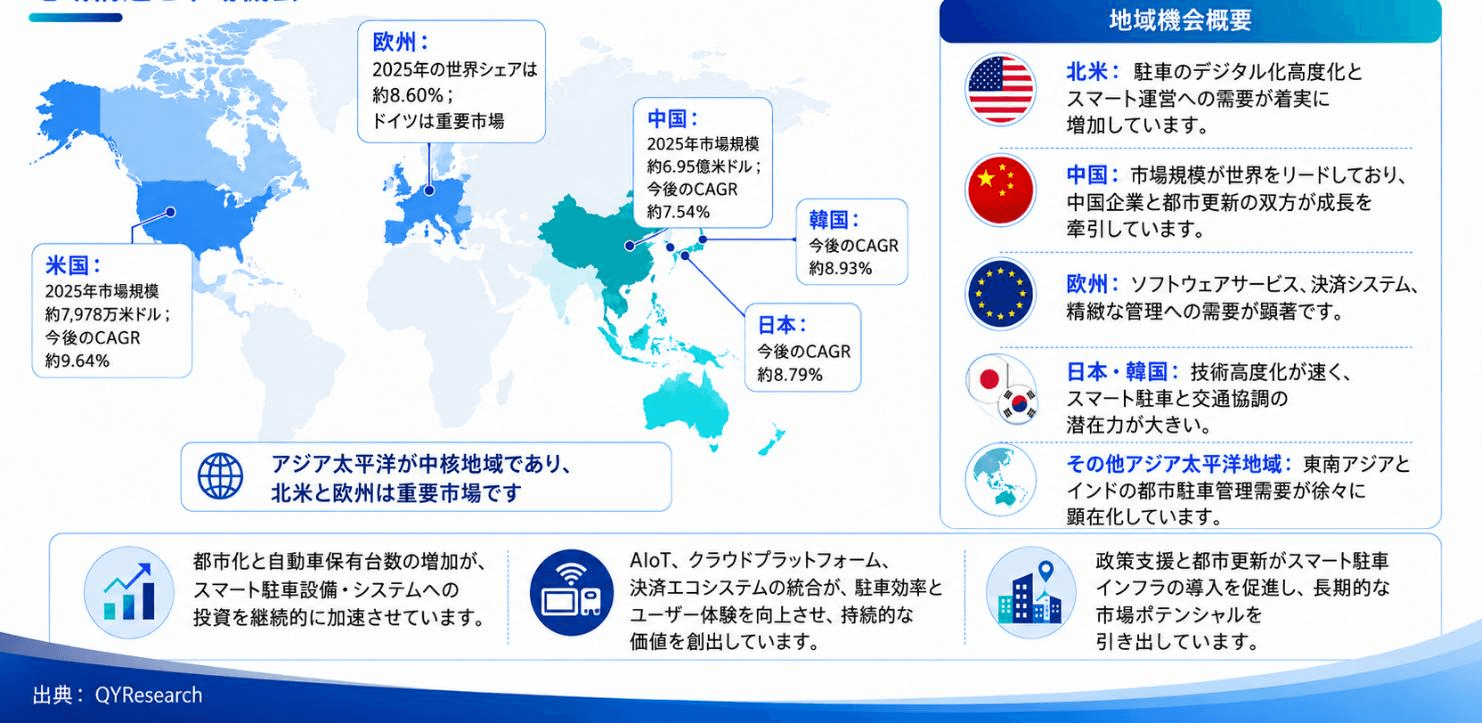
地域別では、アジア太平洋地域がAIoT統合型スマート駐車端末の中核市場であり、2025年に世界市場の約79.16%を占めました。中国はアジア太平洋市場の中心であり、大規模な自動車保有台数、都市部における駐車場改修需要、比較的整備された国内ハードウェア・ソフトウェア産業チェーンが市場成長を支えています。中国市場の年平均成長率は約7.54%と予測されており、国内企業はハードウェア供給、プロジェクト納入、アフターサービスで優位性を有しています。
米州地域は、2025年に世界市場の約10.53%を占めました。米国は同地域で最も重要な市場であり、年平均成長率は約9.64%と予測されています。北米の顧客は、駐車ソフトウェアプラットフォーム、オンライン予約、モバイル決済、複数拠点の統合運営管理を重視する傾向があり、既存駐車システムの更新と駐車資源の高度な運営管理が市場成長を牽引しています。
欧州は、2025年に世界市場の約8.60%を占めました。ドイツは欧州の重要市場の一つです。欧州の顧客は、データ保護、決済セキュリティ、機器互換性、管理効率に対する要求が高く、ソフトウェアサービスとシステムプラットフォームがプロジェクト内で比較的高い価値を持っています。日本と韓国の市場シェアは中国より小さいものの、年平均成長率はそれぞれ約8.79%と約8.93%と予測されており、スマート駐車と公共交通、商業施設、デジタル決済システムとの連携に大きな発展余地があります。
中東およびアフリカ地域は、2025年に世界市場の約1.71%を占めました。現在の市場基盤は比較的小さいものの、都市インフラへの投資、駐車管理の標準化、デジタル決済システムの整備により、比較的高い成長が期待されています。アジア太平洋、米州、欧州、中東・アフリカの4地域を合わせると世界市場の約100%となり、そのなかでもアジア太平洋地域が明確な主導的地位を占めています。
Zero Press のデータで見るこのリリース
- 配信元
- YH Research株式会社(Zero Press 掲載 278 本)
- 配信サイト
- @Press
- カテゴリ
- 技術・開発
- 直近 7 日の配信
- 技術・開発 1,268 本 / 全体 10,085 本
Zero Press が取り込んだ配信データから自動集計しています。カテゴリ別・業界別のより詳しい分析は週間動向レポートで毎週公開しています。
このジャンルのリリースを書くときのガイド
-
【Makuakeで先行販売中】AI搭載で抵抗を突破!熱暴走を防ぐ15,000rpmファン内蔵の次世代コードレス超音波カッター「UC-01」
エスイレブン合同会社
-

ソブリンクラウド市場、2035年に950億米ドルへ―「データをどこに置くか」から「誰が統制するか」へ、クラウド戦略が転換
Astute Analytica Co. Ltd.
-
AI被写体フリーモデル事務所の開業を目指しています~CAMPFIREにて2026年9月20日よりクラウドファンディング開始!
YSコーポレーション
-
DPVR AIグラス G4のクリエイター体験プログラムを本日開始
Shanghai Lexiang Technology Co., Ltd
-
バッテリーパスポート・デジタル製品パスポート市場、2035年に50億1,530万米ドルへ―「製品データ」が新たな競争資産に
Astute Analytica Co. Ltd.
-
世界楔形PVBインターレイヤーフィルム市場の成長予測2026~2032
LP Information
-
電動工具・測定機器を施錠しながら充電「チャージングロッカー」の製造工場向け導入受付を開始
株式会社e-Connect
-
【岡山大学】レーザーで原子核の周辺環境を可視化 「固体原子核時計」を高精度化するレーザーメスバウアー法を実現
国立大学法人岡山大学
-
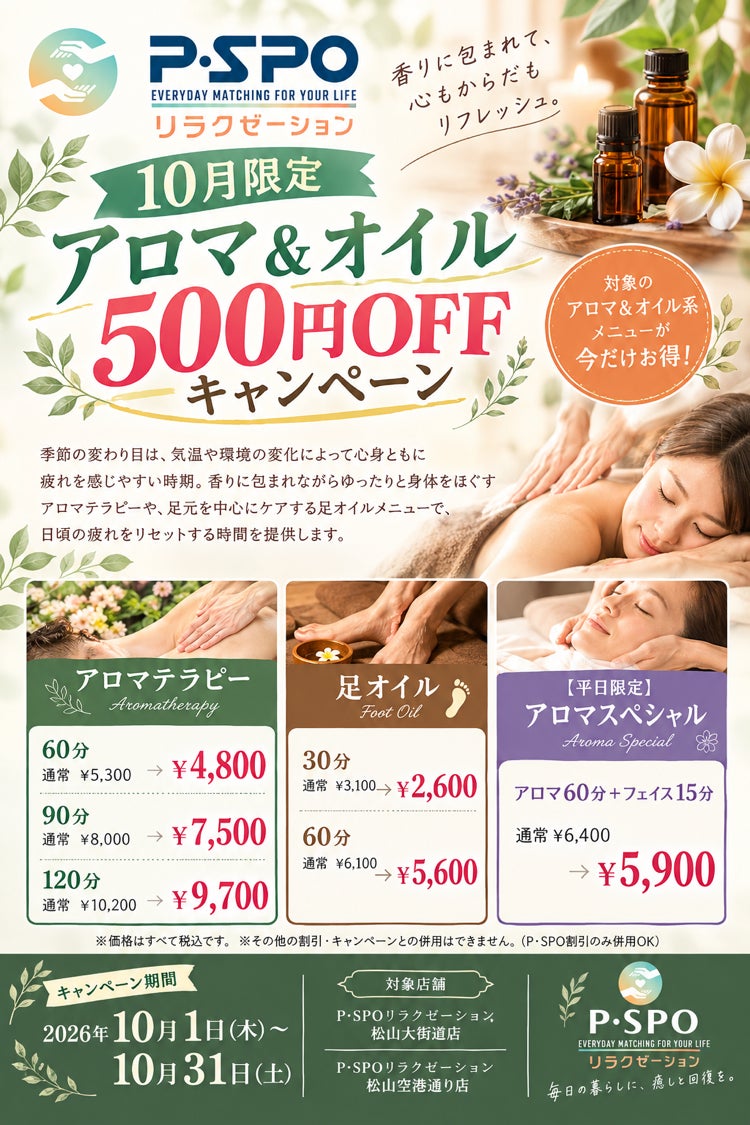
【愛媛・松山】10月はアロマでリフレッシュ!P・SPOリラクゼーションのアロマ&オイルメニューが期間限定500円OFF
株式会社三福ホールディングス
-
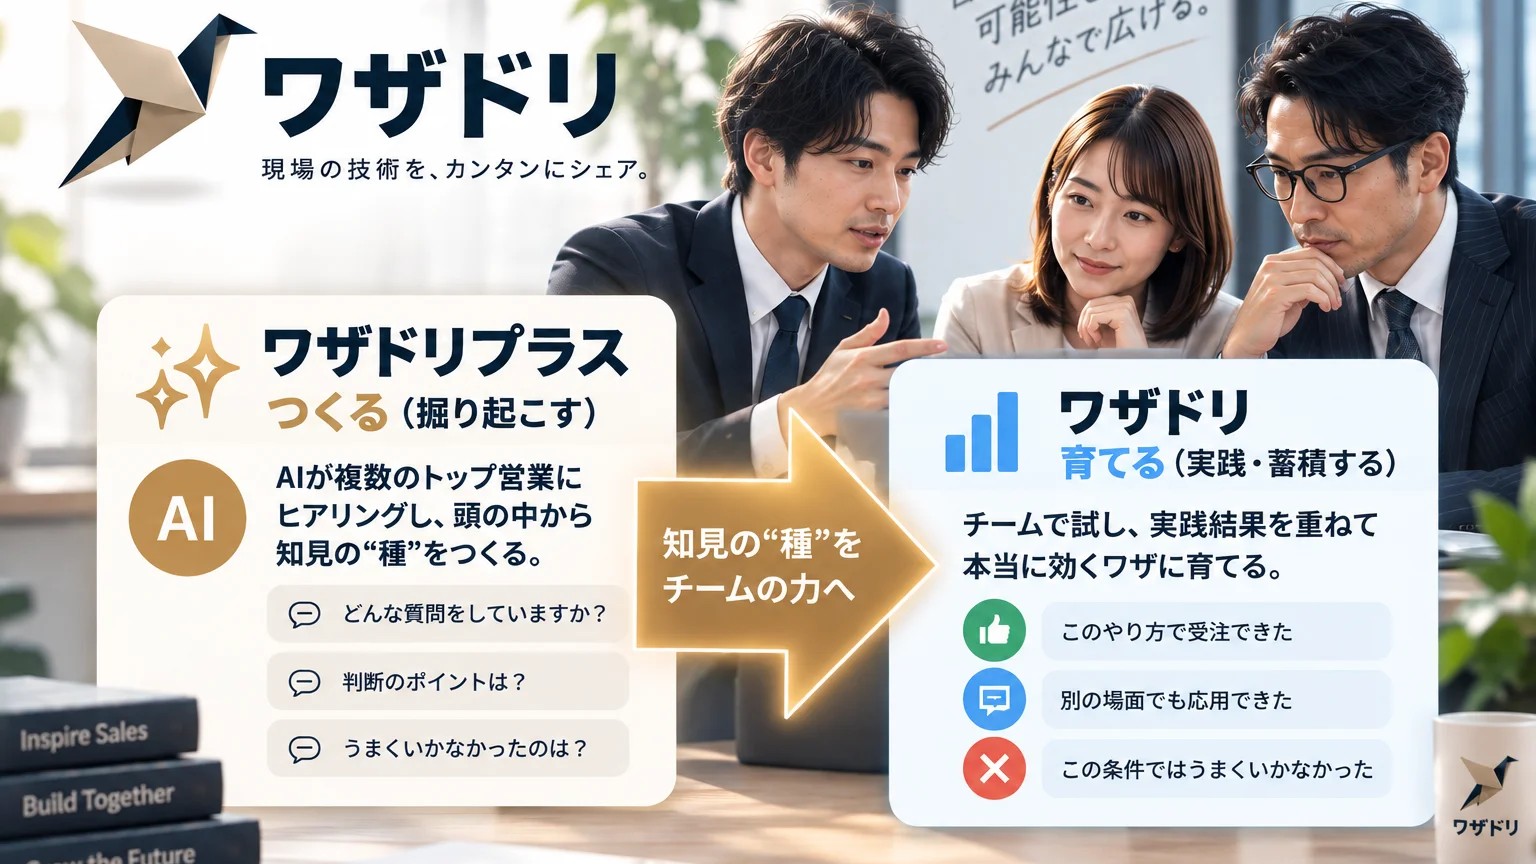
成功事例を「共有して終わり」にしない。営業ナレッジサービス「ワザドリ」がパイロット企業を募集
ワザドリ
-
“最難関採用職種”施工管理|社員13名の地方建設会社が10ヶ月で経験者14名の応募を獲得
株式会社Shake
-
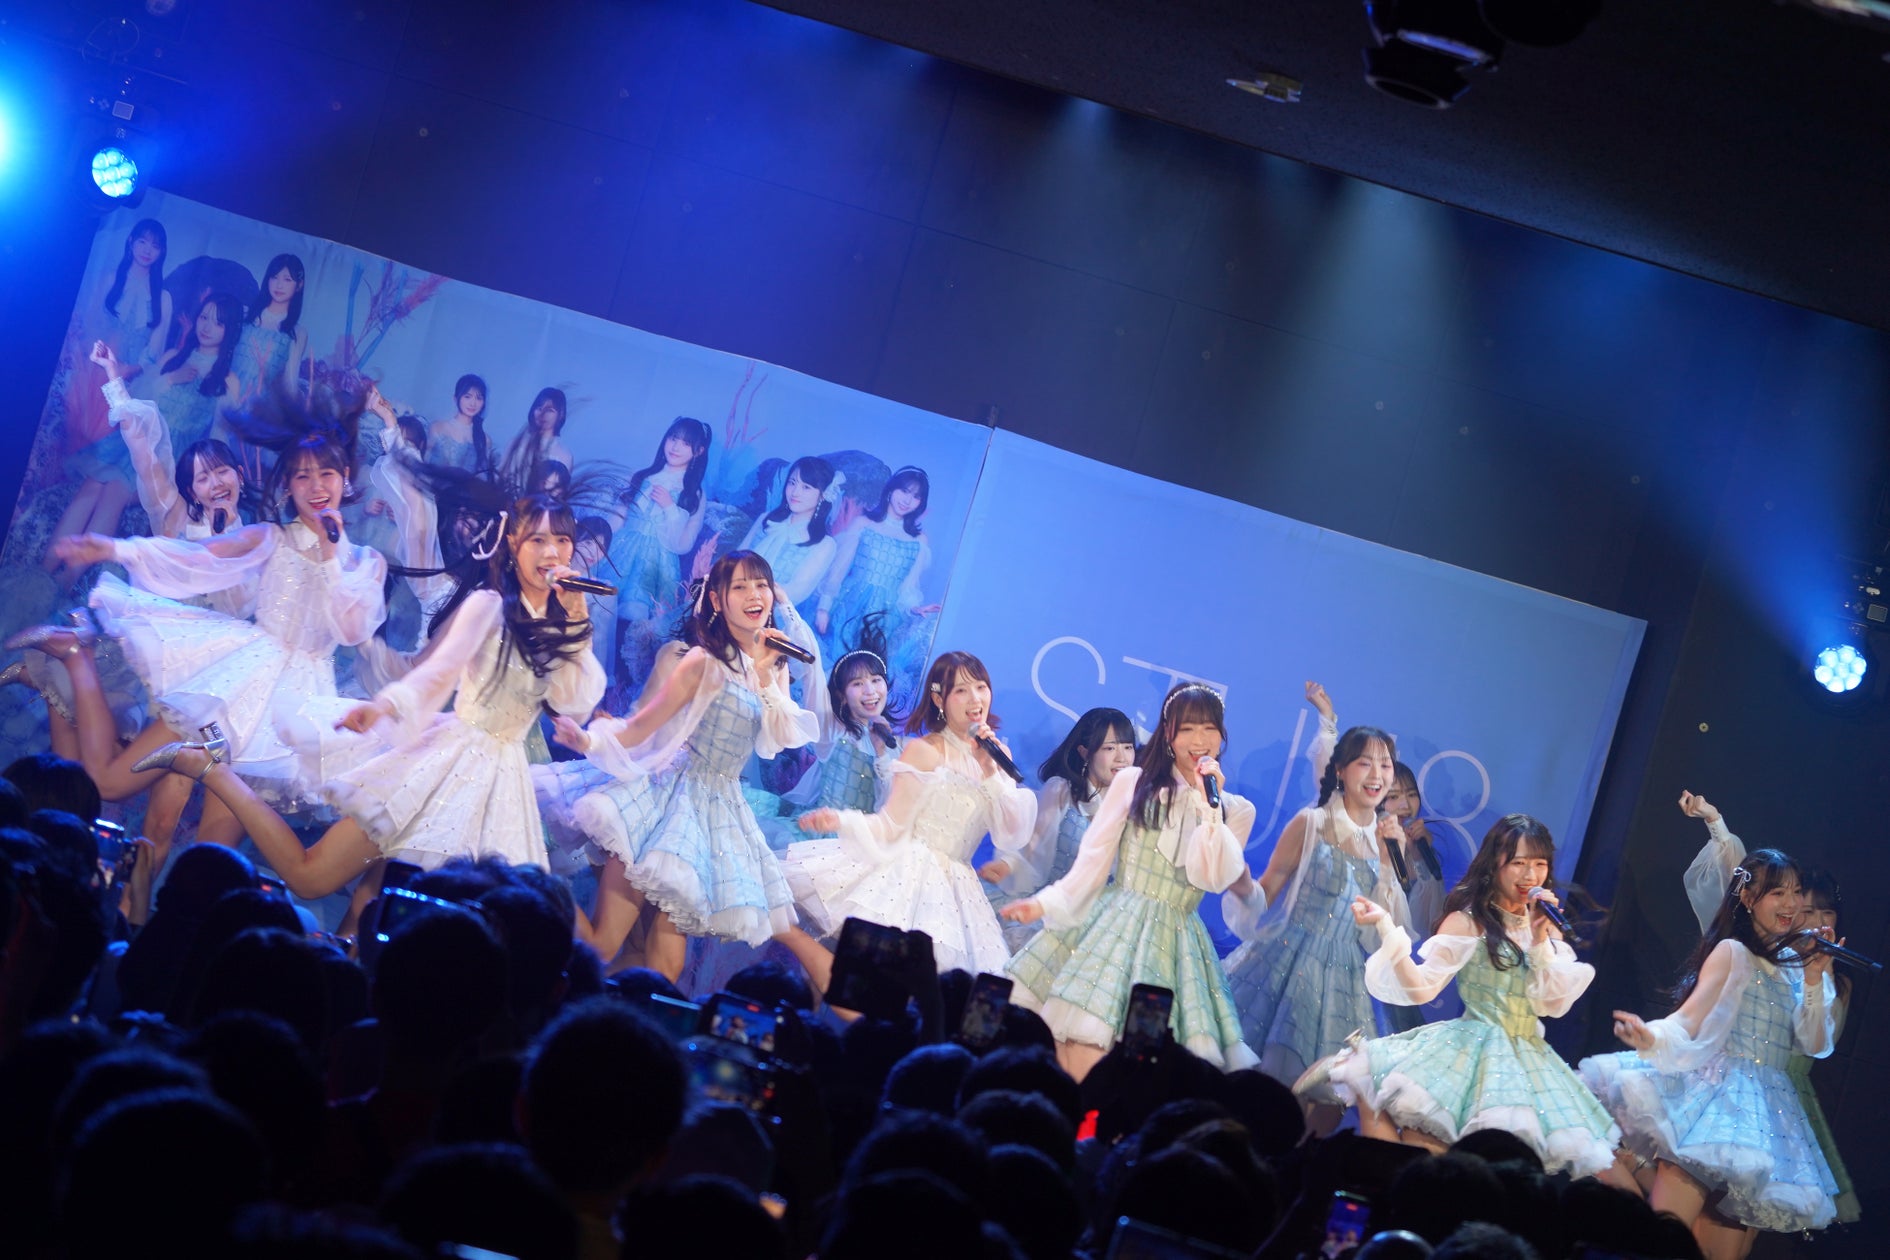
STU48 14thシングル「冬服に着替えたら」リリースイベントを香川で開催!カップリング楽曲を全曲初披露
株式会社STU