 Zero
光トランシーバ用セラミック基板業界分析:市場分析フレームワーク+主要プレイヤー別シェア
LPI世界光トランシーバ用セラミック基板分析レポートによると、世界光トランシーバ用セラミック基板市場規模は522.01百万ドルであり、将来的には1683.48百万ドルに達し、CAGRは21.55%です...
LP Informationが@Pressで配信したプレスリリースの原文を、Zero Press が転載して掲載しています。
光トランシーバ用セラミック基板とは、光トランシーバモジュールならびにその内部のレーザー、TOSA、ROSA、COSA、TEC/Micro-TEC、シリコンフォトニクスチップ、PICなどに直接使用され、チップ実装、高効率放熱、電気絶縁、高周波相互接続、インピーダンス制御、精密接合および機械的支持を担うセラミック基板製品を指す。本レポートでは狭義の市場範囲を採用し、AlN薄膜基板/ヒートシンク、DPC AlN基板、LTCC・HTCC多層セラミック基板、ならびに光トランシーバへの採用が明確な一部のAl₂O₃薄膜・厚膜基板およびその他機能性セラミック基板を対象とする。一方、上流の未金属化AlN・Al₂O₃ベア基板、セラミック粉末、完成したセラミックパッケージ、TEC完成品、ならびにパワー半導体やLEDなど非光トランシーバ用途に限定される基板は含まない。当該製品は単純なセラミック材料や放熱部品ではなく、高性能セラミックス、薄膜メタライゼーション、高周波回路、AuSn共晶はんだ、薄膜抵抗および精密加工を統合した機能性パッケージ・相互接続プラットフォームとして位置づけられる。
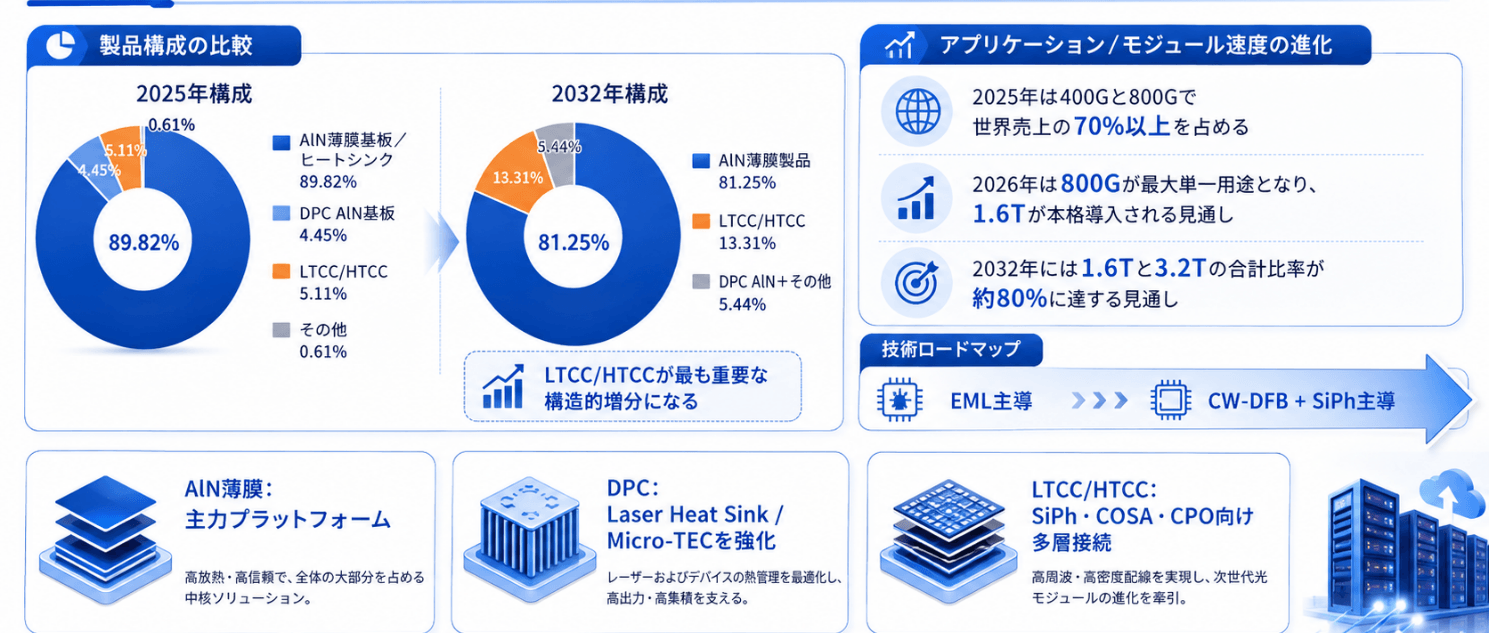
現在はAlN薄膜基板/ヒートシンクが中核製品であり、DPC AlNは熱管理の強化、LTCC/HTCCは多層高周波相互接続を主に担っている。本レポートの売上高推計では、2025年のAlN薄膜基板/ヒートシンクの構成比は89.82%、DPC AlN基板は4.45%、LTCC/HTCCは5.11%、その他は0.61%である。2032年にもAlN薄膜製品は81.25%を占める見通しである一方、LTCC/HTCCは13.31%まで上昇すると予測される。AlN薄膜基板では、ベア基板の研削・研磨、PVDスパッタリングまたは蒸着、Ti/Pt/AuやTi/Pd/Au膜の形成、フォトリソグラフィー、エッチング、TaN/NiCr薄膜抵抗、AuSnプリフォーム、精密ダイシングおよび検査が主要工程となる。DPCはPVDシード層、フォトリソグラフィーおよびCu、Ni、Auなどの電解めっきを組み合わせる。LTCC/HTCCはグリーンシート形成、ビア加工・充填、内部配線印刷、積層、同時焼成および後工程めっきによって、ビア、キャビティおよび三次元多層配線を形成する。今後は「AlN薄膜が主力、DPCがレーザーヒートシンクとMicro-TEC、LTCC/HTCCがSiPh、COSAおよびCPO向け多層配線を担当する」という技術分業が進むと考えられる。
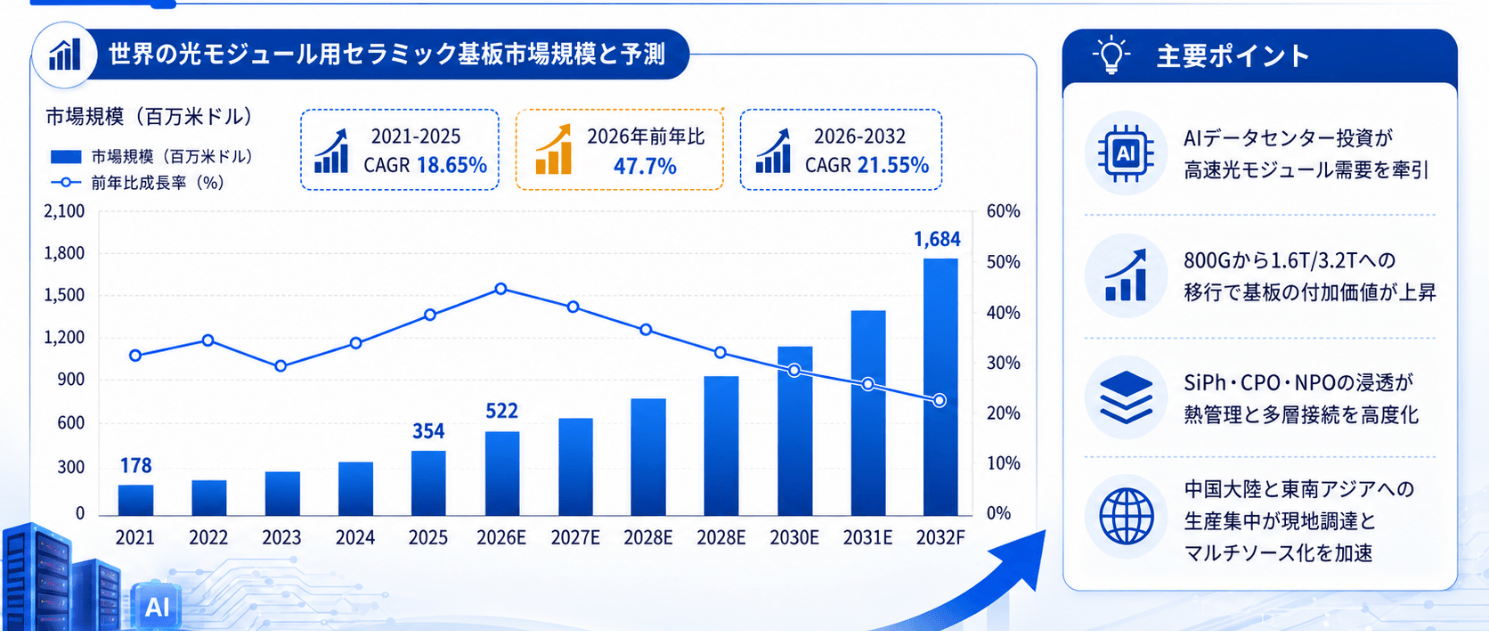
光トランシーバ用セラミック基板は、EML、CW-DFB、DML、VCSEL、PD、SiPh/PICなどの光デバイスに使用され、100G、200G、400G、800G、1.6Tおよび3.2T光トランシーバに搭載される。2025年には400Gと800Gが合計で世界売上高の70%以上を占め、2026年には800Gが最大の単一用途となり、1.6Tも本格導入段階に入る見通しである。2032年には1.6Tと3.2Tの合計が約80%を占め、送信アーキテクチャもEML中心からCW-DFB+SiPh中心へ移行すると予測される。世界市場売上高は2021年の1億7,840万米ドルから2025年の3億5,355万米ドルへ拡大し、年平均成長率は18.65%となった。2026年には前年比約47.7%増の5億2,222万米ドル、2032年には16億8,423万米ドルに達し、2026~2032年の年平均成長率は21.55%と予測される。主な成長要因は、AIデータセンター投資、800Gから1.6T・3.2Tへの移行、レーン当たり速度とレーザー出力の上昇、パッケージ熱流束の増大、SiPh・CPO・NPOの普及、中国および東南アジアにおける光トランシーバ生産拡大、ならびに現地調達とマルチソース化である。
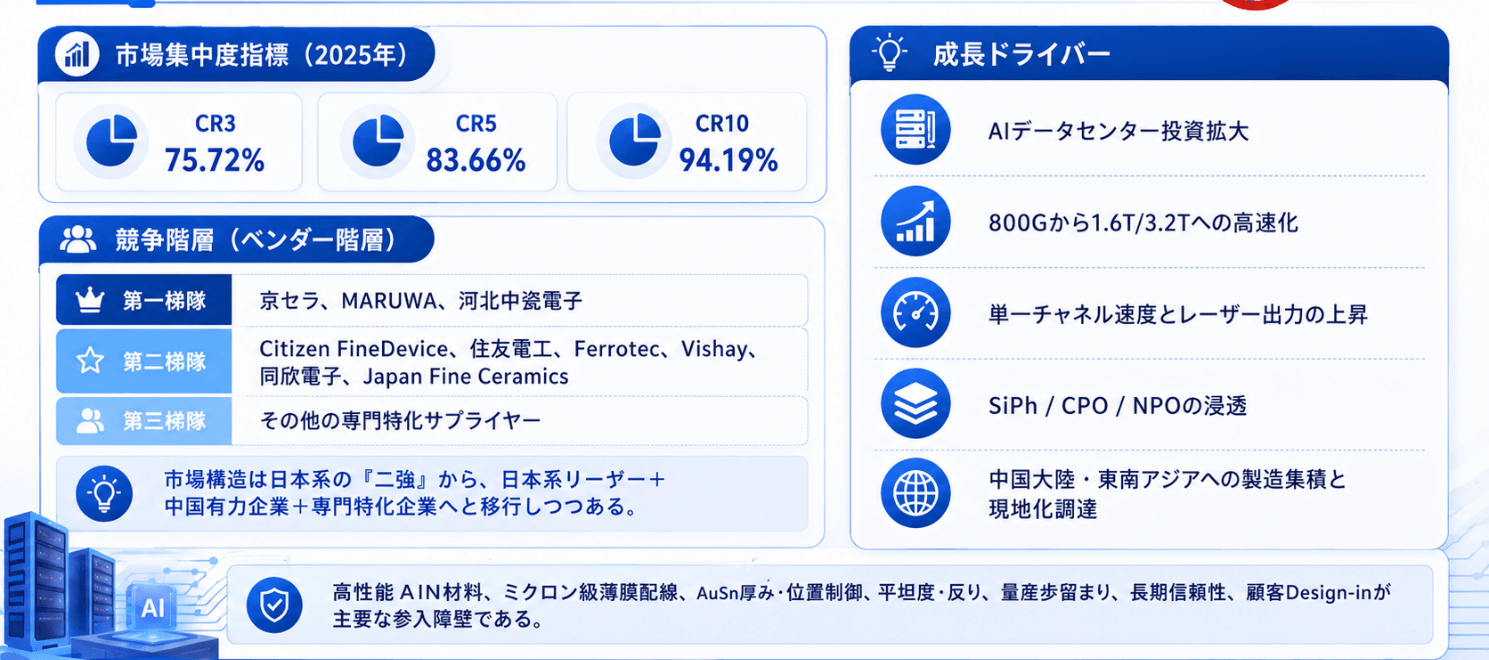
世界市場は集中度が高く、顧客認定およびデザインインが重要な参入障壁となっている。2025年の売上高ベースでは、世界CR3は約75.72%、CR5は83.66%、CR10は94.19%である。京セラ、MARUWA、河北中瓷電子が第一グループを構成し、Citizen FineDevice、住友電気工業、Ferrotec/富楽華、Vishay、同欣電子、Murata、Japan Fine Ceramicsなどがそれに続く。日本企業はAlN材料の内製、薄膜メタライゼーション、多層同時焼成セラミックス、精密加工および長期的な顧客認定で優位性を維持している。一方、中国本土および台湾企業は、生産能力の拡張、コスト競争力、迅速な技術対応、主要光トランシーバ生産拠点への近接性を背景にシェアを拡大している。競争構造は、従来の日本企業による二強体制から、「日本の大手企業+中国の主要企業+専門技術サプライヤー」へ移行している。ただし、高性能AlN材料、ミクロンレベルの薄膜配線、AuSnの膜厚・位置制御、平坦度・反り、量産歩留まり、長期信頼性および顧客デザインインは依然として高い障壁であり、高付加価値市場は総合力を持つ少数企業に集中し続けると見込まれる。
Zero Press のデータで見るこのリリース
- 配信元
- LP Information(Zero Press 掲載 193 本)
- 配信サイト
- @Press
- カテゴリ
- キャンペーン
- 直近 7 日の配信
- キャンペーン 1,275 本 / 全体 13,826 本
Zero Press が取り込んだ配信データから自動集計しています。カテゴリ別・業界別のより詳しい分析は週間動向レポートで毎週公開しています。
このジャンルのリリースを書くときのガイド
-
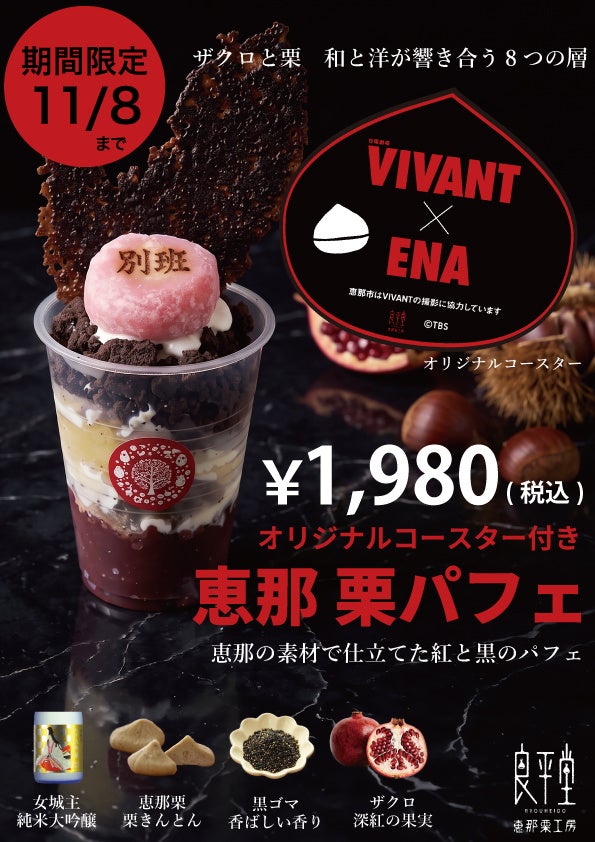
TBS系日曜劇場『VIVANT』の世界観を贅沢に味わうコラボスイーツ!岐阜県恵那市の和菓子店「良平堂」より、「VIVANT恵那栗パフェ」が新登場〜2026年9月25日(金)より期間限定販売スタート〜
有限会社 良平堂
-
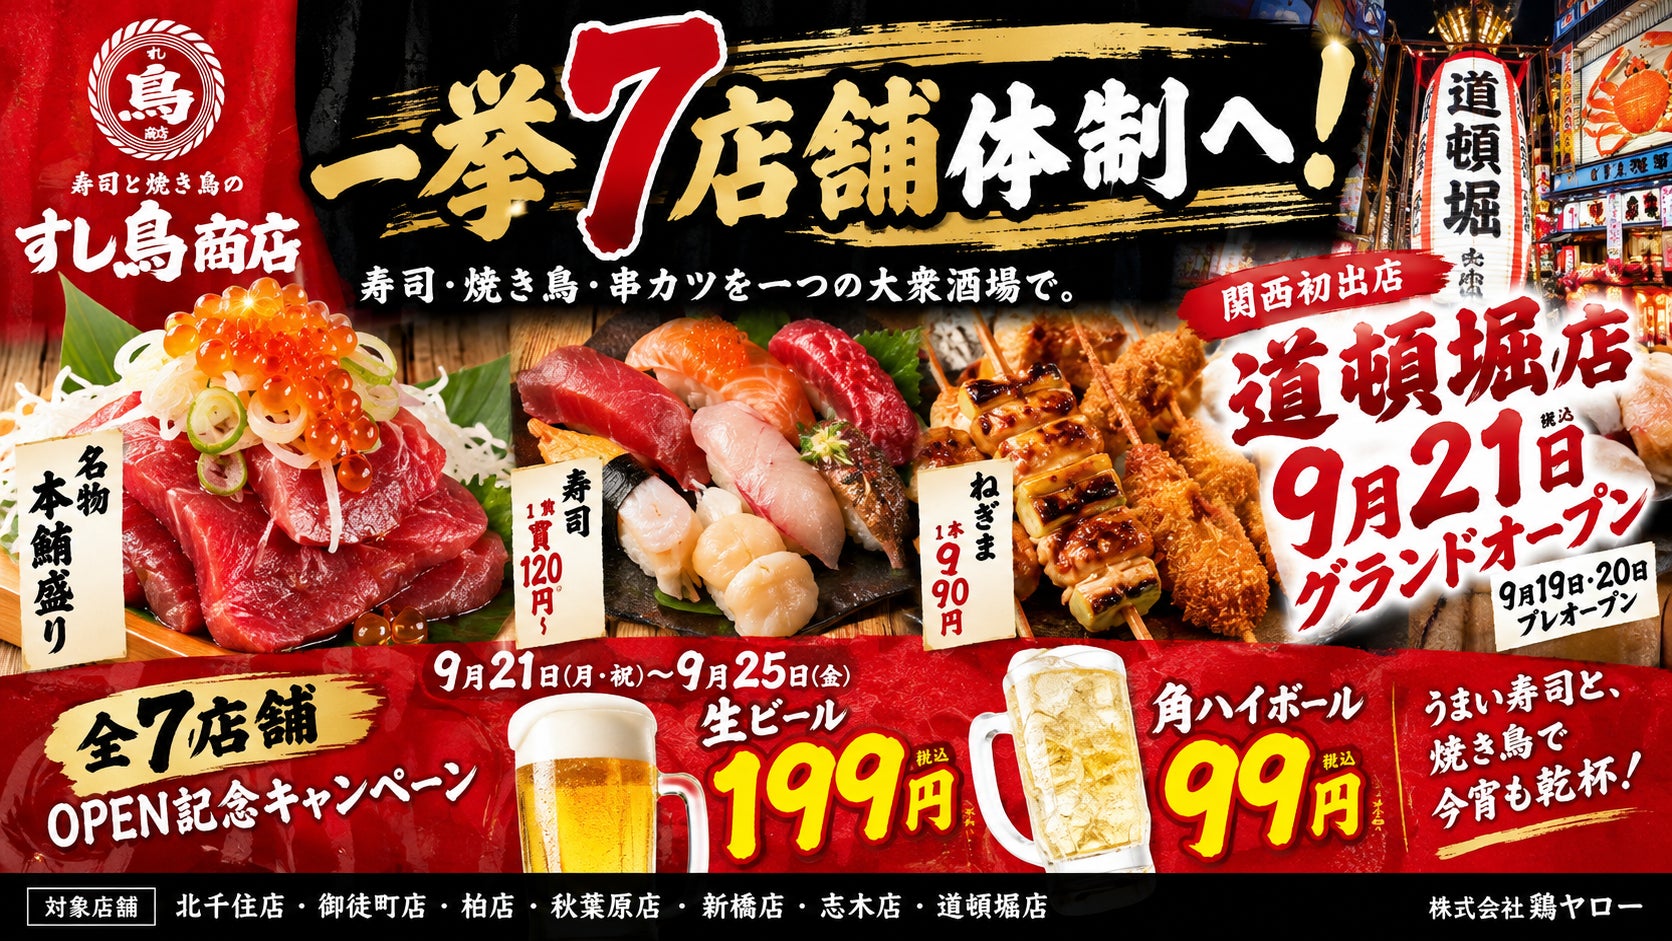
「すし鳥商店」が一挙7店舗体制へ!大阪・道頓堀店が9月21日グランドオープン、全7店舗で記念キャンペーン開催
株式会社鶏ヤロー
-
祝『トリッカル』1周年記念回!特別番組「ぷにぷに!探検隊#3」9/26、ニコ生で無料独占生配信
株式会社ドワンゴ
-
【秋彼岸の4日間限定】お米とは思えないほどの美しい透明感!千葉県産“マンゲツモチ”一等級米で仕立てる「最高級おはぎ」9/20発売!
株式会社太陽社
-
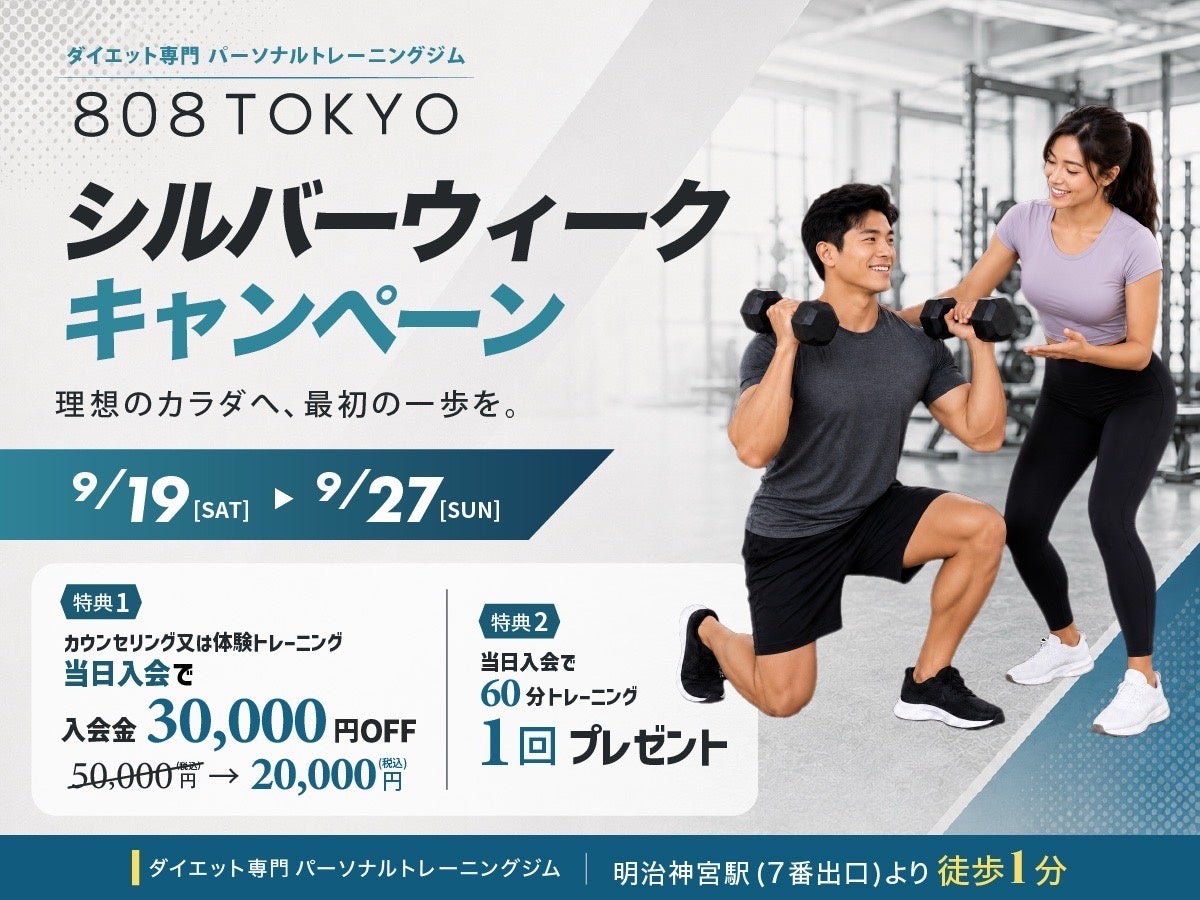
【9日間限定】入会金30,000円OFF + 60分トレーニング1回無料!シルバーウィークキャンペーン開催|表参道・原宿のダイエット専門パーソナルトレーニングジム「808TOKYO」
H1GLOBAL株式会社
-

シンエイ動画 創立50周年記念「あたしンちNEXT」「新 美味しんぼ」新作始動!!
シンエイ動画株式会社
-

文字列やバイナリデータをBase64形式へ相互に変換できる「Base64エンコード・デコードツール」を「ss-infra.net」に新規公開
ぷれりり掲載リリース
-
WEBTOON Entertainmentグループ初の世界同時配信プロジェクト「Global Drop」第1弾作品『勇者の抒情歌』が配信開始
LINE Digital Frontier株式会社
-

【2026年9月最新調査】myfansの始め方・稼ぎ方・伸ばし方を徹底解説|女性クリエイターが収益化するまでの運用方法・X集客・プラン設計をDAKKIが分析
合同会社MYASIA
-

税理士134事務所をAI検索で調査、ChatGPT・Claude・Geminiの3つすべてに挙がったのはわずか3事務所
ぷれりり掲載リリース
-
a flood of circle、トリビュートアルバムの参加アーティストを連日発表、第1弾はLiSA
株式会社テイチクエンタテインメント
-
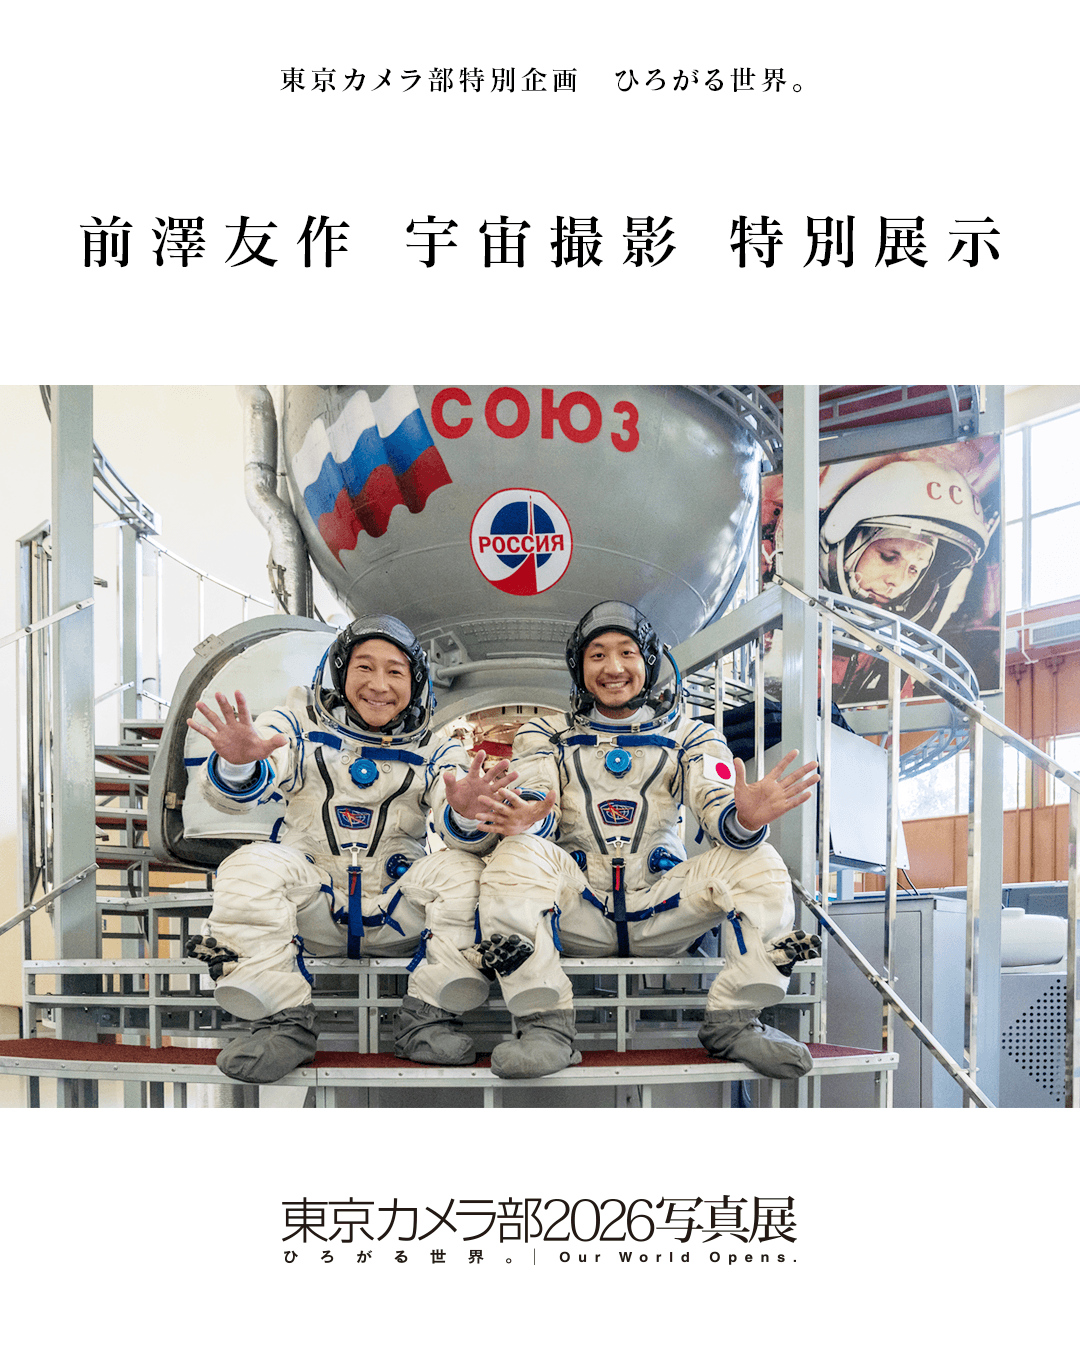
「東京カメラ部2026写真展」に、特別展示として前澤友作さん、平野陽三さんの「宇宙」作品を展示
東京カメラ部株式会社