 Zero
2026USV追従システム市場規模マップ:シェア・動向・フレームワーク
LPI世界USV追従システム分析レポートによると、世界USV追従システム市場規模は374.20百万ドルであり、将来的には1095.19百万ドルに達し、CAGRは19.60%です。上位3社はBAE Sy...
LP Informationが@Pressで配信したプレスリリースの原文を、Zero Press が転載して掲載しています。
LP Informationはこのほど、業界レポート『世界USV追従システム市場の成長予測2026~2032』を発表した。本レポートは、USV追従システムの製品定義、技術ルート、市場規模、競争環境、用途分野、地域構造、サプライチェーンの変化を中心に調査している。
USV追従システムは、無人水上艇を単純な遠隔操縦やウェイポイント航行から、母船追従、Leader-Follower、編隊維持、有人・無人協調、複数USV協調制御へ発展させる中核的な自律制御レイヤーである。一般的なシステムは、自律制御ソフトウェア、ミッション計画、エッジコンピューティング、船体インターフェース、通信装置、オペレーターHMI、およびGNSS/INS、レーダー、AIS、EO/IR、LiDARなどのセンサー接続機能で構成される。協調対象が位置、針路、速度を共有できる場合は高精度な相対航法を中心に制御し、非協調対象を追従する場合はレーダーや光学センサーを用いた独立追跡と軌道予測が必要になる。RTKを利用する協調型システムでは分級ではなくデシメートル級の相対測位が可能であり、制御情報は通常1~10 Hz以上で更新される。近距離では専用無線、Mesh、4G/5G、遠距離では衛星通信が利用され、通信が途絶した場合にも安全航行を維持するオンボード自律機能が重要となる。本市場では、第三者船艇にも搭載できるStandalone Typeと、完成USVに組み込まれたEmbedded Typeの自律・追従関連価値を対象とし、船体全体、推進系、一般センサー、単純な遠隔操縦装置、追従や協調制御を持たない基本的なWaypoint Navigationは除外する。
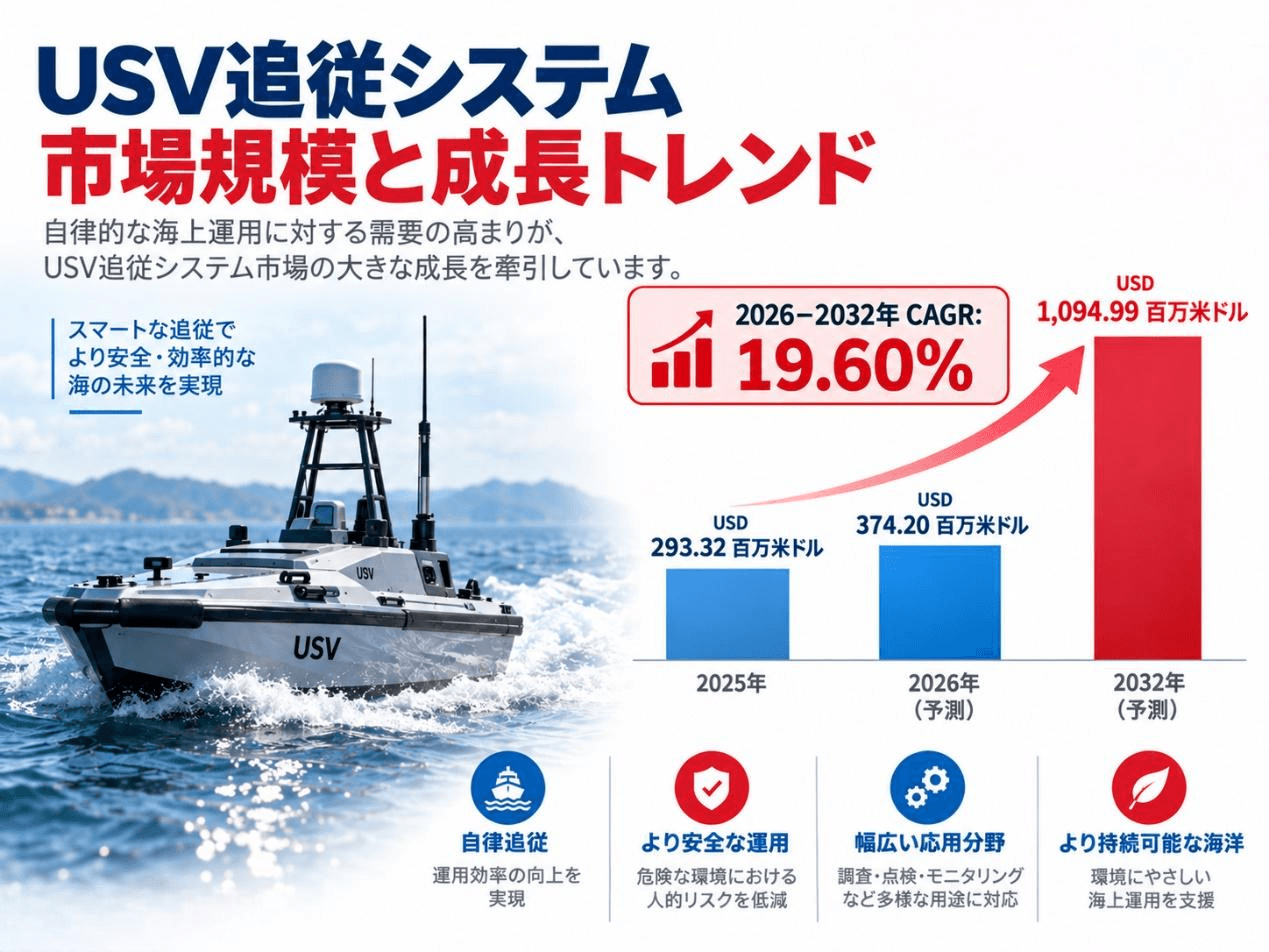
世界のUSV追従システム市場は、2025年の2億9,332万米ドルから2026年には3億7,420万米ドルへ拡大し、2032年には10億9,499万米ドルに達する見通しである。2026~2032年のCAGRは19.60%であり、海上無人システム市場の中でも高い成長性を持つ。成長要因はUSVの台数増加だけではなく、1艇当たりの自律制御価値の上昇、複数艇運用への移行、既存船へのAutonomy Retrofit、Remote Operations、Fleet Managementの普及にある。従来の遠隔操縦や単艇の自動航行では、一人のオペレーターが一艇を継続的に監視する必要があったが、次世代システムでは複数艇を一つのミッション環境で監督し、異常時のみ人間が介入する運用へ移行している。このため、ハードウェア価格が低下してもソフトウェア、通信、サイバーセキュリティ、冗長設計、認証の価値はむしろ上昇する。
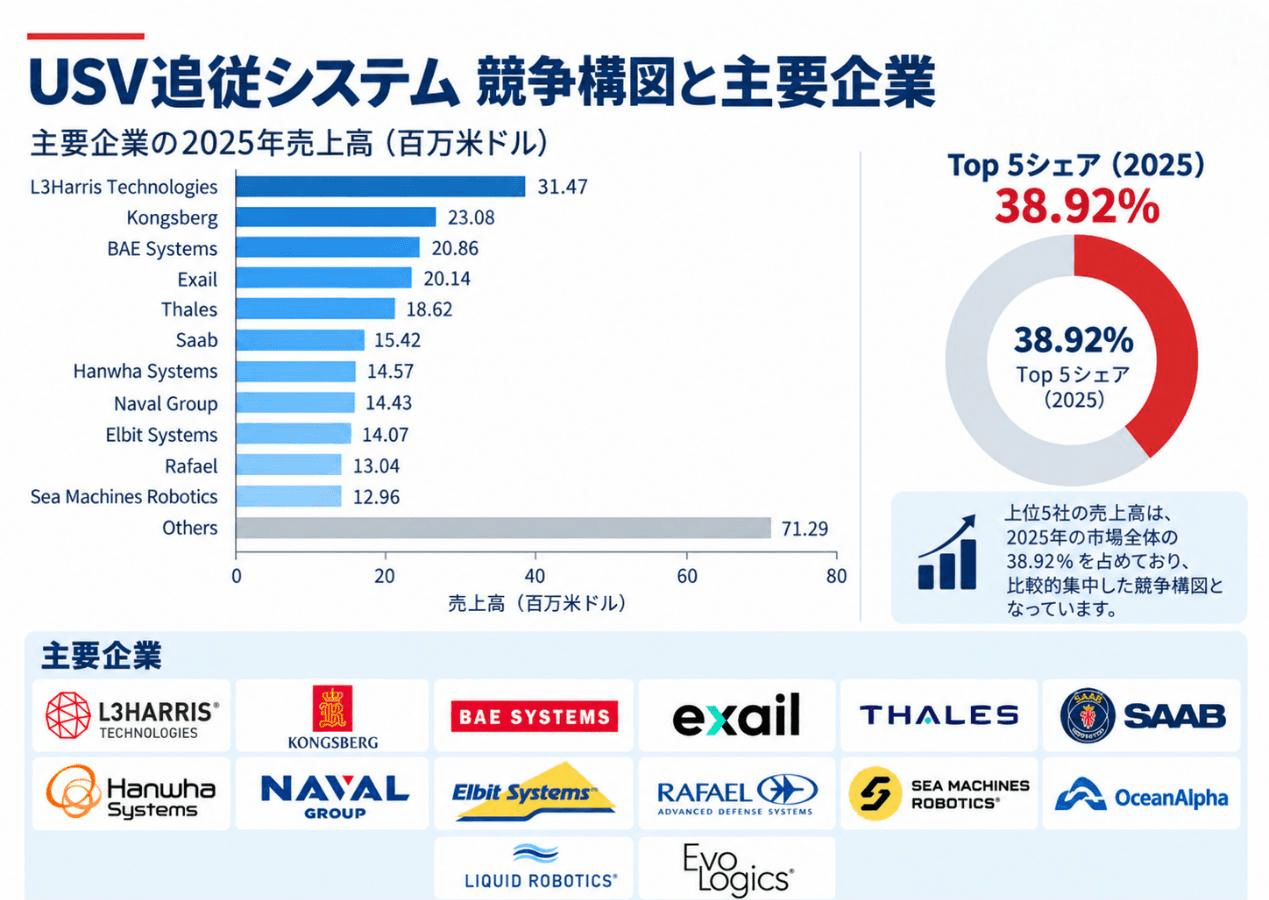
競争構造は中程度の集中度にとどまり、2025年のTop 5であるL3Harris Technologies、Kongsberg、BAE Systems、Exail、Thalesの合計シェアは38.92%である。L3Harris Technologiesは約10.73%で最大となり、複数船型に対応する自律制御と軍民両用の導入実績を強みに持つ。Kongsbergは約7.87%で、K-MATEと海洋ナビゲーション、ロボティクス、水中システムを組み合わせた幅広い技術基盤を有する。BAE Systemsは約7.11%で、高信頼性の軍用自律制御に重点を置く。Exailは約6.87%で、DriX、CortiX、航法・水中測位技術を統合し、水路測量、海洋エネルギー、防衛の複数分野をカバーする。Thalesは約6.35%で、無人ミッション管理と機雷対処システムに強みを持つ。Saab、Hanwha Systems、Naval Group、Elbit Systems、Rafael、Sea Machines Robotics、Meteksan Defence、Zhuhai Yunzhou Intelligence Technology (OceanAlpha)、Liquid Robotics (Boeing)、EvoLogicsも重要な供給者であり、その他企業も24.30%を占めるため、新規参入と地域企業の成長余地は依然として大きい。
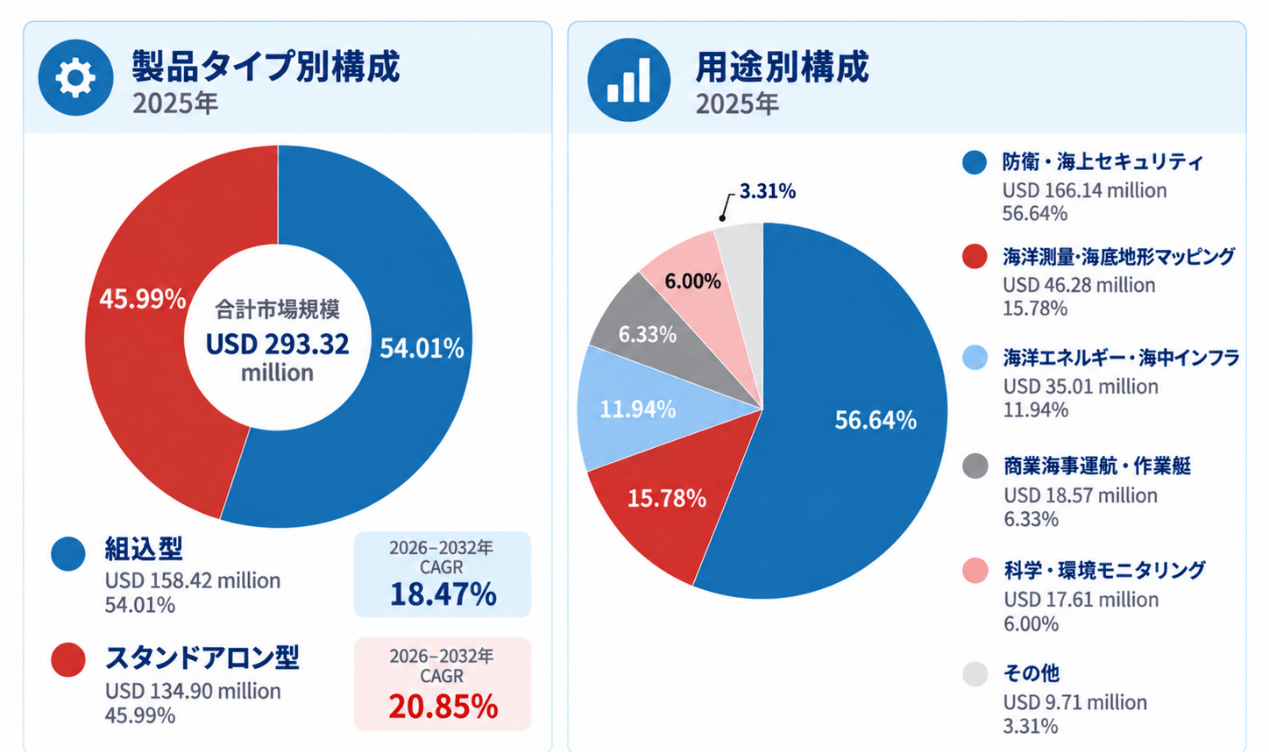
製品タイプ別では、2025年のEmbedded Typeが1億5,842万米ドル、54.01%を占め、Standalone Typeは1億3,490万米ドル、45.99%である。Embedded Typeは船体、推進系、センサー、ミッション装備と一体設計されるため、高速軍用USV、武装型USV、機雷対処艇、長時間航続プラットフォームで高い性能を発揮する。一方、船型変更時のソフトウェア再利用性が低く、顧客がOEMに依存しやすい。Standalone TypeはVessel-Agnostic設計、オープンAPI、第三者センサー対応、既存船Retrofitを強みとし、一つのAutonomy Coreを複数の船体に展開できる。2026~2032年のCAGRはEmbedded Typeが18.47%、Standalone Typeが20.85%であり、後者のシェアは徐々に拡大する。長期的にはハードウェア単体よりも、ソフトウェアアップグレード、Fleet Management、Remote Operations、Mission Orchestrationが重要な収益源となる。
用途別ではDefense & Maritime Securityが最大で、2025年に1億6,614万米ドル、56.64%を占める。ISR、機雷対処、対潜支援、護衛、港湾防護、重要インフラ監視、有人・無人協調などに利用され、暗号通信、冗長性、GNSS妨害環境での航法、サイバーセキュリティ、戦闘管理システムとの接続が要求される。2026~2032年CAGRは20.12%であり、最大の絶対増加額を生み出す分野である。Offshore Energy & Subsea Infrastructureは2025年に11.94%を占め、CAGRは20.71%と主要用途の中で最も高い。洋上風力、石油・ガス設備、海底ケーブル、パイプラインの点検需要に加え、USVとROV/AUVを組み合わせた無人海洋作業が成長を支える。
Hydrographic Survey & Seabed Mappingは2025年に15.78%を占め、CAGRは18.20%である。有人母船と複数USVを組み合わせ、並行測線、区域分割測量、協調移動を行う運用は、自律システムの商業価値を示しやすい。Commercial Marine Operation & Workboatは6.33%で、港湾作業艇、物流、ユーティリティ艇、既存船の自律化などが中心となり、導入コストと保守性が重要である。Scientific & Environmental Monitoringは6.00%で、海洋学、気象、水質、漁業資源、長期環境観測に利用され、低消費電力、長時間運用、オープンなセンサーインターフェースが重視される。Othersは3.31%で、捜索救難、消防、養殖、災害対応などを含む。
地域別ではNorth Americaが2025年に39.78%を占める最大市場であり、米国の海軍無人システム、海上安全、水路測量、商用Retrofitが需要を支えている。Asia-Pacificは26.96%で第2位となり、2026~2032年CAGRは23.55%と最も高い。中国はUSV完成艇、航法制御、測量、海上安全、海洋エネルギーまで幅広い国内供給基盤を持ち、世界市場でも約8%の規模を占める。日本は約3~4%で、高信頼性の海洋調査、科学観測、海上安全分野に強い。韓国ではSwarm USVと有人・無人協調への投資が進んでいる。Europeは2025年に24.27%で、フランス、英国、ノルウェー、スウェーデン、ドイツなどに自律制御、航法、海洋ロボティクス企業が集中する。Middle East & Africaは5.40%と小さいがCAGRは21.34%であり、Türkiye、イスラエル、UAE、サウジアラビアの防衛・海上インフラ需要が成長を牽引する。Latin Americaは3.59%で、ブラジルとメキシコを中心に海洋エネルギー、水路測量、沿岸警備用途が拡大する。
Zero Press のデータで見るこのリリース
- 配信元
- LP Information(Zero Press 掲載 192 本)
- 配信サイト
- @Press
- カテゴリ
- 技術・開発
- 直近 7 日の配信
- 技術・開発 1,756 本 / 全体 13,428 本
Zero Press が取り込んだ配信データから自動集計しています。カテゴリ別・業界別のより詳しい分析は週間動向レポートで毎週公開しています。
このジャンルのリリースを書くときのガイド
-

猫砂を交換しても残る猫トイレの臭いに。バイオ消臭剤「bioodor for BELOVED PET」が、香りでごまかさない新しい消臭習慣を提案
bioodor(ペット共生用バイオ消臭剤)
-
【想定年利30%・運用約15ヵ月】電力網への接続権利を整備・系統用蓄電所を開発し、一括販売する『福岡県北九州市八幡西区石坂2丁目 系統用蓄電所開発・販売ファンド』開示&募集開始
ミラリタ株式会社
-
新世代ポップデュオ「アイビー(AIBY)」1stシングル『僕。』が、音楽検索アプリShazamの「Discovery TOP10」にランクイン!
TGLAB株式会社
-
人工知能(AI)アクセラレータカードの世界市場(2026年~2032年)、市場規模(トレーニング用アクセラレータカード、推論用アクセラレータカード)・分析レポートを発表
株式会社マーケットリサーチセンター
-
AI時代、営業マネジャーの仕事はどう変わる? ~営業×AIから考える、これからのマネジメント~【2026年10月8日(金)12:10~12:55 無料オンラインセミナー】
株式会社営業ハック
-
望む人誰もが「育業」できる社会の実現に向けて デジタル版「育業応援ポケットブック」のリニューアル
東京都
-

2026年度岡山大学鹿田キャンパス合同FD「『対話の質』を高めるワークショップ」を開催
岡山大学
-

都会の喧騒を忘れて~稲穂の和ひかり~
永遠都コンフォルト 和ひかり
-

キッズダンスチームSPACE BUNNYの熱いステージ
永遠都コンフォルト(いち・にの・さんむ運動会)
-
電子ケーブル市場分析レポート:2026年787百万米ドル規模、成長率7.2%推移
QY Research株式会社
-
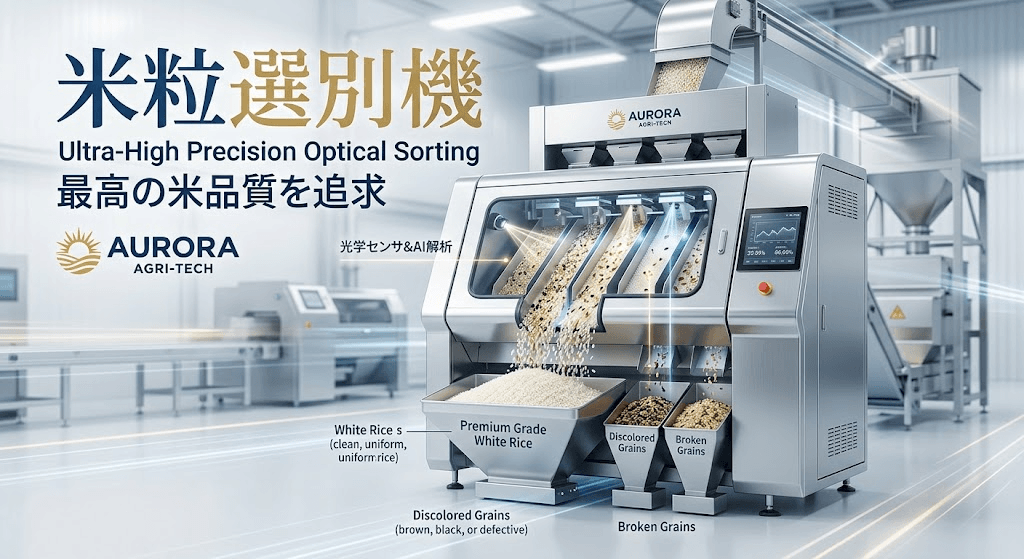
米粒選別機市場規模760百万米ドル予測:世界の産業現状、競合分析、成長動向2026
QY Research株式会社
-

さんむ(旧蓮沼中学校)前夜祭ダンスショーで盛り上がりましょう
永遠都コンフォルト(いち・にの・さんむ前夜祭)