 Zero
ビデオ支援胸部手術 (VATS) 機器マーケットリサーチ:調査方法+業界分析+売上規模
LPI世界ビデオ支援胸部手術 (VATS) 機器レポートによると、2025年の世界ビデオ支援胸部手術 (VATS) 機器市場規模は2118.72百万ドルであり、2026年には2263.75百万ドル、2...
LP Informationが@Pressで配信したプレスリリースの原文を、Zero Press が転載して掲載しています。
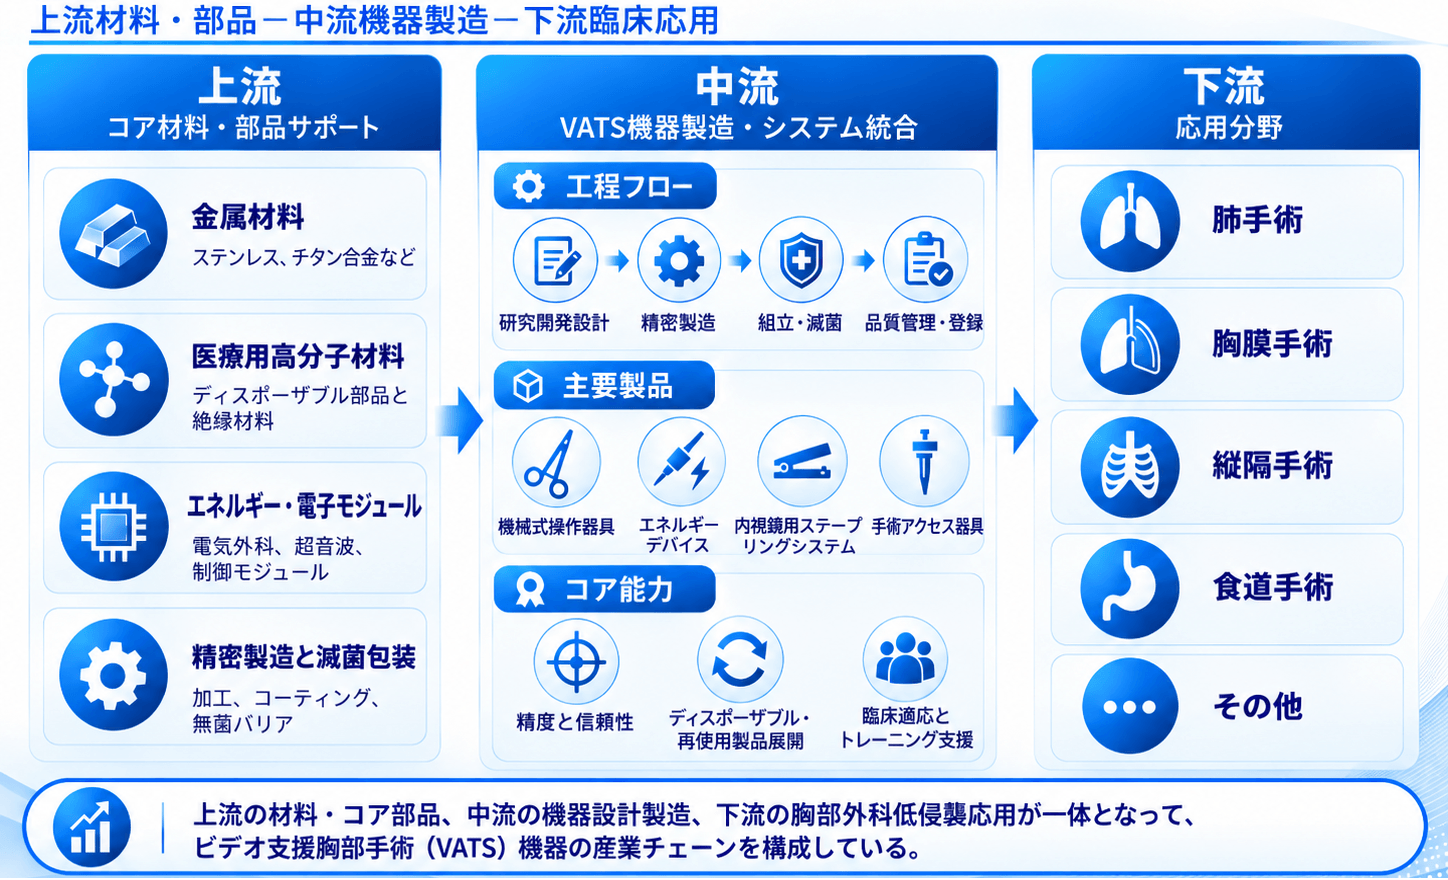
ビデオ支援胸部手術(VATS)機器とは、ビデオ支援下で行われる低侵襲胸部外科手術に使用され、映像ガイダンスのもとで胸腔内組織の操作を行うための専用外科手術器具を指す。これらの機器は一般的に細長いシャフト構造と精密な機械設計を採用しており、組織の把持、剥離、切開、閉鎖、縫合、ステープリング、および手術用アクセス経路の確保などの操作を支援する。ビデオ支援胸部手術(VATS)機器には、主に再使用可能製品とディスポーザブル製品が含まれ、機械式操作器具、エネルギーデバイス、内視鏡用ステープリングシステム、手術アクセス器具などで構成される。これらの製品は主に、肺、胸膜、縦隔、およびその他の胸部外科疾患の低侵襲診断・治療に使用される。術野の視認性向上、手術侵襲の低減、操作効率の向上を通じて、現代の低侵襲胸部外科手術のニーズに対応する。
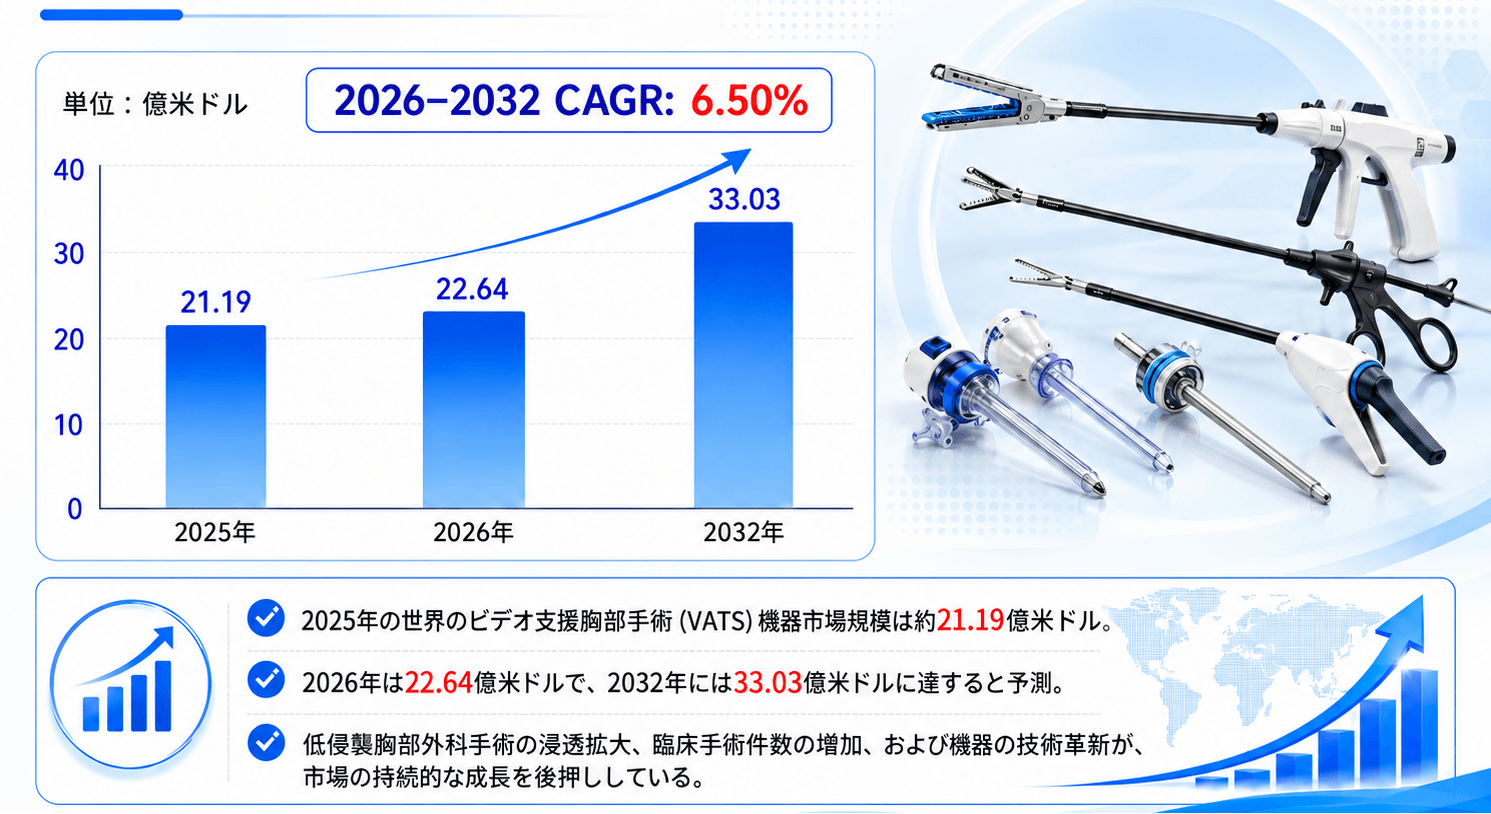
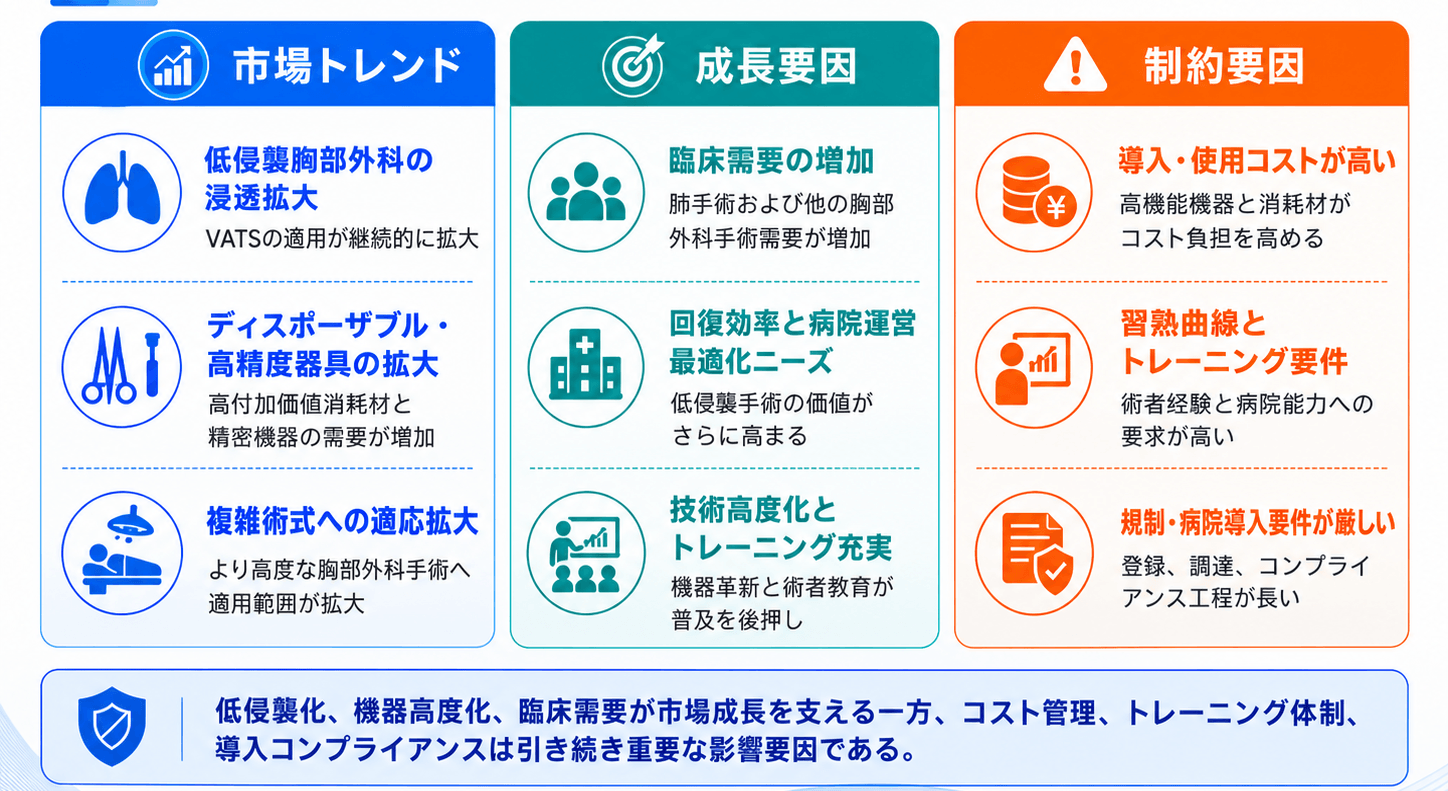
LP Information調査チームの「世界ビデオ支援胸部手術 (VATS) 機器市場の成長予測2026~2032」によれば、世界のビデオ支援胸部手術(VATS)機器市場規模は2025年に約21.19億米ドルとなり、2026年には22.64億米ドル、2032年には約33.03億米ドルに達すると予測されている。2026年から2032年までの年平均成長率は約6.50%である。今後数年間も、胸部外科における低侵襲手術の普及拡大と手術器具技術の継続的な高度化を背景に、比較的安定した市場成長が続くと見込まれる。
ビデオ支援胸部手術は、現代の胸部外科における重要な低侵襲手術法の一つとなっており、肺手術、胸膜手術、縦隔手術、食道手術、およびその他の胸部外科領域における診断・治療に幅広く利用されている。従来の開胸手術と比較して、VATSは一般的に切開部が小さく、組織損傷が比較的少なく、術後回復期間の短縮が期待できる。こうした特徴を背景に、対応可能な医療機関で臨床導入が進んでおり、把持、剥離、切開、閉鎖、ステープリング、エネルギー処置、およびアクセス確保に用いられる各種器具の需要も増加すると見込まれる。
製品開発の面では、使い捨て内視鏡手術器具、内視鏡用ステープリングシステム、エネルギーデバイス、および高精度な機械式手術器具が重要な成長分野となっている。メーカー各社は、操作精度、組織処理性能、器具の信頼性、人間工学設計、手術効率などを継続的に改善するとともに、さまざまな胸部外科手術に対応するため製品ポートフォリオを拡充している。世界各地の医療機関で低侵襲外科能力の整備が進み、胸部外科手術件数も増加する中、VATS機器市場は中長期的に拡大を続けると予測される。
一方、市場成長は医療インフラの整備状況、胸部外科医の育成体制、病院の設備投資能力、地域ごとの医療保険・償還制度などの影響も受ける。北米、欧州、日本などの成熟した医療市場では低侵襲胸部外科技術の導入が比較的進んでいる一方、アジアをはじめとする新興市場では、高度医療機関の増加、低侵襲手術技術の普及、手術機器へのアクセス改善に伴い、今後さらなる成長機会が期待される。
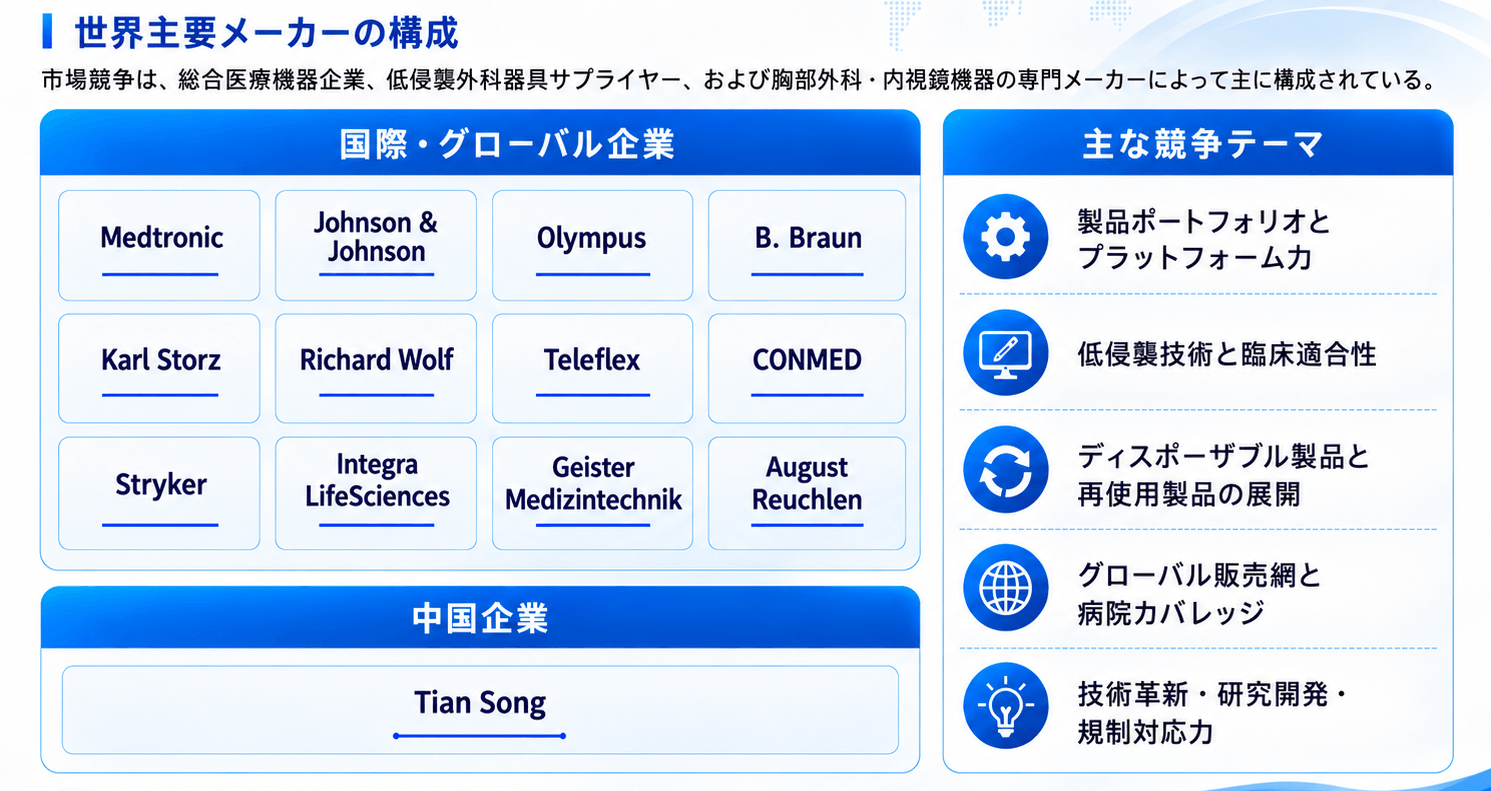
世界のビデオ支援胸部手術 VATS 機器市場は、総合医療機器グループ、低侵襲外科器具メーカー、および胸部外科・内視鏡機器の専門メーカーが参入する競争構造となっている。市場には、幅広いグローバル製品プラットフォームと病院カバレッジを有する大手医療機器企業に加え、内視鏡、胸部外科、精密手術器具分野で長年の専門性を持つメーカーが存在する。主要企業として、Medtronic、Johnson & Johnson、Olympus、B. Braun、Karl Storz、Richard Wolf、Teleflex、CONMED、Stryker、Integra LifeSciences、Geister Medizintechnik、August Reuchlen、および中国の Tian Song などが挙げられる。
競争力の基盤として、製品ポートフォリオの幅広さとプラットフォーム化能力が重要である。VATS 手術では、把持、剥離、切開、閉鎖、ステープリング、エネルギー処置、手術アクセス確保など複数の工程が必要となるため、単一の器具だけで臨床ニーズを全面的に満たすことは難しい。機械式器具、エネルギーデバイス、ステープリングシステム、トロッカー、および関連する内視鏡プラットフォームを幅広く展開する企業は、病院における一括調達や臨床ワークフローとの統合において優位性を得やすい。製品間の互換性、操作体系の統一性、プラットフォームの継続的な更新能力も、長期的な採用判断に影響する。
低侵襲技術と臨床適合性も重要な競争要素である。胸部外科手術は、手術空間、組織の厚さ、解剖学的位置、器具挿入角度などが術式ごとに異なるため、高度な器具設計が求められる。メーカーは、操作性、組織把持の安定性、切開・閉鎖精度、エネルギー制御、人間工学設計などを継続的に改善し、肺葉切除、肺区域切除、胸膜手術、縦隔手術、食道手術など多様な臨床用途に対応する必要がある。術式の変化や臨床ニーズを迅速に製品改良へ反映できる企業は、専門性の高い胸部外科市場で比較的強い競争力を維持しやすい。
ディスポーザブル製品と再使用製品の構成も重要な競争軸となっている。ディスポーザブル器具は感染管理、使用の簡便性、標準化された運用管理に優れる一方、再使用可能な器具は一部の医療機関や手術環境において長期的なコスト効率が高い場合がある。国や地域によって、病院の調達予算、滅菌設備、償還制度、臨床上の嗜好が異なるため、主要メーカーは一般的に両方の製品群を展開し、異なる医療システムや顧客ニーズに対応している。
グローバルな販売網と病院カバレッジは、市場浸透率に直接影響する。VATS 機器は臨床専門性が高く、販売には製品トレーニング、術中サポート、医師教育、継続的なアフターサービスが求められることが多い。大手多国籍企業は、北米、欧州、日本などの成熟市場で確立された直販網や販売代理店網を活用する一方、専門メーカーは差別化された製品と地域パートナーを通じて特定市場への参入を進めている。アジアをはじめとする新興市場で低侵襲胸部外科手術の普及が進むにつれて、現地販売、臨床教育、アフターサービス体制の重要性はさらに高まると考えられる。
また、技術革新、研究開発、規制対応能力も長期的な競争力を左右する重要な要素である。VATS 機器は比較的厳格な医療機器規制の対象であり、メーカーには機械設計、材料、エネルギー制御、操作性などの革新に加え、各市場の製品登録、品質管理システム、臨床評価要件への対応が求められる。継続的な研究開発投資、グローバルな規制申請能力、安定した品質管理体制を持つ企業は、製品展開地域を拡大し、国際市場での浸透率を高めやすい。
Zero Press のデータで見るこのリリース
- 配信元
- LP Information(Zero Press 掲載 359 本)
- 配信サイト
- @Press
- カテゴリ
- 調査・レポート
- 直近 7 日の配信
- 調査・レポート 1,067 本 / 全体 11,527 本
Zero Press が取り込んだ配信データから自動集計しています。カテゴリ別・業界別のより詳しい分析は週間動向レポートで毎週公開しています。
このジャンルのリリースを書くときのガイド
-
積層セラミックコンデンサ(MLCC)市場規模、2032年211.6億米ドルへ―日本主要3社とAI・EV需要を分析
ReportPrime(レポートプライム)
-

後継者(候補)がいる経営者の6割が、引き継ぎ準備は“ほぼ手つかず”!「後継者は決めた、でもまだ任せられない」…社長を譲っても半数が経営判断に残るつもりの実態が明らかに
株式会社Pro-D-use
-
日本のヘアケア市場の動向、成長および市場予測 2026–2034
Yoshio
-
日本の鉱山用トラック市場の規模、シェアおよび業界成長分析 2026–2034
Yoshio
-
日本プリント基板市場のトレンド、電子機器需要、業界成長分析 2026-2034
Haruto
-
日本アイスクリーム市場の規模、シェア、成長、予測 2026-2034
Haruto
-

HIROGARU、メールでも営業案内を届ける「メール営業」機能を提供開始
有限会社イッセイネット
-

熊本のWeb集客支援「ウェビックス」、対面支援のための新たな拠点の開設。 ~あなたのお店に最適な集客がわかる「複数メディア連動・無料対面診断」を限定3店舗で開始~
ぷれりり掲載リリース
-
氣学を、毎日の実践に。方位・暦・習慣・ワークをひとつにした氣学アプリ「吉活」がアップデート
合同会社ダブルエス
-
ABF基板市場規模、2032年に95億~121億米ドルへ――AI半導体需要と日本の先端パッケージ基板投資を分析
ReportPrime(レポートプライム)
-
飲食店予約サービス「food back」、都内で飲食店を利用する学生にアンケート調査を実施
株式会社YUKARI
-

国産AIハーネス「FrontierStack」提供開始 パスワードもAPIキーもAIに見せずにサーバ管理を任せられるMacアプリ
株式会社エヌフォー