 Zero
プロセッサおよびコンピューティングチップ市場、2035年に1,230億米ドルへ|CAGR 20.8%、AI・データセンター需要が成長を牽引
プロセッサおよびコンピューティングチップ市場、2035年に1,230億米ドルへ|CAGR 20.8%、AI・データセンター需要が成長を牽引
株式会社レポートオーシャンが@Pressで配信したプレスリリースの原文を、Zero Press が転載して掲載しています。

プロセッサおよびコンピューティングチップ市場は、2025年の1,700億米ドルから2035年には1兆1,230億米ドルへ拡大し、2026~2035年に年平均成長率20.8%で成長すると予測されています。提示された「1,230億米ドル」ではなく、原典に記載された予測値は「1兆1,230億米ドル」です。OMR Globalの市場予測 AIの学習・推論、クラウドサービス、自動運転、産業機器の高度化が同時に進むなか、演算性能の確保は情報システム部門だけの問題ではありません。製品競争力、電力コスト、供給継続性、データ主権を左右する経営資源として、半導体の選定と調達を事業戦略に組み込む必要性が高まっています。
プロセッサとコンピューティングチップは、さまざまな電子とデジタルシステムにおいて、データ処理、演算、システム制御を可能にする基本的な半導体部品です。これらのチップには、中央処理装置(CPU)、グラフィックス処理装置(GPU)、特定用途向け集積回路(ASIC)、システムオンチップ(SoC)ソリューションなどが含まれます。これらは、民生用電子機器、自動車システム、通信インフラ、産業用オートメーション、医療機器などで広く利用されています。
市場拡大を支えるのは、生成AI向けデータセンター投資だけではありません。通信網の高度化、車載システムの電子化、工場設備の自律制御、医療機器のデジタル化、消費者向け端末の高機能化が、計算需要を多層的に押し上げています。クラウド側では大規模な並列処理能力が求められる一方、現場側では通信遅延や機密保持、消費電力を抑えるため、端末内で処理するエッジAIの重要性が増しています。この二方向の需要拡大により、企業の判断軸も単純な処理速度から、性能当たり電力、実装面積、供給期間、ソフトウェアとの適合性へ移行しています。市場成長の本質は、チップ販売量の増加というより、産業全体の価値創出が計算資源へ依存する構造への転換にあります。
製品別では、汎用処理を担うCPU、並列演算に強いGPU、特定用途に最適化されたASIC、複数機能を一体化するSoCが、それぞれ異なる商機を形成します。大規模AI基盤ではGPUや専用アクセラレーターへの需要が中心となる一方、自動車、通信、産業自動化、医療機器、家電では、性能・電力・安全性・価格の均衡を取りやすい用途特化型チップやSoCが有力です。完成品メーカーにとっては、半導体を外部調達品として扱うだけでなく、設計段階から仕様策定に関与することが製品差別化につながります。設計資産、実装、検証、冷却、組み込みソフトウェアまでを束ねて提供できる企業には、単品販売を超えた長期契約型ビジネスを築く余地があります。
デジタル技術の急速な拡大に伴い、組織や消費者が高度なコンピューティング機能への依存度を高めるにつれ、世界のプロセッサおよびコンピューティングチップ市場全体の需要が大幅に加速しています。人工知能(AI)、機械学習(ML)、クラウドコンピューティング、エッジコンピューティング、ビッグデータ分析、5Gネットワーク、およびモノのインターネット(IoT)の普及により、複雑な計算ワークロードをより高速かつエネルギー効率良く処理できる高性能プロセッサへの需要が高まっています。さらに、スマートフォン、AI搭載パソコン、自動運転車、スマート製造、ロボティクス、およびコネクテッド医療機器の人気の高まりにより、CPU、GPU、ASIC、およびシステムオンチップ(SoC)ソリューションの導入がさらに拡大しています。
ハイパースケールデータセンターとハイパフォーマンスコンピューティング(HPC)インフラの拡大に加え、業界を問わずデジタルトランスフォーメーション(DX)への投資が増加していることも、高度なコンピューティングチップへの需要を後押ししています。さらに、半導体アーキテクチャ、AIアクセラレータ、チップレット設計、および先進プロセスノードにおける継続的な革新により、処理性能の向上、消費電力の低減、機能の強化が実現されており、次世代のデジタル技術を支える上で、プロセッサとコンピューティングチップが果たす重要な役割がさらに強まっています。
主要市場のハイライト
• 2025年プロセッサおよびコンピューティングチップ市場規模は1,700億米ドルと評価されました。
• 通信セグメントは、5Gの急速な普及、ブロードバンドインフラの拡大、ハイパースケールデータセンターの増加、およびCPU、GPU、ASIC、SoCを用いた高速と低遅延のデータ処理に対する需要の高まりを背景に、予測期間中は市場を牽引すると見込まれます。
• アジア太平洋地域は、強固な半導体製造エコシステム、高度な製造能力、AIおよびクラウドインフラへの投資拡大、ならびに民生用電子機器、自動車、産業用オートメーション、通信分野におけるプロセッサ需要の高まりにより、引き続き最大の地域市場となる見込みであります。
• Intel Corporation
• NVIDIA Corporation
• Advanced Micro Devices (AMD)
• Qualcomm Technologies
• Apple Inc.
• Analog Devices
• Arm Ltd.
• Broadcom Inc.
• GlobalFoundries
• その他の主要なプレイヤー
次世代の競争軸は、微細化による性能向上だけではありません。生成AIモデルの大規模化に伴い、メモリー帯域、チップ間接続、先端パッケージ、冷却技術、電力供給、開発ソフトウェアを含む総合設計力が問われています。とりわけ推論処理がデータセンターから自動車、ロボット、医療・製造機器へ広がれば、低消費電力と即時応答を両立するエッジ向けプロセッサの価値が上昇します。利用企業は最大性能だけを比較するのではなく、導入後の電力費、モデル更新の容易さ、既存システムとの互換性まで含めた総保有コストを検証すべきです。半導体企業側でも、ハードウェア単体ではなく、開発環境と業務別AIモデルを組み合わせる能力が継続収益を左右します。
政策面では経済産業省が中心となり、「AI・半導体産業基盤強化フレーム」に基づいて2030年度までの7年間に10兆円以上の公的支援を行い、10年間で50兆円を超える官民投資を促す方針です。経済産業省 支援対象は次世代半導体の研究開発・量産、AI向け計算基盤などであり、国内企業には設備、材料、製造装置、設計、人材育成を横断する事業機会が生まれます。一方、経済安全保障推進法に基づく供給確保計画や、補助事業ごとの継続生産・情報管理要件への対応が不可欠です。公的資金の獲得自体を目的化せず、需要家の確保、技術の事業化、サイバー防御を含む実行計画を示せるかが投資の成否を分けます。
• 中央処理装置(CPU)
• グラフィックス処理装置(GPU)
• 特定用途向け集積回路(ASIC)
• システムオンチップ(SoC)
• 民生用電子機器
• 自動車産業
• 通信
• 産業用オートメーション
• ヘルスケア
• 医療機器
• 【基準年・2025年】市場規模は1,700億米ドルとされ、AI計算基盤への投資と用途特化型チップの開発が市場の重心を変えました。国内ではRapidusが2025年4月に北海道千歳の2ナノメートル試作ラインを稼働させています。
• 【2025年】経済産業省は半導体工場の制御システムを対象とするOTセキュリティガイドライン案を公表し、工場防御を経営課題として位置付けました。経済産業省
• 【2026年】政策支援は研究開発から量産基盤、エッジAI、省エネルギー技術へと対象を広げています。
• 【2027年】先端ロジックの量産計画が実行段階へ進む見通しで、顧客認証、歩留まり、供給契約の獲得が焦点になります。
• アメリカ
• カナダ
• メキシコ
• 西ヨーロッパ
• イギリス
• ドイツ
• フランス
• イタリア
• スペイン
• その地の西ヨーロッパ
• 東ヨーロッパ
• ポーランド
• ロシア
• その地の東ヨーロッパ
• 中国
• インド
• 日本
• オーストラリアおよびニュージーランド
• 韓国
• ASEAN
• その他のアジア太平洋
• サウジアラビア
• 南アフリカ
• UAE
• その他のMEA
• アルゼンチン
• ブラジル
• その他の南アメリカ
高成長市場であっても、収益が自動的に保証されるわけではありません。先端製造には巨額の設備投資が必要で、需要変動や価格下落が稼働率を圧迫します。製造装置、基板、特殊材料、先端メモリーへの供給集中、地政学的な輸出管理、設計・製造人材の不足も事業継続上のリスクです。さらに、製造装置や設計情報へのサイバー攻撃は、停止損失だけでなく知的財産の流出につながります。競争優位を築く企業は、調達先の複線化だけに依存せず、重要部材の可視化、長期供給契約、共同設計、代替仕様の事前認証を進めるでしょう。規制対応と安全保障をコストとして扱うのではなく、顧客から選ばれる供給信頼性へ転換する発想が必要です。
2035年に向けた最大の経営テーマは、成長市場へ参入するか否かではなく、自社が価値連鎖のどこを担うかを明確にすることです。半導体メーカーには用途別設計とソフトウェア支援、材料・装置企業には先端工程への適合と海外顧客開拓、需要家には複数年の計算需要を踏まえた調達・内製方針が求められます。日本企業が強みを持つ製造現場のデータ、精密加工、材料、装置をAI半導体と結び付ければ、単なる供給者ではなく産業別システムの設計主体になれる可能性があります。経営陣は今後12~24カ月で、重点用途、提携候補、必要人材、知的財産、電力制約を一体的に検証し、量産投資の前に顧客価値と収益構造を固めるべきです。
Report Ocean株式会社は、市場調査およびコンサルティングの分野で、正確で信頼性の高い最新の調査データおよび技術コンサルティングを求める個人および企業に対して、7年以上にわたり高度な分析的研究ソリューション、カスタムコンaサルティング、深いデータ分析を提供するリーディングカンパニーです。我々は戦略および成長分析の洞察を提供し、企業の目標達成に必要なデータを提供し、将来の機会の活用を支援します。
私たちのリサーチスタディは、クライアントが優れたデータ駆動型の決定を下し、市場予測を理解し、将来の機会を活用し、私たちがパートナーとして正確で価値のある情報を提供することによって効率を最適化するのを助けます。私たちがカバーする産業は、テクノロジー、化学、製造、エネルギー、食品および飲料、自動車、ロボティクス、パッケージング、建設、鉱業、ガスなど、広範囲にわたります。
Report Oceanは、私たちのスキルをクライアントのニーズと統合し、適切な専門知識が強力な洞察を提供できると信じています。私たちの専門チームは、多国籍企業、製品メーカー、中小企業、またはスタートアップ企業を含むクライアントのビジネスニーズに最も効果的なソリューションを作成するために疲れ知らずに働いています。
Zero Press のデータで見るこのリリース
- 配信元
- 株式会社レポートオーシャン(Zero Press 掲載 231 本)
- 配信サイト
- @Press
- カテゴリ
- 技術・開発
- 直近 7 日の配信
- 技術・開発 1,808 本 / 全体 13,893 本
Zero Press が取り込んだ配信データから自動集計しています。カテゴリ別・業界別のより詳しい分析は週間動向レポートで毎週公開しています。
このジャンルのリリースを書くときのガイド
-
インテリジェントパワーモジュール(IPM)市場、2035年67億6,000万米ドル規模へ|CAGR 10%でEV・産業機器の高効率化を支える次世代パワー半導体市場
株式会社レポートオーシャン
-
エソテリック検査市場は2035年に878億4,000万米ドルへ、CAGR 13.65%で拡大|高度診断・希少疾患検査需要が成長を牽引
株式会社レポートオーシャン
-
アジア太平洋地域食用金市場、2035年8億3,893万米ドル規模へ|CAGR 7.87%、プレミアム食品・飲料分野で需要拡大
株式会社レポートオーシャン
-
日本乳製品市場、2035年に987億3,000万米ドルへ拡大|CAGR 4.57%、健康志向・高付加価値乳製品需要が成長を牽引
株式会社レポートオーシャン
-
「便利」「楽」から「考えなければ考えてくれないもの」へ ――成立学園の中学生7名が生成AIと探究した5日間――
株式会社CoBloom
-
『あの紙ヒコーキ くもり空われるのか!?』19の岡平健治さんも驚愕の結末に!トヨタの技術者が巨大紙ヒコーキをつくると、なんと…!
トヨタPR事務局
-

文字列やバイナリデータをBase64形式へ相互に変換できる「Base64エンコード・デコードツール」を「ss-infra.net」に新規公開
ぷれりり掲載リリース
-
カラオケ配信アプリ「UTAO」グランプリ受賞シンガー・今崎拓也 /(TAKUYA)の特集インタビューを公開
株式会社KIRINZ
-
声優・中島由貴が地元の和歌山で撮り下ろしたデジタルフォトブックが今秋配信決定!
株式会社イマジカインフォス
-
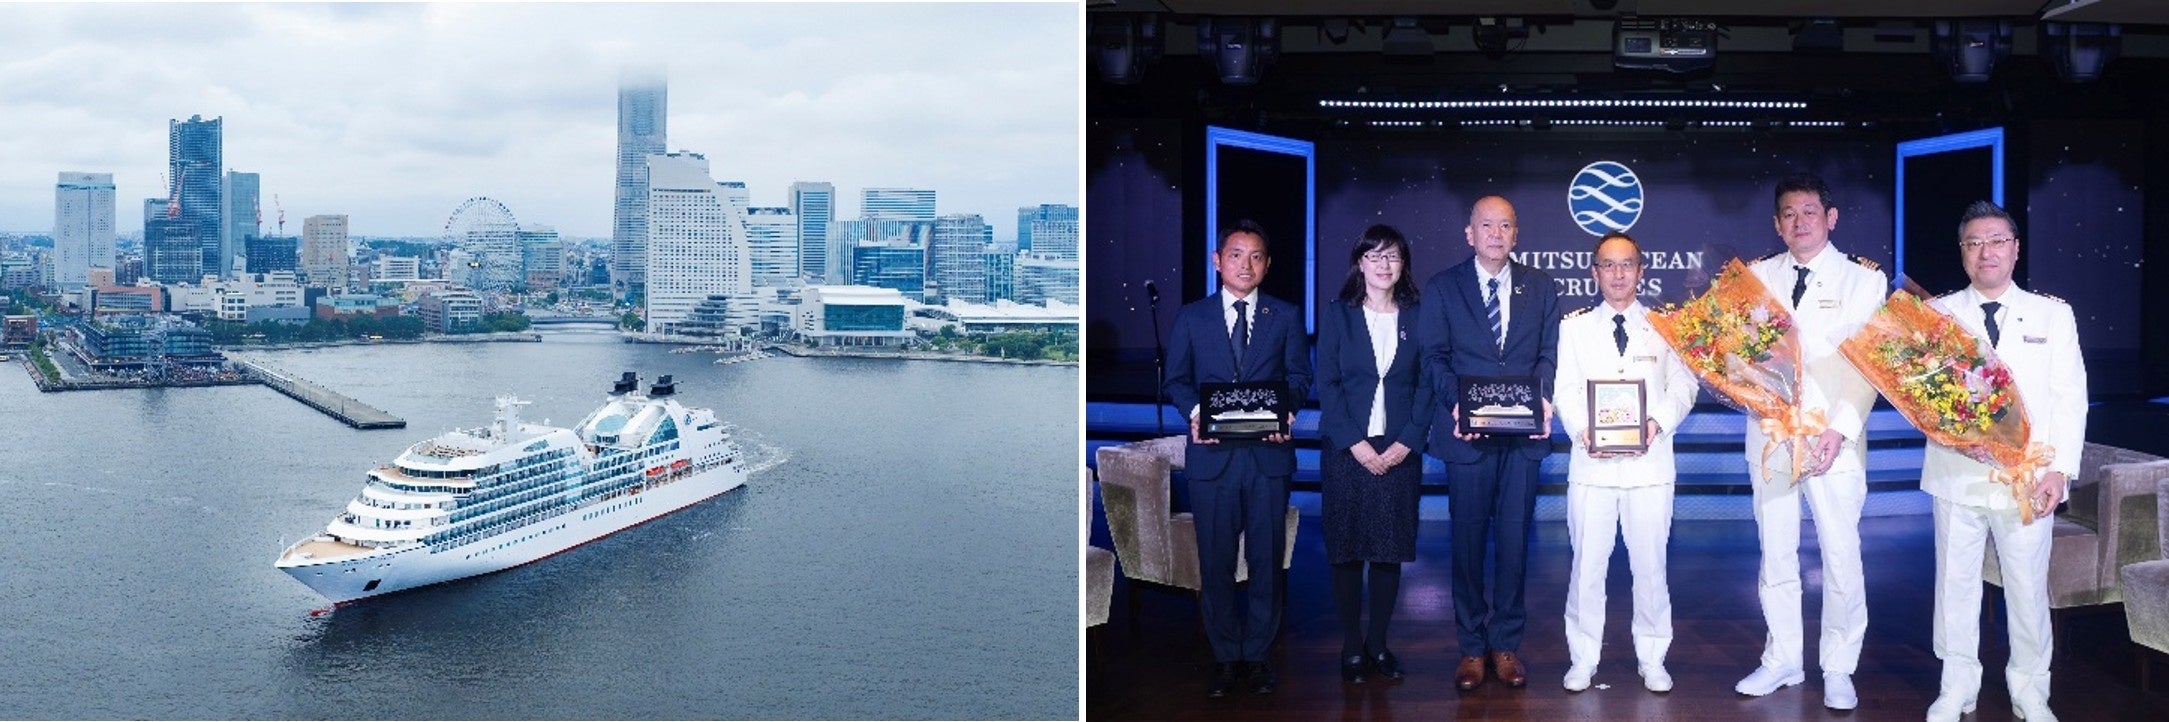
新クルーズ船 「MITSUI OCEAN SAKURA」が9月19日(土)に就航
商船三井クルーズ株式会社
-

エクセルをPDFに変換、FlipHTML5がオンライン資料化の手順を提案
FlipHTML5
-
10GbE用リドライバおよびリタイマの世界市場(2026年~2032年)、市場規模(1チャネル、2チャネル)・分析レポートを発表
株式会社マーケットリサーチセンター
-
低ESL多層セラミックコンデンサ(MLCC)の世界市場(2026年~2032年)、市場規模(16V、6.3V)・分析レポートを発表
株式会社マーケットリサーチセンター
-
シングルラジエーター式液体冷却システムの世界市場(2026年~2032年)、市場規模(通常、RGB)・分析レポートを発表
株式会社マーケットリサーチセンター
-
「手離れの良いFC」を選ぶには?失敗しない新規事業選びで見るべき5つのポイント【無人×リユースという選択】
株式会社UPBEAR
-
「貨幣を介さない交換経済は可能か?」笹原晃平によるプロジェクト型アート作品《社会実践ポストポン》が、仙台・定禅寺通で新たな展開。
株式会社ポストポン