 Zero
船上炭素回収貯留システムの世界市場規模は2026年に104百万米ドルへ拡大、2032年には約412百万米ドルに達すると予測
船上炭素回収貯留システムの世界市場規模は2026年に104百万米ドルへ拡大、2032年には約412百万米ドルに達すると予測
YH Research株式会社が@Pressで配信したプレスリリースの原文を、Zero Press が転載して掲載しています。
船上炭素回収貯留システムは、外航船、内航船、タンカー、ばら積み船、コンテナ船、LNG船、フェリー、クルーズ船、オフショア支援船などの移動排出源に向けた船舶用排出削減装置である。一般的には、排ガス前処理、CO2回収、吸収液または吸着材の循環、再生と熱統合、圧縮または液化、船上貯蔵タンク、荷揚げインターフェース、プロセス制御、安全監視、炭素データ管理で構成される。主機や補機、既存燃料体系を全面的に置き換えずに、燃料燃焼後のCO2を船上で回収し、港湾または中継拠点で陸上の利用、貯留、再処理ネットワークへ移送することを目的とする。YHResearchは、船上炭素回収貯留システムの世界市場について、市場規模、政策要因、技術ルート、船型適合性、競争環境、バリューチェーン、地域機会、商業化経路を体系的に整理した調査レポートを準備している。
代替燃料、減速運航、通常の省エネ改造だけに依存する場合と比べ、船上炭素回収は既存船隊の脱炭素に直接対応できる点が特徴である。商船は運用年数が長く、遠洋輸送では高いエネルギー密度、長い航続距離、燃料供給の確実性、安定した運航経済性が求められる。電池、水素、アンモニア、メタノールは重要な選択肢であるが、コスト、インフラ、安全規則、ライフサイクル排出量の評価は航路と船型によって大きく異なる。そのため、既存エンジン、LNG推進、排ガス洗浄、廃熱回収、船舶自動化システムと連携できる炭素回収装置は、現実的な移行期ソリューションとして注目されている。商業価値は回収率だけでなく、エネルギーペナルティ、占有スペース、重量影響、腐食対策、船級承認、港湾での荷揚げ可用性、炭素価格、用船者の評価、船舶ライフサイクル全体の経済性によって決まる。
世界需要、市場規模と成長源
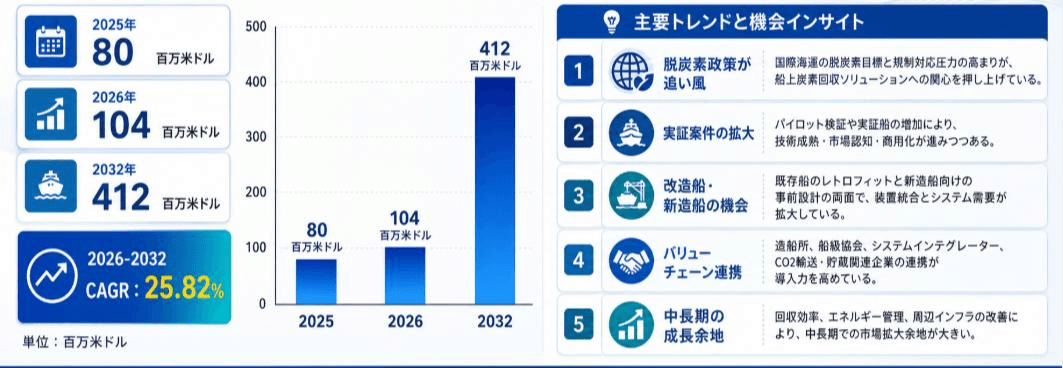
YHResearchの参考データによると、船上炭素回収貯留システムの世界市場規模は2025年に約80百万米ドル、2026年に104百万米ドルへ拡大する見込みである。2026年から2032年までの年平均成長率を25.82%とすると、2032年には約412百万米ドルに達すると予測される。市場はまだ実証案件、初期商用導入、船型別の適合評価が並行する初期段階にあり、基数は小さいものの、成熟した船舶環境装置より高い成長弾力性を示している。本調査の対象は、船舶に搭載されるCO2回収、分離、濃縮、圧縮または液化、船上一次貯蔵、荷揚げインターフェース、制御システム、装置に付随するエンジニアリングサービスであり、陸上大型炭素回収プラント、CO2専用輸送船、CO2回収機能を持たない通常スクラバー、単独の省エネ管理ソフト、商用納入に至らない研究試作機は含まない。需要の第一の背景は海事規制である。IMOの温室効果ガス削減方針、EEXI、CII、EU ETSへの海運組み入れ、FuelEU Maritime、荷主による輸送排出量開示要求により、船主は省エネ改造、代替燃料、航路最適化、炭素回収を組み合わせた対応策を検討せざるを得なくなっている。
成長源の第一は、大手船主、エネルギー荷主、高排出船型運航者による実証から商用化への移行である。タンカー、LNG船、コンテナ船、ばら積み船、ケミカル船は航海距離が長く、燃料消費と排出が単船に集中するため、積載能力と稼働率を大きく損なわずに安定回収できれば、単船当たりの案件規模と横展開余地が大きい。第二は、グリーン海運回廊と港湾側CO2受け入れインフラである。船上回収は単体装置では完結せず、回収後のCO2を港湾で安全に荷揚げし、計量、貯蔵、利用または地中貯留ネットワークへ接続する必要がある。北欧、オランダ、シンガポール、日本、韓国、中国沿海部、北米の一部港湾で液体CO2物流やCCUSクラスターが整えば、船上装置の導入条件は大きく改善する。
第三の成長源は、炭素価格、燃料価格差、用船契約の仕組みである。EU ETSなどの制度下でCO2回収がコンプライアンス費用を下げ、荷主、用船者、金融機関から低炭素輸送価値として認められる場合、投資回収の説明力は高まる。第四は技術成熟である。初期はスペース、熱、電力に余裕のある大型船が中心になるが、吸収液、吸着材、膜、低温液化、モジュール配置、廃熱利用、自動制御が改善すれば、中型商船、フェリー、オフショア船、短距離船にも対象が広がる。制約としては、装置CAPEX、燃料消費増、船内スペースと重量、安全なCO2貯蔵、消耗材補給、船級承認、港湾受け入れ網不足、炭素会計ルールの未整備がある。2026-2032年の市場拡大は、実証を反復可能な商用案件へ変換できるかに左右される。
競争環境と代表企業
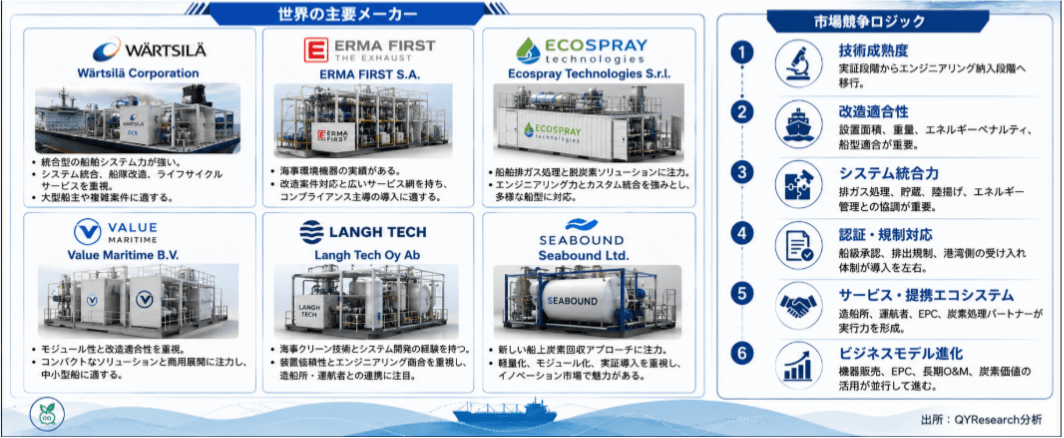
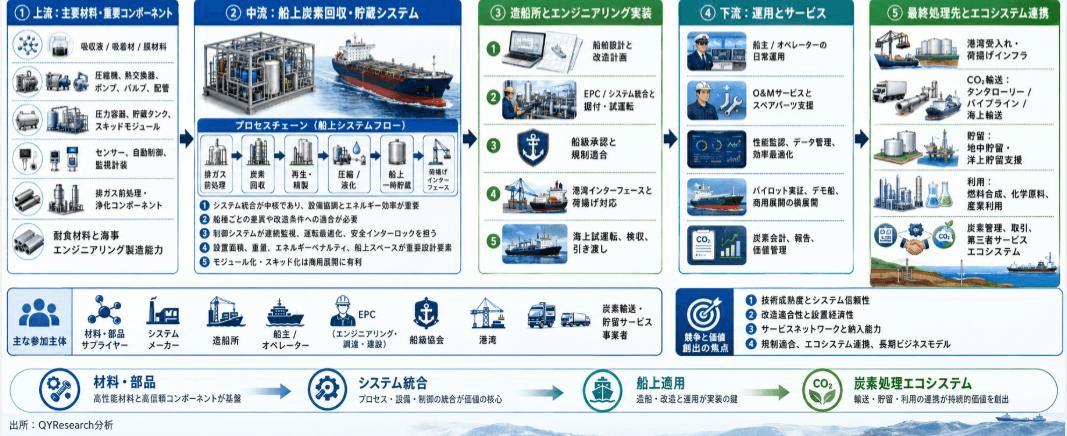
船上炭素回収貯留システムの上流には、吸収液、吸着材、膜材料、鉱物化材料、耐腐食合金、特殊コーティング、充填塔、吸収塔、再生塔、熱交換器、冷却器、ポンプ、バルブ、圧縮機、液化装置、CO2貯蔵タンク、圧力容器、ガス分析計、センサー、自動化コントローラー、安全インターロック、船用電気システム、配管部品、炭素計測ソフトが含まれる。これらは回収効率、エネルギーペナルティ、保守周期、安全等級、ライフサイクルコストを左右する。吸収液方式ではSOx、NOx、粒子、水蒸気、塩霧による劣化への対応が重要であり、膜分離と吸着方式では選択性、透過量、再生エネルギー、汚染耐性、モジュール寿命のバランスが問われる。中流は、プロセス設計、船舶統合、新造船への組み込み、改造工事、排ガス前処理、廃熱利用、圧縮液化、船上貯蔵、安全評価、船級承認、試運転、運用支援、炭素データ管理で構成される。船舶はスペースが限られ、振動が大きく、エンジン負荷が変動し、排ガス腐食性が高く、保守窓口も限られるため、中流企業には化学工学、船舶機械、船級規則、造船所施工、デジタル制御を横断する能力が必要である。下流顧客は、国際船主、用船運航会社、石油・ガス輸送船隊、コンテナ船社、ばら積み・タンカー船隊、旅客船運航者、オフショア支援船会社、造船所、港湾低炭素プラットフォーム、CO2利用・貯留事業者である。調達では、航路別炭素コスト、船型適合、重量と空間、エネルギーシミュレーション、港湾受け入れ、原則承認、海上試験、炭素会計、長期サービス契約が確認される。ハードウェアは初期売上を生み、設計、統合、試運転、消耗材、遠隔監視、認証データ、CO2移送と処分サービスが継続収益を形成する。さらに、回収量、純度、エネルギー使用、荷揚げ量、貯留先、第三者検証記録を一貫して管理するデータ連携が重要になる。これがなければ、削減量は規制当局、荷主、金融機関から十分に評価されにくい。市場が実証から反復導入へ移るにつれ、標準化インターフェース、造船所との前装協業、港湾側閉ループサービス、性能保証が競争力を左右する。
地域構造と市場機会
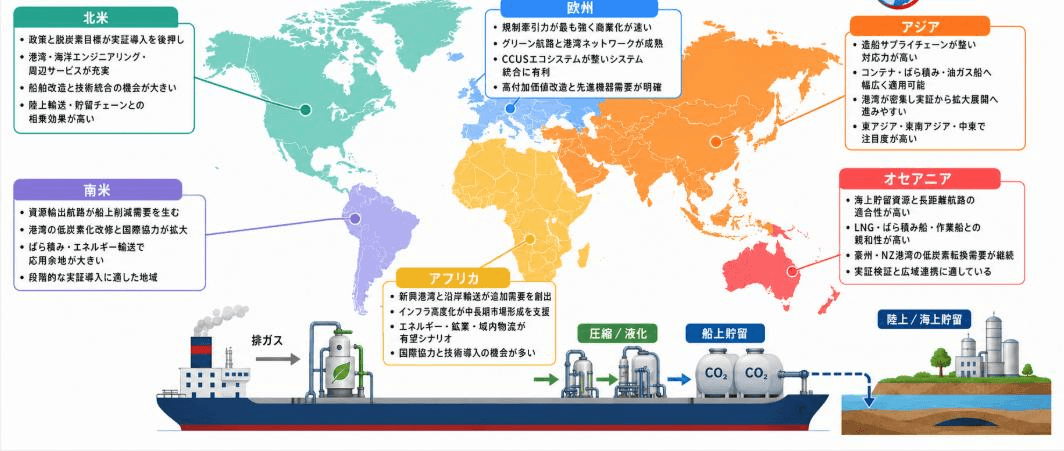
Zero Press のデータで見るこのリリース
- 配信元
- YH Research株式会社(Zero Press 掲載 274 本)
- 配信サイト
- @Press
- カテゴリ
- 技術・開発
- 直近 7 日の配信
- 技術・開発 1,604 本 / 全体 12,317 本
Zero Press が取り込んだ配信データから自動集計しています。カテゴリ別・業界別のより詳しい分析は週間動向レポートで毎週公開しています。
このジャンルのリリースを書くときのガイド
-
超低消費電力AI音声プロセッサの世界市場(2026年~2032年)、市場規模(30µW未満、100~300µW、300µW以上)・分析レポートを発表
株式会社マーケットリサーチセンター
-
医療向けAIサーバーの世界市場(2026年~2032年)、市場規模(AIトレーニングサーバー、AI推論サーバー)・分析レポートを発表
株式会社マーケットリサーチセンター
-

■世界一多忙で、世界一刺激的な街へ!ニューヨーク旅行の「賢明な空港移動術」
たびチョク
-
創傷用ゲル市場は、2025年に25億5,020万米ドルと評価され、2036年までに49億4,247万米ドルに達すると予測されており、予測期間(2026年~2036年)
Panorama Data Insights Ltd.
-

FIT U⁺ 小見川店 (フィットユー プラス オミガワテン)
FIT U⁺ 小見川店 (フィットユー プラス オミガワテン)
-
AI向け特定用途向け集積回路の世界市場(2026年~2032年)、市場規模(トレーニング向けAI ASIC、推論向けAI ASIC、エッジAIプロセッサ、自動車用AI SoC)・分析レポートを発表
株式会社マーケットリサーチセンター
-

有楽町で、日本の高品質な素材で 本場の製法そのまま再現 “ふわぁしゅぁ”食感 行列必須の大人気・台湾カステラが買える!
BOC Japan合同会社
-
MINAがフェンディの最新コレクションを纏い、ミラノへ出発
フェンディ・ジャパン合同会社
-
9/24(木) ホーム開幕戦 アリーナMC OWEN MAKI氏 / スペシャルナビゲーター 佐々木クリス氏 出演のお知らせ
株式会社群馬クレインサンダーズ
-
江口未珂(浦安)が女子Fリーグ通算100試合出場を達成!【メットライフ生命女子Fリーグ2026-27】
一般社団法人日本フットサルトップリーグ
-
AI演算チップの世界市場(2026年~2032年)、市場規模(GPU、FPGA、ASIC)・分析レポートを発表
株式会社マーケットリサーチセンター
-
【岡山大学】KIBINOVEに設置した津山高専サテライトオフィス開所イベントを開催
国立大学法人岡山大学