 Zero
低分子量ポリフェニレンエーテルマーケットリサーチ:調査方法+業界分析+売上規模
LPI世界低分子量ポリフェニレンエーテル調査レポートによると、世界低分子量ポリフェニレンエーテル市場規模は880.75百万ドルであり、将来的には2035.10百万ドルに達すると予測され、CAGRは14...
LP Informationが@Pressで配信したプレスリリースの原文を、Zero Press が転載して掲載しています。
低分子量ポリフェニレンエーテル(PPE)とは、PPE(一般にPPOとも呼ばれる)の分子骨格を基盤として、制御された酸化カップリング重合、モノマー共重合、高分子量PPOの再分配、または末端官能基化によって製造される低分子量樹脂またはオリゴマーを指します。通常のエンジニアリングプラスチックグレードのPPEと比較して、重合度、数平均分子量、溶融粘度または溶液粘度が低く、そのため、溶剤溶解性、樹脂相溶性、配合加工性、含浸性に優れています。主に、一般的な射出成形用エンジニアリングプラスチックとして直接使用されるのではなく、機能性樹脂原料または改質成分として使用されます。
低分子量PPEは、一般的に、低誘電率、低誘電損失、低吸水性、耐熱性、寸法安定性といったPPE材料の基本的な特性を保持しています。同時に、ヒドロキシル基、ビニル基、アリル基、メタクリレート基などの反応性官能基を分子鎖の末端または側鎖に導入することで、エポキシ樹脂、シアネートエステル樹脂、ビスマレイミド樹脂、炭化水素樹脂、その他の熱硬化性樹脂系における架橋および硬化反応に関与させることが可能です。したがって、高機能低分子量ポリフェニレンエーテル(PPE)は、単に分子量の低い通常のPPE粉末ではなく、反応性および架橋性を有するPPE/PPOオリゴマーであることが一般的です。
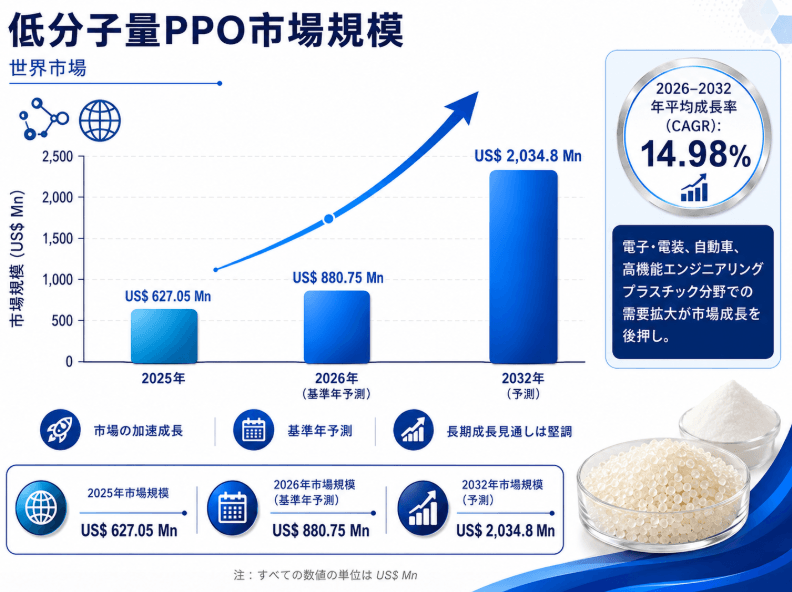
LP Informationの統計および予測によると、低分子量PPEの世界市場売上高は2025年に6億2,700万米ドルに達し、2032年には20億3,500万米ドルに達すると予測されており、年平均成長率(CAGR)は14.98%(2026年~2032年)です。
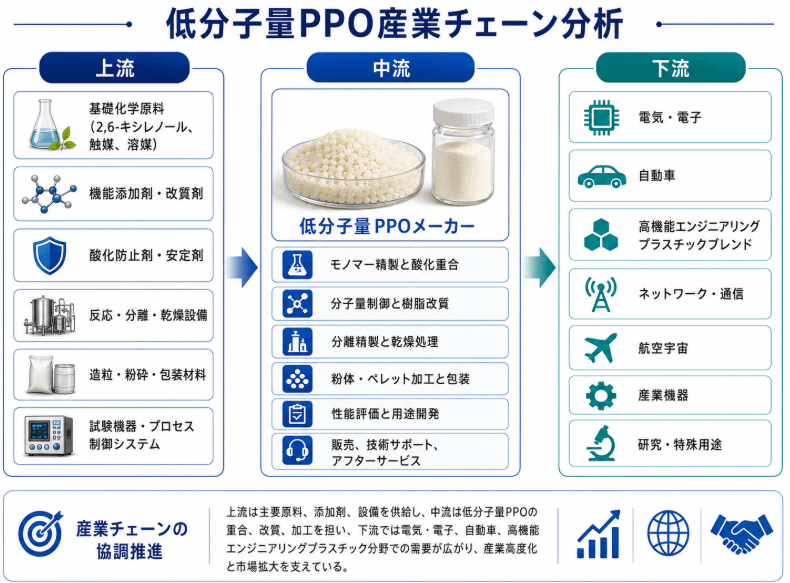
サーバー、スイッチ、ルーター、通信機器、高速コンピューティングハードウェアの伝送速度向上に伴い、従来の樹脂系材料は誘電損失、吸水性、耐熱性、寸法安定性といった面でますます高い要求に直面しています。低分子量ポリフェニレンエーテル(PPE)は、低誘電率、低誘電損失、低吸水性、優れた耐熱性といった特性を持ち、高速信号伝送時の損失問題を改善できます。そのため、高周波・高速銅張積層板、プリプレグ、電子絶縁材料、低損失複合樹脂系材料において高い応用価値を有しています。電子端末が一般消費者向け電子機器からAIコンピューティング、高速通信、高信頼性産業用電子機器へと拡大するにつれ、PPEの市場規模は今後も拡大していくと予想されます。
AIサーバー、GPUクラスタ、高密度データセンターでは、PCB層数、配線密度、信号完全性、放熱安定性に対する要求が高まっています。PCB内部における高速信号の伝送損失は、システム性能に影響を与える重要な要素となっています。 PPEは、エポキシ樹脂、シアネート樹脂、炭化水素樹脂系と組み合わせることで、高性能樹脂改質剤として使用でき、誘電損失を低減すると同時に、樹脂系の耐熱性と加工適応性を向上させます。今後、AIコンピューティングインフラの拡大に伴い、高速バックプレーン、アクセラレータカード、サーバーマザーボード、高速スイッチング機器における低誘電率材料の需要が増加し、低分子量ポリフェニレンエーテル(PPE)にとって明確な成長機会が生まれるでしょう。
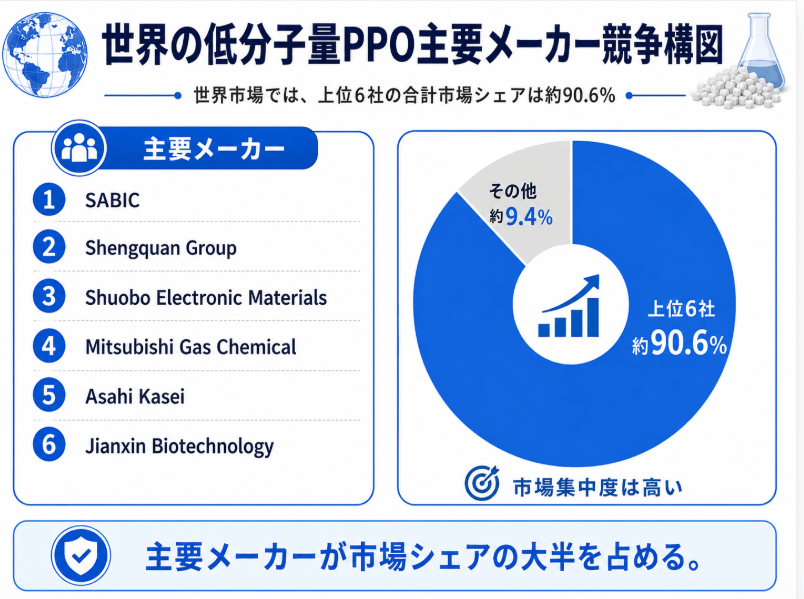
低分子量PPE、特に電子グレード、反応性、末端官能基化製品は、分子量制御、末端基構造設計、不純物制御、バッチ安定性、および下流認証において高い要求が課せられます。この業界の技術的障壁は、一般的なエンジニアリングプラスチックよりもはるかに高いと言えます。中国の高周波高速銅張積層板、AIサーバーPCB、通信機器、電子材料産業チェーンは急速に発展しており、下流顧客は、現地供給、安定供給、コスト管理、および共同配合開発をますます強く求めています。国内企業が低分子量制御、官能基化修飾、精製・後処理、そして大規模かつ安定した生産技術といった課題を克服できれば、ハイエンド電子樹脂サプライチェーンへの参入、そして輸入材料の一部代替の機会を得られるだろう。
低分子量PPEは、単に通常のPPEの分子量を下げて用途要件を満たすだけでは実現できない。中核的な課題は、分子量分布の制御、末端官能基化、残留触媒の制御、色調制御、揮発性物質の制御、そして不純物制御にある。特に高周波・高速銅張積層板、電子樹脂、低誘電率材料においては、下流顧客は誘電損失、吸水性、耐熱性、流動性、溶解性、硬化反応性に対して高い要求を持っている。わずかなバッチ変動でも積層板の性能や最終製品の信頼性に影響を与える可能性がある。そのため、長期的なプロセス蓄積と安定したスケールアップ能力を持たない企業は、小規模サンプルでは良好な性能を示すものの、パイロット生産や量産では安定性を維持できないという状況に陥りやすい。
低分子量ポリフェニレンエーテル(PPE)は、主に高周波・高速電子材料、銅張積層板、プリプレグ、特殊樹脂システムに使用されています。下流の顧客は通常、単一の指標だけでなく、配合検証、積層試験、信頼性試験、誘電特性試験、耐湿熱性試験、加工適合性試験、そして最終顧客認証を求めます。このプロセスは長期にわたり、認証取得後も小規模な試作段階にとどまる場合があります。大規模供給を実現するには、安定した供給能力と一貫した品質性能が不可欠です。主要指標において製品が不安定であったり、顧客の既存の樹脂システムとの適合性が低い場合、導入サイクルが長期化したり、最悪の場合は失敗に終わったりする可能性があり、企業の生産能力の解放と収益実現に悪影響を及ぼします。
低分子量ポリフェニレンエーテル(LPPE)は、AIサーバー、高速通信、低誘電率銅張積層板、電子樹脂の高度化といった用途で活用されています。しかし、汎用プラスチックやバルクエンジニアリングプラスチックと比較すると、その市場は依然としてニッチな分野にとどまっています。企業が電子グレードLPEの生産能力拡大に注力しても、下流顧客の認証取得スピード、AIサーバー材料の展開ペース、あるいは国内代替材料の進捗が期待を下回る場合、一時的な供給過剰が発生する可能性があります。この種の製品には生産設備、精製プロセス、品質管理システムへの多額の投資が必要となるため、設備稼働率が低いと単位製造コストと減価償却費が大幅に増加し、利益率が圧迫されます。
高周波・高速電子材料の分野では、LPEは変性エポキシ樹脂、炭化水素樹脂、PTFE、LCP、シアネートエステル樹脂、ビスマレイミド樹脂などと競合する必要があります。下流用途によって誘電特性、耐熱性、加工性、コスト、接着性、信頼性に対する要求は異なり、すべての高周波・高速用途でLPEが優先されるわけではありません。他の低誘電率樹脂がコスト、供給安定性、加工適合性、エンドユーザー認証において優位性を持つ場合、LPEの市場浸透率は予想よりも低くなる可能性があります。したがって、業界は製剤の相乗効果、エンドグループ設計、および性能最適化を通じて、継続的に競争力を維持していく必要がある。
Zero Press のデータで見るこのリリース
- 配信元
- LP Information(Zero Press 掲載 363 本)
- 配信サイト
- @Press
- カテゴリ
- 調査・レポート
- 直近 7 日の配信
- 調査・レポート 1,104 本 / 全体 11,363 本
Zero Press が取り込んだ配信データから自動集計しています。カテゴリ別・業界別のより詳しい分析は週間動向レポートで毎週公開しています。
このジャンルのリリースを書くときのガイド
-
【約30%OFF】淡路島のアメリカンヴィラ「THE BOXY AWAJI」で日~木曜日の宿泊が約30%OFFになる期間限定セール開催。プレゼントキャンペーンも開催中。
株式会社ぷらど
-
株式会社YORISOI、「人材紹介 開業支援サービス カオスマップ」を公開。許可取得前・開業直後・成長期の3段階で15サービスを分類
株式会社YORISOI
-
フッ化リチウム結晶の世界市場(2026年~2032年)、市場規模(ブロック、粉末)・分析レポートを発表
株式会社マーケットリサーチセンター
-
1-メチル-1H-テトラゾール-5-チオールの世界市場(2026年~2032年)、市場規模(純度 99%以上、純度 98%以上、その他)・分析レポートを発表
株式会社マーケットリサーチセンター
-
eVTOL用乗客用シートの世界市場(2026年~2032年)、市場規模(基本機能、高級機能)・分析レポートを発表
株式会社マーケットリサーチセンター
-
株式会社YORISOI、求職者集客の外注費を独自分析。人材紹介事業の成約率別に予算設計を整理
株式会社YORISOI
-
店舗向けPOSレジ17サービスを横断比較、6問の簡易診断で導入候補を整理
Solidaily
-
【2026年最新】全国IT・テクノロジー企業7万社の動向マップ公開。500万社DB『Kigyou-list』が求人シグナル×公的データから「攻めの営業リストDX」を加速
TQC株式会社
-

学生団体SAFE:Local Exchange参加者募集中!!!
ぷれりり掲載リリース
-
業務システム刷新に必要な、要件定義前のUX/UIアプローチ【11/18無料ウェビナー】株式会社PIVOT
株式会社PIVOT<PR>
-
クリスマスイベントのお配りに!【クリスマス ノベルティお菓子特集2026】
ノベルティのお菓子屋さん
-
学生団体SAFE:Local Exchange 参加者募集中!
石井大夢