 Zero
バイオベースのエチレングリコール市場調査会社が贈る:売上規模・調べ方・分析手法
LPI世界バイオベースのエチレングリコールレポートによると、2025年の世界バイオベースのエチレングリコール市場規模は41.34百万ドルであり、2026年には52.10百万ドル、2032年には208....
LP Informationが@Pressで配信したプレスリリースの原文を、Zero Press が転載して掲載しています。
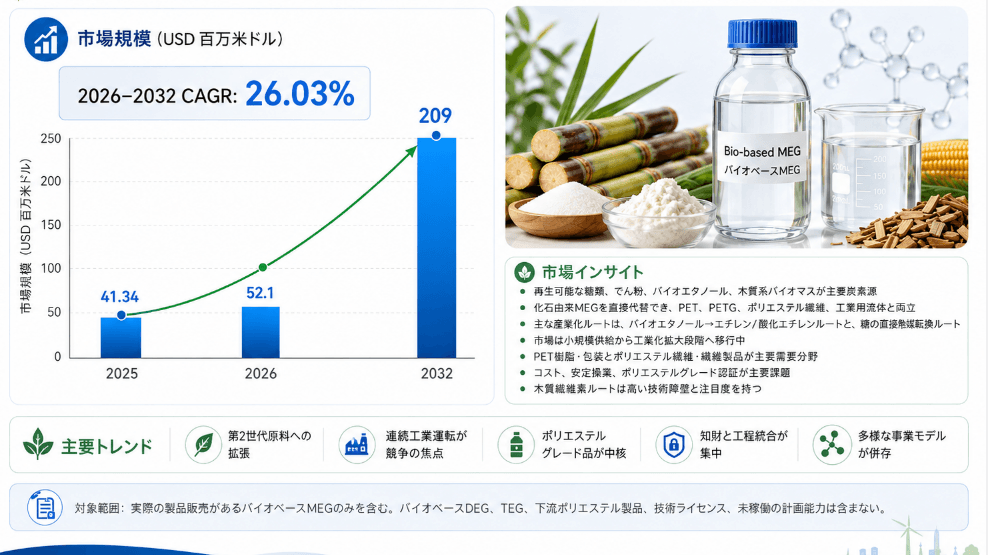
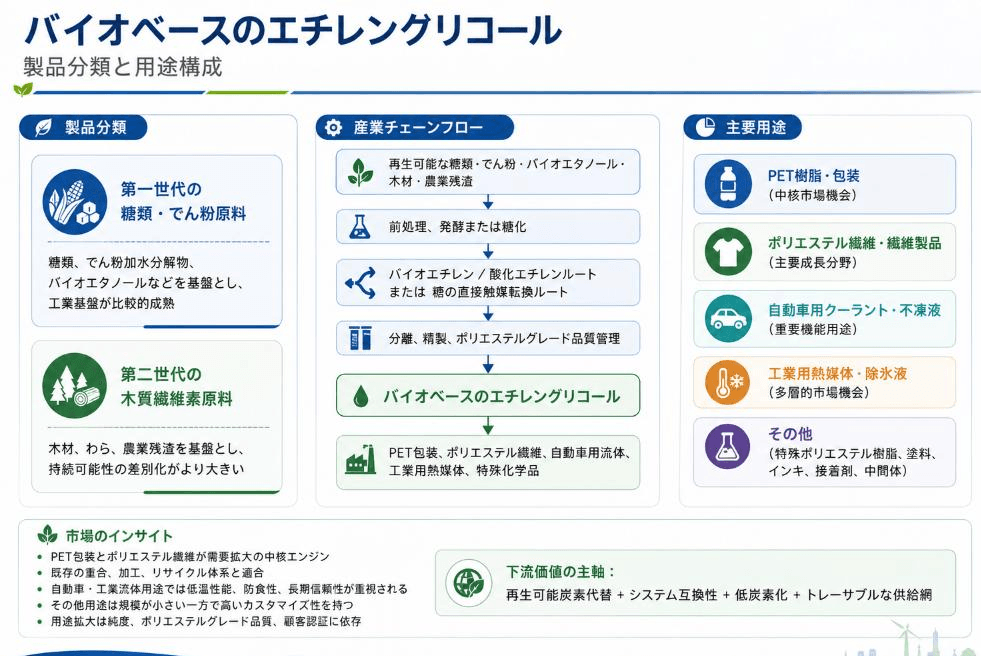
LP Informationはこのほど、業界調査レポート『世界バイオベースのエチレングリコール市場の成長予測2026~2032』を発表した。本レポートでは、バイオベースのエチレングリコールの製品定義、原料体系、製造ルート、市場規模、競争環境、用途構成、地域別供給およびバリューチェーンの変化について体系的に分析している。特に、PET樹脂及び包装、ポリエステル繊維及び繊維製品、自動車用冷却液及び不凍液、ならびに工業用熱伝達流体及び除氷液における需要の変化に加え、第一世代糖類及びデンプン原料ルートと第二世代リグノセルロース原料ルートの産業化動向に重点を置いている。
バイオベースのエチレングリコールは、糖類、デンプン加水分解液、バイオエタノール、農業残渣、木材およびその他のリグノセルロース系バイオマスを再生可能な炭素源として製造されるモノエチレングリコールである。その分子構造および主要な化学的性質は、従来の化石由来モノエチレングリコールと同一であり、既存のPET樹脂、PETG、ポリエステル繊維、冷却液、不凍液、熱伝達流体、樹脂および化学中間体の製造体系にドロップイン型原料として使用できる。主要な品質指標には、純度、水分、色度、紫外線透過率、アルデヒド含有量、酸度、再生可能炭素含有率および重合反応への適合性が含まれる。PETおよびポリエステル繊維の製造に使用される製品には、通常、より厳格なポリエステルグレードの品質基準が求められる。
製造プロセスの観点から見ると、バイオベースのエチレングリコールでは主に二つの事業化ルートが形成されている。第一のルートは、糖類またはデンプン系原料を発酵させてバイオエタノールを製造し、その後、バイオベースのエチレン、バイオベースのエチレンオキシドを経て、水和反応によりバイオベースのエチレングリコールを製造する方法である。第二のルートは、バイオマス由来の糖を触媒水素化、水素化分解およびその後の分離・精製によって、エチレングリコールへ直接転換する方法である。リグノセルロースルートでは、さらにバイオマスの前処理、セルロースおよびヘミセルロースの分別、糖化ならびに複数の生成物の統合的利用が必要となる。このルートは、現在、高い技術障壁を有し、産業界から大きな関心を集めている開発方向である。
バイオベースのエチレングリコール市場は現在、成熟した小規模供給から、新たな工業規模生産能力の立ち上げへ移行する段階にある。従来の化石由来モノエチレングリコールは、大規模設備、成熟したサプライチェーンおよび明確なコスト優位性を有している。一方、バイオベースのエチレングリコールの中核的な競争力は、再生可能炭素による代替、既存材料体系との互換性、製品カーボンフットプリントの削減およびサプライチェーンのトレーサビリティにある。バイオベースのエチレングリコールは、川下の基礎ポリマー体系を変更することなく従来のエチレングリコールを代替できるため、新たな加工・リサイクル体系の構築を必要とする全く新しい材料と比較して、事業化への障壁が低い。
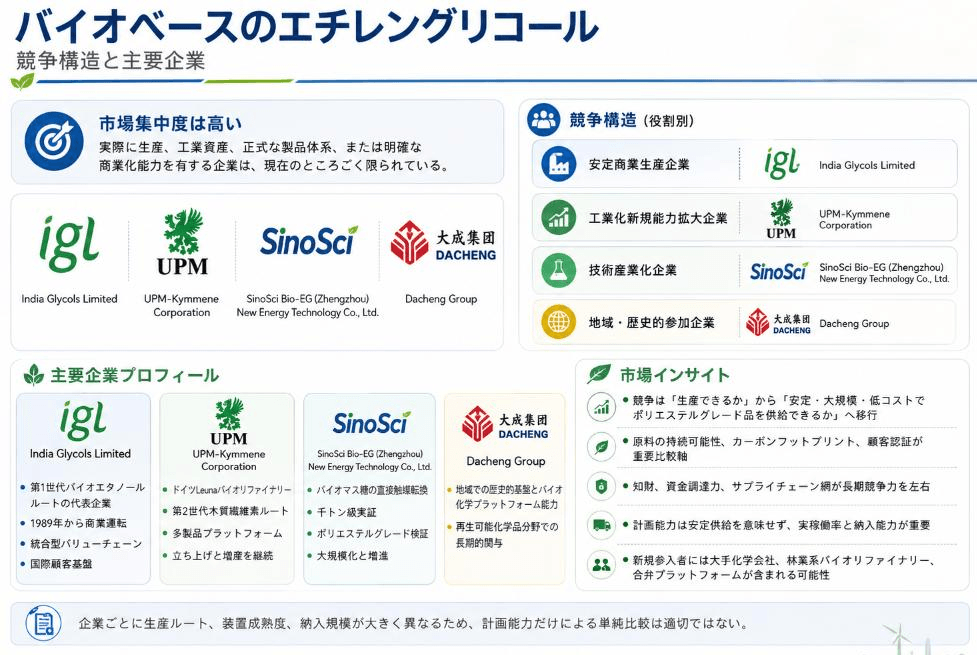
現在の市場供給は、原料統合、化学転換、製品精製および川下顧客認証の能力を備えた少数の企業に集中している。India Glycols Limitedは、1989年から再生可能な農業由来原料を用いてエチレンオキシドおよびモノエチレングリコールを製造しており、長期にわたる商業運転実績を構築している。同社の製品ポートフォリオは、バイオベースのMEG、DEGおよびTEGを含み、複数の国・地域へ輸出されている。UPM-Kymmene Corporationは、ドイツのロイナにあるバイオリファイナリーを通じて、リグノセルロース由来化学品の工業生産を推進している。同設備は、各種先進バイオケミカルを年間約22万トン生産する計画であり、バイオベースのエチレングリコールはその中核製品の一つである。
第一に、原料体系は第一世代糖類及びデンプンから、第二世代リグノセルロースへ徐々に拡大している。糖類およびバイオエタノールルートは比較的成熟した産業基盤を有している一方、木材、わらおよび農業残渣を利用するルートは、食料原料との競合を回避し、再生可能資源の供給源を拡大し、持続可能性における差別化を強化できるという利点を有する。
第二に、競争の重点はサンプル生産から工業設備の連続運転へ移行している。今後、企業価値は、実験室段階の収率や実証設備の規模ではなく、連続運転時間、製品の均一性、単位エネルギー消費量、触媒寿命、設備稼働率および顧客への実際の納入実績によって評価されるようになる。
第三に、ポリエステルグレード製品が市場規模拡大の中核となる。PET包装およびポリエステル繊維には大きな潜在需要が存在する。ポリエステルグレードの品質を安定的に達成し、大手樹脂メーカー、繊維企業およびブランド企業の認証を取得できる生産企業は、より強い受注獲得力および価格交渉力を有することになる。
第四に、知的財産およびプロセス統合能力は、産業化能力を備えた企業へ集中しつつある。UPMは2026年5月、AvantiumのRay Technologyに関連する特許および技術資産を取得し、植物由来糖およびリグノセルロース系バイオマスからBioMEGおよびBioMPGを製造するためのプロセスポートフォリオをさらに拡充した。この動きは、業界の技術資産が、資金力、生産設備および顧客基盤を有する企業へ集中していることを示している。
第五に、市場では、物理的に分離されたバイオベース製品、マスバランス方式の製品、顧客別に設定された原料ルート、長期引取契約、共同製品認証および技術ライセンスを含む、複数のビジネスモデルが併存するようになる。最終顧客ごとに、再生可能含有率、カーボンフットプリント、原料由来および許容可能な価格プレミアムに対する要求が異なるため、企業は、より柔軟な製品体系および認証体系を構築する必要がある。
Zero Press のデータで見るこのリリース
- 配信元
- LP Information(Zero Press 掲載 363 本)
- 配信サイト
- @Press
- カテゴリ
- 調査・レポート
- 直近 7 日の配信
- 調査・レポート 1,119 本 / 全体 11,307 本
Zero Press が取り込んだ配信データから自動集計しています。カテゴリ別・業界別のより詳しい分析は週間動向レポートで毎週公開しています。
このジャンルのリリースを書くときのガイド
-
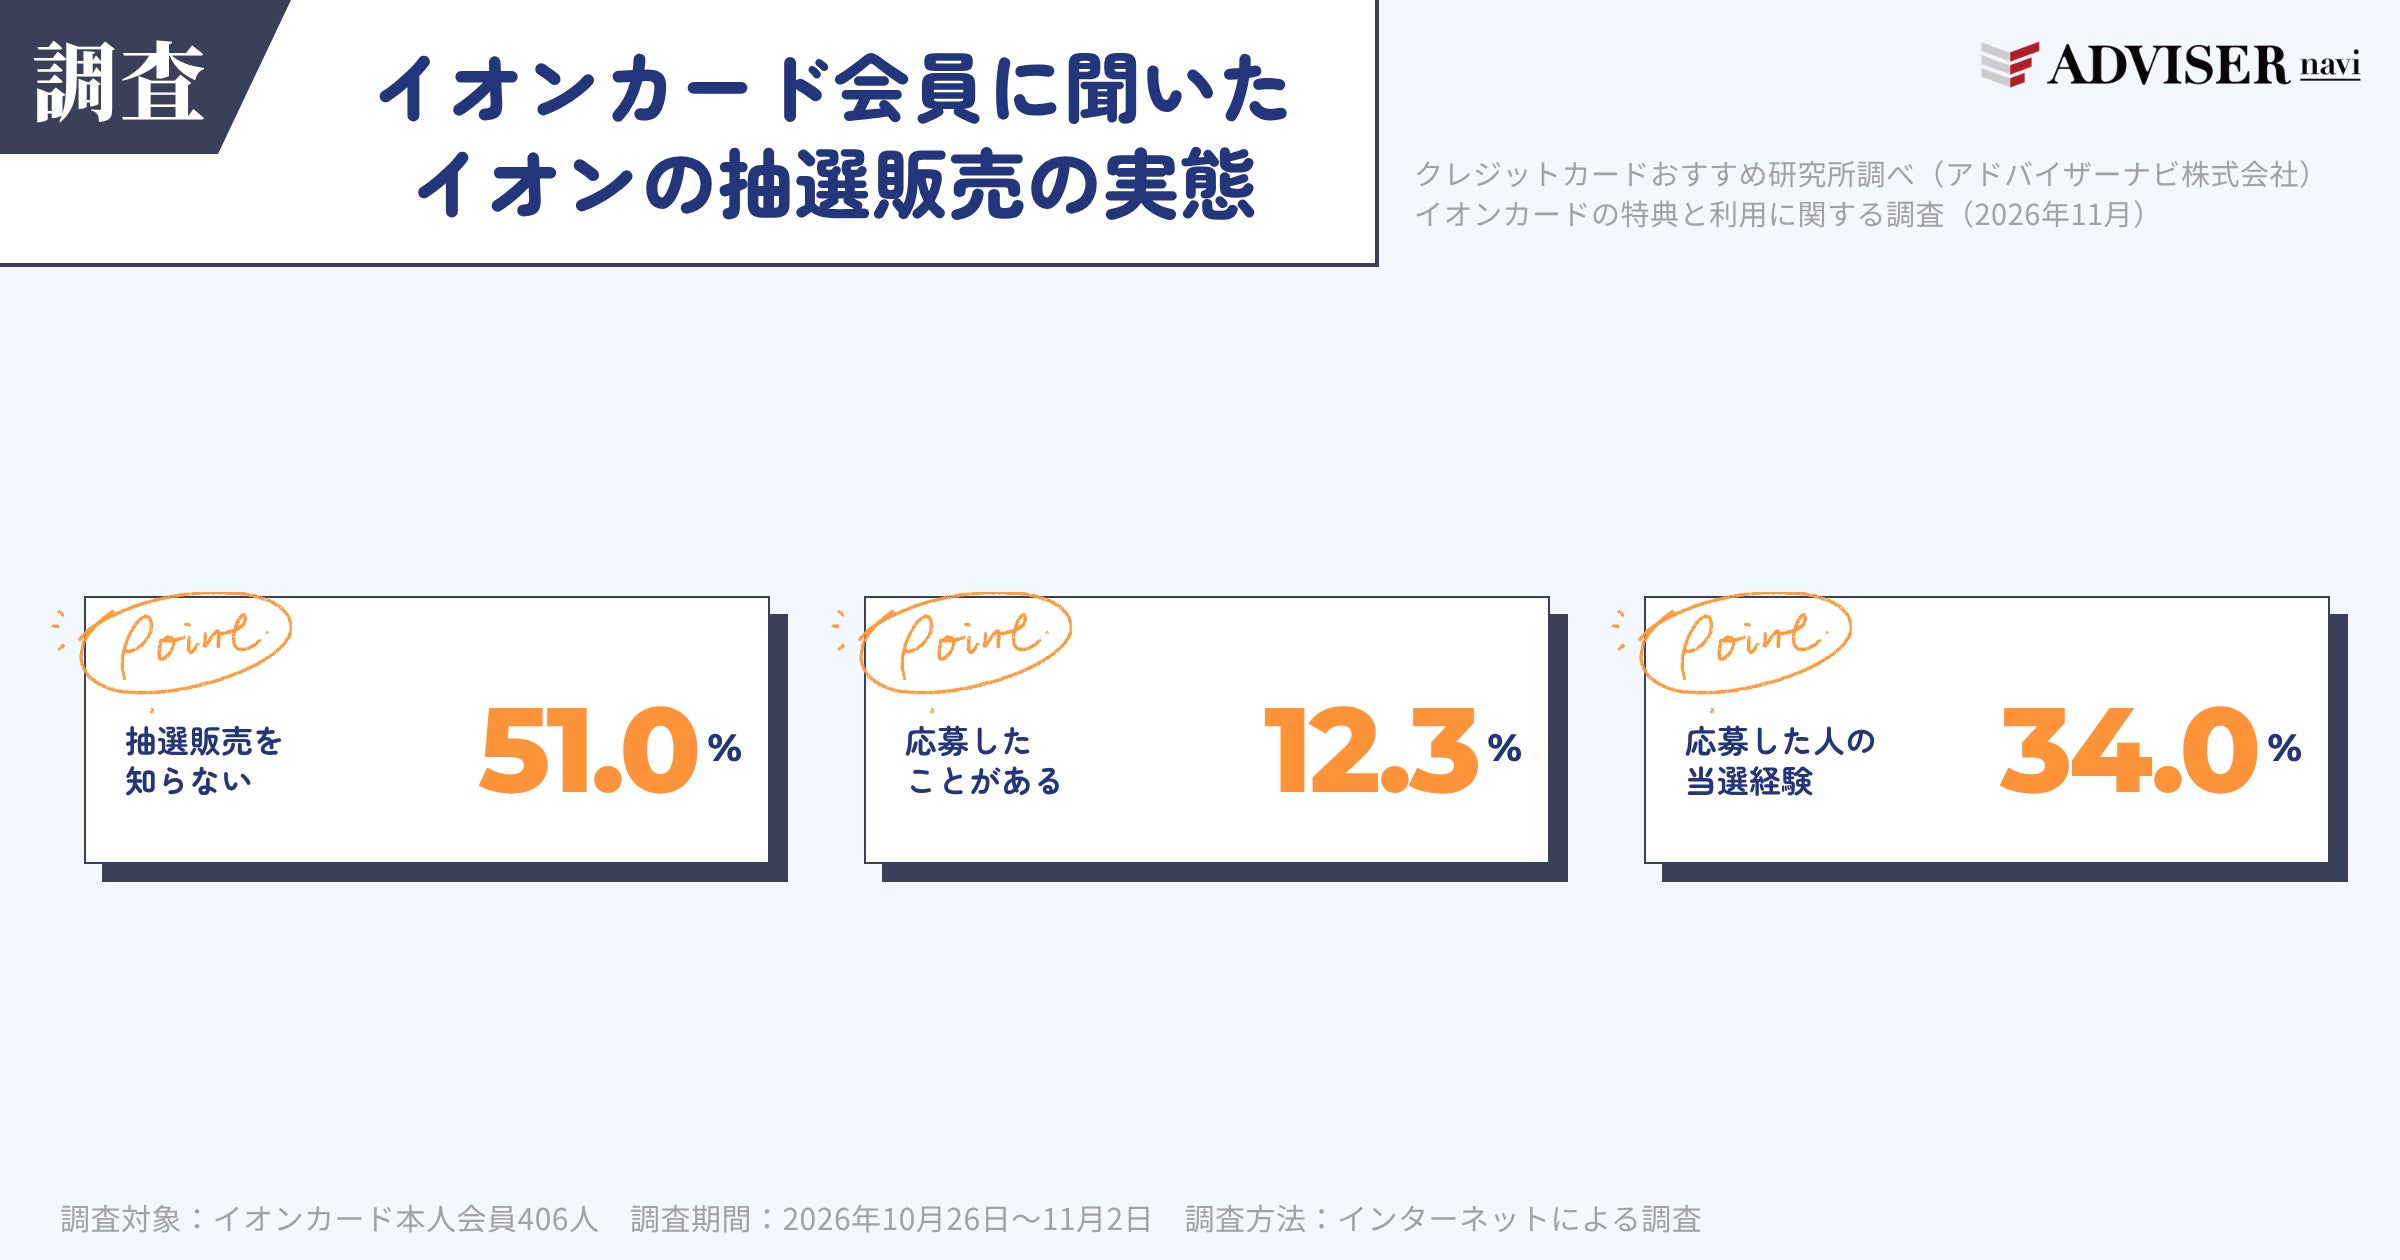
【イオンカード会員406人に調査】イオンの抽選販売、51.0%が「あることを知らない」
アドバイザーナビ株式会社
-
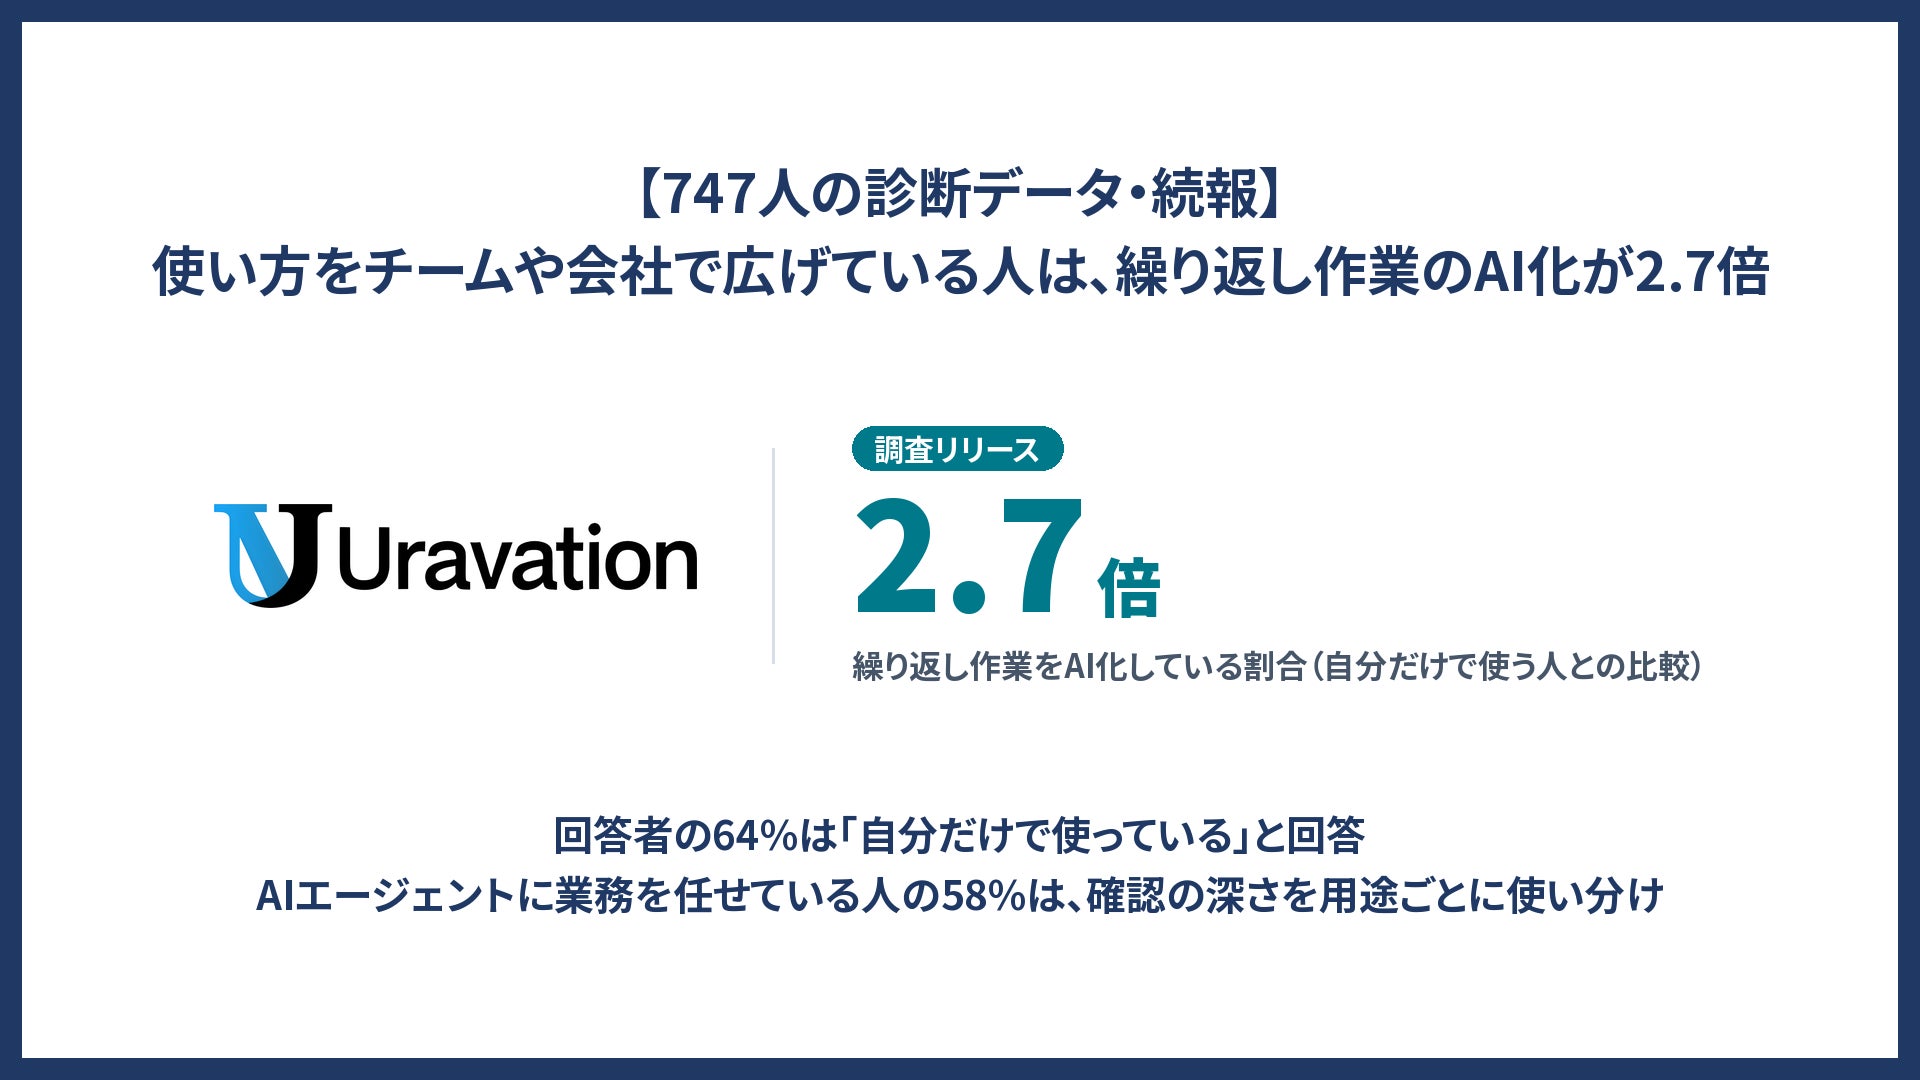
【747人の診断データ・続報】AIの使い方をチームや会社で広げている人は、繰り返し作業のAI化が「自分だけで使う人」の2.7倍。回答者の64%は「自分だけで使っている」と回答
株式会社Uravation
-
スライダーベッド ベルトコンベアの世界市場(2026年~2032年)、市場規模(金属表面、プラスチック表面、その他)・分析レポートを発表
株式会社マーケットリサーチセンター
-
CTP装置の世界市場(2026年~2032年)、市場規模(オフセットCTP、フレキシブルCTP)・分析レポートを発表
株式会社マーケットリサーチセンター
-
デリ生産ラインの世界市場(2026年~2032年)、市場規模(全自動、半自動)・分析レポートを発表
株式会社マーケットリサーチセンター
-
【約2人に1人がリユース品の贈り物に「抵抗少ない」】クリスマスプレゼントに「新品では入手しにくい価値」という選択肢
ブックオフグループホールディングス株式会社
-
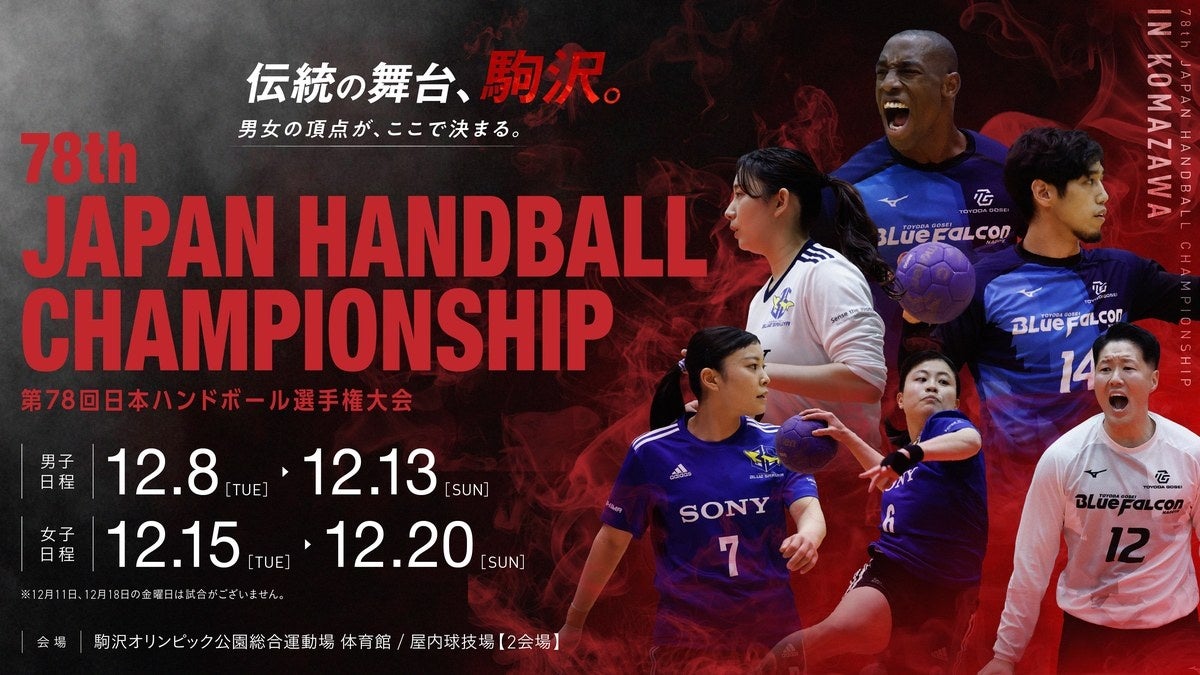
【ハンドボール】第78回日本ハンドボール選手権大会 男子の部、12月8日(火)に駒沢で開幕 開幕まで1か月、報道関係者の取材申請も受付中
公益財団法人日本ハンドボール協会
-
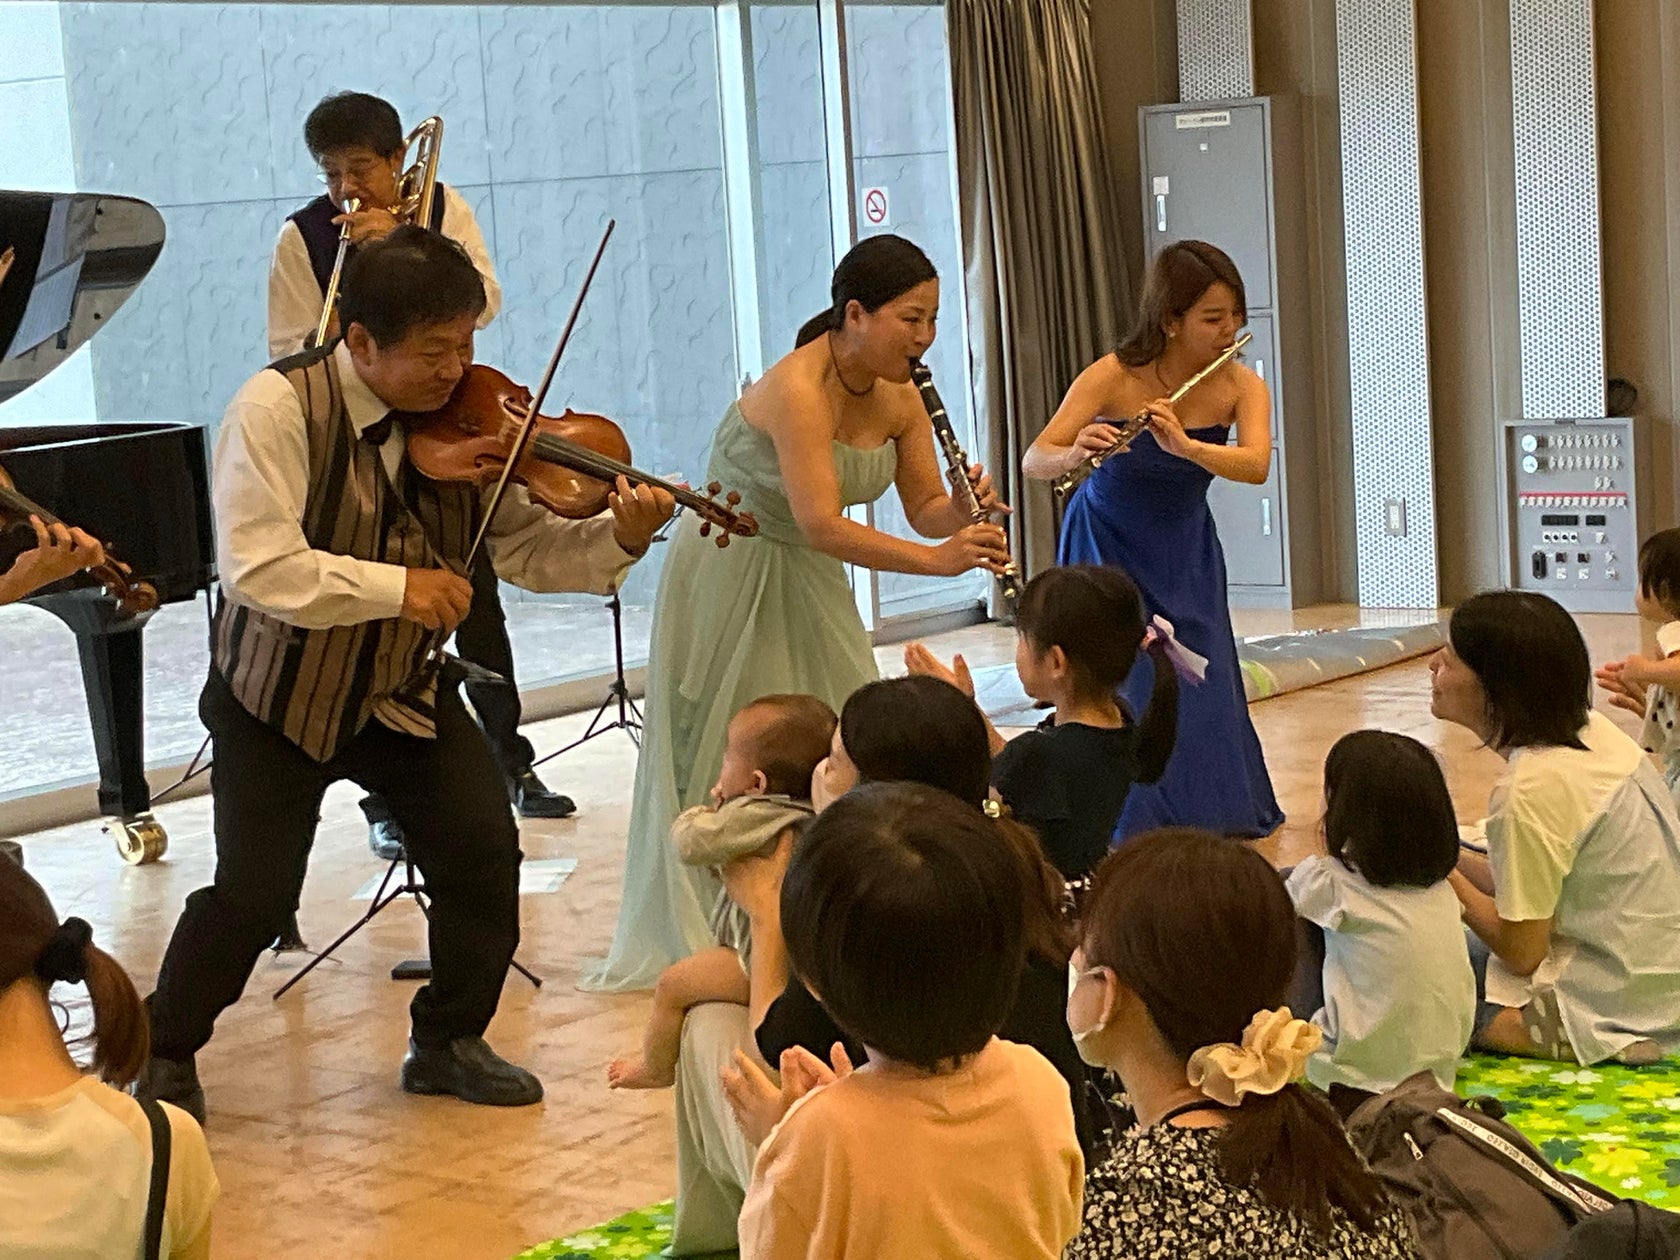
泣いても、動いても大丈夫。親子で口ずさめる「鬼のパンツ(フニクリフニクラ)」などおなじみの名曲を親子で楽しむ生演奏コンサートが大田区で開催!
ロングランプランニング株式会社
-
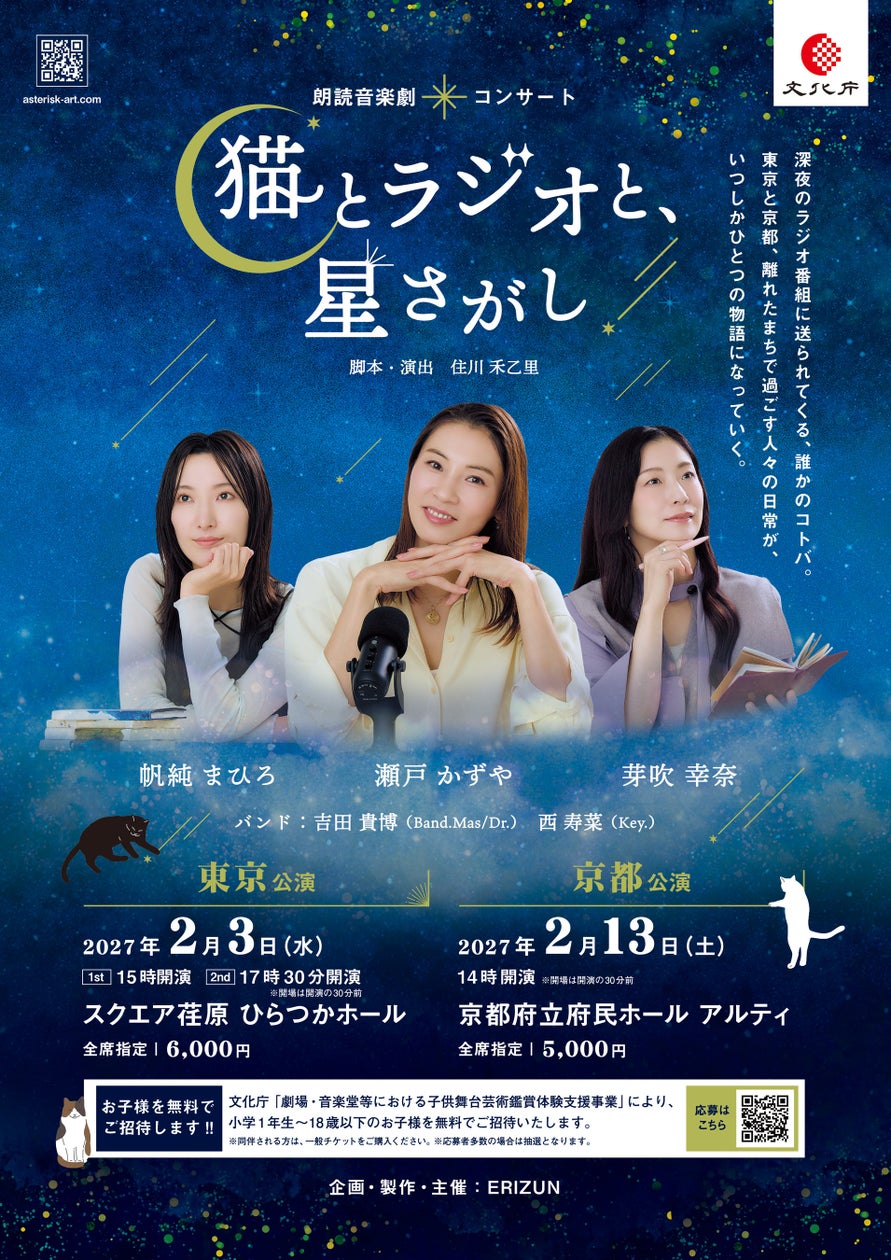
瀬戸かずや・芽吹幸奈・帆純まひろ出演!朗読音楽劇+コンサート『猫とラジオと、星さがし』東京・京都で上演
ロングランプランニング株式会社
-
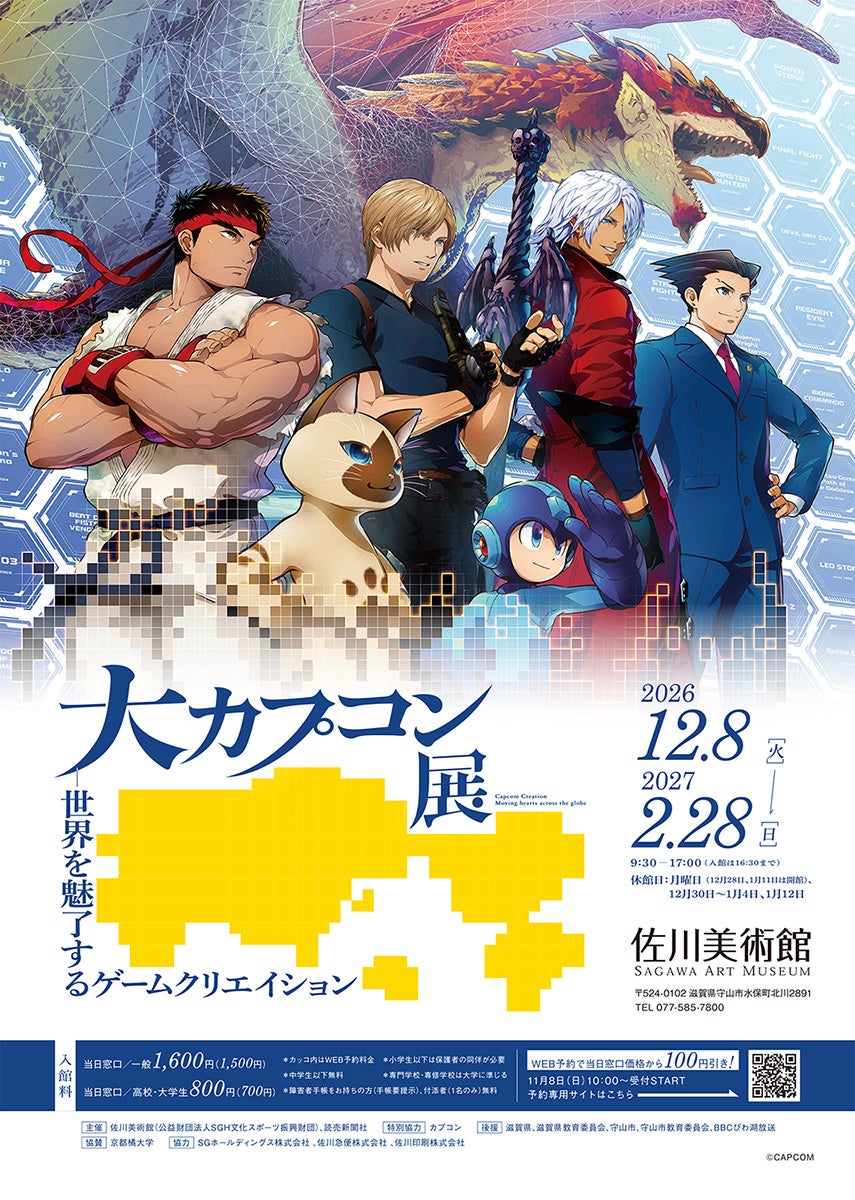
【佐川美術館】大カプコン展―世界を魅了するゲームクリエイションのWEB予約チケット販売開始
公益財団法人SGH文化スポーツ振興財団
-
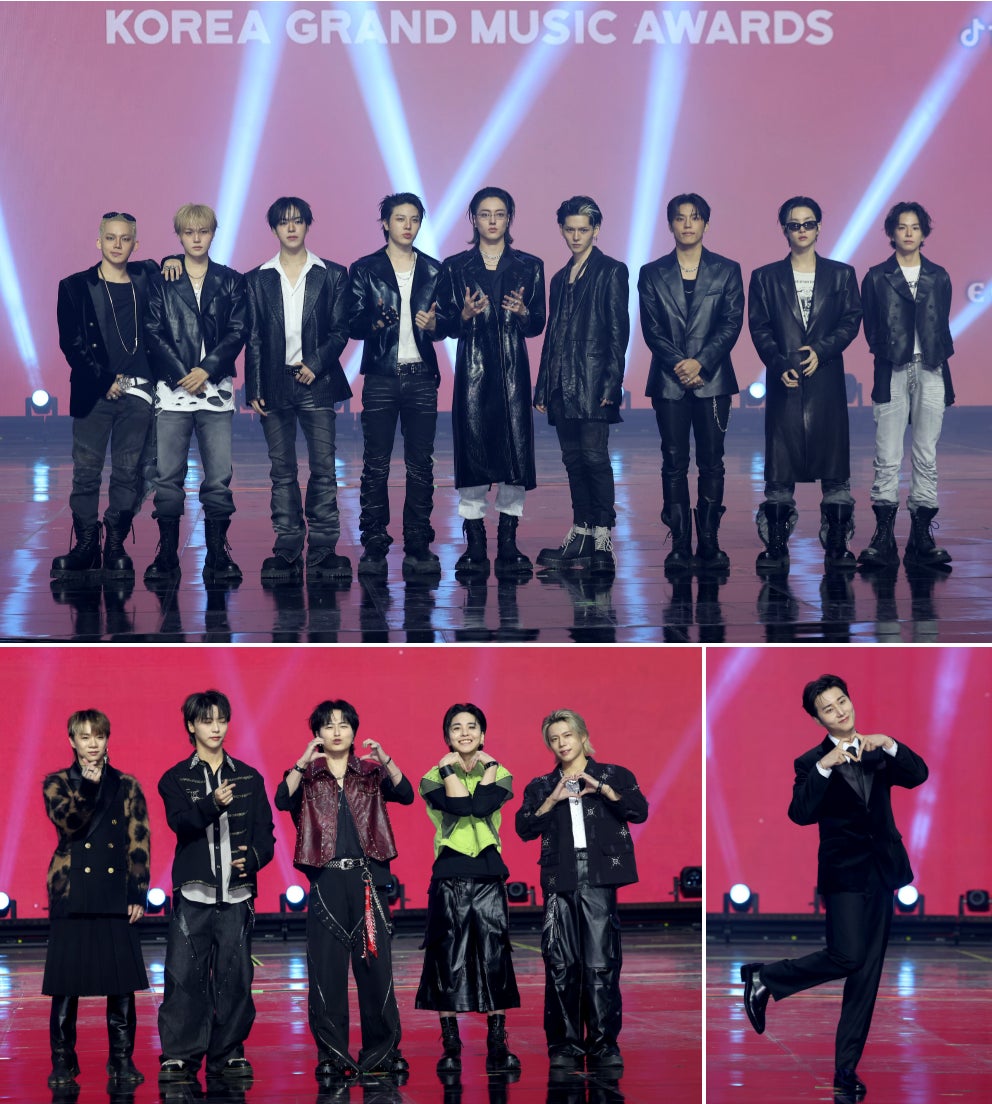
「2026 KGMA」11/7(土) ARTIST DAYオフィシャルレポート到着
HJホールディングス株式会社
-
人はAIではなく“手描き”を選ぶのか。一流画家の肖像画が支持される理由を専門家が解説!記事掲載を記念して、オンライン無料相談会開催決定
株式会社カレー総合研究所