 Zero
自動車用パワーエレクトロニクス市場、2035年に654億1000万米ドルへ拡大、CAGR 6.5%で成長するEV・ハイブリッド車・高効率電力変換技術の将来展望
自動車用パワーエレクトロニクス市場、2035年に654億1000万米ドルへ拡大、CAGR 6.5%で成長するEV・ハイブリッド車・高効率電力変換技術の将来展望
株式会社レポートオーシャンが@Pressで配信したプレスリリースの原文を、Zero Press が転載して掲載しています。

Report Ocean株式会社は、自動車用パワーエレクトロニクス市場は2025年の346億8000万米ドルから2035年には654億1000万米ドルへ拡大し、2026~2035年に年平均成長率(CAGR)6.5%で成長すると予測されています。経営上の焦点は、市場規模の増加そのものではありません。電動車では、インバーターやコンバーター、車載充電器などの電力変換・制御性能が、航続距離、充電効率、熱管理、車両コストに直結します。
自動車用パワーエレクトロニクスとは、車内の電力を制御と変換するために設計された半導体デバイスを指し、インバータ、DC-DCコンバータ、車載充電器などのシステムにおいて重要な構成要素として機能します。そのため完成車メーカー、半導体企業、部品メーカーにとって、パワーエレクトロニクスは単なる調達品ではなく、車両の商品力と原価競争力を左右する領域へ移行しています。設備・研究開発投資をどの技術世代に振り向けるかが、2030年代の収益機会を左右する重要な判断になります。
市場を支える構造要因は、電動車の普及に加え、車両内で扱う電力の増大と、エネルギー損失を抑える要求の強まりです。高電圧化が進む車両では、バッテリーからモーターまでの電力を効率良く変換する性能が航続距離や消費電力に影響し、同時に発熱抑制、小型・軽量化、信頼性も求められます。したがって市場予測が実際の受注へ転換する条件は、電動車販売台数だけでは測れません。完成車メーカーの車種計画、電気・電子アーキテクチャ、認証期間、部品共通化などが発注時期を左右します。供給側には、需要予測だけで設備を先行させるのではなく、顧客プラットフォームへの採用確度と生産能力を連動させ、過剰投資と供給不足の双方を抑える資本配分が必要です。
商機を評価する際は、パワー半導体、インバーター、DC-DCコンバーター、車載充電器などを一括して扱うのではなく、車両側で生み出す経済価値を比較する必要があります。高効率化によって電力損失や冷却負荷を抑えられる領域では、部品単価だけでなくシステム全体の性能、耐久性、実装性、品質保証が購買基準になります。特に自動車部品は採用後の切り替えに検証負担が伴うため、設計初期から完成車メーカーやTier1との関係を構築できる企業には継続受注の余地があります。一方、性能差が縮小した製品では価格競争が利益率を圧迫しかねません。経営資源は「市場が大きい製品」ではなく、自社技術が顧客の総コストや車両性能を改善できる用途へ優先投入することが重要です。
自動車用パワーエレクトロニクス市場は、急速な技術進歩、厳格な排出ガス規制、そして世界的な車両の電動化への移行が加速していることを背景に、大幅な成長が見込まれています。バッテリー式電気自動車(BEV)、プラグインハイブリッド車(PHEV)、ハイブリッド車(HEV)の普及が進むにつれ、インバータ、コンバータ、車載充電器、パワーモジュール、バッテリー管理システム(BMS)などの高性能パワーエレクトロニクス部品に対する需要が大幅に高まっています。自動車メーカーは、エネルギー効率の向上、熱性能の強化、電力損失の低減、および車両の航続距離の延長を図るため、炭化ケイ素(SiC)と窒化ガリウム(GaN)などの先進的な半導体材料の採用を拡大しています。
カーボンニュートラル、燃費基準、ゼロエミッション輸送を推進する政府の取り組みにより、次世代自動車用パワーエレクトロニクスへの投資がさらに促進されています。急速充電インフラの普及拡大、800V車載アーキテクチャの進歩、およびインテリジェントな電力管理システムへの需要の高まりが、部品メーカーに新たなビジネスチャンスを生み出しています。さらに、自動運転技術、コネクテッドカー、ソフトウェア定義車両(SDV)の台頭により、先進運転支援システム(ADAS)、電気推進システム、車載コンピューティングをサポートできる、信頼性が高くコンパクトなパワーエレクトロニクスシステムへのニーズが高まっています。半導体パッケージング、電力密度の最適化、熱管理ソリューションにおける継続的なイノベーションが市場の成長を後押しすると予想され、自動車用パワーエレクトロニクスは、将来の電気自動車およびインテリジェントモビリティのエコシステムを支える重要な基盤技術となるでしょう。
主要市場のハイライト
• 2025年の自動車用パワーエレクトロニクス市場の規模は346億8000万米ドルと評価されました。
• 世界的な電気自動車(EV)およびハイブリッド車の普及拡大に加え、炭化ケイ素(SiC)および窒化ガリウム(GaN)半導体技術の進歩により、高効率のパワーモジュール、コンバーター、バッテリー管理システム、車載充電器に対する需要が加速しています。
• 2025年には、EVの普及が著しく、半導体技術が高度であり、政府の支援政策も整っていることから、北米が市場を牽引しました。一方、商用車セグメントは、車両の電動化が勢いを増すにつれて、最も急速な成長が見込まれています。
• Infineon Technologies AG
• Texas Instruments Incorporated
• Renesas Electronics Corporation
• NXP Semiconductors
• STMicroelectronics
• Microsemi Corporation
• Vishay Intertechnology Inc.
• Semiconductor Components Industries LLC
• Toyota Industries Corporation
• Valeo Group
• その他の主要なプレイヤー
技術面では、従来のシリコン(Si)に加え、高耐圧・高効率動作に適する炭化ケイ素(SiC)などのパワー半導体が重要性を増しています。経済産業省も、電動化に伴ってモーターやインバーター向けパワー半導体の役割が高まっていると整理しています。同時に、自動車開発ではソフトウェア・ディファインド・ビークル(SDV)への移行が進み、ハードウェアだけでなく制御ソフト、シミュレーション、データを組み合わせた開発能力が競争条件になります。AIについても、パワーエレクトロニクスに無条件で付加価値を生むのではなく、設計探索、検証、故障予測など具体的な工程で開発期間や品質改善につなげられるかが論点です。投資判断ではデバイス性能だけでなく、モジュール、熱設計、制御まで含む統合力を評価する必要があります。
日本企業の事業計画では、経済産業省の半導体政策と、経済産業省・国土交通省が進める「モビリティDX戦略」を併せて読む必要があります。2025年6月に更新された同戦略では、SDV関連部品のグローバルサプライチェーン把握・強靱化、開発プロセスのデジタル化、SDV関連システムの国内生産基盤強化などが示されました。また経済産業省はパワー半導体について、SiC・GaNを含む中長期的な市場拡大を見込み、国内連携やサプライチェーン強靱化を政策課題としています。これは特定企業の需要を保証する政策ではありませんが、調達先の分散、国内供給能力、技術開発連携を経営課題として扱う方向性を明確にしています。企業側には補助政策への依存ではなく、政策環境を活用しながら自立的な競争力を構築する視点が欠かせません。
• 電源モジュール
• モータードライブ
• バッテリー管理システム
• 車載充電器
• パワーモジュール
• コンバータ
• コントローラ
• スイッチ
• 電気自動車
• ハイブリッド車
• 内燃機関
• 乗用車
• 商用車
• 二輪車
• 大型車両
• 【基準年】2025年は、Report Ocean株式会社予測において346億8000万米ドルを起点とする年であり、電動化と車載電力制御の高度化を中長期投資へ結び付ける判断基準となります。
• 【2025年】経済産業省と国土交通省は6月、「モビリティDX戦略」を更新し、AIを活用した自動運転、SDV関連投資、部品サプライチェーンの強靱化などを重点化しました。
• 【2026年】経済産業省は6月に「半導体・デジタル産業戦略」を改訂し、AI・半導体を含む産業エコシステム構築を政策課題として位置付けています。
• 【2027年】は確定情報ではなく経営上の監視点として、電動車の需要ペース、SiC採用、顧客の車両開発計画と新規能力増強のバランスを確認し、設備投資を段階的に判断することが重要になります。
市場が拡大しても、売上成長と利益成長が同じ軌道を描くとは限りません。パワーエレクトロニクスでは性能向上と量産拡大が進む一方、競合企業による能力増強や製品標準化が価格圧力につながる可能性があります。SiCを含む次世代デバイスでは基板や材料を含めたサプライチェーン管理も重要で、特定地域・企業への依存は調達コストや納期の変動要因になります。さらに車載用途では品質、耐久性、顧客認証への対応が不可欠であり、新規参入企業には技術力だけでは埋められない時間的障壁があります。成功確率を高めるには、能力増強を先行させるだけでなく、複数調達、長期的な顧客共同開発、品質保証体制、材料確保を一体で設計し、売上規模より投下資本に対する収益の質を管理する必要があります。
• アメリカ
• カナダ
• メキシコ
• 西ヨーロッパ
• イギリス
• ドイツ
• フランス
• イタリア
• スペイン
• その地の西ヨーロッパ
• 東ヨーロッパ
• ポーランド
• ロシア
• その地の東ヨーロッパ
• 中国
• インド
• 日本
• オーストラリアおよびニュージーランド
• 韓国
• ASEAN
• その他のアジア太平洋
• サウジアラビア
• 南アフリカ
• UAE
• その他のMEA
• アルゼンチン
• ブラジル
• その他の南アメリカ
経営会議で優先すべき第一の判断は、自社がデバイス、モジュール、インバーター、電力変換システムのどこで差別化できるかを顧客価値から再検証することです。第二に、SiCなど重要材料・部品について調達集中度を確認し、代替供給源や長期契約を含む供給戦略を整える必要があります。第三に、完成車メーカーやTier1の次世代車両開発へ早期に入り込み、共同設計や検証を通じて採用確度を高めることです。2035年654億1000万米ドルという市場予測は投資余地を示しますが、投資そのものを正当化する数字ではありません。今後12~24カ月は大型設備を一括投入するより、顧客案件、技術成熟度、調達安定性を確認しながら資本を段階投入できる企業ほど、市場成長を持続的な収益へ変換しやすいと考えられます。
Report Ocean株式会社は、市場調査およびコンサルティングの分野で、正確で信頼性の高い最新の調査データおよび技術コンサルティングを求める個人および企業に対して、7年以上にわたり高度な分析的研究ソリューション、カスタムコンaサルティング、深いデータ分析を提供するリーディングカンパニーです。我々は戦略および成長分析の洞察を提供し、企業の目標達成に必要なデータを提供し、将来の機会の活用を支援します。
私たちのリサーチスタディは、クライアントが優れたデータ駆動型の決定を下し、市場予測を理解し、将来の機会を活用し、私たちがパートナーとして正確で価値のある情報を提供することによって効率を最適化するのを助けます。私たちがカバーする産業は、テクノロジー、化学、製造、エネルギー、食品および飲料、自動車、ロボティクス、パッケージング、建設、鉱業、ガスなど、広範囲にわたります。
Report Oceanは、私たちのスキルをクライアントのニーズと統合し、適切な専門知識が強力な洞察を提供できると信じています。私たちの専門チームは、多国籍企業、製品メーカー、中小企業、またはスタートアップ企業を含むクライアントのビジネスニーズに最も効果的なソリューションを作成するために疲れ知らずに働いています。
名前 : 西カント
役職 : マーケティングヘッド
TEL : 03-6899-2648 | Fax: 050-1724-0834
インサイトIQ購読:https://www.reportocean.co.jp/insightsiq
E-mail : sales@reportocean.co.jp
Official Site URL : https://reportocean.co.jp/
Blog Sites : https://japaninsights.jp/
japan Blog Sites : https://note.com/jpreportocean
Commissioned Research : https://www.reportocean.co.jp/commissioned-research-services
Social Media :
LinkedIn : https://www.linkedin.com/company/reportoceanjapan/
Twitter : https://x.com/ReportOcean_JP
YouTube : https://shorturl.at/tkVpp
Facebook : https://shorturl.at/HoCKZ
購入前にこのレポートの詳細を問い合わせる: - https://www.reportocean.co.jp/industry-reports/automotive-power-electronics-market
Zero Press のデータで見るこのリリース
- 配信元
- 株式会社レポートオーシャン(Zero Press 掲載 231 本)
- 配信サイト
- @Press
- カテゴリ
- 技術・開発
- 直近 7 日の配信
- 技術・開発 1,595 本 / 全体 12,179 本
Zero Press が取り込んだ配信データから自動集計しています。カテゴリ別・業界別のより詳しい分析は週間動向レポートで毎週公開しています。
このジャンルのリリースを書くときのガイド
-
インテリジェントパワーモジュール(IPM)市場、2035年67億6,000万米ドル規模へ|CAGR 10%でEV・産業機器の高効率化を支える次世代パワー半導体市場
株式会社レポートオーシャン
-
エソテリック検査市場は2035年に878億4,000万米ドルへ、CAGR 13.65%で拡大|高度診断・希少疾患検査需要が成長を牽引
株式会社レポートオーシャン
-
アジア太平洋地域食用金市場、2035年8億3,893万米ドル規模へ|CAGR 7.87%、プレミアム食品・飲料分野で需要拡大
株式会社レポートオーシャン
-
日本乳製品市場、2035年に987億3,000万米ドルへ拡大|CAGR 4.57%、健康志向・高付加価値乳製品需要が成長を牽引
株式会社レポートオーシャン
-
バッテリー管理システム(BMS)の世界市場規模:年平均成長率7.6%予測、最新トレンドと需要変化2026-2032
QY Research株式会社
-

営業電話ゼロの住宅太陽光発電シミュレーターを個人開発者が公開
影算
-

ROBOTEKA(ロボテカ)
インディゲーム開発のHAMMERVILLEは「重心移動+見切り」格闘アクションゲーム「ROBOTEKA(ロボテカ)」のデモ版にローカル2P対戦モードを追加しました。
-
人型ロボット減速機の世界市場:産業チェーン、構造分析、ビジネスモデルの展望(2026-2032)
YH Research株式会社
-
超低消費電力AI音声プロセッサの世界市場(2026年~2032年)、市場規模(30µW未満、100~300µW、300µW以上)・分析レポートを発表
株式会社マーケットリサーチセンター
-
医療向けAIサーバーの世界市場(2026年~2032年)、市場規模(AIトレーニングサーバー、AI推論サーバー)・分析レポートを発表
株式会社マーケットリサーチセンター
-

TikTok発「欲しい」が見つかるWebメディアをリリース
TikToker.love
-
パッシブ放射冷却パネル市場分析レポート:2026年669百万米ドル規模、成長率18.3%推移
QY Research株式会社
-
スマート投光器防犯カメラの世界市場規模:年平均成長率5.2%予測、最新トレンドと需要変化2026-2032
QY Research株式会社
-
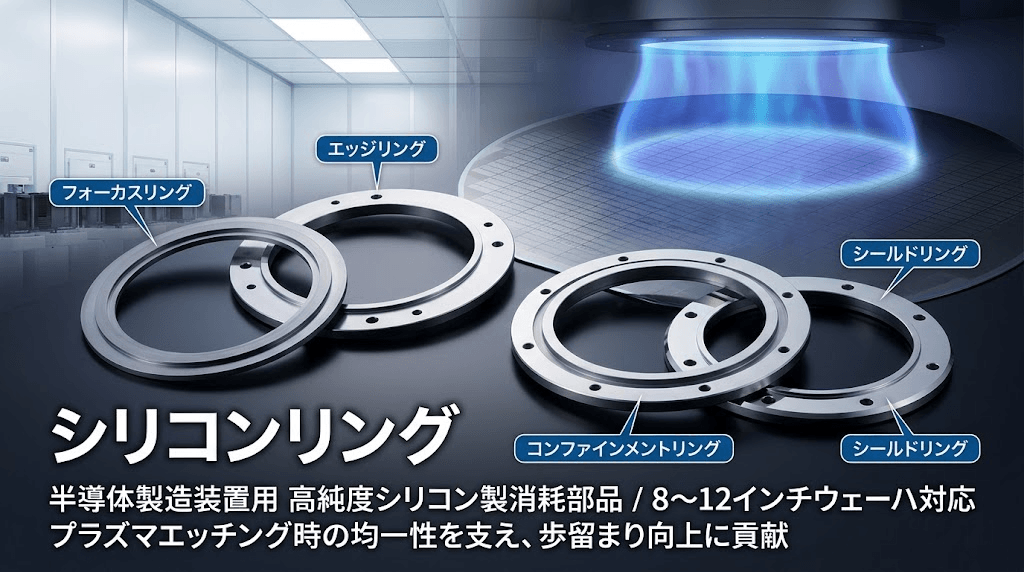
シリコンリング市場分析レポート:2026年1058百万米ドル規模、成長率11.0%推移
QY Research株式会社
-
【淡路島の秋旅】サウナの永遠ループに迷い込んだ話。 「THE BOXY AWAJI」1日1組限定、終わらないテラスタイム
株式会社ぷらど
-
中国発の大ヒット小説「人渣反派自救系統」 日本版漫画が連載決定!!
株式会社ソニー・ミュージックソリューションズ