 Zero
コパッケージド・オプティクス(CPO)市場、2035年28億8,700万米ドルへ拡大、CAGR36.2%|AIデータセンター・高速光通信需要が成長を加速
コパッケージド・オプティクス(CPO)市場、2035年28億8,700万米ドルへ拡大、CAGR36.2%|AIデータセンター・高速光通信需要が成長を加速
株式会社レポートオーシャンが@Pressで配信したプレスリリースの原文を、Zero Press が転載して掲載しています。

コパッケージド・オプティクス(CPO)市場は2025年の1億3,140万米ドルから2035年には28億8,700万米ドルへ拡大し、2026年から2035年まで年平均36.2%という極めて高い成長率で推移すると予測されています。この市場拡大の背景には、生成AI、高性能コンピューティング(HPC)、クラウドサービス、ハイパースケールデータセンターの急速な拡張があります。従来の電気配線中心の通信構造では、帯域幅や消費電力、発熱といった課題への対応が難しくなりつつあり、光通信をチップ近傍へ統合するCPO技術への関心が急速に高まっています。企業経営層にとっては、単なる通信部品市場ではなく、AI時代のインフラ競争力を左右する重要な投資領域として捉える必要があります。
コパッケージ型光ソリューションは、光エンジンをスイッチングASICと高性能プロセッサと直接統合することで、ハイパースケールクラウド、AIワークロード、HPCクラスタ、通信ネットワーク、エッジコンピューティング環境向けに、超広帯域かつ低遅延の相互接続を実現します。従来のプラグイン型光モジュールと銅線ベースの相互接続とは異なり、CPOはより高いデータ転送速度、エネルギー効率の向上、熱負荷の低減を実現するとともに、モジュール式統合、2.5Dまたは3Dパッケージング、および複数のサーバー、ラック、データセンターにわたるスケーラブルな展開をサポートします。
市場成長を支える最大の要因は、AI学習モデルの大規模化によってデータセンター内部で扱われる通信量が飛躍的に増加している点です。GPUクラスタやAIアクセラレーターでは、膨大なデータを超低遅延で転送することが求められ、従来型インターコネクトでは消費電力や信号損失が大きな制約となっています。CPOは光エンジンをスイッチASIC近傍へ配置することで、配線距離を短縮しながら高帯域・低消費電力を実現できるため、設備全体の運用効率向上にも寄与します。さらに、データセンター運営企業が総保有コスト(TCO)の削減を重要視するなか、通信性能だけでなくエネルギー効率を重視した設備投資が加速しており、CPO市場はこうした構造的需要を背景に中長期的な拡大が期待されています。
コパッケージド・オプティクス(CPO)市場では、ハイパースケールクラウド事業者やAIインフラ事業者が主要な需要先となる一方で、高速イーサネットスイッチ、光トランシーバー、シリコンフォトニクス、光エンジンなど関連分野にも幅広い商機が広がっています。特に800Gや1.6Tクラスの高速通信環境への移行は、光配線技術の高度化を促進し、半導体メーカー、光デバイス企業、通信機器メーカー、材料サプライヤーまでサプライチェーン全体へ新たな需要を波及させています。企業にとって重要なのは単一製品の販売ではなく、設計・製造・実装・検査・保守を含めた統合ソリューションを提供できる体制を構築することであり、それが競争優位性の源泉となる可能性があります。
ハイパースケールデータセンター、人工知能(AI)クラスター、高性能コンピューティング(HPC)システム、および次世代クラウドインフラストラクチャにおける高速データ伝送の需要が加速していることを背景に、コパッケージド・オプティクス(CPO)市場は大幅な拡大を遂げています。従来のプラグイン式光トランシーバーが帯域幅、電力効率、スケーラビリティの限界に近づきつつある中、CPO技術は、光エンジンをスイッチングASICとプロセッサと同一パッケージ内に直接統合することで、変革をもたらすソリューションとして台頭しています。これにより、電気信号の伝送距離が大幅に短縮され、レイテンシが低減され、消費電力が最小限に抑えられ、AI駆動のネットワークワークロードに必要な、はるかに高い帯域幅密度を実現します。
生成AIモデル、機械学習トレーニングクラスター、および超大規模クラウドコンピューティング環境の急速な導入により、800G、1.6T、さらには3.2Tを超えるデータ転送速度に対応可能なCPOアーキテクチャの採用がさらに加速しています。さらに、シリコンフォトニクス、コパッケージ型光エンジン、先進的な2.5D/3Dパッケージング技術、および高密度光インターコネクトの継続的な進歩により、システムの性能、熱効率、および製造のスケーラビリティが向上しています。ハイパースケーラー、半導体メーカー、ネットワーク機器プロバイダーによる投資の拡大に加え、業界がエネルギー効率に優れ、大容量の光ネットワークソリューションへと移行していることから、予測期間を通じて世界のコパッケージド・オプティクス市場の成長はさらに加速すると見込まれます。
主要市場のハイライト
• 2025年のコパッケージド・オプティクス(CPO)市場規模は1億3,140万米ドルと評価されました。
• AI/MLクラスター、ハイパースケールデータセンター、ハイパフォーマンスコンピューティング(HPC)、および800G/1.6T/3.2Tネットワークに対する需要の急増により、従来のプラグイン型光モジュールと比較して、より高い帯域幅、低遅延、およびエネルギー効率の向上を実現できるCPO技術の採用が加速しています。
• アジア太平洋地域は、強力な半導体製造能力、クラウドインフラの拡大、5Gの急速な展開、およびAI、シリコンフォトニクス、次世代光ネットワーク技術への投資増加に支えられ、予測期間を通じて市場を牽引すると見込まれています。
• Broadcom Inc.
• Intel Corporation
• NVIDIA Corporation
• Cisco Systems, Inc.
• IBM Corporation
• Ayar Labs Inc.
• Ranovus Inc.
• Marvell Technology, Inc.
• Molex, LLC
• TE Connectivity Ltd.
• Coherent Corp.
• Corning Incorporated
• Furukawa Electric Co., Ltd.
• POET Technologies Inc.
• Hisense Broadband Multimedia Technologies Co., Ltd.
• Kyocera Corporation
• Sumitomo Electric Industries, Ltd.
• SENKO Advanced Components, Inc.
• Applied Optoelectronics, Inc. (AOI)
• AMD (Advanced Micro Devices)
• その他の主要なプレイヤー
現在の技術革新は単なる高速化競争ではありません。シリコンフォトニクス、先端パッケージング、高密度実装技術、AIによるネットワーク最適化が相互に進化することで、通信インフラそのものの設計思想が変化しています。AIシステムは計算能力だけでなくデータ転送性能が全体の処理能力を左右するため、光インターコネクト技術の重要性は今後さらに高まると考えられます。また、リアルタイム監視やAIを活用した障害予測、運用最適化などのインテリジェントネットワーク管理も普及が進む見通しです。こうした技術融合は、通信設備メーカーだけでなく半導体、ソフトウェア、クラウドサービス企業にも新たなビジネスモデル創出の機会をもたらしています。
• 【基準年】市場は次世代光通信技術として実証・評価段階から商用導入初期へ移行し始めています。
• 【2025年】生成AI向けデータセンター投資が世界的に拡大し、高帯域・低消費電力ネットワークへの需要が急速に高まりました。
• 【2026年】Report Oceanでは、AIインフラ投資や先端半導体需要の拡大を背景として、CPO技術の採用が一段と進展すると見込んでいます。光エンジンやシリコンフォトニクスを活用した新製品開発も活発化すると考えられます。
• 【2027年】今後の市場見通しでは、大規模クラウド事業者を中心に採用範囲がさらに広がり、通信速度の高度化と電力効率改善を目的とした本格的な設備更新が進む可能性があります。
• CPOイーサネットスイッチ
• CPO光I/Oモジュール
• CPOエンジン/光チプレット
• CPOインターポーザー/集積基板
• シリコンフォトニクス
• リン化インジウム(InP)
• コヒーレント光学
• VCSELベースの光インターコネクト
• 800G以下
• 1.6T
• 3.2T以上
• AI/MLクラスター
• ハイパースケールデータセンター
• ハイパフォーマンス・コンピューティング
• 通信インフラ
• ハイパースケーラー
• コロケーション・データセンター
• 通信事業者
• 政府と研究機関
• 2.5Dパッケージング
• 3Dパッケージング
• 先進的コパッケージング
日本では経済産業省を中心に、半導体産業基盤の強化や次世代デジタルインフラ整備を重要政策として推進しています。半導体製造能力の強化、先端パッケージ技術への研究開発支援、光・電子融合技術の高度化、データセンター整備促進などの取り組みは、コパッケージド・オプティクス(CPO)市場とも密接な関連があります。また、総務省による情報通信基盤高度化やGX推進による省エネルギー化政策も、高効率通信技術の導入を後押しする要因となっています。企業にとっては、補助制度や研究開発支援だけでなく、国際競争力強化やサプライチェーン強靱化の観点からも、中長期的な投資判断を検討する好機となる可能性があります。
市場拡大が期待される一方で、企業は複数のリスクにも注意を払う必要があります。高度な光実装技術を担う人材不足、半導体製造能力への依存、先端材料の供給リスク、開発コスト増加、国際的なサプライチェーン変動などは重要な経営課題です。また、高速通信規格の進化スピードが速く、製品ライフサイクル短縮への対応力も求められます。競争優位を確立する企業は、光技術と半導体技術を融合した設計力に加え、共同開発体制、知的財産戦略、品質保証体制、グローバル供給網の最適化を一体的に進めることで市場変化へ柔軟に対応していくことが重要になるでしょう。
• アメリカ
• カナダ
• メキシコ
• 西ヨーロッパ
• イギリス
• ドイツ
• フランス
• イタリア
• スペイン
• その地の西ヨーロッパ
• 東ヨーロッパ
• ポーランド
• ロシア
• その地の東ヨーロッパ
• 中国
• インド
• 日本
• オーストラリアおよびニュージーランド
• 韓国
• ASEAN
• その他のアジア太平洋
• サウジアラビア
• 南アフリカ
• UAE
• その他のMEA
• アルゼンチン
• ブラジル
• その他の南アメリカ
今後のコパッケージド・オプティクス(CPO)市場は、通信部品市場の枠を超え、AI社会を支える基盤技術として企業価値を左右する存在へ進化する可能性があります。2035年まで高い成長率が予測されるなかで、設備投資、技術提携、研究開発、人材育成をどのタイミングで実施するかが企業競争力を大きく左右すると考えられます。特に半導体、光通信、データセンター、クラウド、AIシステム関連企業にとっては、市場の成熟を待つのではなく、サプライチェーン全体を見据えた戦略的ポジショニングが重要になります。Report Oceanの分析では、今後は技術力だけでなく、エコシステム形成能力を備えた企業が市場拡大の恩恵を最も大きく享受する可能性が高いと見られています。
Report Ocean株式会社は、市場調査およびコンサルティングの分野で、正確で信頼性の高い最新の調査データおよび技術コンサルティングを求める個人および企業に対して、7年以上にわたり高度な分析的研究ソリューション、カスタムコンaサルティング、深いデータ分析を提供するリーディングカンパニーです。我々は戦略および成長分析の洞察を提供し、企業の目標達成に必要なデータを提供し、将来の機会の活用を支援します。
私たちのリサーチスタディは、クライアントが優れたデータ駆動型の決定を下し、市場予測を理解し、将来の機会を活用し、私たちがパートナーとして正確で価値のある情報を提供することによって効率を最適化するのを助けます。私たちがカバーする産業は、テクノロジー、化学、製造、エネルギー、食品および飲料、自動車、ロボティクス、パッケージング、建設、鉱業、ガスなど、広範囲にわたります。
Report Oceanは、私たちのスキルをクライアントのニーズと統合し、適切な専門知識が強力な洞察を提供できると信じています。私たちの専門チームは、多国籍企業、製品メーカー、中小企業、またはスタートアップ企業を含むクライアントのビジネスニーズに最も効果的なソリューションを作成するために疲れ知らずに働いています。
Zero Press のデータで見るこのリリース
- 配信元
- 株式会社レポートオーシャン(Zero Press 掲載 231 本)
- 配信サイト
- @Press
- カテゴリ
- 技術・開発
- 直近 7 日の配信
- 技術・開発 1,808 本 / 全体 13,893 本
Zero Press が取り込んだ配信データから自動集計しています。カテゴリ別・業界別のより詳しい分析は週間動向レポートで毎週公開しています。
このジャンルのリリースを書くときのガイド
-
インテリジェントパワーモジュール(IPM)市場、2035年67億6,000万米ドル規模へ|CAGR 10%でEV・産業機器の高効率化を支える次世代パワー半導体市場
株式会社レポートオーシャン
-
エソテリック検査市場は2035年に878億4,000万米ドルへ、CAGR 13.65%で拡大|高度診断・希少疾患検査需要が成長を牽引
株式会社レポートオーシャン
-
アジア太平洋地域食用金市場、2035年8億3,893万米ドル規模へ|CAGR 7.87%、プレミアム食品・飲料分野で需要拡大
株式会社レポートオーシャン
-
日本乳製品市場、2035年に987億3,000万米ドルへ拡大|CAGR 4.57%、健康志向・高付加価値乳製品需要が成長を牽引
株式会社レポートオーシャン
-
「便利」「楽」から「考えなければ考えてくれないもの」へ ――成立学園の中学生7名が生成AIと探究した5日間――
株式会社CoBloom
-
『あの紙ヒコーキ くもり空われるのか!?』19の岡平健治さんも驚愕の結末に!トヨタの技術者が巨大紙ヒコーキをつくると、なんと…!
トヨタPR事務局
-

文字列やバイナリデータをBase64形式へ相互に変換できる「Base64エンコード・デコードツール」を「ss-infra.net」に新規公開
ぷれりり掲載リリース
-
カラオケ配信アプリ「UTAO」グランプリ受賞シンガー・今崎拓也 /(TAKUYA)の特集インタビューを公開
株式会社KIRINZ
-
声優・中島由貴が地元の和歌山で撮り下ろしたデジタルフォトブックが今秋配信決定!
株式会社イマジカインフォス
-
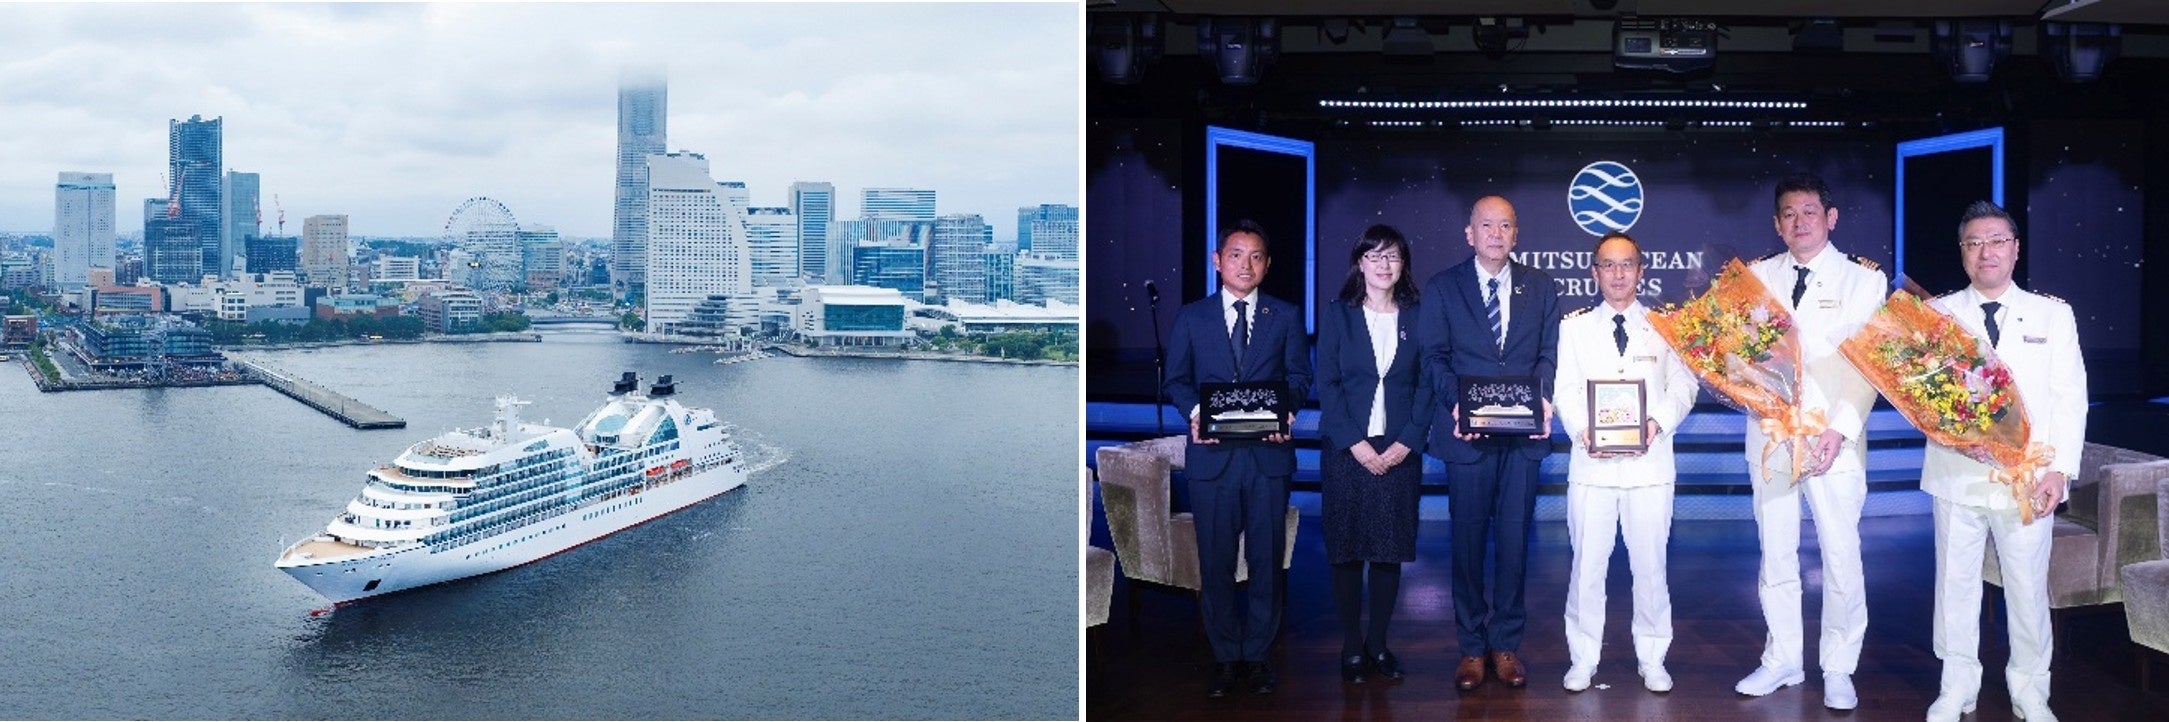
新クルーズ船 「MITSUI OCEAN SAKURA」が9月19日(土)に就航
商船三井クルーズ株式会社
-

エクセルをPDFに変換、FlipHTML5がオンライン資料化の手順を提案
FlipHTML5
-
10GbE用リドライバおよびリタイマの世界市場(2026年~2032年)、市場規模(1チャネル、2チャネル)・分析レポートを発表
株式会社マーケットリサーチセンター
-
低ESL多層セラミックコンデンサ(MLCC)の世界市場(2026年~2032年)、市場規模(16V、6.3V)・分析レポートを発表
株式会社マーケットリサーチセンター
-
シングルラジエーター式液体冷却システムの世界市場(2026年~2032年)、市場規模(通常、RGB)・分析レポートを発表
株式会社マーケットリサーチセンター
-
「手離れの良いFC」を選ぶには?失敗しない新規事業選びで見るべき5つのポイント【無人×リユースという選択】
株式会社UPBEAR
-
「貨幣を介さない交換経済は可能か?」笹原晃平によるプロジェクト型アート作品《社会実践ポストポン》が、仙台・定禅寺通で新たな展開。
株式会社ポストポン