 Zero
グリーンアンモニア市場規模マップ+シェア+フレームワーク
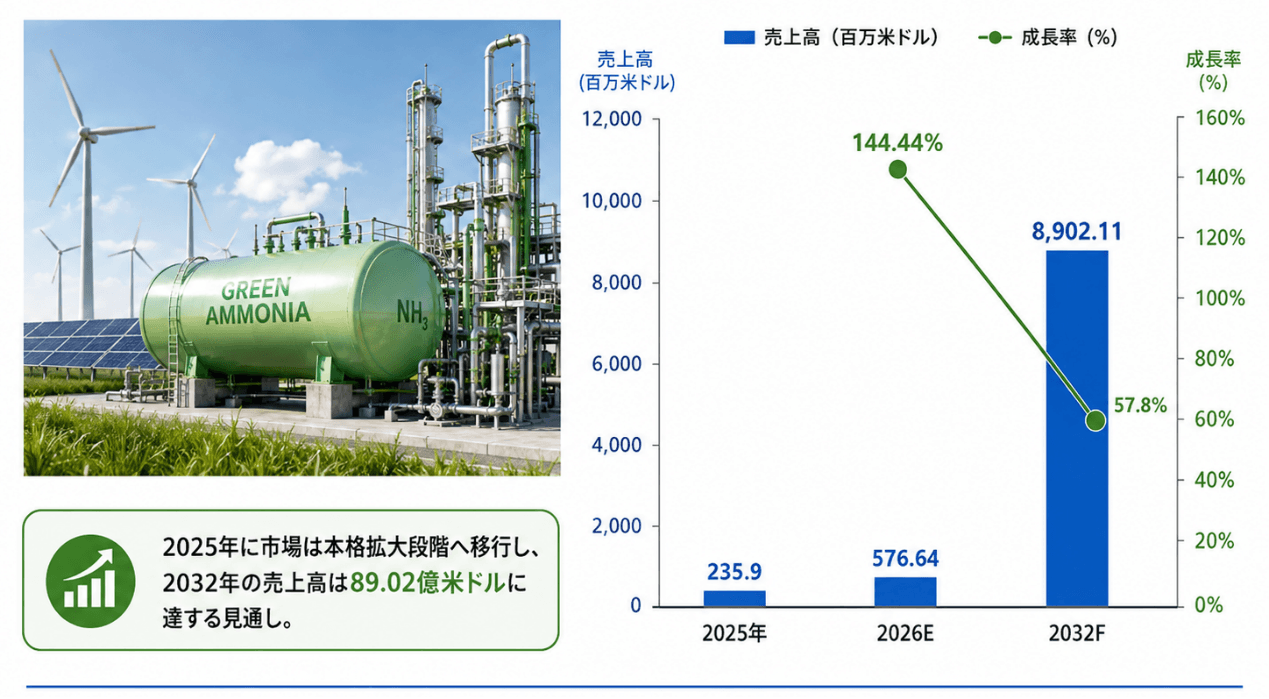
LPI世界グリーンアンモニア調査レポートによると、世界グリーンアンモニア市場規模は576.64百万ドルであり、将来的には8903.21百万ドルに達すると予測され、CAGRは57.80%です。調査対象企...
LP Informationが@Pressで配信したプレスリリースの原文を、Zero Press が転載して掲載しています。
LP Informationはこのほど、業界レポート『世界グリーンアンモニア市場の成長予測2026~2032』を発表した。本レポートは、グリーンアンモニアの製品定義、技術ルート、市場規模、競争環境、用途分野、地域構造、サプライチェーンの変化を中心に調査している。
グリーンアンモニアは、従来型アンモニアの低炭素代替製品から、再生可能エネルギー、グリーン水素、肥料、基礎化学、船舶燃料、発電および国際的な水素輸送を結ぶエネルギー化学製品へと発展している。本市場では、風力、太陽光、水力およびその他の適格な再生可能電力を利用した水電解によって製造されたグリーン水素と、空気分離によって得られた窒素から合成される無水グリーンアンモニアを対象とする。天然ガス由来アンモニア、石炭由来アンモニア、CCSを利用するブルーアンモニア、適用される再生可能エネルギーおよび炭素強度基準を満たさない低炭素アンモニア、外部調達品のトレーディング収益、EPC収益、水電解装置や再生可能エネルギー設備の売上、および尿素などへの下流加工価値は対象外である。商業用無水アンモニアの純度は一般に99.5%以上で、高仕様の工業用途では99.8~99.98%以上が求められる。常圧沸点は約-33.3°Cであり、低温低圧または常温加圧で貯蔵される。合成工程はHaber-Bosch法を基本とし、一般的な反応温度は約350~500°C、圧力は約100~250 barである。大型水電解設備の電力消費量は通常約50~55 kWh/kg-H₂で、空気分離、圧縮、合成を含むグリーンアンモニア全体では約9~12 MWh/トンの再生可能電力が必要となる。
世界のグリーンアンモニア市場は2025年に大型産業プロジェクトの立上げが進み、実証段階から商業量産段階への明確な転換点を迎えた。2025年の世界販売量は28.39万トン、メーカー売上高は2.36億米ドル、平均工場出荷価格は約831米ドル/トンであった。2026年には販売量75.29万トン、売上高5.77億米ドル、平均価格約766米ドル/トンへ拡大すると予測される。2032年には販売量が1,349.62万トン、売上高が89.02億米ドルに達し、2026~2032年の販売量CAGRは61.78%、売上高CAGRは57.8%となる見通しである。平均工場出荷価格は2026年の766米ドル/トンから2032年には660米ドル/トンへ低下する。これは、初期の小規模・高コストプロジェクトから、中国、中東、インドなどの大型一体型プロジェクトへ供給構造が移行し、再生可能電力コスト、水電解設備投資、稼働率および規模の経済が改善することを反映している。
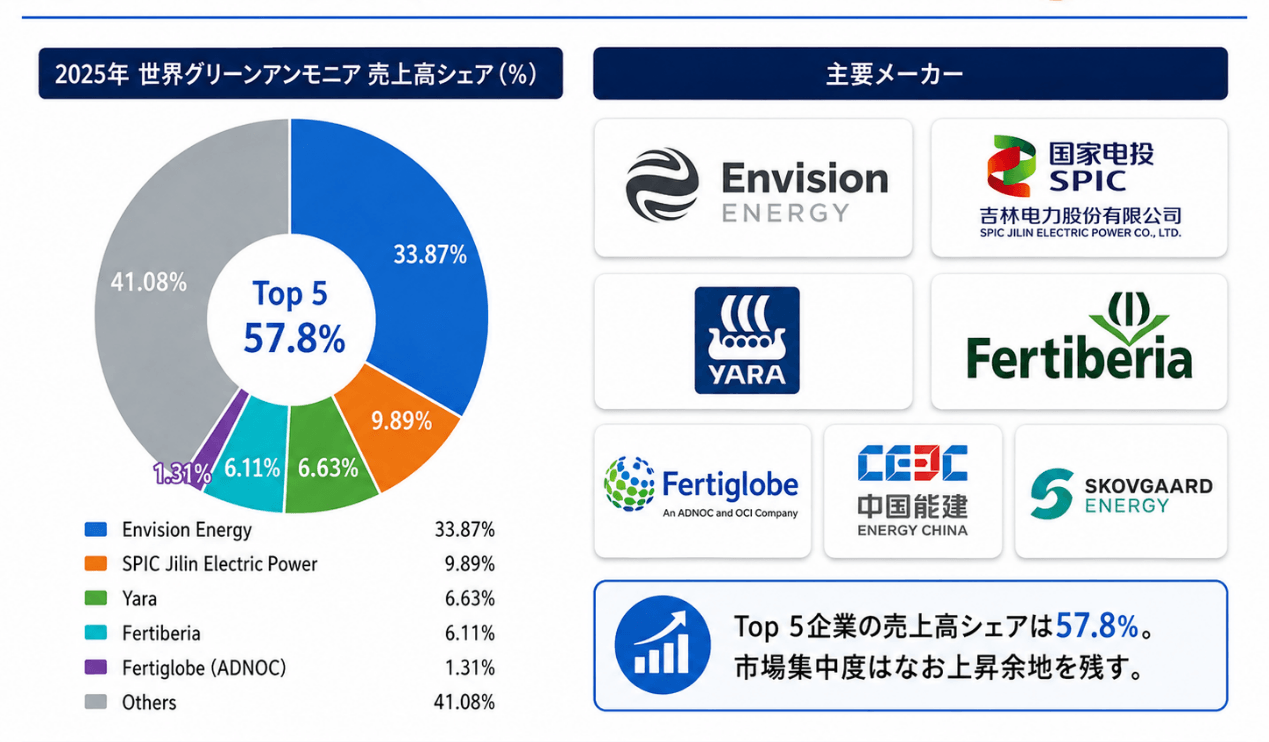
競争構造では、Envision Energy、SPIC Jilin Electric Power、Yara、Fertiberia、Fertiglobe (ADNOC)の上位5社が2025年の世界メーカー売上高の約57.8%を占め、上位3社では約50.38%となった。Envision Energyの2025年グリーンアンモニア売上高は7,989万米ドルで、世界市場の約33.87%を占めた。SPIC Jilin Electric Powerは約9.89%、Yaraは約6.63%、Fertiberiaは約6.11%、Fertiglobe (ADNOC)は約1.31%である。China Energy Engineering CorporationとSkovgaard Energyは2025年時点でそれぞれ大型設備の初期立上げ段階および動的グリーンアンモニア実証段階にあり、その他のメーカーが約41.08%を占める。中国企業は風力発電設備、太陽光発電設備、水電解装置、蓄電設備、化学設備およびEPCの国内サプライチェーンに強みを持ち、欧州企業は既存アンモニア設備、肥料顧客、認証および国際物流で優位性を有する。
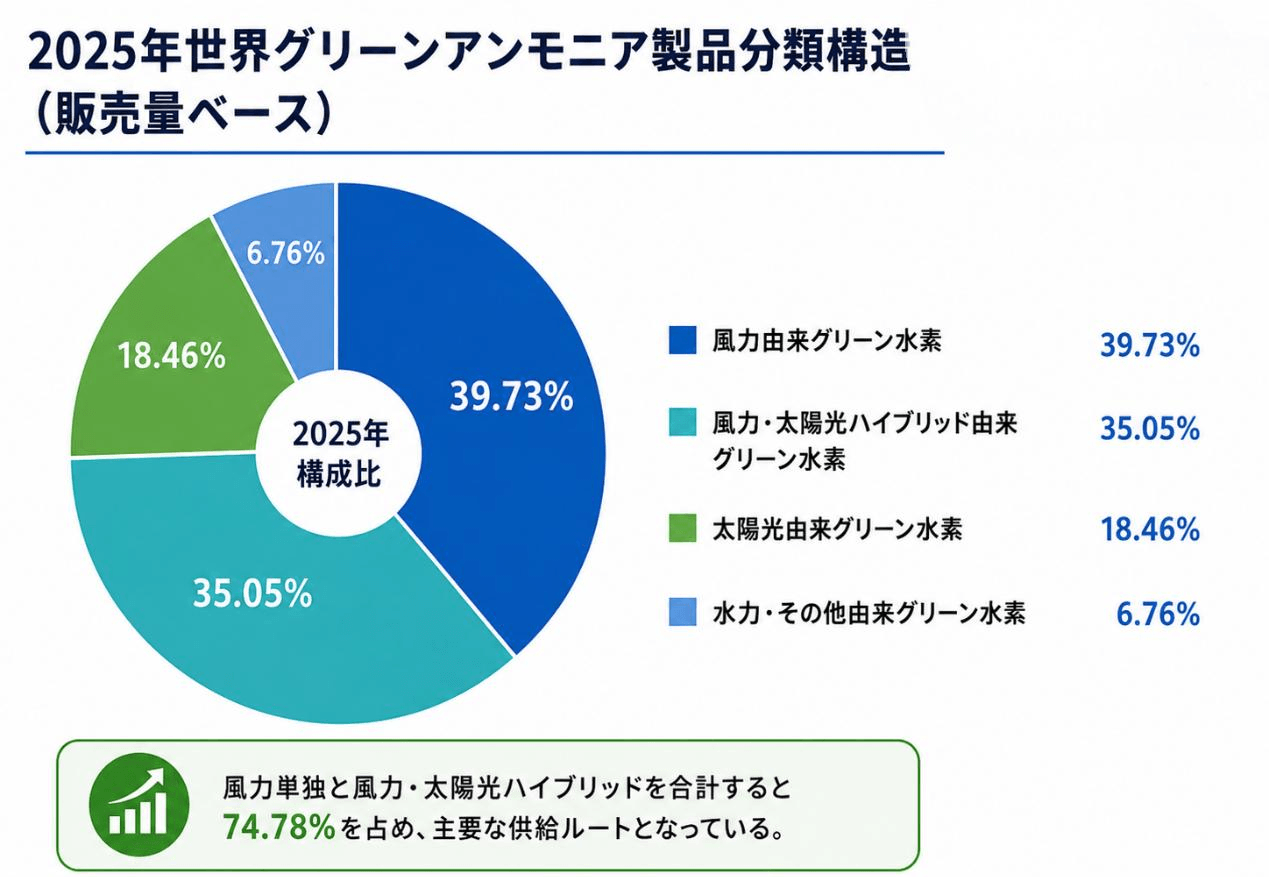
グリーン水素の製造方式別では、風力発電由来グリーン水素が2025年販売量の39.73%、風力・太陽光ハイブリッド由来グリーン水素が35.05%、太陽光発電由来グリーン水素が18.46%、水力発電およびその他のグリーン水素が6.76%を占める。2025年の平均工場出荷価格は、風力・太陽光ハイブリッド由来グリーン水素を使用するグリーンアンモニアが約818米ドル/トン、風力発電由来が820米ドル/トン、太陽光発電由来が856米ドル/トン、水力発電およびその他が896米ドル/トンであった。風力と太陽光の発電プロファイルを組み合わせることで、水電解装置の稼働時間を増やし、蓄電池や水素貯蔵への依存を低減できる。太陽光発電由来グリーン水素は2026~2032年に63.24%の販売量CAGRが見込まれるが、2032年でも風力発電由来と風力・太陽光ハイブリッド由来がそれぞれ約38.52%、35.51%を占める見通しである。
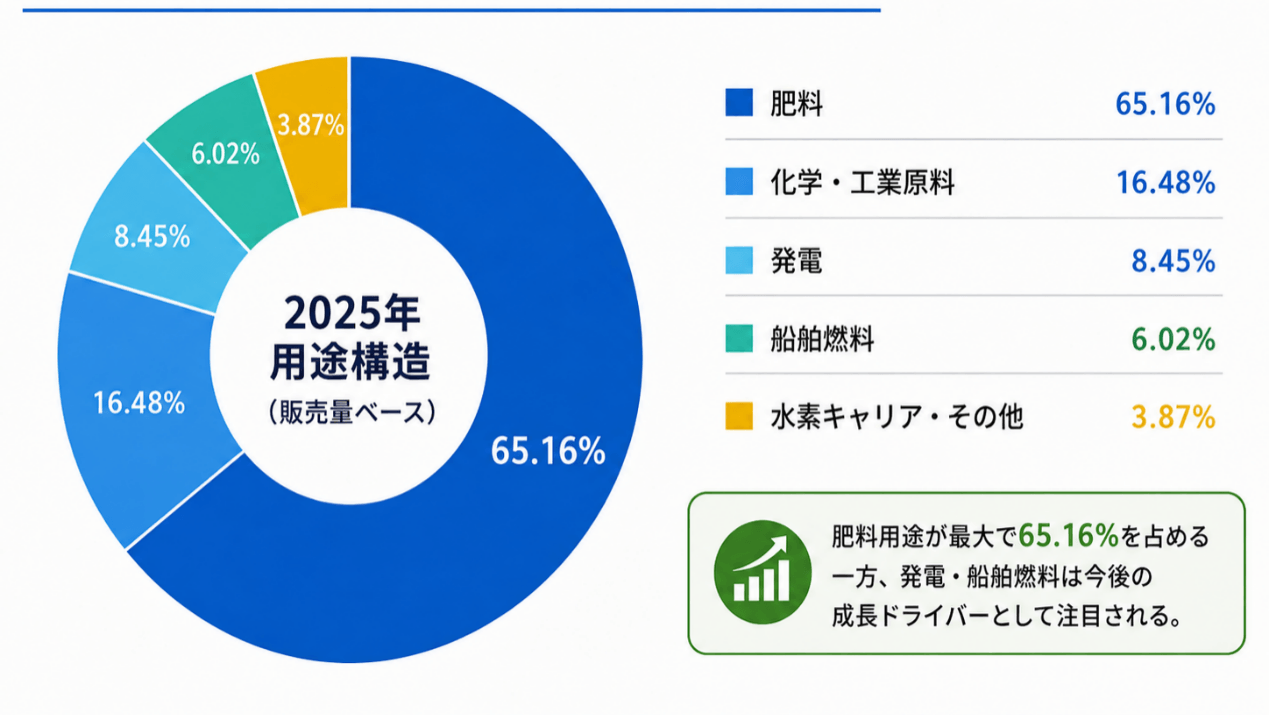
用途別では、肥料がグリーンアンモニア最大の基礎需要であり、2025年販売量は18.5万トン、世界販売量の65.16%を占めた。売上高は1.46億米ドル、平均工場出荷価格は791米ドル/トンである。化学・工業原料は販売量の16.48%、平均価格845米ドル/トン、発電は8.45%、908米ドル/トン、船舶燃料は6.02%、987米ドル/トン、水素キャリアおよびその他は3.87%、1,029米ドル/トンであった。エネルギー用途では、ライフサイクル炭素強度、再生可能属性の追跡、燃料品質、安全性および供給安定性に対する要求がより厳しい。2026~2032年の販売量CAGRは発電が65.01%、船舶燃料が64.99%で、肥料の60.73%を上回るが、2032年でも肥料は世界販売量の約61.9%を占める見通しである。
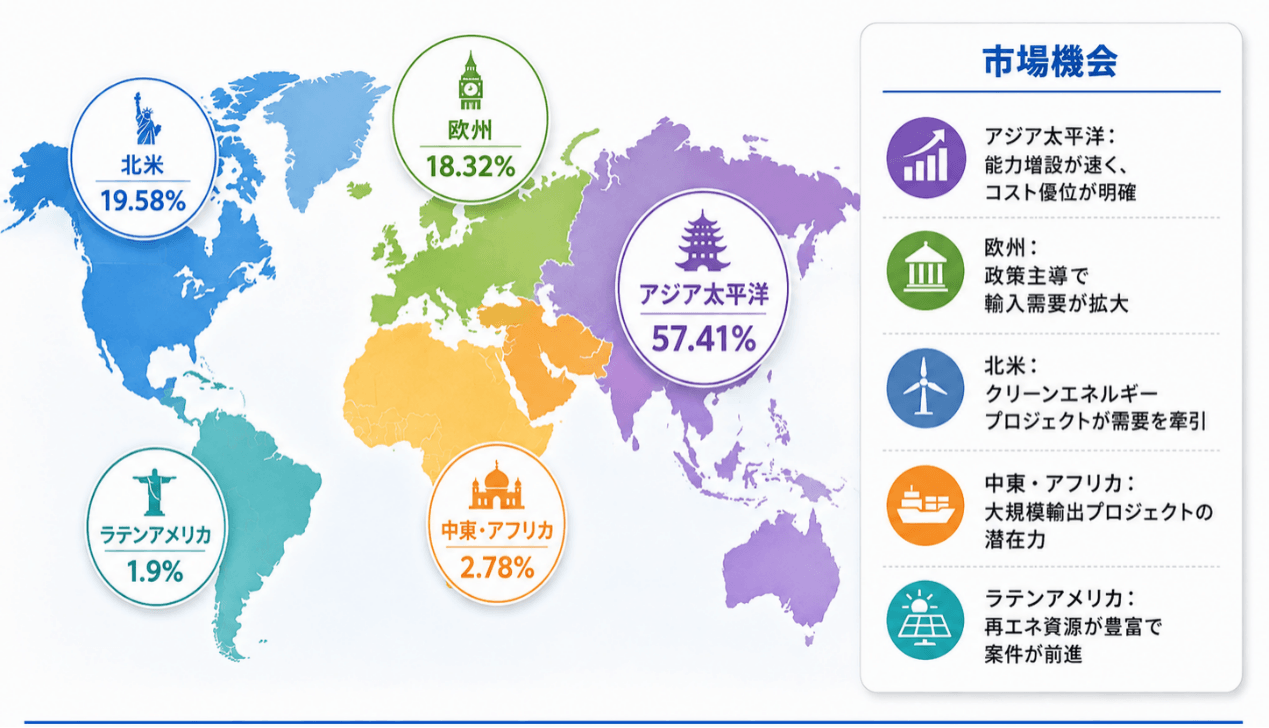
地域別では、2025年の世界販売量に占めるアジア太平洋の比率が57.41%と最大で、北米が19.58%、欧州が18.32%、中東・アフリカが2.78%、中南米が1.9%である。生産面では中国が2025年に13.76万トンを生産し、世界生産量の約48.47%を占めた。欧州は約23.6%、中東は12.54%、北米は約4.3%である。2032年の販売量はアジア太平洋が556.1万トン、欧州が352.34万トン、北米が231.85万トンに達する見通しである。中国は2032年にも世界生産量の約51.06%を占めると予測される。日本と韓国は大規模かつ低コストの再生可能エネルギー資源に制約があるため輸入市場としての性格が強く、欧州は再生可能燃料認証、肥料の脱炭素化、海運規制および炭素コストによって高付加価値需要を形成する。
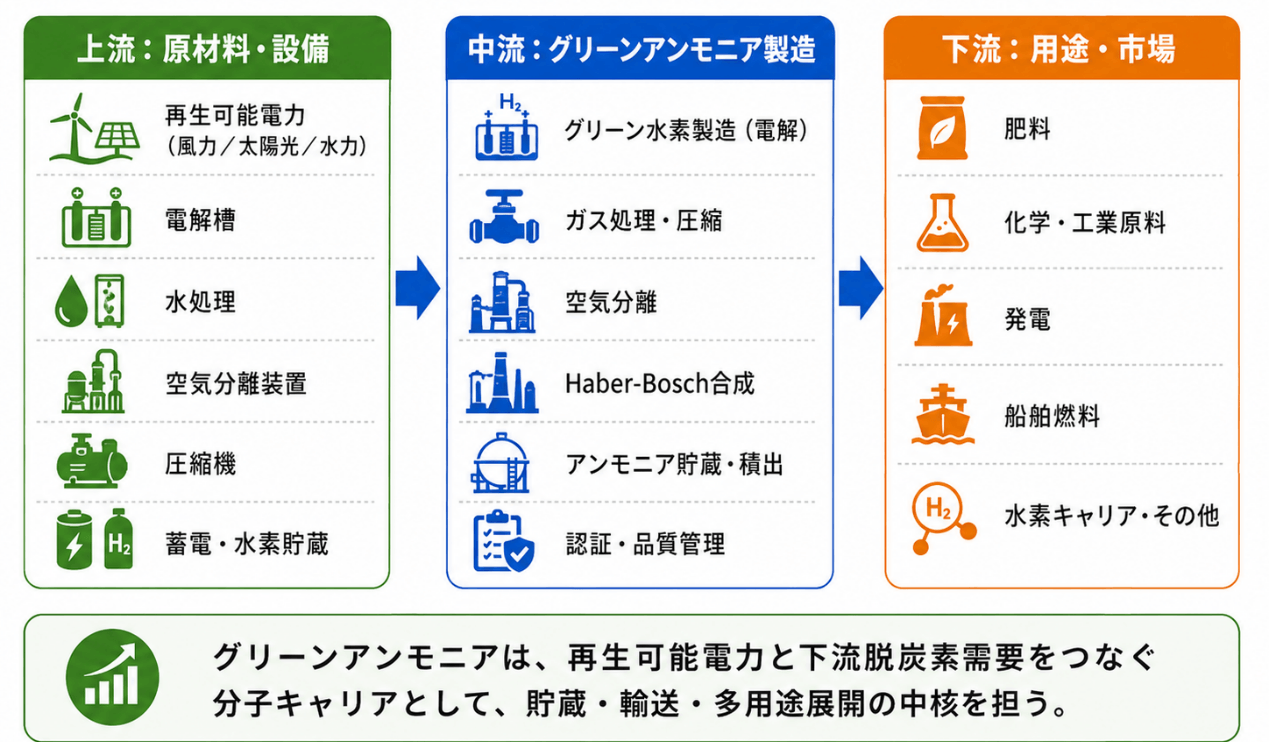
上流サプライチェーンでは再生可能電力とグリーン水素がコストの中心であり、風力発電機、太陽光モジュール、パワーエレクトロニクス、水電解装置、純水設備、蓄電池、水素貯蔵設備が主要構成要素となる。化学工程では空気分離装置、窒素・水素圧縮機、合成ガス圧縮機、Haber-Bosch反応器、触媒、冷凍設備および液体アンモニア貯蔵タンクが必要である。グリーン水素は通常グリーンアンモニア製造コストの最大構成要素であり、そのコストは電力単価、水電解設備の設備投資、変換効率および年間稼働時間によって決定される。したがって、低い再生可能電力単価だけでは十分ではなく、風力・太陽光ハイブリッド、蓄電、水素バッファー、柔軟な空気分離および柔軟なアンモニア合成を含めた設備全体の最適化が重要である。
中流の製造能力では、変動する再生可能電力と連続運転型の化学プロセスを統合する技術が競争力を左右する。従来のHaber-Bosch設備は安定した高負荷運転を前提とする一方、風力と太陽光は時間単位・季節単位で変動するため、水電解装置のターンダウン、水素バッファー、空気分離設備の応答性、合成ループの最低負荷、圧縮機の運転範囲および触媒床温度を統合的に管理する必要がある。品質管理では水素純度、窒素・水素比、水分、酸素、微量不純物、合成圧力および最終アンモニア品質に加え、再生可能電力の属性とライフサイクル排出量の追跡も重要となる。下流の肥料企業、化学企業、電力会社、海運会社およびエネルギートレーダーは、長期オフテイク契約を通じて数量、炭素強度、認証、引渡地点および価格条件を設定する傾向を強めている。
Zero Press のデータで見るこのリリース
- 配信元
- LP Information(Zero Press 掲載 193 本)
- 配信サイト
- @Press
- カテゴリ
- 調査・レポート
- 直近 7 日の配信
- 調査・レポート 1,246 本 / 全体 13,914 本
Zero Press が取り込んだ配信データから自動集計しています。カテゴリ別・業界別のより詳しい分析は週間動向レポートで毎週公開しています。
このジャンルのリリースを書くときのガイド
-
世界のスマートパレット四方向シャトル市場動向、年平均成長率6.5%で拡大継続2026-2032
QY Research株式会社
-
KrFフォトレジスト市場分析レポート:2026年908百万米ドル規模、成長率8.7%推移
QY Research株式会社
-
データセンター向けサーバーメモリの世界市場(2026年~2032年)、市場規模(ソリッドステートドライブ(SSD)、メモリモジュール)・分析レポートを発表
株式会社マーケットリサーチセンター
-
高純度オルリスタット原薬のキラル全合成市場調査報告書:世界の産業現状、競合分析、シェア、規模、動向2026-2032年の予測
QY Research株式会社
-
ウェーハ平坦度測定装置市場規模分析レポート:2026年は345百万米ドルに到達予測
QY Research株式会社
-
充放電試験装置市場分析レポート:2026年769百万米ドル規模、成長率7.09%推移
QY Research株式会社
-

ジェトロ岡山でグローバル人材育成特別コース特別セミナー「世界へ売り込む!岡山県産品グローバル展開ワークショップ」を開催しました
岡山大学
-

10月17・18日に横浜みなとみらいで開催
ヨコハマきのこ大祭
-

文部科学省「令和8年度『地域構想推進プラットフォーム』構築等推進事業」に採択~ユース参画で創る地域未来・産学官金言連携による「おかやま地域未来共創プラットフォーム」の完全自走化モデル構築~
岡山大学
-
岩橋玄樹、初のバンドツアー完走 東京公演をTBSチャンネル1で独占放送
株式会社テイチクエンタテインメント
-
淡路島の一棟貸しヴィラ、サウナの隣にジェットバス 温めたプールまで数歩、1日1組限定の貸切テラス 最大8名様まで「THE BOXY AWAJI」
株式会社ぷらど
-
AIコンピューティングサーバー用PCBの世界市場(2026年~2032年)、市場規模(20~30層、30層以上)・分析レポートを発表
株式会社マーケットリサーチセンター