 Zero
硫酸アンモニウム肥料業界調査:発展見通し+シェア+動向分析
LPI世界硫酸アンモニウム肥料レポートによると、2025年の世界硫酸アンモニウム肥料市場規模は6207百万ドルであり、2026年には6411.84百万ドルに拡大し、2032年には7790.8百万ドルに...
LP Informationが@Pressで配信したプレスリリースの原文を、Zero Press が転載して掲載しています。

LP Informationはこのほど、業界レポート「世界硫酸アンモニウム肥料市場の成長予測2026~2032」を発表しました。本レポートでは、硫酸アンモニウム肥料の製品定義、市場規模、競争環境、用途分野、地域構造および産業チェーンの変化について包括的な調査・分析を行っています。
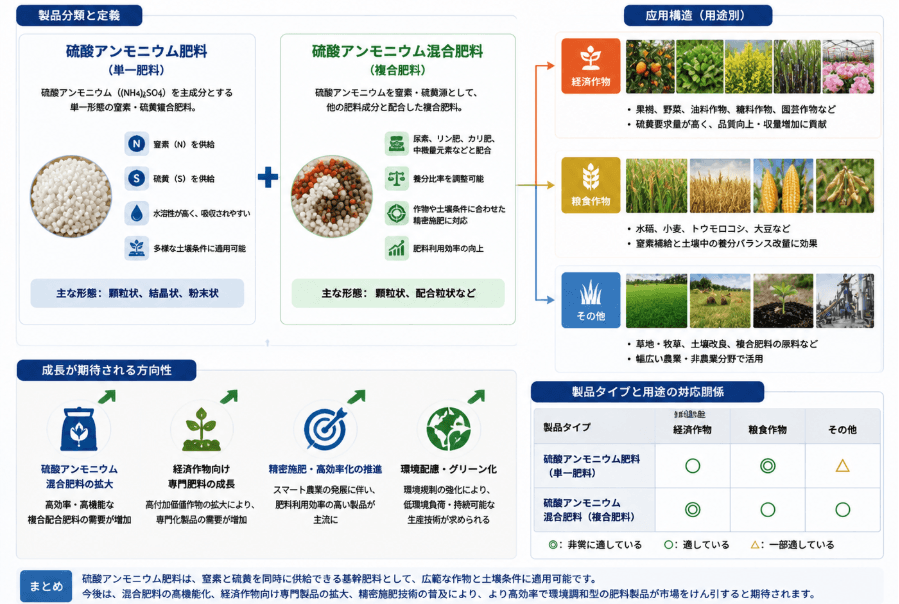
硫酸アンモニウム肥料は、硫酸アンモニウムを主成分とする窒素・硫黄複合型の無機肥料であり、通常、白色、灰白色または淡色の結晶状粒子、粉末状、粒状などの製品形態を有し、高い水溶性と安定した養分供給特性を備えています。本製品は主に化学合成やコークス炉副産物の回収などのプロセスによって製造され、窒素元素と硫黄元素を主要成分として含有しています。作物に対して窒素源および硫黄源を同時に供給することで、植物のタンパク質合成、葉緑素形成および健全な生育を促進します。硫酸アンモニウム肥料は、養分バランスに優れ、貯蔵・輸送が容易で、幅広い土壌条件に適応できる特徴を有しており、農業生産における重要な基礎窒素肥料の一つです。
硫酸アンモニウム肥料は主に農業栽培分野で利用され、穀物、経済作物、果樹、野菜およびその他の植物の土壌施肥に使用され、基肥、追肥、または複合肥料製造における重要な原料として活用されています。また、土壌改良、複合肥料の配合製造、ならびに一部の農業関連産業分野にも幅広く利用されています。本研究対象は、農業向けの養分供給用途に用いられる硫酸アンモニウム肥料製品を主に対象とし、その製造プロセス、製品構成、市場需給、応用分野および産業発展動向について分析を行います。
2025年の世界の硫酸アンモニウム肥料市場規模は約US$6.207 Billionと推定され、2026年にはUS$6.412 Billionまで拡大すると予測されています。その後も安定した成長基調を維持し、2032年には市場規模が約US$7.791 Billionに達すると見込まれており、2026年から2032年までの年平均成長率(CAGR)は約**3.3%**となります。現在、硫酸アンモニウム肥料業界は成熟・安定成長段階にあり、市場需要は主に世界的な農業生産規模の拡大、食料安全保障への関心の高まり、土壌中の養分バランス改善ニーズの増加によって支えられています。窒素元素と硫黄元素を同時に供給できる重要な農業用肥料として、硫酸アンモニウム肥料は、高付加価値の経済作物、硫黄欠乏土壌地域、および複合肥料の配合用途において需要が継続的に拡大しています。
今後、農業生産が精密施肥、肥料利用効率の向上、持続可能な農業発展の方向へ移行するにつれて、硫酸アンモニウム肥料業界はさらに高効率化、専門化、環境配慮型の方向へ発展すると予想されます。製品の高度化は、養分利用率の向上、粒状化加工技術の最適化、ならびに複合肥料体系との連携強化を中心に進展すると考えられます。また、世界的な農業地域構造の変化、新興市場における農業投資の拡大、環境規制による肥料生産プロセスへの影響などが、業界サプライチェーンの継続的な最適化を促進すると見込まれます。総じて、硫酸アンモニウム肥料は従来型の基礎肥料品種として、今後も緩やかな市場成長が続くと予測され、業界競争の焦点は、資源調達能力、生産コスト管理、製品品質の安定性、および地域別供給体制の構築などに移行すると考えられます。
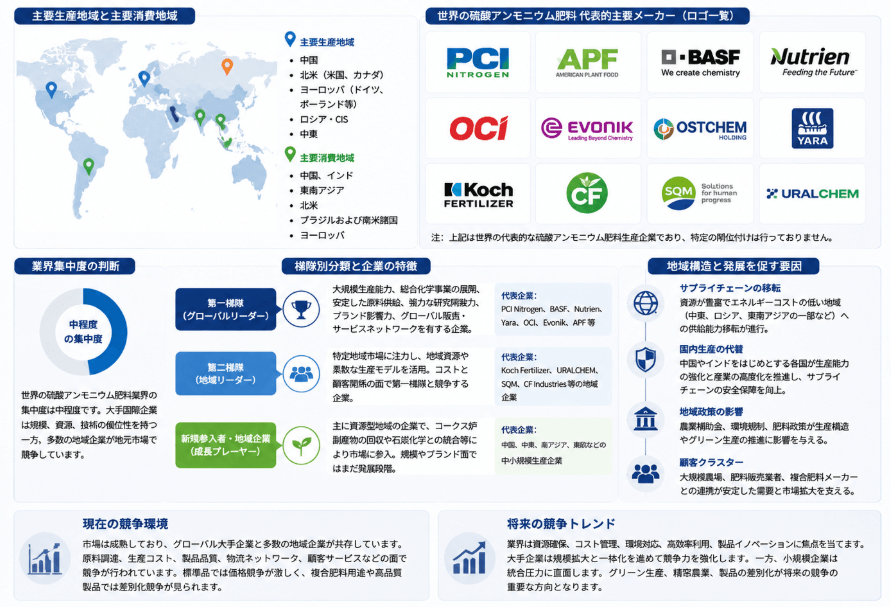
世界の硫酸アンモニウム肥料産業は、生産拠点が特定の地域に集中し、一方で消費市場は広範囲に分散しているという競争環境を特徴としています。主要な生産拠点は中国、北米、欧州、ロシア、中東に位置しています。中国は、石炭化学産業やコークス製造工程での副産物、そして整備された肥料サプライチェーンを活かし、世界的な主要供給国としての地位を確立しました。北米や欧州は、大規模な化学企業や肥料の一貫生産体制を通じて安定した供給能力を維持している一方、ロシア、東欧、中東は、エネルギー資源の優位性を活かして低い生産コストで競争力を発揮しています。主な消費地域には、中国、インド、東南アジア、北米、ブラジルといった大規模な農業部門を抱える市場が含まれ、特にアジアが世界的な需要拡大の主要な牽引役となっています。中国やインドなどの国々では、人口増加、食料安全保障の必要性、農業の近代化の進展に伴い、窒素・硫黄複合肥料への需要が高まっています。一方、北米や欧州の市場では、効率的な施肥、土壌の栄養バランス、持続可能な農業の発展が重視されています。
硫酸アンモニウム肥料産業における世界の主要企業には、PCI Nitrogen、APF(American Plant Food)、BASF、Nutrien、OCI、Evonik、OSTCHEM Holding、Yaraなどが挙げられます。さらに、中国やその他の地域市場には、現地の資源やコストの優位性を活かして事業を行う多数の生産者が存在します。大手企業は通常、大規模な生産能力、強固な原材料供給体制、グローバルな販売網、化学事業の一貫体制を有しており、規模の経済やサプライチェーンの相乗効果を通じて競争優位性を維持しています。中堅企業は主に地域密着型の生産者で構成され、現地の資源、顧客チャネル、柔軟な生産モデルを武器に競争しています。新規参入企業や地域プレーヤーは資源豊富な地域に集中する傾向があり、コークス副産物の回収、石炭化学との統合、あるいは地域農業への販売などを通じて市場に参入しますが、世界的な供給能力、ブランド力、長期的な顧客関係の構築においては、大手企業に遅れをとることが一般的です。
全体として、硫酸アンモニウム肥料産業は、適度な市場集中度を持つ基礎肥料の成熟市場であり、極端な独占構造の形成は避けられています。大手国際肥料企業は、高付加価値な農業市場、国際貿易、一貫した供給能力において優位性を持つ一方、多数の地域企業はコスト管理や地域に根差したサービスを通じて競争を展開しています。今後の業界内競争は、原料調達力、生産コスト管理、環境に配慮した生産技術、地域的な供給網、そして川下の顧客基盤といった要素を中心に展開されるでしょう。世界的な肥料サプライチェーンは、資源が豊富でエネルギーコストの低い地域へとシフトしていく可能性があります。その一方で、中国やインドといった主要農業国は、国内供給体制の整備や農業の近代化を推進しており、地域市場における競争力を絶えず強化しています。また、環境規制の強化や環境保全型農業の拡大、精密施肥への需要の高まりを受け、硫酸アンモニウム生産者は、省エネルギー、消費削減、高効率利用、そして製品の差別化に注力せざるを得なくなるでしょう。今後は、資源面での優位性、大規模な生産能力、グローバルな供給力を備えた企業が競争力をさらに強固にする一方、コスト競争力に欠ける中小規模の企業は、統合や再編の圧力に直面することになると予想されます。
Zero Press のデータで見るこのリリース
- 配信元
- LP Information(Zero Press 掲載 193 本)
- 配信サイト
- @Press
- カテゴリ
- 調査・レポート
- 直近 7 日の配信
- 調査・レポート 1,230 本 / 全体 13,864 本
Zero Press が取り込んだ配信データから自動集計しています。カテゴリ別・業界別のより詳しい分析は週間動向レポートで毎週公開しています。
このジャンルのリリースを書くときのガイド
-

消費者支援協会、公式サイトの情報構成を全面刷新 投資・副業・暗号資産トラブルの相談情報を整理
消費者支援協会
-
トリプルラジエーター水冷システムの世界市場(2026年~2032年)、市場規模(通常、RGB)・分析レポートを発表
株式会社マーケットリサーチセンター
-
AIサーバー用HDI基板の世界市場(2026年~2032年)、市場規模(低レベルHDI、高レベルHDI、全層HDI、基板型PCB)・分析レポートを発表
株式会社マーケットリサーチセンター
-
送料無料のために「予定外の商品を追加購入」した経験は58.3%。追加する商品1位は「いずれ必要になる商品」
株式会社システムリサーチ
-
AIサーバー用バスバーの世界市場(2026年~2032年)、市場規模(銅バスバー、アルミニウムバスバー、銅・アルミニウム複合バスバー)・分析レポートを発表
株式会社マーケットリサーチセンター
-
高周波・高速CCLの世界市場(2026年~2032年)、市場規模(高周波CCL、高速CCL)・分析レポートを発表
株式会社マーケットリサーチセンター
-
エッジAIパネルPCの世界市場(2026年~2032年)、市場規模(24インチ、19インチ)・分析レポートを発表
株式会社マーケットリサーチセンター
-
【国立映画アーカイブ】イベント「NFAJ映画古書まつり」開催のお知らせ
文化庁
-
TBS系日曜劇場『VIVANT』の世界観を贅沢に味わうコラボスイーツ!岐阜県恵那市の和菓子店「良平堂」より、「VIVANT恵那栗パフェ」が新登場〜2026年9月25日(金)より期間限定販売スタート〜
有限会社 良平堂
-
Airdog修理・分解洗浄サービスの累計対応3,000件突破|全国から相談増加
Airdog修理・洗浄センター
-
9月27日(日)、東京・新宿「日本茶コレクション2026」にて狭山和紅茶セミナーを開催!2027年1月「第24回 全国地紅茶サミット in SAYAMA」に向けて生産者3園が登壇
狭山市役所
-
ノジマTリーグ 2026-2027シーズン 公式戦 9月19日開催 木下アビエル神奈川 vs 日本生命レッドエルフ オーダー発表
一般社団法人Tリーグ