 Zero
高周波高速基板市場規模の成長推移2026:2032年8364百万米ドル到達を予測
高周波高速基板市場規模の成長推移2026:2032年8364百万米ドル到達を予測
YH Research株式会社が@Pressで配信したプレスリリースの原文を、Zero Press が転載して掲載しています。
1.1 高周波高速信号を支える中核相互接続基盤
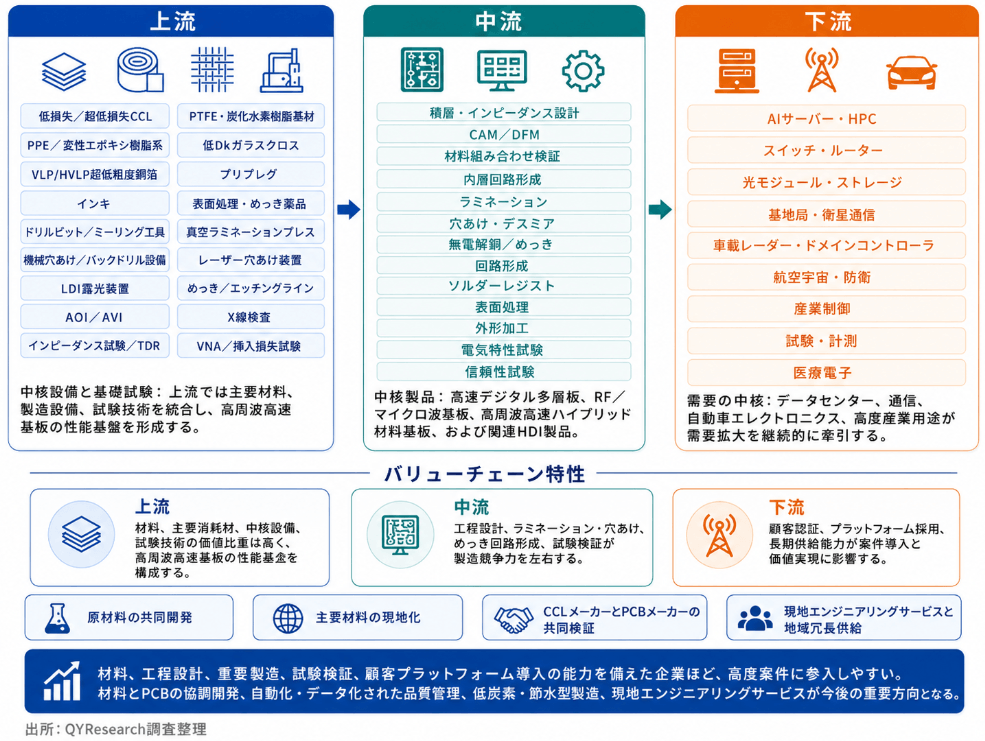
高周波高速基板とは、銅箔、低誘電損失樹脂、ガラスクロスまたはその他の補強材料を主要構成要素とし、含浸、塗工、乾燥および熱圧着工程によって製造される電子回路用基材である。高速デジタル信号、RF、マイクロ波およびミリ波信号を伝送するために使用され、低く安定した誘電率、低誘電正接、低導体損失、安定したインピーダンス、高耐熱性、低熱膨張、寸法安定性および多層基板加工適性が主要性能となる。PanasonicのMEGTRONシリーズは高速・低伝送損失と高多層化への対応を特徴とし、RogersのRO4000シリーズは炭化水素樹脂・セラミック系材料によって高周波性能と一般的なPCB加工性を両立しており、高速デジタル用途と専門高周波用途の代表的な技術ルートを示している。
主な用途は、AIサーバー、HPC、データセンター用スイッチおよびルーター、800G以上の光通信装置、通信基地局、アンテナ・RFモジュール、自動車用ミリ波レーダー、ADAS制御機器、衛星通信、航空宇宙、計測機器および高機能産業用電子機器である。伝送速度、PCB層数、信号周波数および機器の電力密度が上昇する中、挿入損失、インピーダンス整合性、耐熱信頼性、CAF耐性およびロット間安定性に対する要求が高まっている。
1.2 AI計算需要が高付加価値PCBの拡大を加速
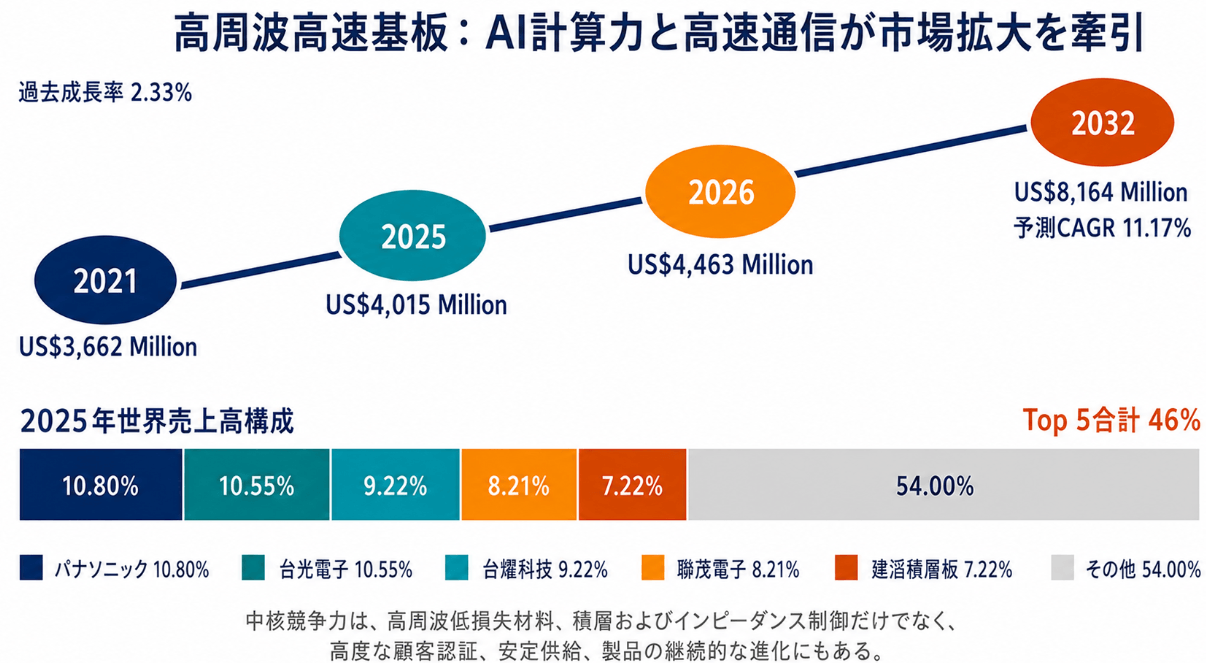
YHResearchの初期調査によると、2025年の世界高周波高速基板市場規模は約US$ 4,015 Millionで、2032年には約US$ 8,164 Millionに達し、2026~2032年のCAGRは約11.17%となる見込みである。
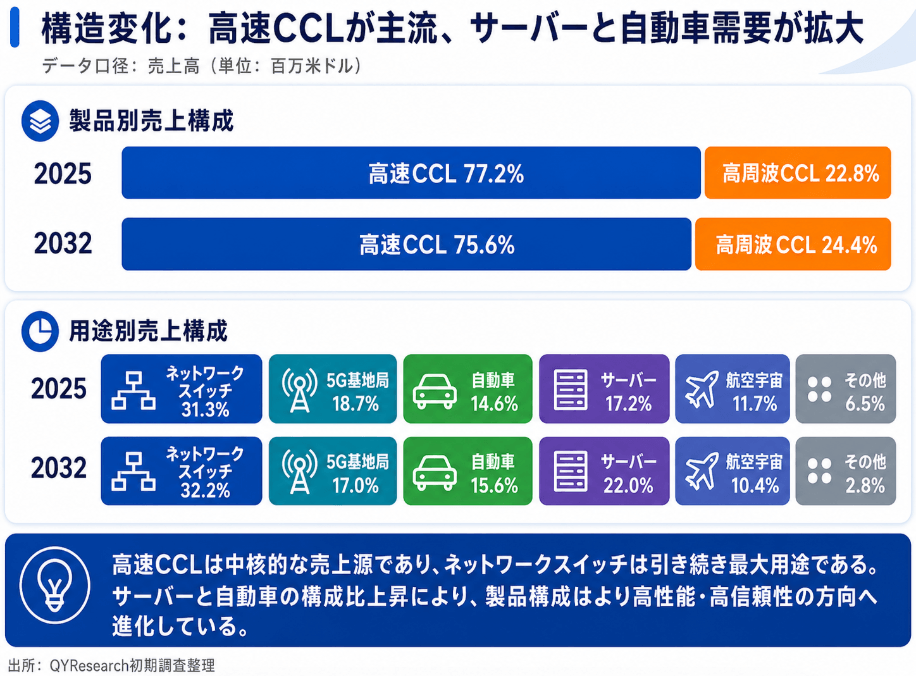
上記市場規模は、PCBメーカーが高速デジタル、高周波RF、混合信号用途向けに納入する高周波・高速ベアボードの売上高を主に対象とし、低損失高多層基板、RF/マイクロ波基板、高周波・高速ハイブリッド材料基板を含む。業界は通信インフラ中心の需要構造から、AIサーバー、HPC、800G/1.6Tスイッチ、先端光モジュール、衛星通信、車載ミリ波レーダーが共同でけん引する構造へ移行し、層数、基板サイズ、材料グレード、インピーダンス公差、挿入損失の要求が高まっている。
供給面では、大手企業が低損失材料適合、高多層・HDI、バックドリル、高速試験能力を増強し、主要顧客認証、大型基板歩留まり、中国本土、台湾、東南アジア、北米の連携体制へ投資している。今後の増分は、クラウド・企業向けAIインフラ、1.6T以上のネットワーク、光相互接続、低軌道衛星、車載中央演算・高速Ethernet、航空宇宙電子、高級試験装置から生まれる。
1.3 先端プラットフォーム認証が大手の優位性を強化
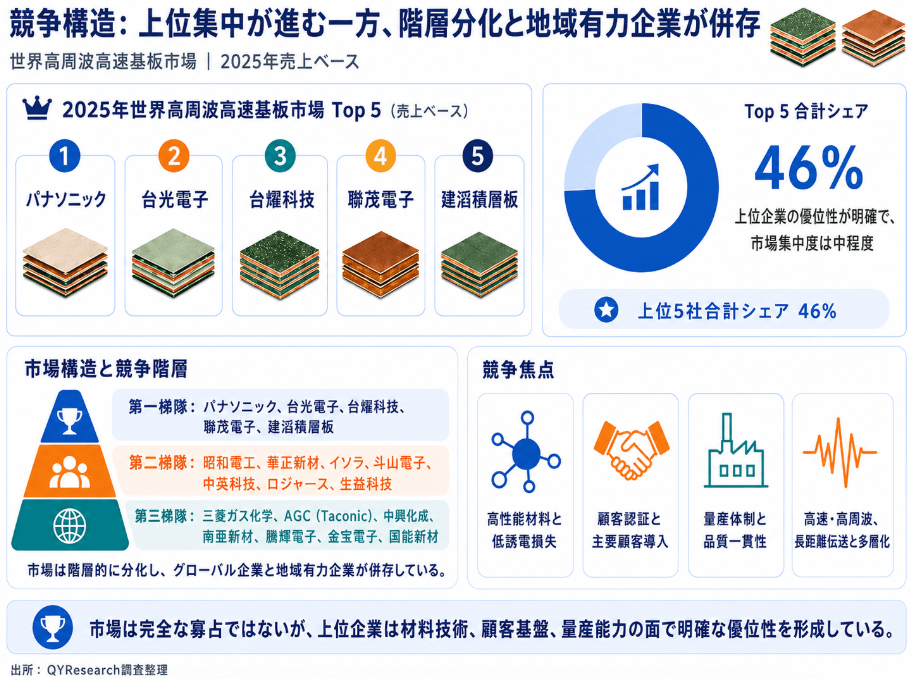
第1ティアの代表企業には、Panasonic、Elite Material、Taiwan Union Technology Corporation、ITEQ、Kingboard Laminatesが含まれる。このグループの企業は、一般に高速デジタル向け銅張積層板の幅広い製品体系、高い量産能力、グローバル顧客における豊富な認証実績、ならびに複数地域にまたがる供給・技術サポート体制を備えている。競争優位性は、単一材料の電気特性にとどまらず、独自の樹脂配合、低粗度銅箔との適合設計、ガラスクロスの組み合わせ、スタックアップ設計支援、PCBメーカーおよび最終顧客との共同評価・認証にまで広がっている。
PanasonicのMEGTRONシリーズは、サーバー、スイッチ、ルーター、通信インフラなどのハイエンド用途で長年採用されている。特にMEGTRON 8は、800GbEなど次世代高速ネットワークの要求に対応する材料として開発され、独自の樹脂設計技術に低誘電正接ガラスクロスと低粗度銅箔を組み合わせている。Elite Materialは高速デジタルインフラ向け材料を重点分野とし、AIサーバー、ネットワークスイッチ、クラウドサービス、エッジコンピューティングなど、データ処理量の大きい用途への顧客展開を強化している。
第2ティアの有力企業には、Resonac、Zhejiang Wazam、Isola、Doosan、Changzhou Zhongying、Rogers、Guangdong SYTECHが含まれる。Resonacは、サーバー、高速ルーター、高周波機器および高速信号伝送向けに、低誘電・低伝送損失型の銅張積層板とプリプレグを展開しており、低損失化と同時に耐熱性や接続信頼性の確保を重視している。Isolaは高速デジタル材料とRF・マイクロ波材料の双方をカバーし、ハイブリッド積層や混合信号回路に対応する複数の材料組み合わせを提供している。Doosanは低Dk・低損失の高速CCLを有し、通信ネットワーク、サーバー、基地局、ストレージなどの先端電子機器市場に継続的に供給している。
第3ティアには、Mitsubishi Gas Chemical、AGC Multi Material、Chukoh Chemical Industries、Nanya New Material Technology、Ventec International、Shandong Jinbao Electronics、Zhuhai Guonengが含まれる。このグループの企業は、特定の材料体系、専門用途、または地域顧客層に重点を置くケースが多く、一部の細分市場では高い技術蓄積を有している。一方、世界の高速デジタル材料市場における売上規模、製品ラインアップの網羅性、大手クラウドコンピューティング顧客への浸透、グローバル生産能力の連携という面では、さらなる強化余地が残されている。
Mitsubishi Gas Chemicalは、BT樹脂、半導体パッケージ基板材料、高周波・高速信号向け低伝送損失材料において長年の技術蓄積を有する。AGCは、TaconicのAdvanced Dielectric Divisionを統合してAGC Multi Materialの事業基盤を構築し、PTFE系低損失高周波材料ならびにデジタル、RF、ハイブリッド基板材料の製品力を強化した。Chukoh Chemical Industriesは、ふっ素樹脂含浸ガラスクロスやふっ素樹脂フィルムを用いた高周波銅張積層板を得意とし、衛星通信、移動体通信、ITS、計測機器などの用途に展開している。
1.4 タイプと用途が製品構成を共同形成
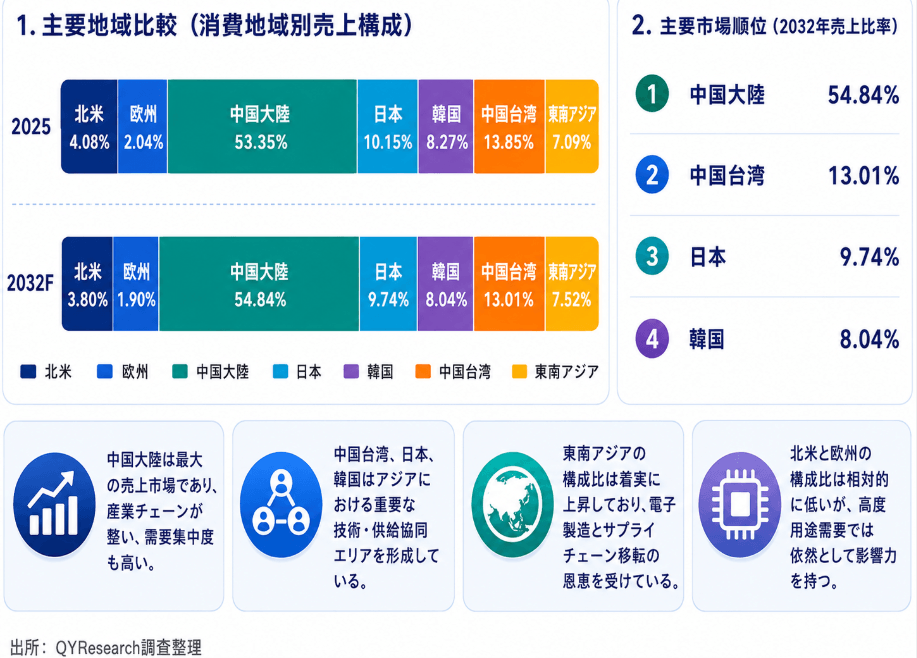
生産面では、中国本土と台湾が世界の中核製造クラスターを形成し、低損失CCL、銅箔、ガラスクロス、専用装置、PCB加工、電子組立、最終製品まで比較的完整な供給網を持つ。日本と韓国は高性能材料、精密工程、車載、高信頼電子で優位を維持している。顧客の供給網分散により、タイ、マレーシア、ベトナムはサーバー、ネットワーク、車載、産業向け新規PCB能力の重要な受け皿となっている。北米と欧州は生産規模が小さいものの、航空宇宙、防衛、データセンター、通信インフラ、車載顧客が現地供給、安全性、トレーサビリティを重視し、先端PCBの地域能力再構築を促している。
需要面では、アジア太平洋が電子製造、通信設備、サーバー、車載、端末の集積により最大市場を維持し、北米はAIクラウド、データセンター、HPC、航空宇宙・防衛電子の高付加価値中核市場、欧州は車載、産業自動化、通信、航空宇宙、医療機器に強い。
成長機会は北米や中国などAIデータセンター集中地域の先端需要と、東南アジアの新規生産能力に同時に存在する。中国本土では低損失高多層基板、サーバー・スイッチ基板、車載高速基板の国産化も重要であり、地域政策、顧客集積、材料供給、現地技術支援、認証効率、複数地域での納入能力が長期受注を左右する。
1.6 材料・装置・製造能力がシステム障壁を形成
Zero Press のデータで見るこのリリース
- 配信元
- YH Research株式会社(Zero Press 掲載 277 本)
- 配信サイト
- @Press
- カテゴリ
- 技術・開発
- 直近 7 日の配信
- 技術・開発 1,594 本 / 全体 12,173 本
Zero Press が取り込んだ配信データから自動集計しています。カテゴリ別・業界別のより詳しい分析は週間動向レポートで毎週公開しています。
このジャンルのリリースを書くときのガイド
-
バッテリー管理システム(BMS)の世界市場規模:年平均成長率7.6%予測、最新トレンドと需要変化2026-2032
QY Research株式会社
-

営業電話ゼロの住宅太陽光発電シミュレーターを個人開発者が公開
影算
-

ROBOTEKA(ロボテカ)
インディゲーム開発のHAMMERVILLEは「重心移動+見切り」格闘アクションゲーム「ROBOTEKA(ロボテカ)」のデモ版にローカル2P対戦モードを追加しました。
-
超低消費電力AI音声プロセッサの世界市場(2026年~2032年)、市場規模(30µW未満、100~300µW、300µW以上)・分析レポートを発表
株式会社マーケットリサーチセンター
-
医療向けAIサーバーの世界市場(2026年~2032年)、市場規模(AIトレーニングサーバー、AI推論サーバー)・分析レポートを発表
株式会社マーケットリサーチセンター
-

TikTok発「欲しい」が見つかるWebメディアをリリース
TikToker.love
-
パッシブ放射冷却パネル市場分析レポート:2026年669百万米ドル規模、成長率18.3%推移
QY Research株式会社
-
スマート投光器防犯カメラの世界市場規模:年平均成長率5.2%予測、最新トレンドと需要変化2026-2032
QY Research株式会社
-
シリコンリング市場分析レポート:2026年1058百万米ドル規模、成長率11.0%推移
QY Research株式会社
-
【淡路島の秋旅】サウナの永遠ループに迷い込んだ話。 「THE BOXY AWAJI」1日1組限定、終わらないテラスタイム
株式会社ぷらど
-
中国発の大ヒット小説「人渣反派自救系統」 日本版漫画が連載決定!!
株式会社ソニー・ミュージックソリューションズ