 Zero
世界自動車用インテリジェント高側スイッチ市場調査2026:2032年1350百万米ドル規模を展望
世界自動車用インテリジェント高側スイッチ市場調査2026:2032年1350百万米ドル規模を展望
YH Research株式会社が@Pressで配信したプレスリリースの原文を、Zero Press が転載して掲載しています。
YHResearchはこのほど、業界レポート『2026年 自動車用インテリジェント高側スイッチ市場の展望、詳細分析および2032年までの予測』を発行した。本レポートでは、自動車用インテリジェント高側スイッチの製品定義、技術方式、市場規模、競争環境、用途、地域構造および産業チェーンの変化を分析する。特に、車体電子、照明、ゾーン配電、熱管理、シート、ドア制御などの低電圧負荷制御分野における需要変化、技術進化、サプライチェーン機会に焦点を当てる。
1.1 製品定義
自動車用インテリジェント高側スイッチは、車両の低電圧配電および負荷制御に用いられるインテリジェントパワースイッチICである。一般に、パワーMOSFET、ゲートドライバ、保護回路、診断フィードバック、放熱を考慮したパッケージで構成され、電源の正極側に配置される。ランプ、ドア、シート、ポンプ、ファン、ヒーター、アクチュエータ、ECU給電分岐などの負荷に対し、オン・オフ、保護、状態監視を行う。その価値は、リレーやディスクリートMOSFETを置き換えることだけではなく、パワースイッチ、過電流・短絡保護、過熱保護、逆接続またはロードダンプ保護、オープン負荷検出、電流検出、故障フィードバックを、診断可能かつソフトウェア制御可能な車載グレードデバイスに統合する点にある。
1.2 市場規模
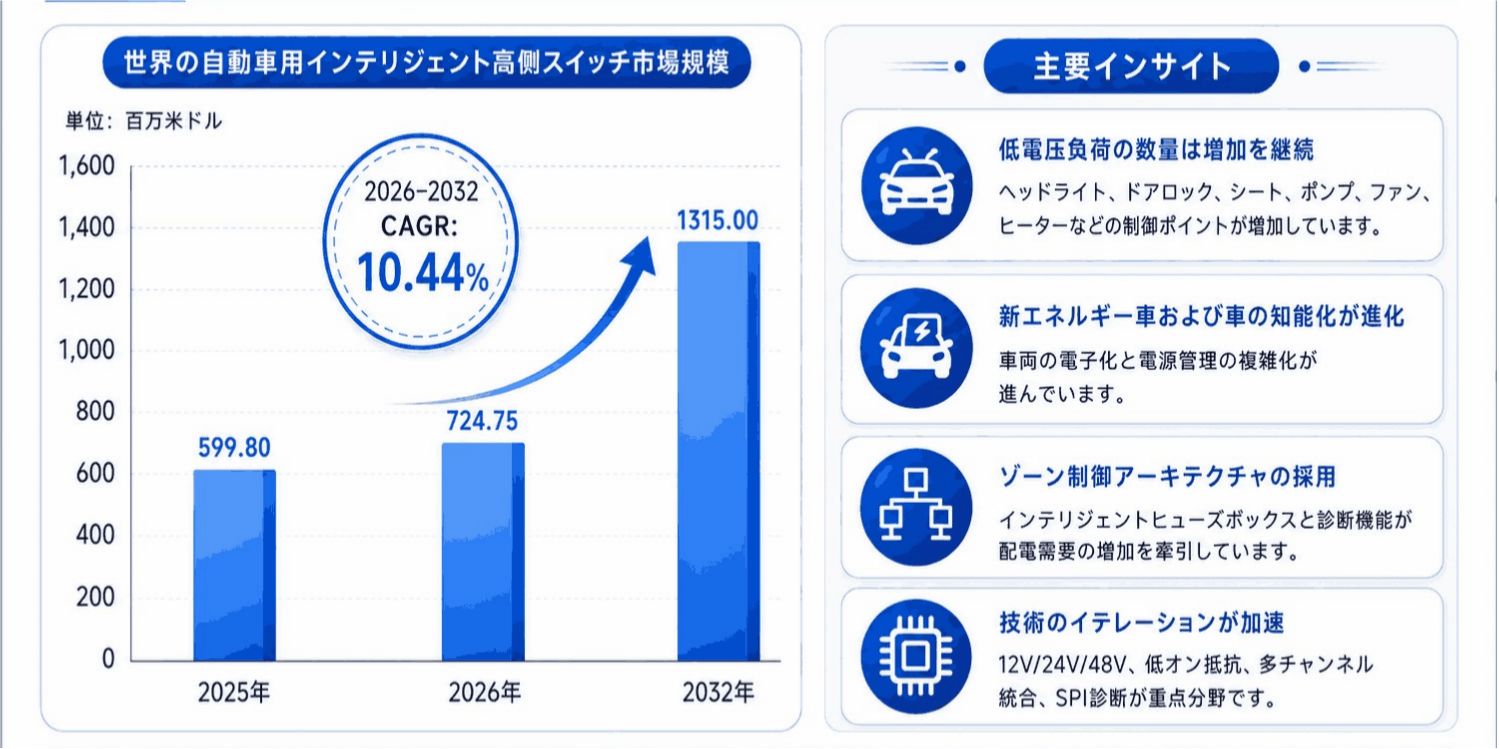
YHResearchの調査によると、世界の自動車用インテリジェント高側スイッチ市場規模は2025年に約5億9,980万米ドルとなり、2032年には約13億1,500万米ドルに達する見込みで、2026-2032年のCAGRは約10.44%である。対象範囲は主に乗用車および商用車向けの車載グレードインテリジェント高側スイッチICであり、メーカー出荷ベースの売上高で算出している。需要面では、低電圧負荷数の増加、新エネルギー車の普及、ゾーン制御アーキテクチャの高度化、スマートヒューズまたは電子ヒューズへの置き換え、車載診断需要の増加が成長を支えている。供給面では、主要メーカーが12V、24V、48Vプラットフォームへの対応、低オン抵抗、マルチチャネル集積、電流検出精度、SPI診断、AEC-Q100認証、ISO 26262対応、長期供給能力に投資している。業界全体では、従来のリレー・ヒューズ方式から半導体ベースのインテリジェント配電方式への移行が加速している。今後の市場拡大は、乗用車のスマート化装備の増加、商用車における24V負荷制御の高度化、ゾーンコントローラの導入、中国でのローカルサプライチェーン代替機会が主な要因となる。
1.3 競争環境と主要メーカー
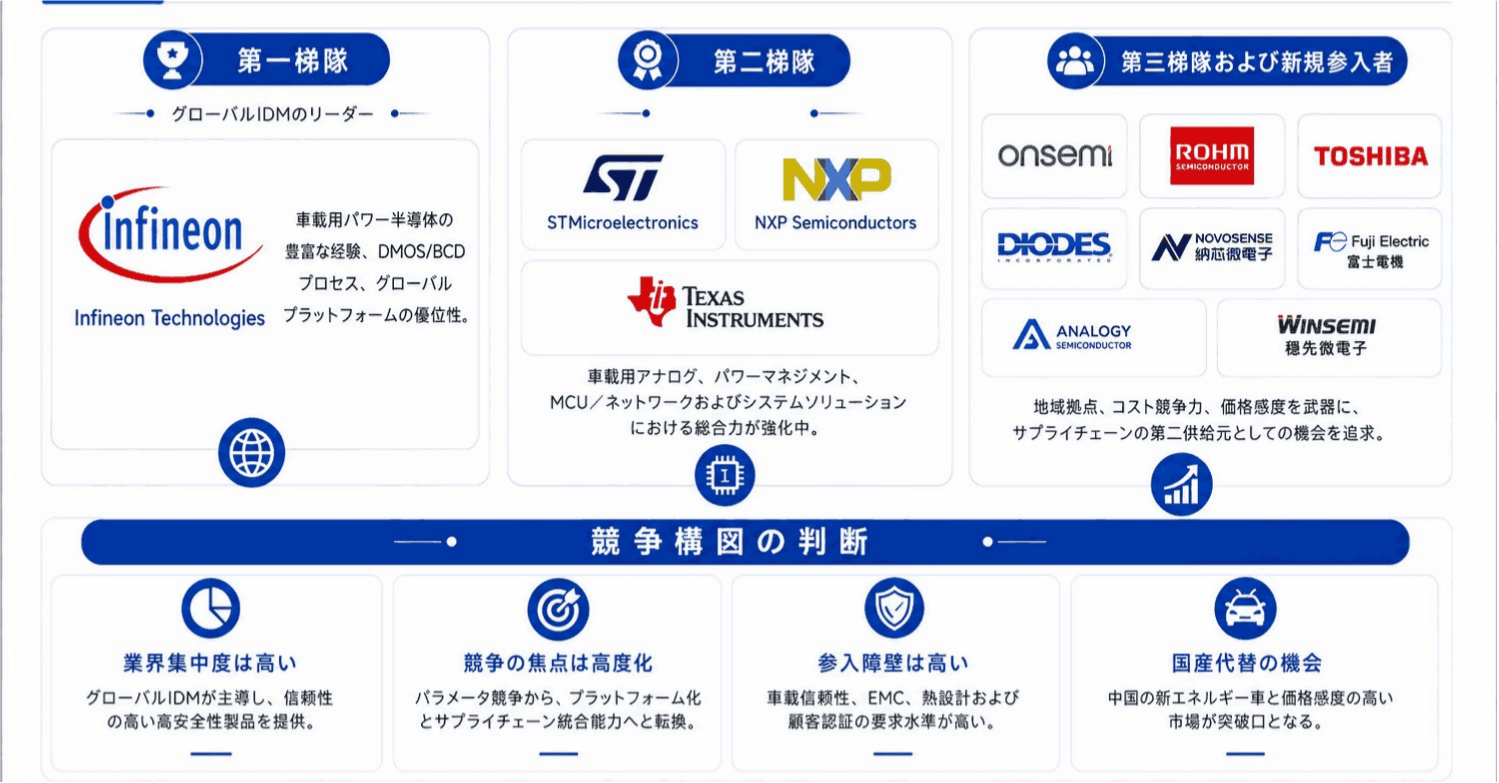
世界市場の集中度は比較的高い。第1グループは、車載パワー半導体の長期的な実績、DMOS/BCDプロセス技術、パッケージ放熱設計能力、世界の自動車メーカーおよびTier 1での検証経験を有する海外IDMが中心である。第2グループには、車載アナログ、パワーマネジメント、MCU/ネットワーク、システムソリューションに強みを持つSTMicroelectronics、NXP Semiconductors、Texas Instrumentsなどが含まれる。第3グループおよび新規参入企業には、onsemi、ROHM、Toshiba、Diodes、Novosense、Fuji Electric、Analogy Semiconductor、Winsemiなどがある。今後の競争軸は、単一製品のパラメータからプラットフォーム型の供給能力へ移行し、製品シリーズの幅、ソフトウェア診断、機能安全文書、アプリケーション支援、コスト管理、グローバルまたはローカル供給能力が顧客採用のスピードを左右する。
1.4 製品分類と用途
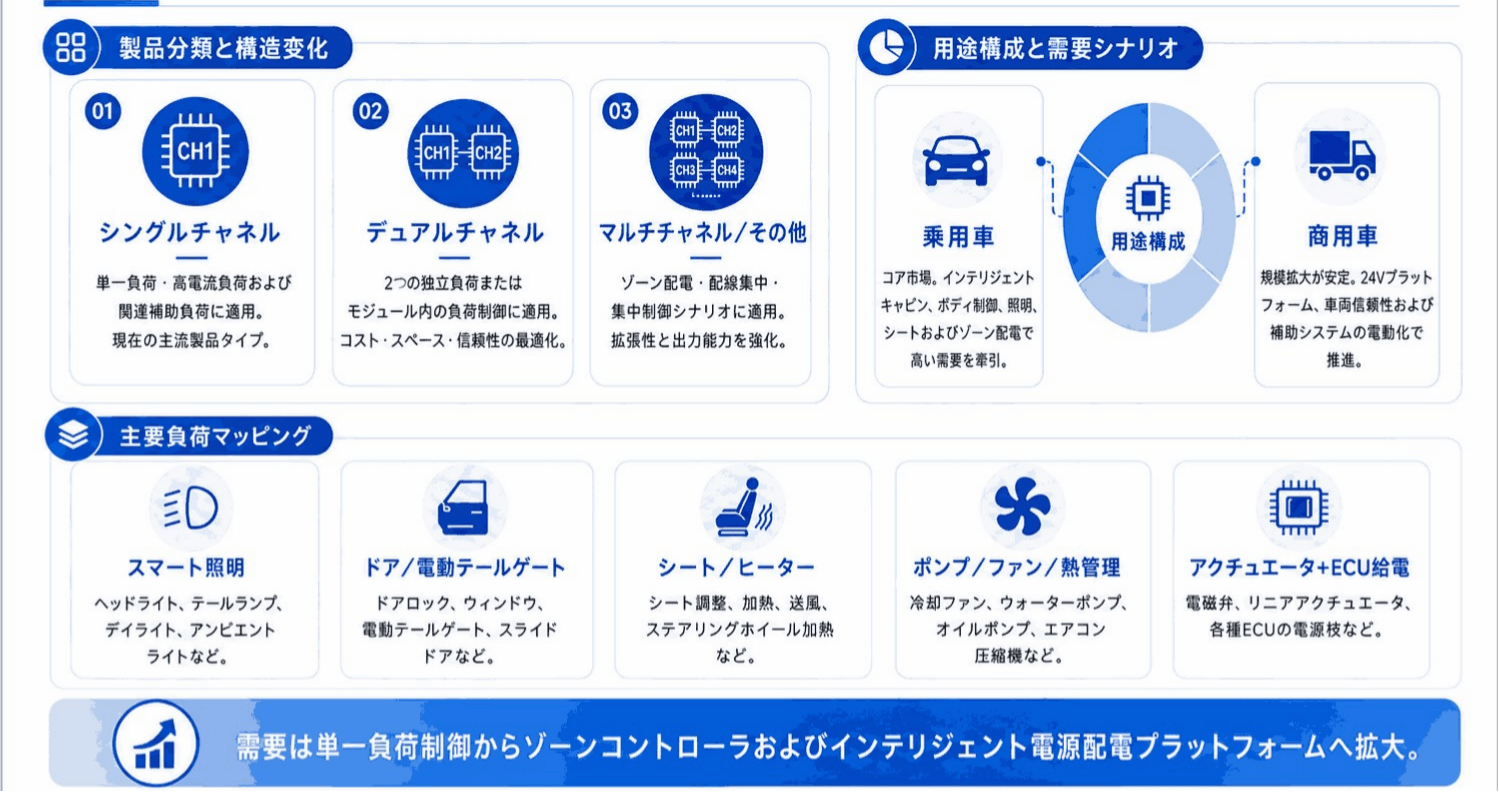
チャネル数別では、自動車用インテリジェント高側スイッチは主にシングルチャネル、デュアルチャネル、マルチチャネルまたはその他に分類される。シングルチャネル製品は、独立負荷、大電流負荷、個別の診断・保護を必要とする重要負荷に主に使用され、現在最も大きい製品区分である。デュアルチャネル製品は、関連する2つの負荷、または同一機能モジュール内の複数負荷制御に適し、コスト、実装スペース、制御柔軟性のバランスを取りやすい。マルチチャネル製品は、スペース制約が大きい用途、配線が集中する用途、ゾーン配電用途を中心に使用される。現時点の市場比率は低いものの、ゾーンコントローラ、インテリジェント配電ボックス、ソフトウェア定義型配電アーキテクチャの発展に伴い、長期的な成長余地は大きい。用途別では、乗用車が引き続き中核市場である。商用車の市場規模は比較的小さいが、24V電気プラットフォーム、フリートの信頼性要件、バス・トラックの照明および補機システムの電子化により、安定した成長が続く。
1.5 地域別市場構造
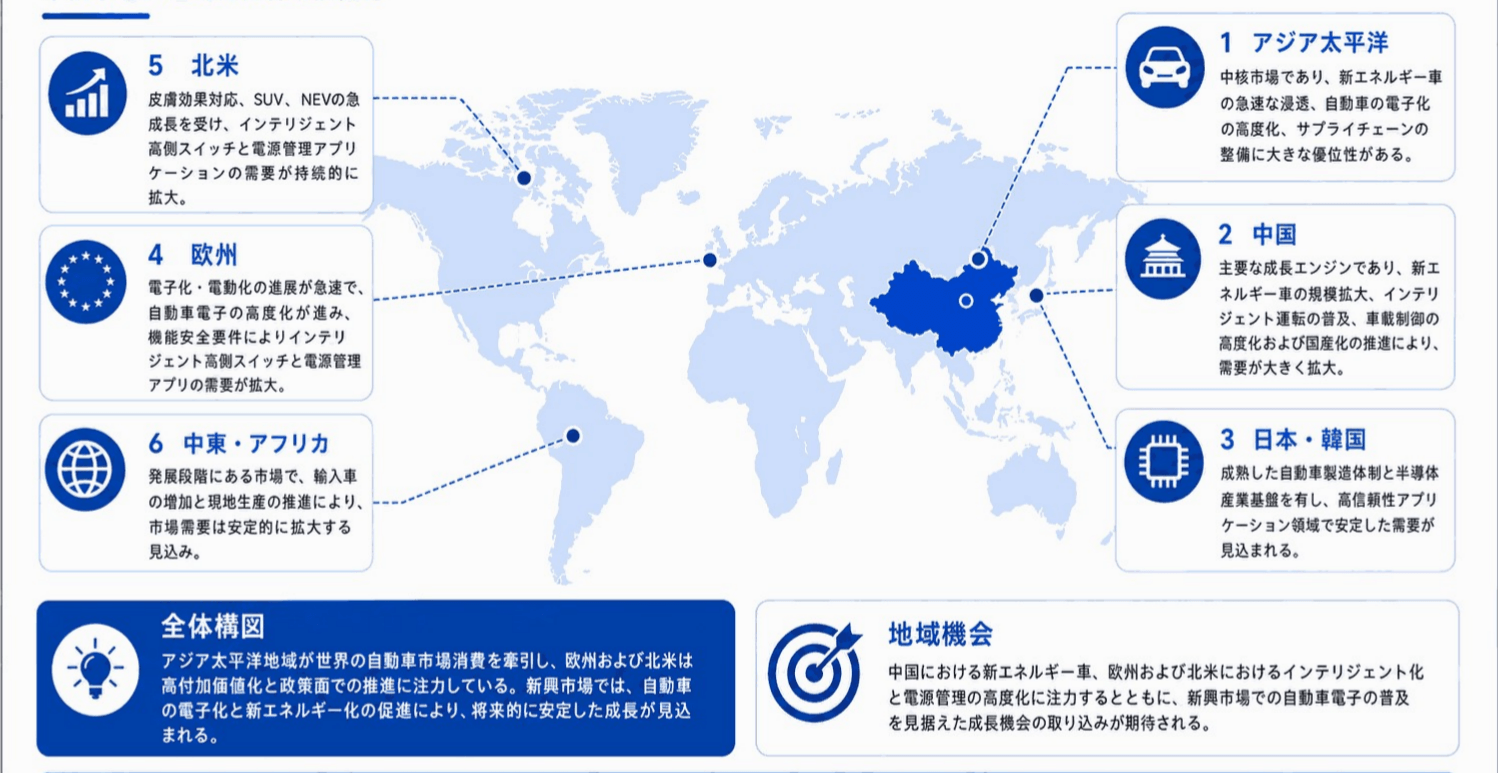
消費地域別では、アジア太平洋が世界の中核市場であり、新エネルギー車の急速な普及、自動車の電子化進展、ローカルサプライチェーンの整備を背景に需要が拡大している。中国は同地域最大の成長源であり、新エネルギー車産業の規模、インテリジェントコックピットの普及、ボディ制御システムの高度化、国産化の進展が自動車用インテリジェント高側スイッチの採用を押し上げている。日本と韓国は、成熟した完成車生産体制、半導体産業基盤、Tier 1サプライチェーンを背景に、ハイブリッド車、乗用車電子システム、高信頼性用途で安定した需要を維持している。欧州も主要市場であり、高級車の比率が高く、車載電子システムの複雑化と機能安全要件の強化が継続的な需要を支えている。ドイツは、主要自動車メーカー、車載電子サプライヤー、プラットフォーム開発能力を備えた欧州の重要な需要拠点であり、ボディ電子、インテリジェント照明、ゾーン配電、電源管理用途が市場をけん引している。北米では米国が中心で、ピックアップトラック、SUV、新エネルギー車、インテリジェントドライビング関連電子システムの発展が車載電源管理需要を拡大している。E/Eアーキテクチャの高度化とインテリジェント配電方式の導入も、ADAS、ボディ制御、ECU電源管理における高側スイッチの採用を促進している。中南米および中東・アフリカは、現時点では市場規模が比較的小さい発展段階にあるが、新エネルギー車の普及、輸入車の電子装備高度化、グローバル車両プラットフォームの導入により、安定した成長余地がある。
1.6 産業チェーン
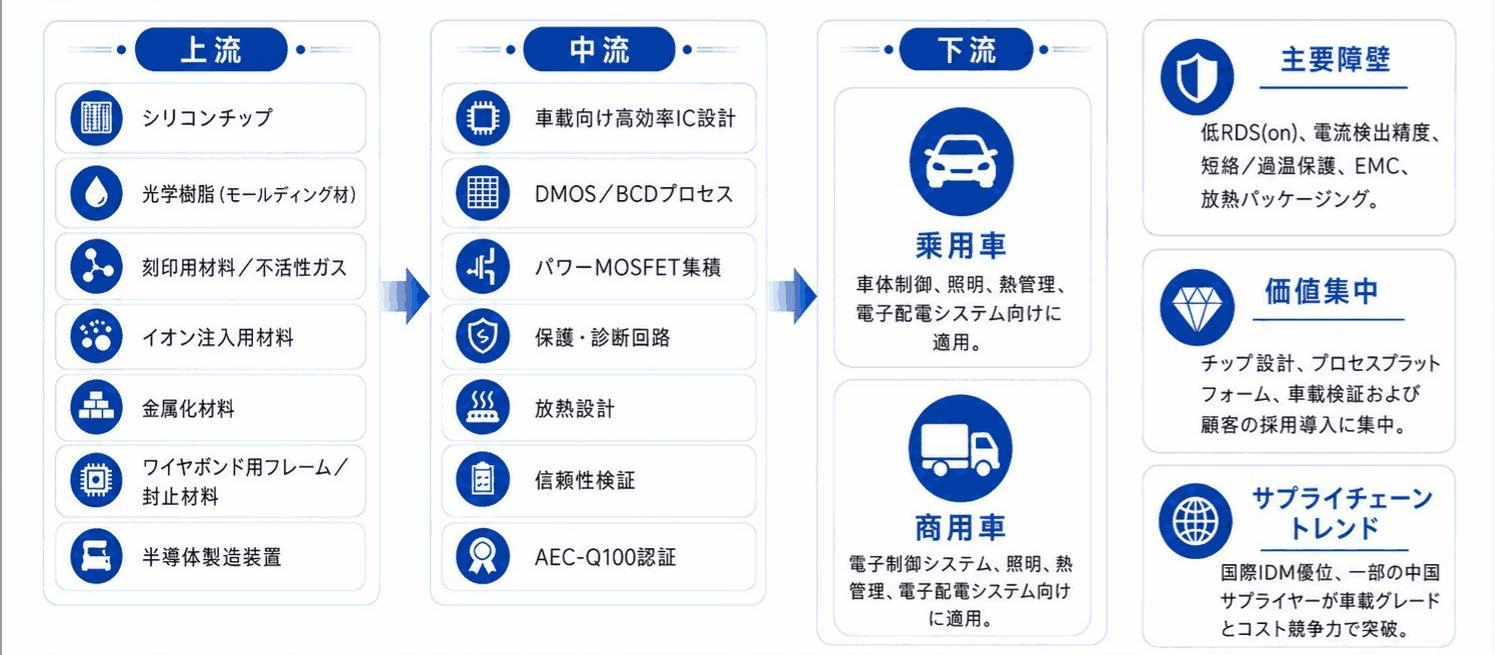
自動車用インテリジェント高側スイッチの上流には、シリコンウェーハ、フォトレジスト、エッチング・成膜ガス、イオン注入用ドーパント、メタライゼーション材料、リードフレーム、パッケージ材料、半導体製造装置が含まれる。代表的なサプライヤーには、Shin-Etsu Chemical、SUMCO、GlobalWafers、Siltronic、SK Siltron、Tokyo Ohka Kogyo、JSR、FUJIFILM Electronic Materials、DuPontなどがある。中流の中核は、車載パワーIC設計、DMOS/BCDプロセス、パワーMOSFETとアナログ・デジタル診断回路の統合、パッケージ放熱設計、信頼性検証、AEC-Q100認証、アプリケーション支援である。下流には、自動車メーカー、ボディ制御・照明・熱管理・ゾーン制御モジュールを供給するTier 1、流通チャネルが含まれ、代表的な顧客としてToyota、Volkswagen Group、BMW Group、Ford、General Motors、Geely Auto、Yutong Busなどが挙げられる。付加価値は、チップ設計、プロセスプラットフォーム、車載グレード検証、顧客プラットフォームへの採用段階に集中している。今後、海外IDMはハイエンド製品とグローバル車両プラットフォームで優位性を維持する一方、中国サプライヤーは中・低オン抵抗製品、ピン互換品、国内車種への採用、価格重視市場で段階的にシェアを拡大すると見込まれる。
Zero Press のデータで見るこのリリース
- 配信元
- YH Research株式会社(Zero Press 掲載 273 本)
- 配信サイト
- @Press
- カテゴリ
- 調査・レポート
- 直近 7 日の配信
- 調査・レポート 1,243 本 / 全体 13,887 本
Zero Press が取り込んだ配信データから自動集計しています。カテゴリ別・業界別のより詳しい分析は週間動向レポートで毎週公開しています。
このジャンルのリリースを書くときのガイド
-
世界のスマートパレット四方向シャトル市場動向、年平均成長率6.5%で拡大継続2026-2032
QY Research株式会社
-
KrFフォトレジスト市場分析レポート:2026年908百万米ドル規模、成長率8.7%推移
QY Research株式会社
-
データセンター向けサーバーメモリの世界市場(2026年~2032年)、市場規模(ソリッドステートドライブ(SSD)、メモリモジュール)・分析レポートを発表
株式会社マーケットリサーチセンター
-
高純度オルリスタット原薬のキラル全合成市場調査報告書:世界の産業現状、競合分析、シェア、規模、動向2026-2032年の予測
QY Research株式会社
-
ウェーハ平坦度測定装置市場規模分析レポート:2026年は345百万米ドルに到達予測
QY Research株式会社
-
充放電試験装置市場分析レポート:2026年769百万米ドル規模、成長率7.09%推移
QY Research株式会社
-

重要なメールをLINEへ届ける「メールLINE自動転送サービス」のプロトタイプ版をリリース
メールLINE自動転送サービス
-

ジェトロ岡山でグローバル人材育成特別コース特別セミナー「世界へ売り込む!岡山県産品グローバル展開ワークショップ」を開催しました
岡山大学
-

10月17・18日に横浜みなとみらいで開催
ヨコハマきのこ大祭
-

文部科学省「令和8年度『地域構想推進プラットフォーム』構築等推進事業」に採択~ユース参画で創る地域未来・産学官金言連携による「おかやま地域未来共創プラットフォーム」の完全自走化モデル構築~
岡山大学
-
岩橋玄樹、初のバンドツアー完走 東京公演をTBSチャンネル1で独占放送
株式会社テイチクエンタテインメント
-
淡路島の一棟貸しヴィラ、サウナの隣にジェットバス 温めたプールまで数歩、1日1組限定の貸切テラス 最大8名様まで「THE BOXY AWAJI」
株式会社ぷらど