 Zero
【最新予測】バッテリーパック構造冷却プレート市場規模、2026年に2231百万米ドルへ|年平均成長率15.0%で推移予測
EV向けバッテリーパック構造冷却プレートの市場動向を解説。2032年に約51.7億ドルへ拡大し、CAGR約15%の成長を予測。技術方式・主要企業・地域別需要・規制動向を網羅し、市場参入や事業戦略の検討...
QY Research株式会社が@Pressで配信したプレスリリースの原文を、Zero Press が転載して掲載しています。
QYResearchは、バッテリーパック構造冷却プレートの製品定義、製造技術、市場規模、競争環境、用途構成、地域別市場およびサプライチェーンの変化を分析した最新の業界レポートを発行しました。電気自動車が高電圧化、超急速充電、大容量バッテリー、CTP・CTB・CTC構造へ移行するなか、冷却プレートは単独の熱交換部品から、熱管理、構造支持、軽量化、システム統合を兼ね備えた重要なバッテリーパック部品へと進化しています。
バッテリーパック構造冷却プレートとは、EV用駆動バッテリーまたは定置型蓄電システムのバッテリーパック内部に配置され、セル、モジュールまたはパック構造体と熱的に結合し、液冷による熱交換機能と一定の構造支持機能を同時に担う金属製熱管理部品です。一般にアルミニウム合金板、押出材、クラッド材などを使用し、プレス、ろう付け、押出成形、ロールボンド/膨張成形、レーザー溶接、摩擦攪拌接合などによって内部冷却流路を形成します。
水・グリコール系などの冷却媒体を内部に循環させることで、充放電や急速充電時に発生する熱を効率的に排出し、セル間温度差を抑制します。近年は熱交換だけでなく、機械的支持、部品点数削減、軽量化、パック保護にも役割が拡大しています。本調査では、主としてBEV、PHEVおよびESSに使用される構造型液冷プレートおよび関連一体型アセンブリを対象としています。
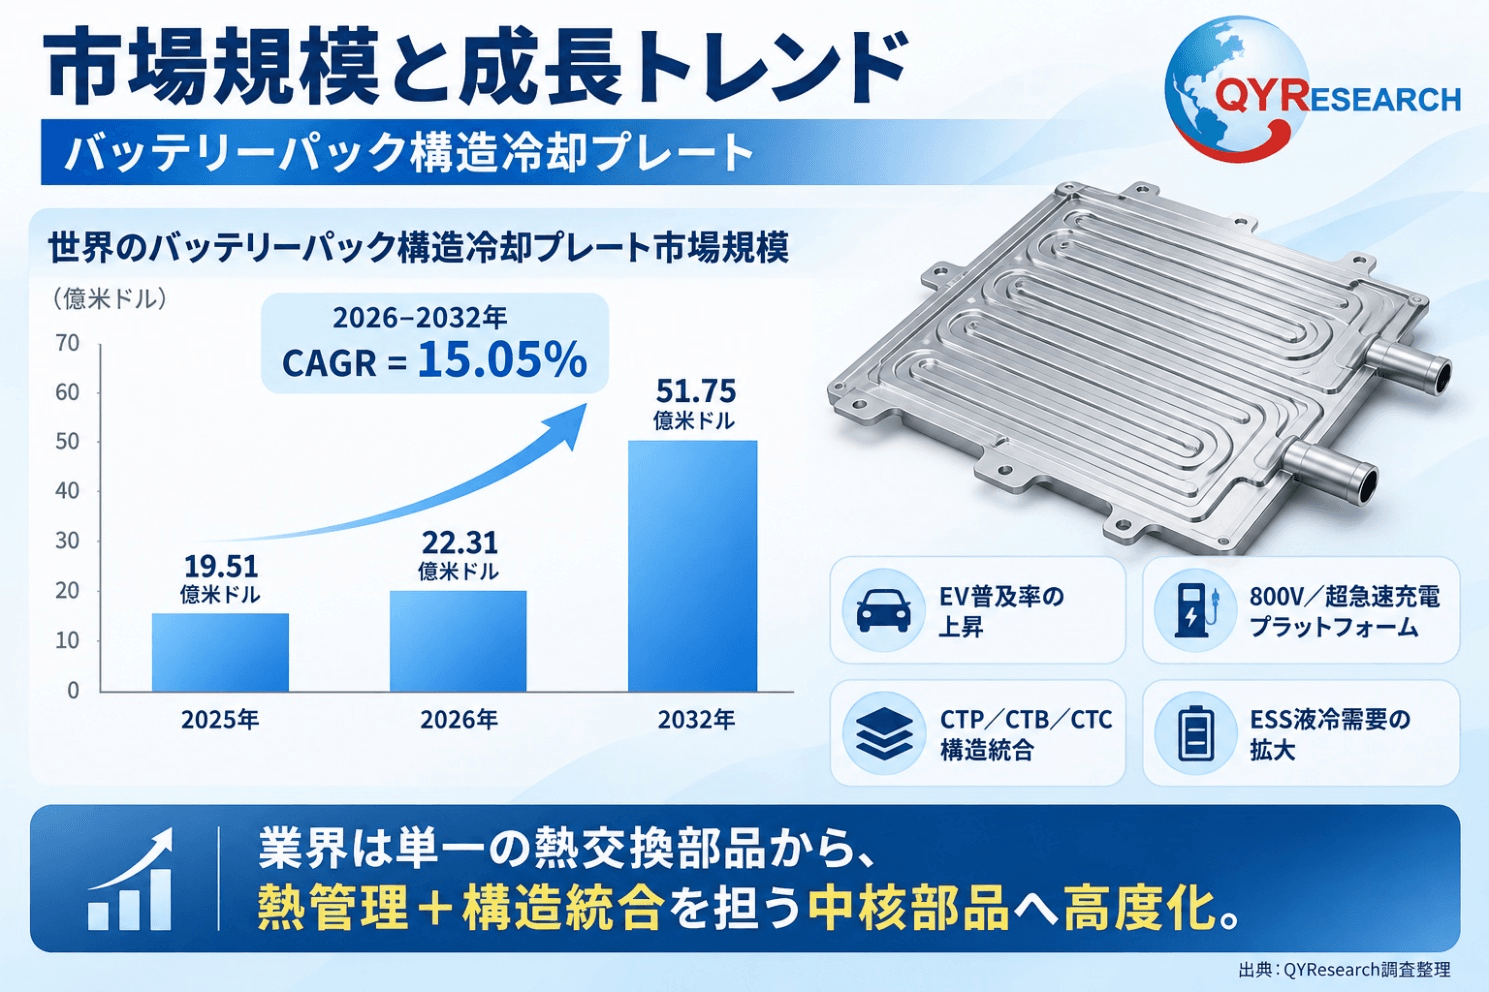
QYResearchの初期調査によると、世界のバッテリーパック構造冷却プレート市場は2025年に約US$1.95 Billion、2026年に約US$2.23 Billionとなり、2032年には約US$5.17 Billionへ拡大し、2026~2032年のCAGRは約15.05%になると予測されています。対象市場は主にEVおよび蓄電池パックに使用される液冷構造プレートと関連一体型部品です。
需要拡大の主因は、EV生産台数の増加、バッテリー容量の大型化、800V以上の高電圧化、高Cレート急速充電、構造型バッテリーパック、そしてESSにおける液冷方式の普及です。IEAによると、2025年の世界EV販売台数は2,000万台を超え、新車販売の約4分の1を占め、EV向けバッテリー導入量は約1.2 TWhと前年比約30%増加しました。 また、2025年の世界のバッテリー蓄電設備の新規導入量は108 GWに達し、前年比約40%増加しています。 供給面では、大面積プレス・ろう付けプレート、多穴押出流路、低圧力損失設計、軽量化、マルチゾーン温度制御、バッテリーケースとの一体化に対する投資が進んでいます。
バッテリーパック構造冷却プレートは、自動車Tier 1部品に近い競争構造を持ち、顧客認定期間が長く、気密性、破裂圧力、耐食性、熱サイクル、振動、平面度、長期耐久性などへの要求が高いことが特徴です。そのため、主要メーカーには熱管理システム設計、アルミニウム加工、溶接・ろう付け、CFD解析、試験評価、大量生産を一体で行う能力が求められます。
代表的な企業には、MAHLE、Sanhua Automotive(三花汽零)、Yinlun(銀輪)、Valeo、Dana、BorgWarner、Modine Manufacturing、Sogefi Groupなどがあります。これらの企業は単体冷却プレートだけでなく、バッテリーおよび車両全体の熱管理システムとの統合を進めています。MAHLEはBattery Cooling PlateをEV向け熱管理ポートフォリオに組み込み、Danaは軽量アルミニウム製Battery Cold Plateを展開しています。また、Sanhua AutomotiveとYinlunもバッテリー熱管理および冷却プレート製品を展開しています。
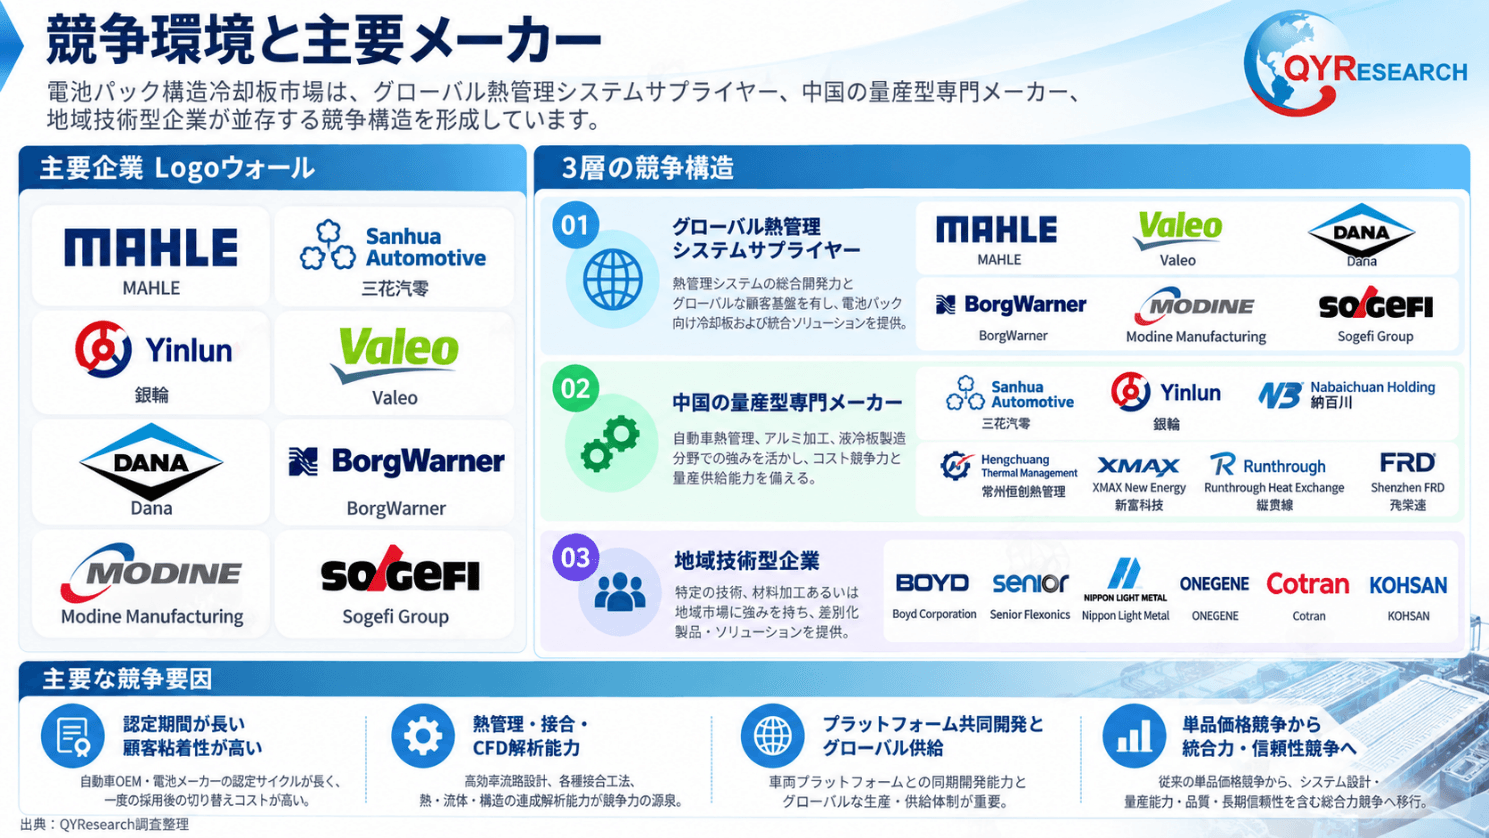
中国ではNabaichuan Holding、Hengchuang Thermal Management、XMAX New Energy、Runthrough Heat Exchange、Shenzhen FRD、Trumony Aluminum、Hubei Reddit Cooling System、Guangxi Yide Technology、Huanan Lineng Technology、XD THERMALなどの専門企業も成長しています。さらにBoyd Corporation、Senior Flexonics、Nippon Light Metal、ONEGENE、Cotran、KOHSANなどが地域別・技術別ニッチ市場で競争しています。今後は単純な価格・生産能力競争から、車両プラットフォームとの共同開発、熱流体・構造連成解析、大型プレートの量産歩留まり、グローバル供給、CTB/CTC統合能力をめぐる競争へ移行すると考えられます。
構造・製造方式別では、ハーモニカチューブ式、プレス式、Inflation Type(ロールボンド/膨張成形式)、その他に分類できます。ハーモニカチューブ式は、複数の平行微細流路を持つアルミニウム押出扁平管を利用し、流路の均一性、耐圧性、連続生産性に優れています。プレス式はアルミ板をプレス成形して流路を形成し、ろう付けやレーザー溶接などで密閉します。流路設計の自由度が高く、大面積化しやすいため、構造型大型バッテリーパックにおける重要な技術方式です。
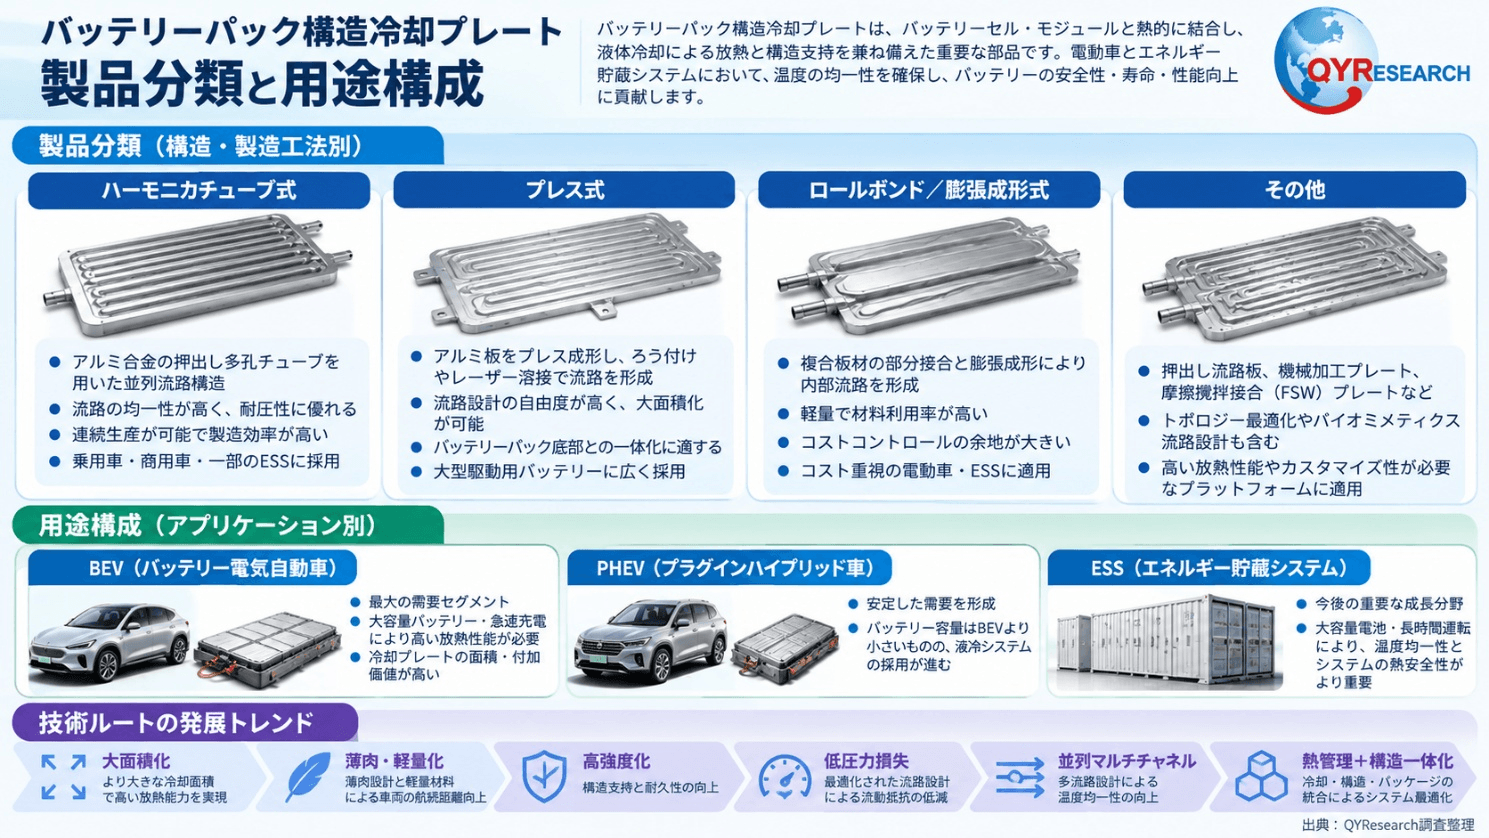
ロールボンド/膨張成形式は、積層アルミ板の選択接合と膨張成形によって内部流路を形成し、軽量性、材料利用率、コスト競争力に特徴があります。その他には、一体押出型、機械加工型、摩擦攪拌接合型、トポロジー最適化・バイオニック流路型などがあります。
用途別では、BEVが最大の需要分野です。大容量バッテリーを搭載し、急速充電、航続距離、セル温度均一性、安全性への要求が高いため、冷却プレートの面積および搭載価値も高くなります。PHEVは安定した市場を形成していますが、一般にBEVよりバッテリー容量が小さくなります。ESSは今後の重要な成長用途であり、大容量セル、長時間蓄電、液冷式蓄電キャビネットの普及に伴い、温度均一性と熱安全性への要求が高まっています。
中国は世界有数の構造冷却プレート生産・消費市場であり、EV、動力電池、アルミ加工、熱管理部品、製造装置までを含む総合的な産業基盤を形成しています。IEAによると、中国の2025年EV販売台数は1,300万台を超え、世界販売の約6割を占め、新車販売に占めるEV比率は約55%に達しました。一方、欧州では2025年のEV販売が400万台を超え、前年比約30%増となりました。 これらの市場では、高性能化に加えて低炭素材料や現地生産への要求も高まっています。
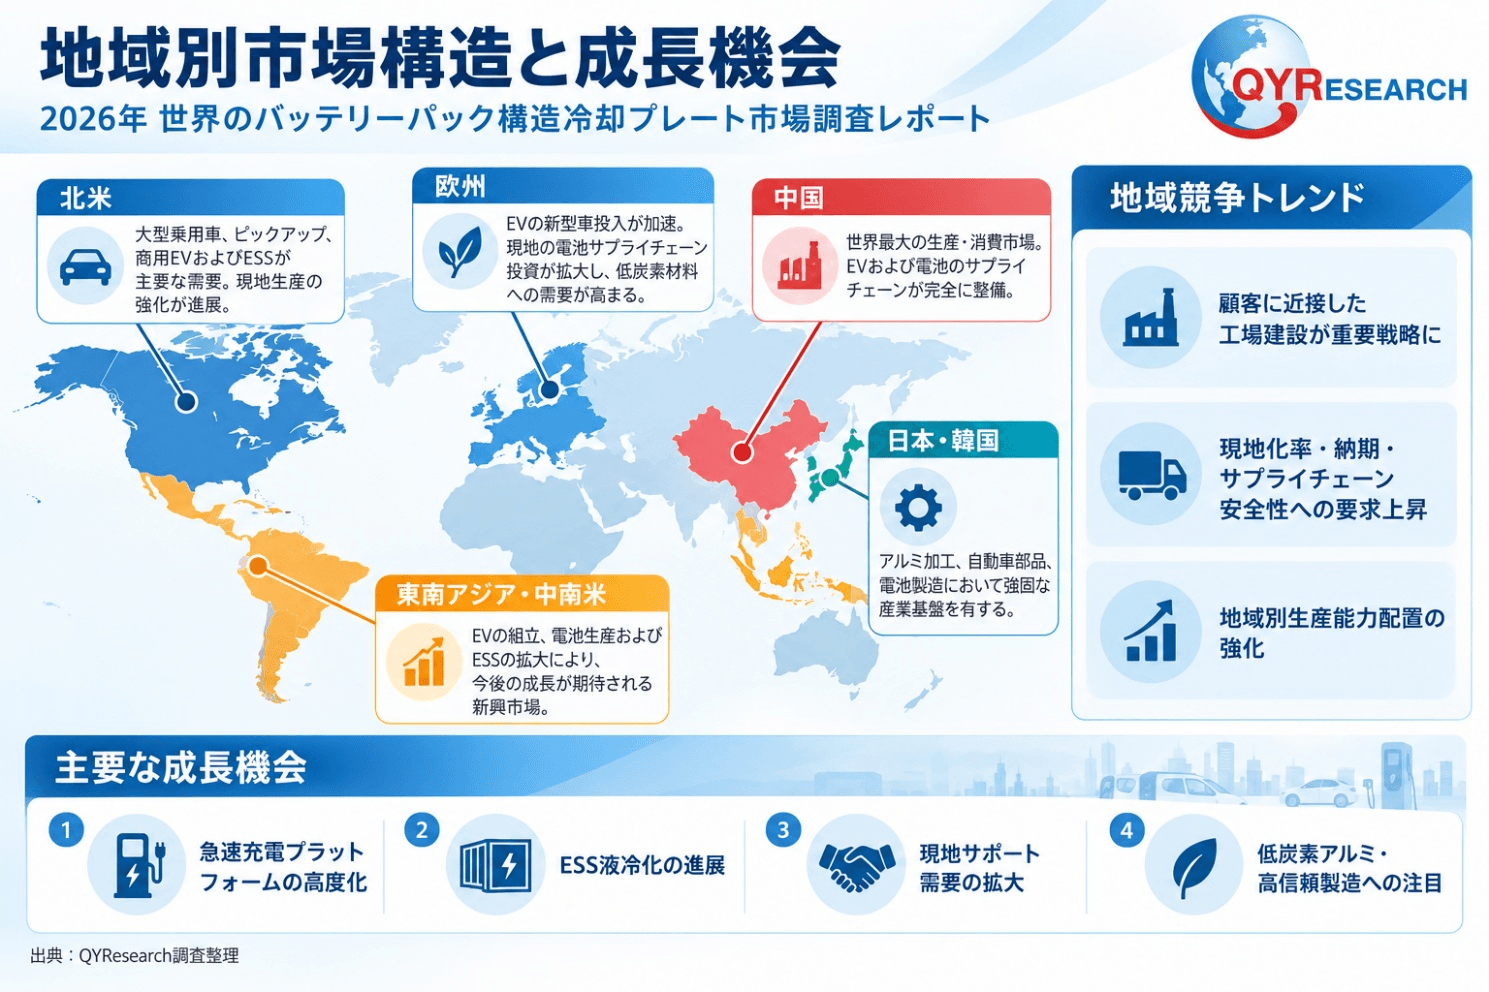
北米は大型乗用車、ピックアップ、商用EV、系統用ESSが主要用途であり、Dana、BorgWarner、Modine、Boydなどの地域企業が強い顧客基盤を持っています。日本と韓国はアルミ加工、自動車部品、バッテリー産業に強みを持ちます。東南アジアおよび中南米でもEV組立、バッテリー生産、定置型蓄電設備の拡大に伴い新たな需要が形成されています。今後は電池工場および完成車工場周辺への現地生産がさらに重要となり、プレス、溶接、ろう付け、リーク検査などの生産機能を主要顧客の近隣に配置する動きが強まると予想されます。
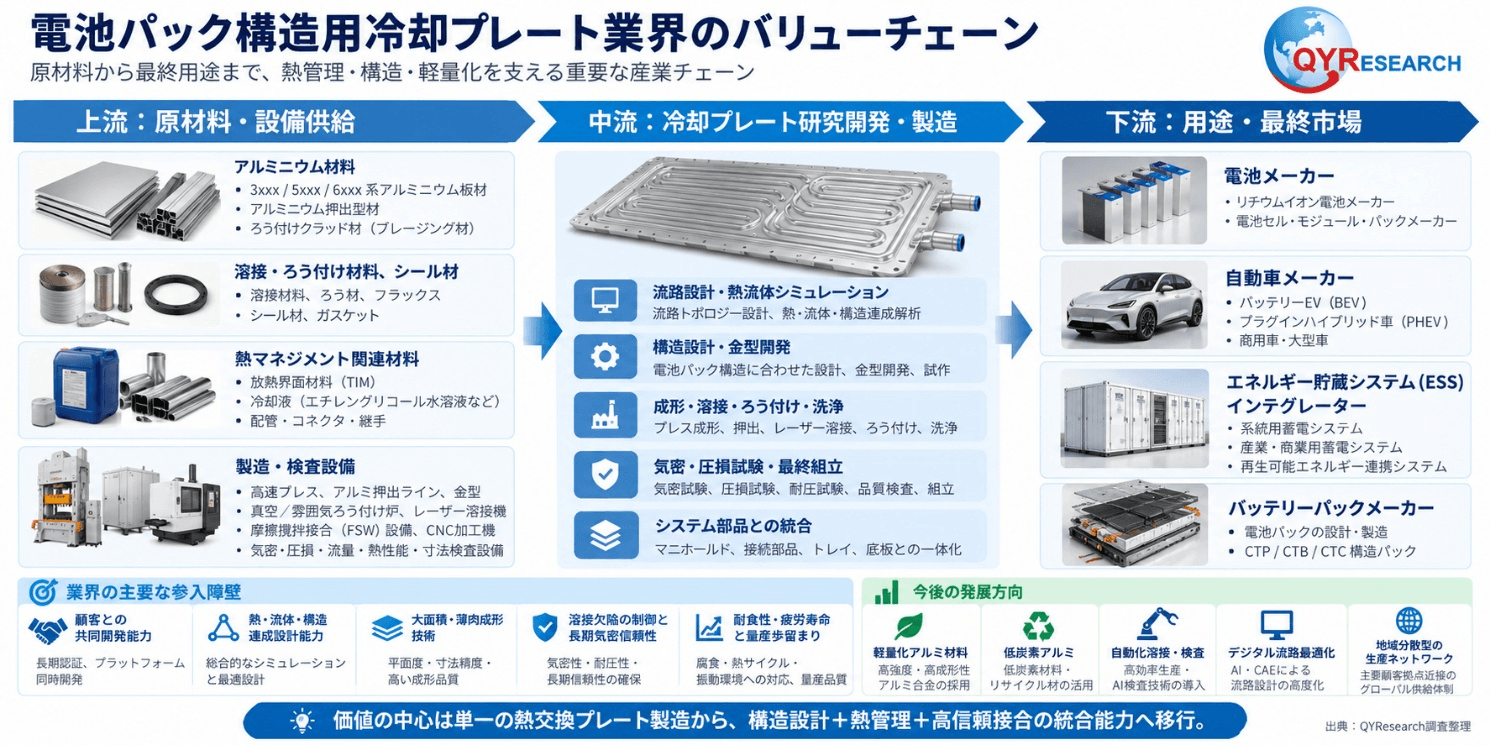
上流には3xxx・5xxx・6xxx系アルミニウム板および押出材、ろう付けクラッド材、溶接材料、フラックス、シール材、熱界面材料、冷却液、配管部品などがあります。主要設備にはプレス機、アルミ押出ライン、金型、真空または制御雰囲気ろう付け炉、レーザー溶接装置、摩擦攪拌接合装置、CNC加工設備、ヘリウムリーク検査、圧力試験、破裂試験、流量試験、熱性能試験などがあります。
Zero Press のデータで見るこのリリース
- 配信元
- QY Research株式会社(Zero Press 掲載 499 本)
- 配信サイト
- @Press
- カテゴリ
- 調査・レポート
- 直近 7 日の配信
- 調査・レポート 1,195 本 / 全体 11,263 本
Zero Press が取り込んだ配信データから自動集計しています。カテゴリ別・業界別のより詳しい分析は週間動向レポートで毎週公開しています。
このジャンルのリリースを書くときのガイド
-

メドノア無料ヘルスケアツール 累計利用者数が14万人を突破 ― シンデレラ体重計算が累計首位に
ぷれりり掲載リリース
-
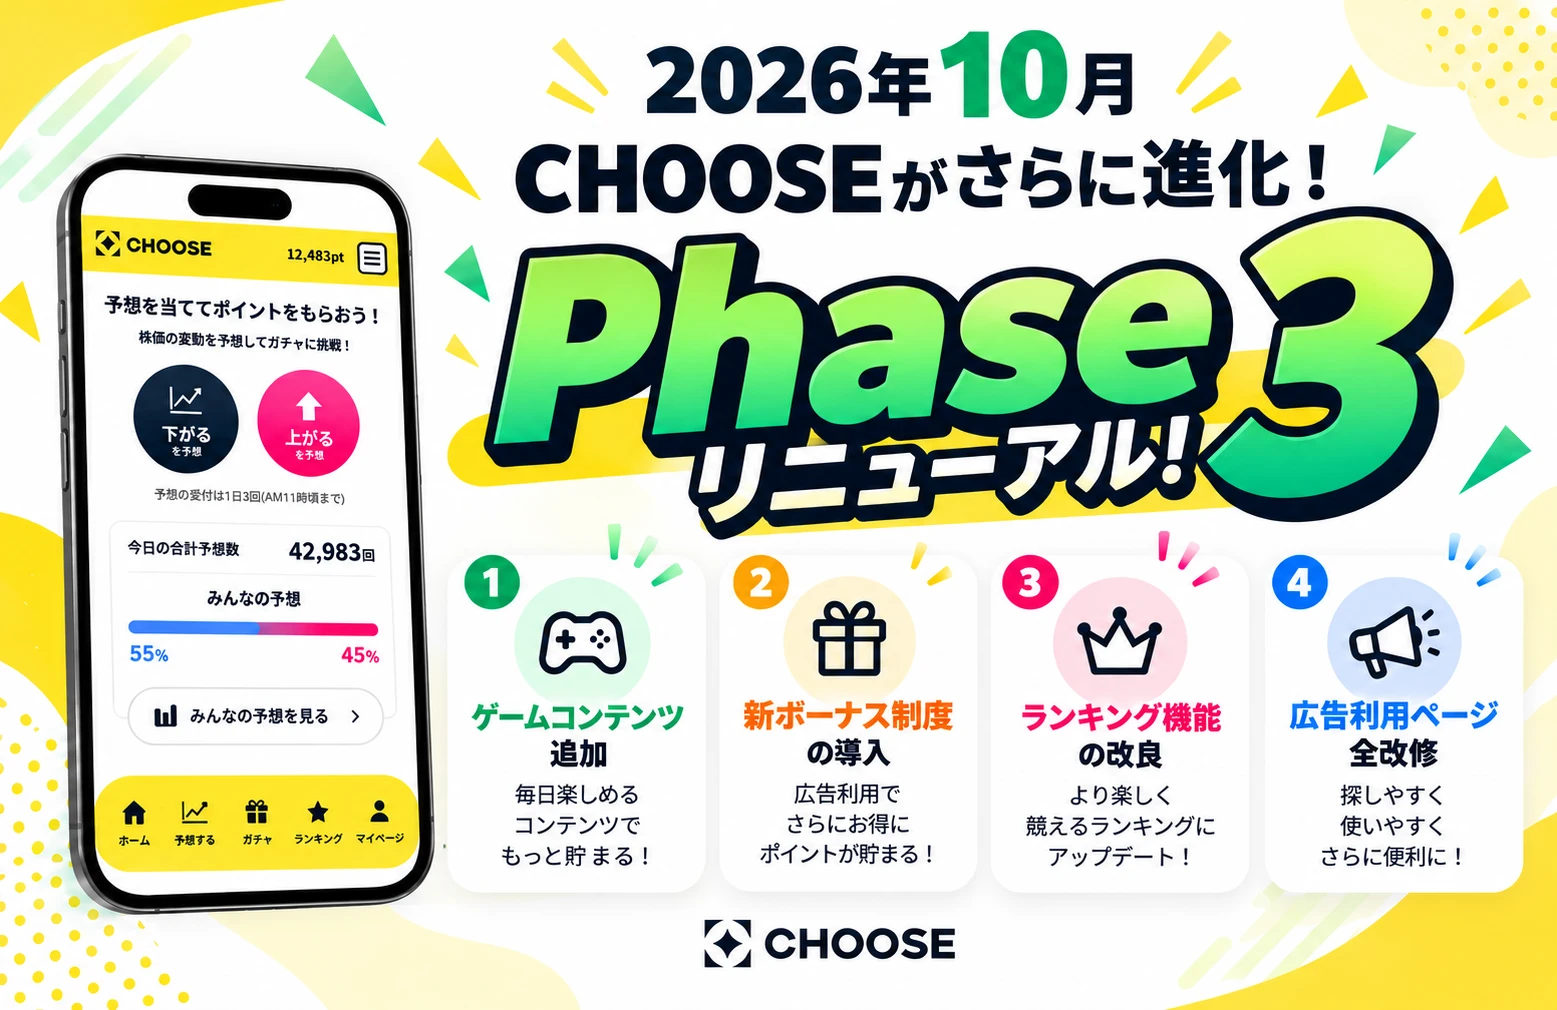
投資予想ポイ活「CHOOSE」、第三フェーズリニューアルを実施!新ゲーム「かぶガチャ」などを公開
株式会社CHOOSE
-
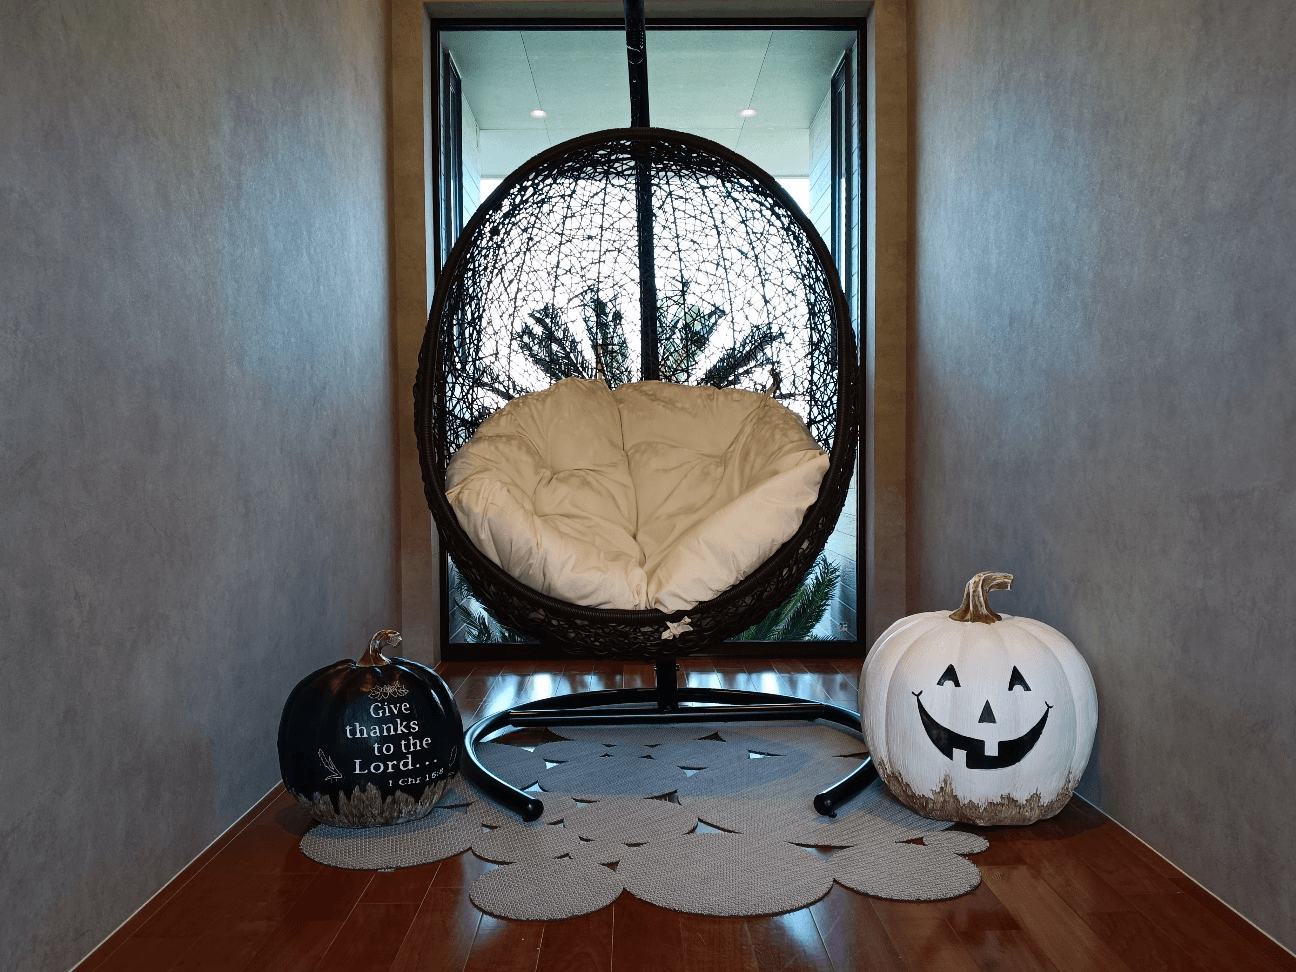
【11月8日(日)まで】ヴィラがハロウィン一色に!?「villa ocean kamaguchi」でご宿泊の方に期間限定プレゼント実施中!
株式会社ぷらど
-
【新製品】Ottocast、動画視聴とワイヤレスCarPlay/Android Autoに対応した「Play2Video S」を発売
OTTOCAST
-
【兵庫県宝塚市】大人女性の髪と頭皮に寄り添う「エイジングケア・ヘッドスパ専門店 if.」が10月10日にオープン!
株式会社TERRASS
-
松竹芸能創業70周年を記念したオリジナルグッズ 第一弾発売決定!
松竹芸能株式会社