 Zero
上場企業の決算に影響する新リース会計基準適用まで5カ月/ファーストアカウンティングと共同で日本CFO協会が企業対応実態「第2弾」調査、4割超の企業が「判定基準の属人化」に課題
上場企業の決算に影響する新リース会計基準適用まで5カ月/ファーストアカウンティングと共同で日本CFO協会が企業対応実態「第2弾」調査、4割超の企業が「判定基準の属人化」に課題 ファーストアカウンティング株式会社のプレスリリース
ファーストアカウンティング株式会社がPR TIMESで配信したプレスリリースの原文を、Zero Press が転載して掲載しています。

経理シンギュラリティを実現するファーストアカウンティング株式会社(本社:東京都港区、代表取締役社長:森 啓太郎、以下 ファーストアカウンティング)は、一般社団法人日本CFO協会と共同で、上場企業・そのグループ会社、および大企業※といった新リース会計基準の強制適用対象と想定される企業121社を対象に、対応状況および実務上の課題に関する調査を実施しました。
※売上規模等から会社法上の大会社と推定される企業
調査の結果、新リース会計基準への対応を「対応中・対応済み」とする企業は70.2%となり、前年の56.7%から13.5ポイント増加しました。監査法人との協議中を含めると76.9%に達し、企業の対応が具体的な実行フェーズへ移行しつつあることがわかります。
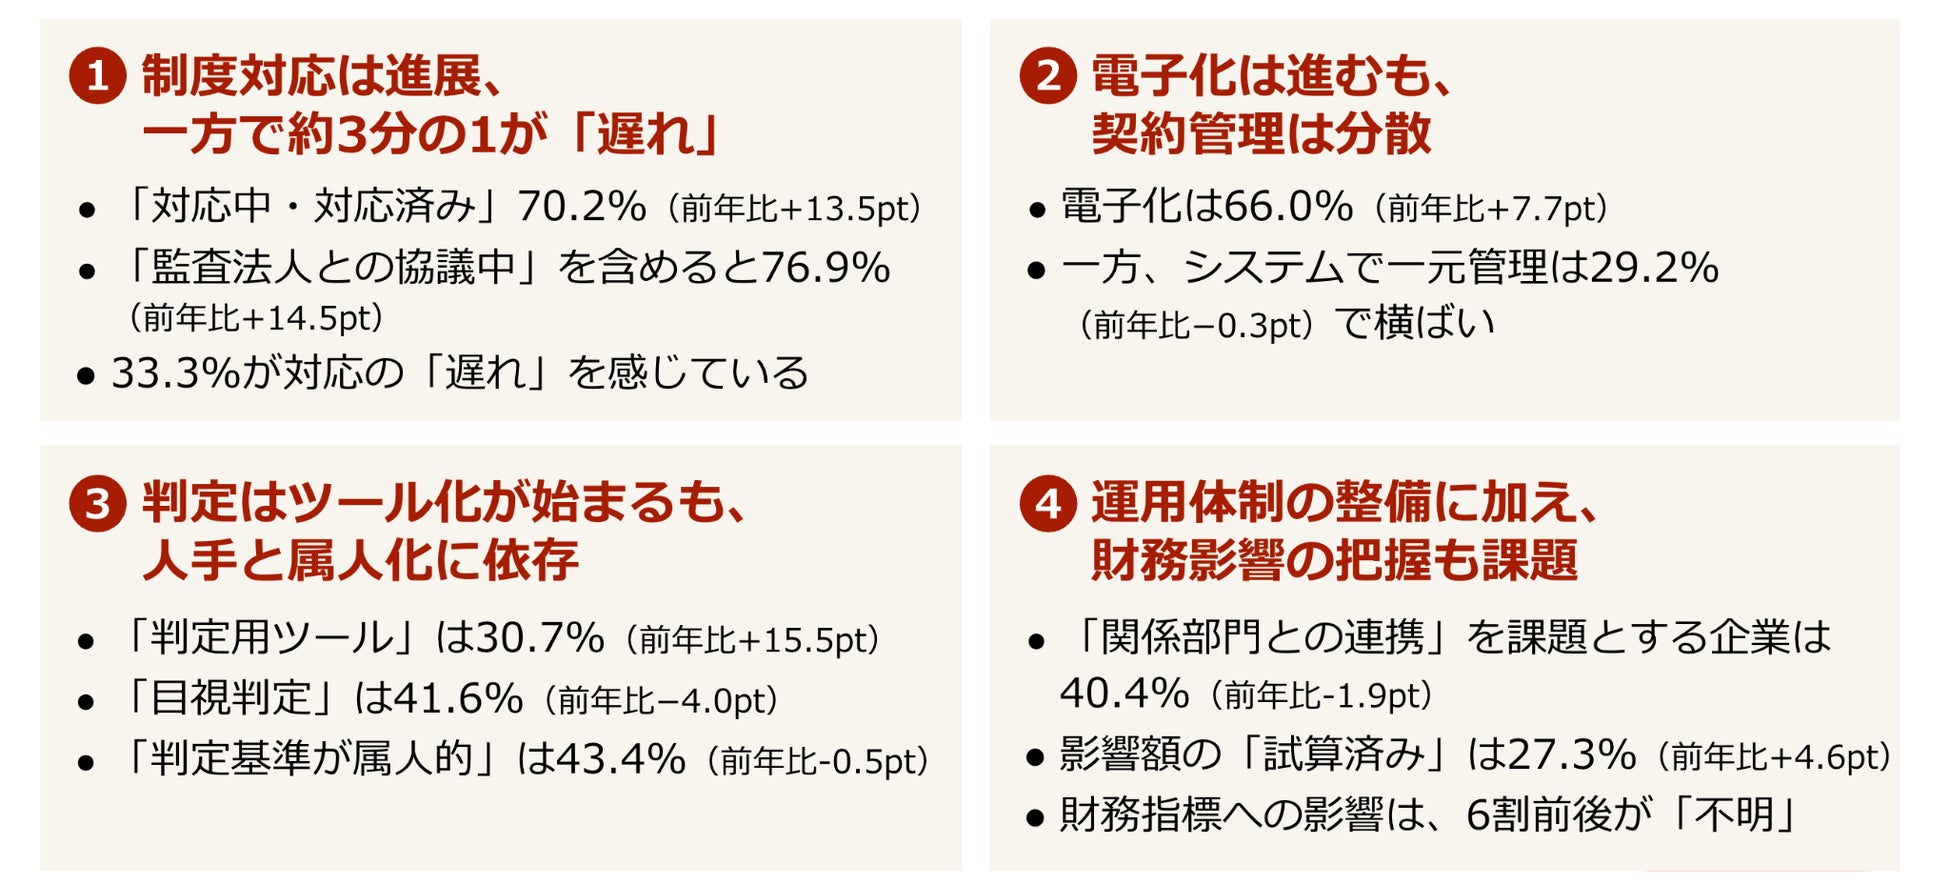
一方、契約書を「すべて電子化」「一部電子化」している企業は66.0%にとどまり、リース判定を「人が目視で確認・判定」している企業も41.6%に上りました。さらに「判定基準が属人的である」ことを課題とする企業は43.4%と、前年の43.9%からほぼ横ばいで、改善が進んでいない実態も浮き彫りになりました。
これらの結果から、制度対応が着実に進む一方で、契約情報の管理や判定業務には依然として人手や担当者個人の知識・経験に依存する課題が残されていることがうかがえます。
新リース会計基準の適用が迫る中、企業には会計基準への対応を進めるだけでなく、適用開始後も継続的に発生する契約の確認・判定・管理業務を、限られた人員で安定的に運用できる体制の構築が求められています。
【調査概要】
調査名:第109回財務マネジメント・サーベイ「迫る2027年問題 ─ 新リース会計基準企業の準備・実装状況調査」
調査期間:2026年9月16日〜10月20日
調査対象:企業の経理・財務部門の担当者・管理職・役員など
集計対象:上場企業・そのグループ会社、および大企業※といった新リース会計基準の強制適用対象と想定される企業
有効回答数:121件(設問により異なる)
調査方法:Webアンケート
調査主体:主催:日本CFO協会/協力:ファーストアカウンティング株式会社
比較対象:日本CFO協会 財務マネジメント・サーベイ(2025年11月実施、有効回答141件)
※売上規模等から会社法上の大会社と推定される企業
■制度対応は「実行フェーズ」へ。しかし対応中・対応済みは約7割にとどまる。
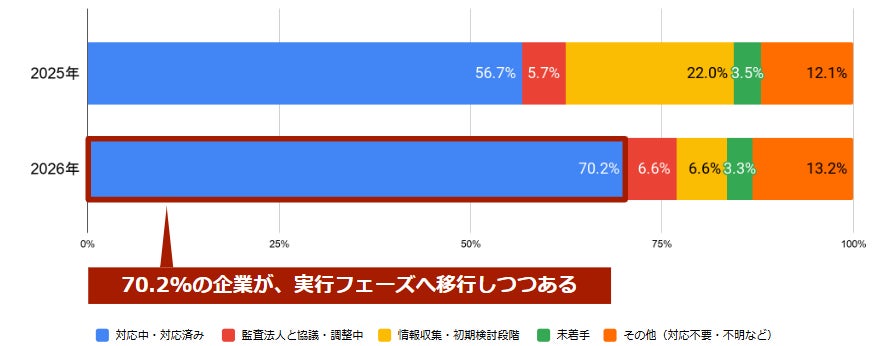
新リース会計基準への対応状況について、「対応中・対応済み」と回答した企業は70.2%となり、2025年の56.7%から13.5ポイント増加しました。監査法人との協議中を含めた割合も62.4%から76.9%へ上昇しており、企業の対応が着実に進展していることがうかがえます。
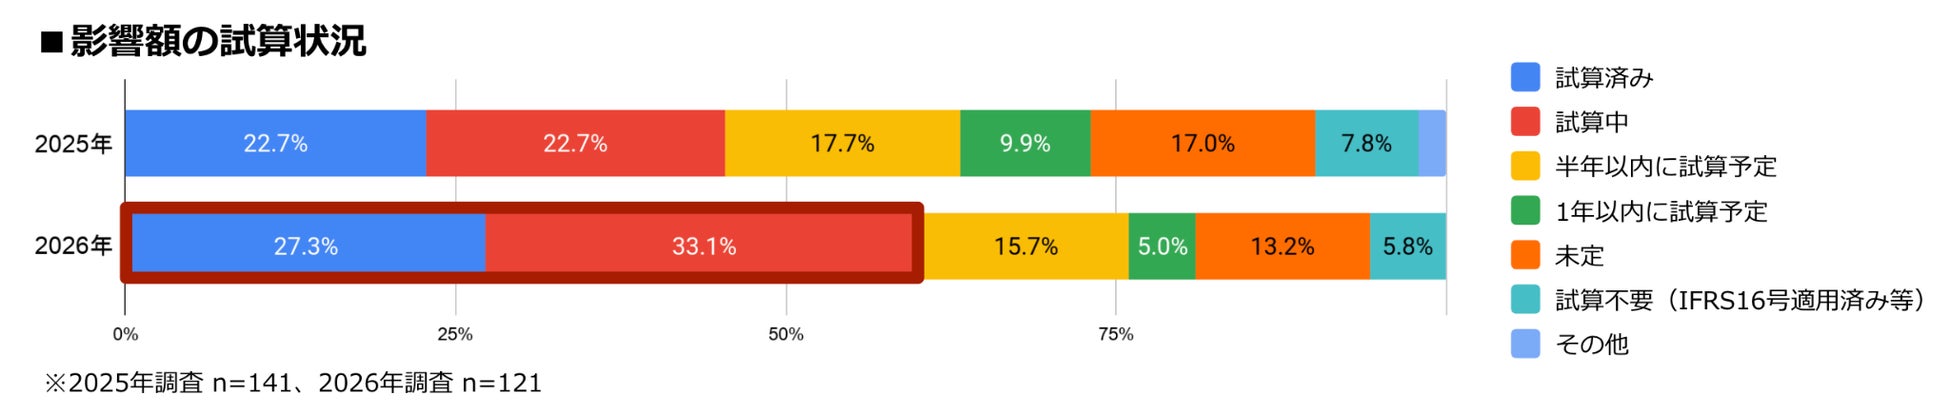
財務影響について「試算中・試算済み」と回答した企業も45.4%から60.4%へ増加し、「影響額が未定」とする企業は17.0%から13.2%へ減少。しかし、使用権資産の想定件数を「不明」とする企業も依然として26.2%となっているなど、実務面での対応には企業間で差が見られます。
これらのデータから、企業が契約の洗い出しや影響額算定など具体的な実務へと対応を進めている一方、適用開始までに必要な作業を完了させるための体制の整備が重要な局面を迎えていることがうかがえます。
■電子化は進んだ一方、依然として残る契約管理の分散
制度対応が進む中、契約管理基盤のデジタル化にも一定の進展が見られました。
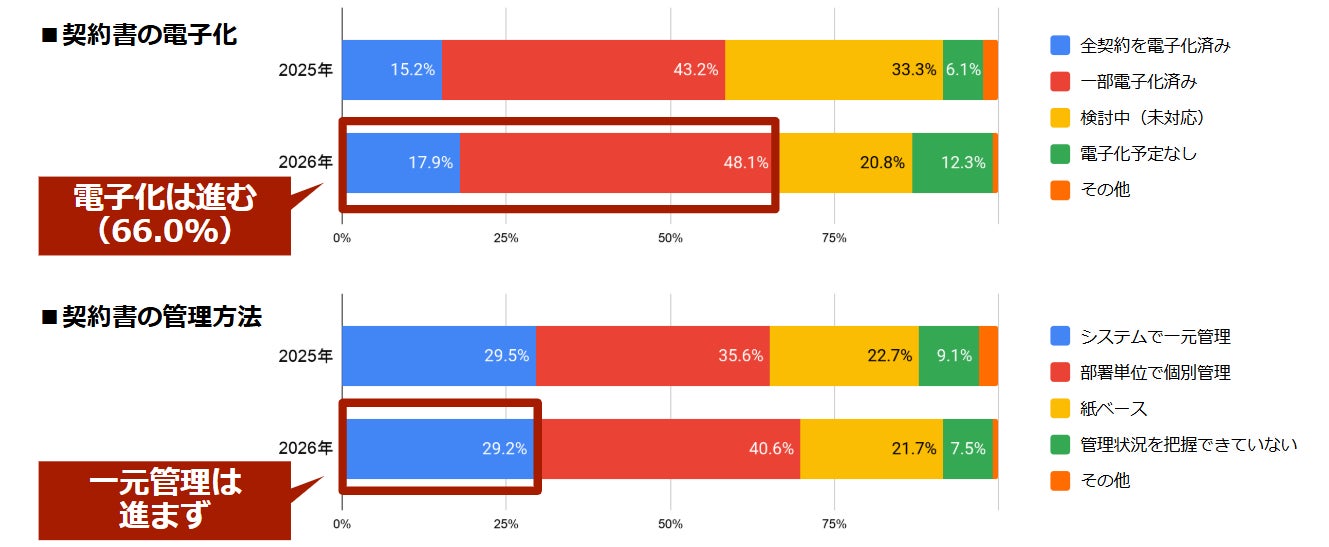
契約書を「すべて電子化」「一部電子化」している企業の割合は、2025年の58.4%から2026年の66.0%へ、7.6ポイント増加しており、電子化が進んでいることが伺えます。
一方、契約情報を「システムで一元管理」している企業は29.2%と3割にとどまり、前年の29.5%から横ばいでした。「部署単位で個別管理」している企業も40.6%にのぼり、全社的な契約情報の一元管理には依然として課題が残っていることもうかがえます。
新リース会計基準では、従来の賃貸借契約だけでなく、サービス契約などにリースに該当する取引が含まれていないか確認する必要があるため、営業、総務、購買、不動産など、複数部門にまたがる契約情報の収集・確認が不可欠です。契約書の電子化が進んでも、それだけでリース判定に必要な情報が集約され、業務が自動化されるわけではありません。
今後は契約書を電子的に保管するだけでなく、必要な情報を効率的に抽出し、会計処理や継続的な契約管理につなげる仕組みの整備が重要になります。
■判定用ツールの利用は拡大も、約4割が依然「目視判定」。テクノロジー活用に遅れ
今回の調査では、リース判定業務におけるツール活用が進み始めていることが明らかになりました。
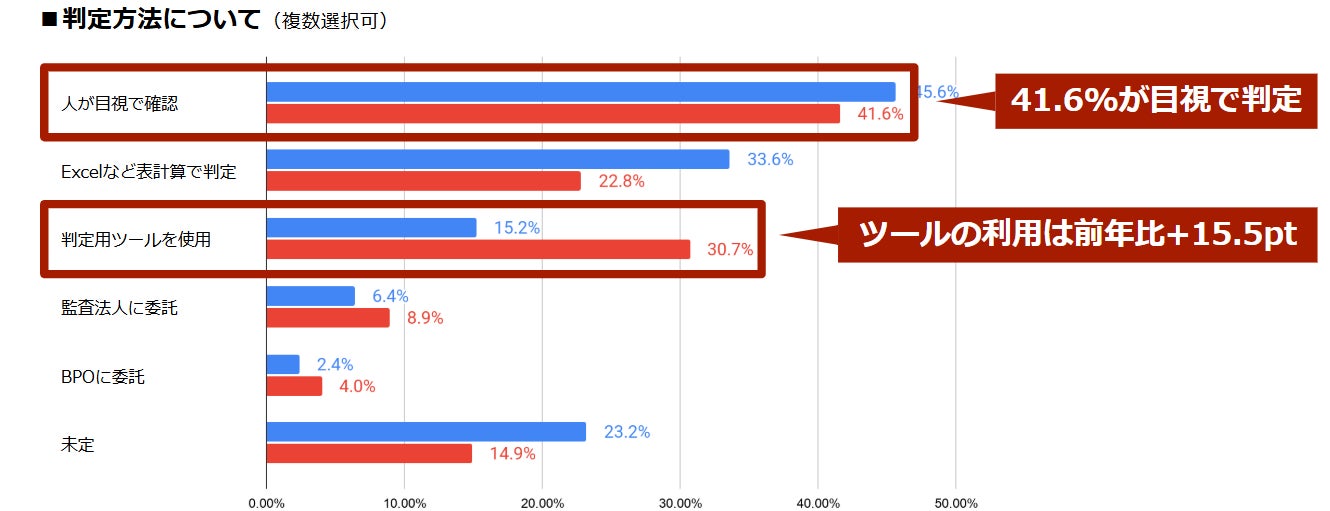
「判定用ツールを使用している」企業は2025年の15.2%から2026年には30.7%へ増加し、「人が目視で確認・判定」している企業も、45.6%から41.6%へと減少しています。しかし裏を返せば、判定用ツールを使用している企業は依然として全体の3割程度にとどまっており、目視による判定を行っている企業がまだ4割以上存在しているというのが現実です。
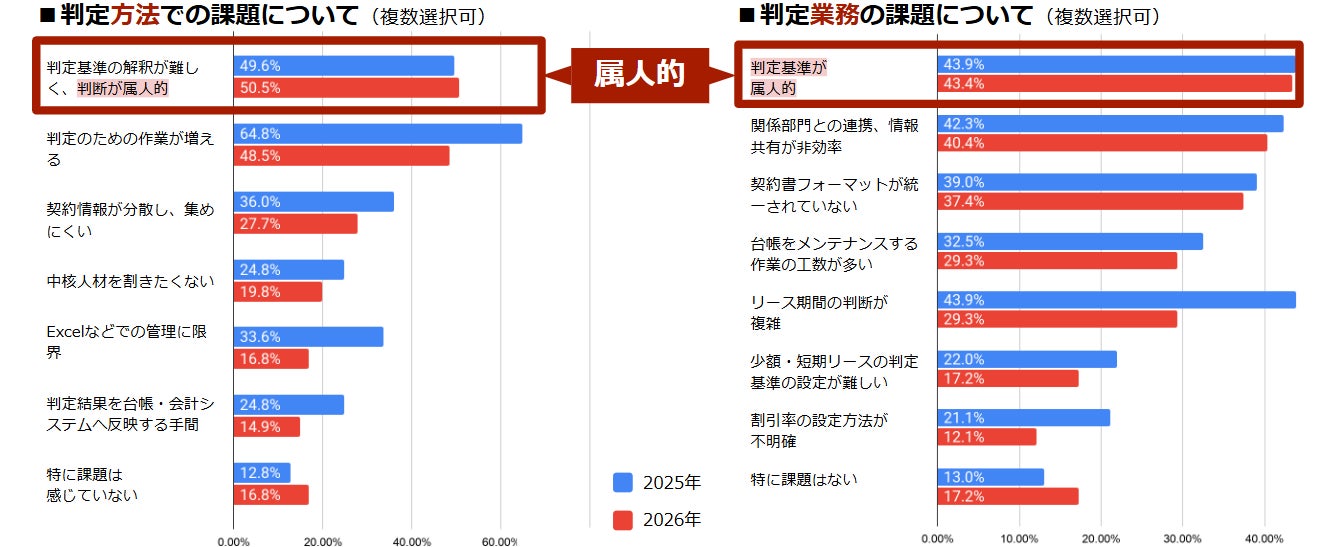
業務上の課題として「判定基準が属人的である」を挙げた企業も43.9%から43.4%と、ほぼ解決が見られず、さらに注目すべきは、判定方法における課題を「判断が属人的になりやすい」と回答した企業が、49.6%から50.5%へ微増すらしている点です。これらの回答から、判定業務の標準化が十分に進んでいないという実態が浮き彫りになりました。
新リース会計基準への対応では、契約書の内容を読み解き、リースに該当するかを判断し、必要な情報を抽出するなど、専門的な知識を要する作業が発生します。こうした業務を特定の担当者の知識や経験に依存したまま進めることは、判定結果のばらつきや確認作業の増加につながることも懸念され、ツールの活用が広がり始めた今こそ、単に作業をデジタル化するだけでなく、判定業務そのものを標準化・効率化することが重要です。
■最大の課題は、適用開始後も続く「運用負荷」
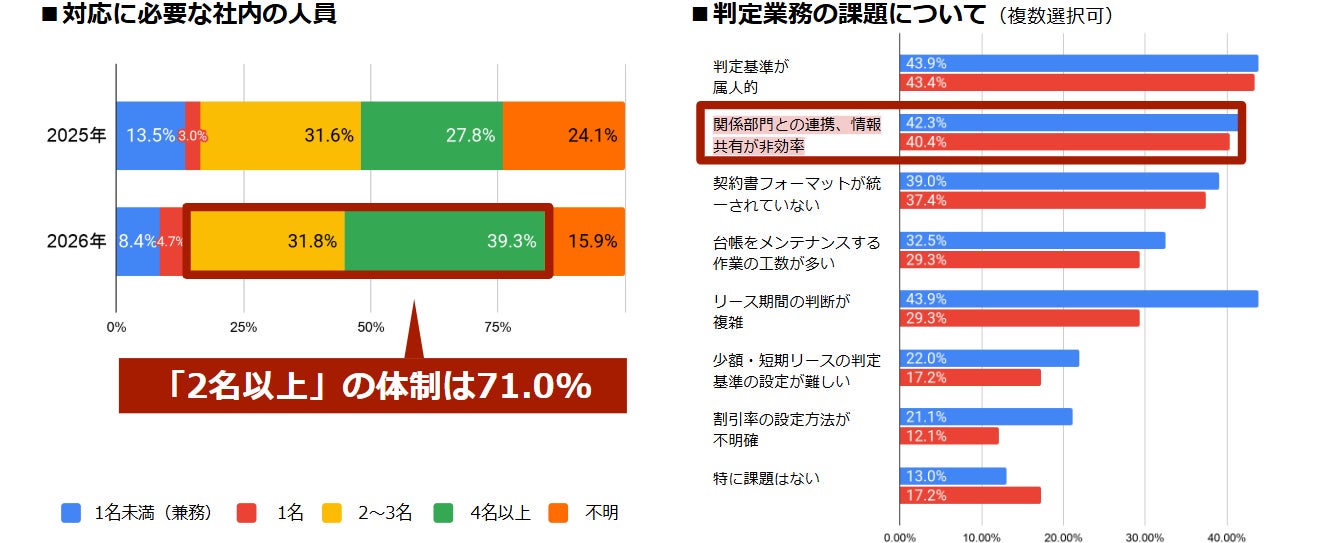
新リース会計基準への対応人員を「2名以上」とする企業は59.4%から71.1%へ増加しました。一方で、「関係部門との連携・情報共有」を課題とする企業は42.3%から40.4%とほぼ変わっておらず、体制の整備が進む中でも、部門間の連携には引き続き課題が残されています。また、前述のとおり判定基準の属人化を課題とする企業も4割を超えており、特定の担当者の知識や経験に依存する業務体制からの脱却も重要なテーマとなっています。
新リース会計基準への対応は、適用開始に間に合えばそれで終わりというものではありません。適用後も、新規契約や契約変更などに応じて、継続的に発生する契約内容の確認、リース判定、会計処理への反映といった業務が継続的に発生します。
こうした業務を人手や特定の担当者の判断に依存したまま運用する場合、適用開始後も継続的に人的リソースを確保する必要があり、経理部門にとっては長期的な負担となる可能性があります。
適用開始が迫る今、企業には目先の制度対応だけでなく、その先の継続的な運用まで見据えた仕組みづくりが求められています。
■焦点は、「いかに基準を満たすか」から「持続可能な運用体制の構築」へ
今回の調査からは、判定用ツールの利用率が前年から大きく伸びるなど、新リース会計基準への対応が進んだ一方で、契約情報の分散や判定業務の属人化など、運用面での課題が依然として残されていることが明らかになりました。
判定用ツールの利用拡大は、企業が人手による対応に加え、テクノロジーを活用した業務効率化へと動き始めていることを示唆しています。今後求められるのは、会計基準への適合を実現するだけでなく、そのために発生する確認・判定作業をいかに削減し、継続的に運用できる仕組みを構築するかという視点です。
システム導入には、対象契約の整理、業務フローの見直し、データ移行、運用検証など、一定の準備期間が必要になります。適用開始が迫る今、システム化の検討を先送りするほど、適用前に十分な準備や検証を行うための時間は限られていきます。人手による暫定的な対応が、そのまま適用後の恒常的な業務になってしまうことを避けるためにも、運用体制の見直しは先送りできない課題です。
限られた専門人材を定型的な確認・判定作業から解放し、より高度な会計判断や財務戦略に集中できる環境を整えるためにも、AIを活用した業務の標準化・自動化が有効な選択肢となります。
■AIで「読む・抽出する・判定する」を支援する「Steward・新リース会計基準」
ファーストアカウンティングでは、新リース会計基準対応における契約書の確認・判定などの実務負荷を軽減するためのソリューション「Steward・新リース会計基準」を提供しています。
Stewardは、AIを活用して契約書の読解や必要情報の抽出、リース該当性の判定業務を支援し、これまで専門人材が人手で担ってきた大量の確認作業の効率化を目指すソリューションです。
一時的に適用開始へ間に合わせるためだけではなく、適用後も継続して発生する実務を見据え、属人的・労働集約的な業務から、持続可能な運用体制への移行を支援します。
ファーストアカウンティングと新リース会計基準対応領域で連携する合同会社デロイト トーマツからのコメントは以下の通りです。
■合同会社デロイト トーマツ 浜島 常雄 マネージングディレクター コメント
新リース会計基準への対応では、契約の識別からリース判定プロセスの妥当性、判断根拠の明確化、部門横断での情報収集の網羅性が重要なポイントとなります。属人的な運用に依存することなく、再現性ある業務プロセスを構築し継続的に運用できる体制を整備することが、適正な財務報告の実現に向けた鍵になると考えています。
今回の調査では、新リース会計基準の専門知識を有する人材の不足や、複雑な契約に対するリース判定、契約情報の整理・管理などに多くの企業が課題を抱えている状況が明らかになりました。特に3月決算企業においては、新リース会計基準適用開始までの限られた期間で、会計方針の策定から業務プロセスの整備・運用準備までを行う必要があります。企業がこうした課題に対応するためには、デジタルツールの活用に加え、専門家の知見も適切に取り入れながら、効率性と正確性を両立した実務対応を進めていくことが重要です。
新リース会計基準への対応は単なる会計基準改正対応にとどまらず、契約管理やガバナンスの高度化につながる取り組みでもあります。本調査が、各企業における準備状況の再確認と適切な対応の一助となることを期待しています。
■ファーストアカウンティング 代表取締役社長 森 啓太郎 コメント
今回の調査では、新リース会計基準への対応が着実に進む一方、判定業務の属人化という課題が依然として残っていることが明らかになりました。
注目すべきは、判定用ツールの利用が広がり始めていることです。企業が人手による対応の限界を認識し、業務の効率化に向けて動き始めている表れだと考えています。
しかし、新リース会計基準への対応は、適用開始に間に合わせれば終わりではありません。新規契約や契約変更が発生する限り、確認や判定の業務は続きます。専門人材が契約書を一件ずつ読み、判定する体制を維持し続けるのではなく、AIによって定型的な確認・抽出・一次判定を効率化し、人が本来担うべき高度な判断に集中できる環境を整えることが重要です。
適用開始が迫る今こそ、目先の制度対応だけでなく、その先の運用まで見据えた仕組みづくりに取り組んでいただきたいと考えています。
■ファーストアカウンティングについて
【経理シンギュラリティを実現し、経理の力を解き放つ】
ファーストアカウンティングは、経理シンギュラリティの実現を目指し、AI時代における経理業務基盤の構築に取り組む企業です。
企業活動、とりわけ経理業務において重要なのは、単に情報を処理することではなく、会計・税務・社内規程に基づいて業務を適切に確定し、責任を持って遂行することです。当社は長年にわたり蓄積してきた会計知識と業務知見を基に、AIと人が協調する次世代の経理基盤「Steward」を提供しています。
経理業務の効率化にとどまらず、経理パーソンが企業価値の向上に資する戦略経理に注力できる環境を創出し、「経理を、利益の源泉に。」というビジョンの実現を目指します。
社名 :ファーストアカウンティング株式会社(東証グロース:5588)
所在地:東京都港区芝公園2-4-1 芝パークビルA館 3階
設立 :2016年6月
代表 :代表取締役社長 森 啓太郎
URL :https://www.fastaccounting.jp/
事業内容:経理AI事業(会計分野に特化したAIソリューションの開発・提供)
-
経理オペレーション基盤『Steward』
-
経理業務のAIモジュール『Robotaシリーズ』
-
請求書処理のプラットフォーム『Remota』
-
デジタルインボイス送受信サービス『Peppolアクセスポイント』
■本件に関するお問い合わせ
ファーストアカウンティング株式会社
担当:広報担当
E-mail: press@fastaccounting.co.jp
すべての製品名および会社名は、それぞれの所有者の商標または登録商標です。
Zero Press のデータで見るこのリリース
- 配信元
- ファーストアカウンティング株式会社(Zero Press 掲載 4 本)
- 配信サイト
- PR TIMES
- カテゴリ
- 経営・業績
- 直近 7 日の配信
- 経営・業績 554 本 / 全体 10,572 本
Zero Press が取り込んだ配信データから自動集計しています。カテゴリ別・業界別のより詳しい分析は週間動向レポートで毎週公開しています。
このジャンルのリリースを書くときのガイド
-

大東建託、インドネシアでテナントセット型開発事業を開始
大東建託株式会社
-

グローバル・ブレインの投資先である株式会社RECEPTIONIST、東証グロース市場へ新規上場
グローバル・ブレイン株式会社
-

脱炭素経営ランキング「NIKKEI GX500」で2年連続最高評価「S」を獲得
豊田通商株式会社
-
コメ兵、4x4 Engineering Serviceの2社がプロラグビーチーム「トヨタヴェルブリッツ」とオフィシャルパートナー契約を締結
株式会社コメ兵ホールディングス
-
ラボグロウンダイヤモンドブランド「Vela Diamond」代表が 世界最大級の宝石鑑定機関IGIの宝石学資格「G.G.」を取得 同機関のアジアパシフィックヘッドオフィスでの取得者として 日本人初
株式会社DiAnchor
-
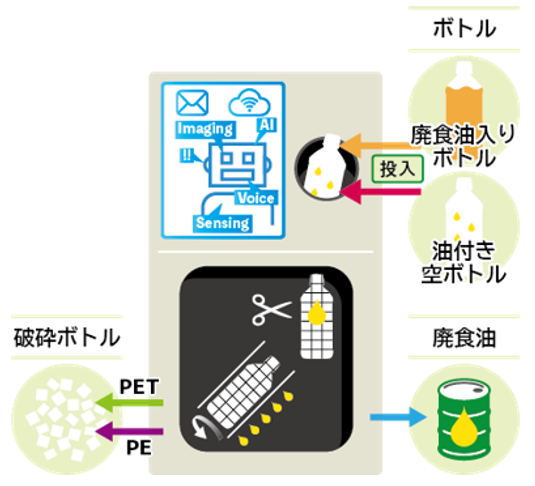
三井化学、横浜市および日清オイリオと 新たな資源循環モデルの構築に向けた連携協定を締結
三井化学株式会社、株式会社プライムポリマー
-
不登校の中学生の学び直しを支援 シン・ガッコウ Schorbitが英数国の無料「基礎学力診断」を公開
シン・ガッコウ Schorbit
-
「教えるだけ」では成績が伸びない? 4,000家庭を指導したプロが明かす、子どもが自走する「塾講師向けコーチング研修」を開催
おうち受験
-
超安定レーザー市場調査:規模推移、成長率9.01%、最新業界動向2026-2032
QY Research
-

日本半導体製造装置市場、2035年に267億米ドル到達へ、CAGR 9.12%で進む半導体生産能力拡大と次世代製造技術への投資
株式会社レポートオーシャン
-

タブレット向けアプリケーションプロセッサ市場は、2025年に203億4,000万米ドルと推定され、2036年までに324億6,000万米ドルに達すると予測されており、予測期間(2026年~2036年)
Panorama Data Insights Ltd.
-

Excelも勤怠も生成AIも、1ブースで解決 ソルパックら3社が「ResorTech EXPO 2026」に共同出展
株式会社 ソルパック