 Zero
データセンター向け固体変圧器(SST)市場規模マップ+シェア+フレームワーク
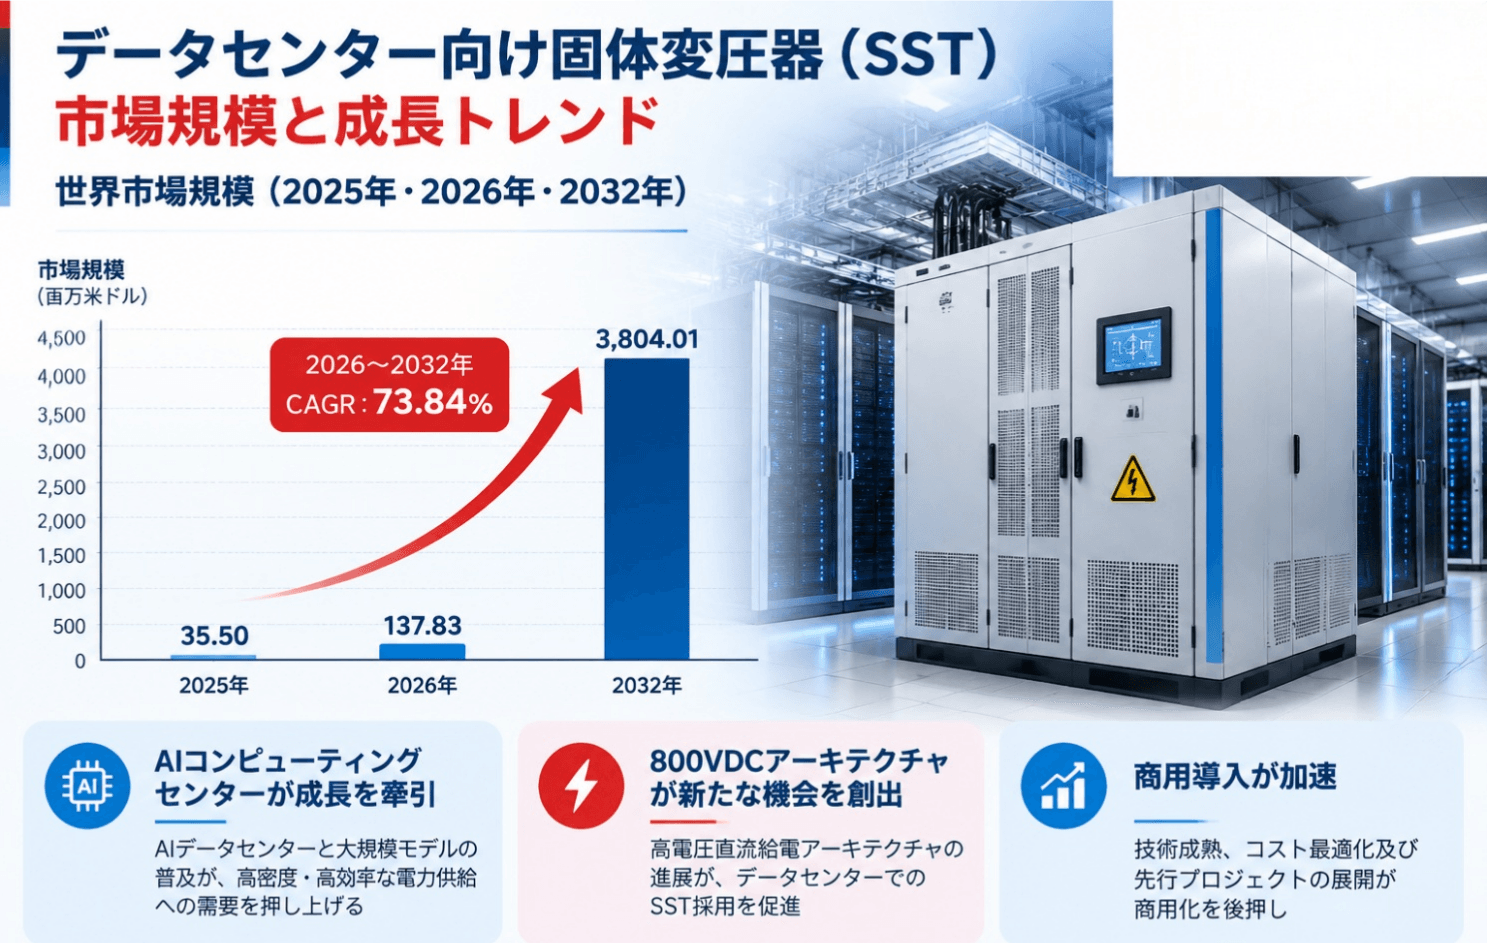
LPI世界データセンター向け固体変圧器(SST)レポートによると、2025年の世界データセンター向け固体変圧器(SST)市場規模は35.50百万ドルであり、2026年には137.83百万ドルに拡大し、...
LP Informationが@Pressで配信したプレスリリースの原文を、Zero Press が転載して掲載しています。
LP Informationは、データセンター向け固体変圧器(SST)の製品定義、技術アーキテクチャ、市場規模、競争環境、用途構造、地域別市場及び産業チェーンを分析する市場調査レポートを発表しました。本レポートでは、AIコンピューティングインフラの高度化を背景とした、従来の交流給電方式から高電圧直流給電方式への移行に注目し、設備需要、技術革新及びサプライチェーンの変化を分析しています。
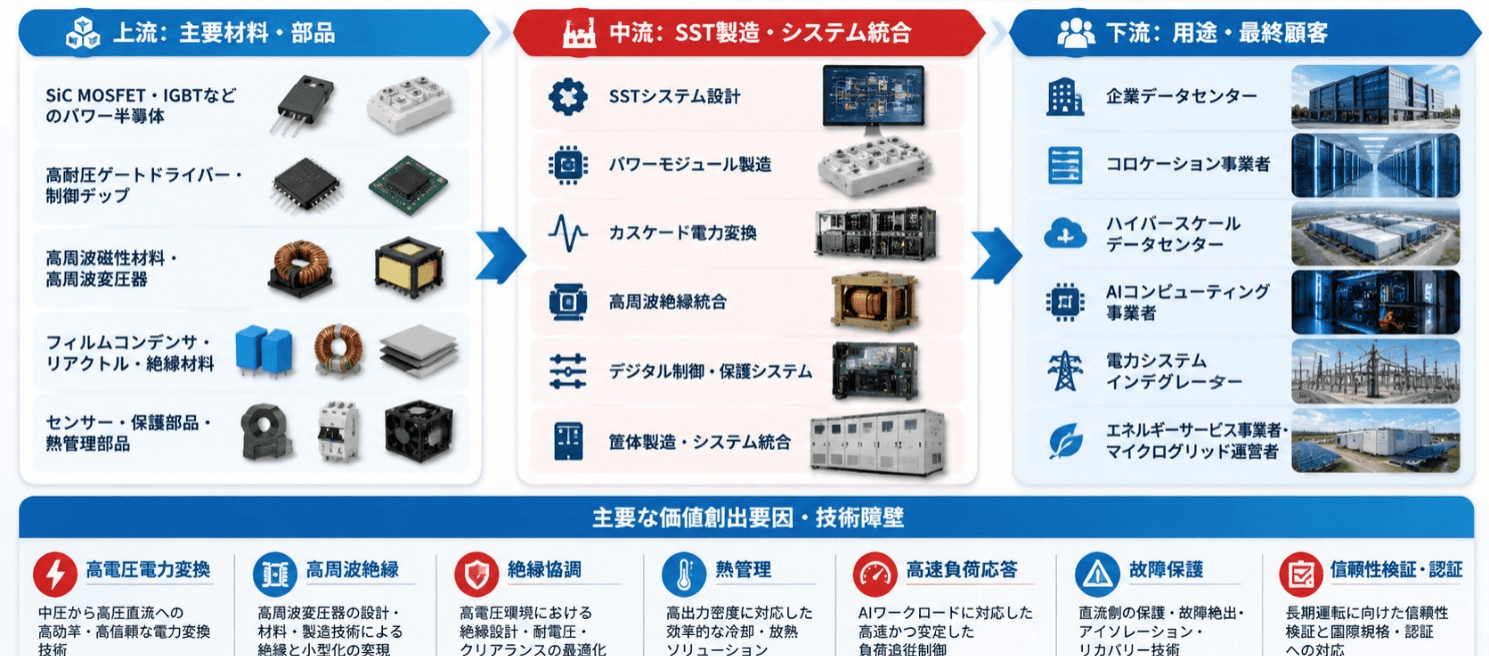
データセンター向け固体変圧器(Data Center Solid State Transformer、Data Center SST)とは、データセンターの受配電システムに使用される電力電子変換技術を基盤とした中圧電力変換装置です。一般的に、高耐圧パワー半導体モジュール、高周波絶縁変圧器、電力変換回路、デジタル制御システム及び保護装置で構成されます。高周波電力変換によって中圧交流電力を低圧直流または交流母線へ効率的に変換し、電気的絶縁、電圧調整、双方向電力潮流、電力品質管理及び高速負荷応答などの機能を実現します。代表的な構成では、10~35kVの中圧交流入力と750~800VDCなどの直流出力が採用されます。
従来の商用周波数変圧器を中心とした給電方式と比較して、SSTは電圧変換、AC/DC変換及び電力品質調整などの機能を電力電子装置に統合できるため、給電システムの簡素化、電力密度の向上及びエネルギー管理の高度化に貢献します。本研究では、企業データセンター、コロケーション・サービスプロバイダーのデータセンター及びハイパースケールデータセンター向けの専用SST装置を中心に、パワーモジュール、高周波絶縁、制御・保護システム及び関連するシステム統合製品を対象としています。
LP Informationの初期調査によると、世界のデータセンター向け固体変圧器(SST)市場規模は、2025年に約US$35.50 million、2026年に約US$137.83 millionとなり、2032年には約US$3,804.01 millionに達すると予測されます。2026~2032年の年平均成長率(CAGR)は約**73.84%**です。市場規模には、データセンター専用SST装置及び独立して計上可能な中核電力電子変換システムが含まれ、中圧入力、電力変換、高周波絶縁、出力調整、制御及び保護関連の製品価値を対象としています。
現在、データセンターSST市場は技術開発、試作機検証及び実証プロジェクトの段階から、初期商用導入段階へ移行しつつあります。AIの学習・推論需要の拡大に伴い、GPUクラスターの規模とラック当たりの消費電力が増加しており、従来の多段階交流給電方式では変換損失、設備設置面積及び電力拡張能力が重要な課題となっています。800VDC高電圧直流給電アーキテクチャは次世代AIデータセンターの重要な技術方向となり、中圧交流から高電圧直流へ直接変換するSSTに新たな市場機会をもたらしています。
国際エネルギー機関(IEA)が2025年に公表した「Energy and AI」によると、世界のデータセンター電力消費量は2024年の約415TWhから2030年には約945TWhへ増加し、2024~2030年の年平均成長率は約15%になると予測されています。また、米国エネルギー省が2024年に公表した調査では、米国のデータセンター電力消費量が国内総電力消費量に占める割合は、2023年の約4.4%から2028年には約6.7~12%に達する可能性が示されています。今後の市場成長は、ハイパースケールAIデータセンターの新設、既存データセンターの給電アーキテクチャ更新、コロケーション施設の増設、蓄電システム、マイクログリッド及び分散型電源との統合によって支えられると考えられます。供給側では、SiCパワー半導体、高周波変換、モジュール設計及び高信頼性制御システムの開発が進んでいます。
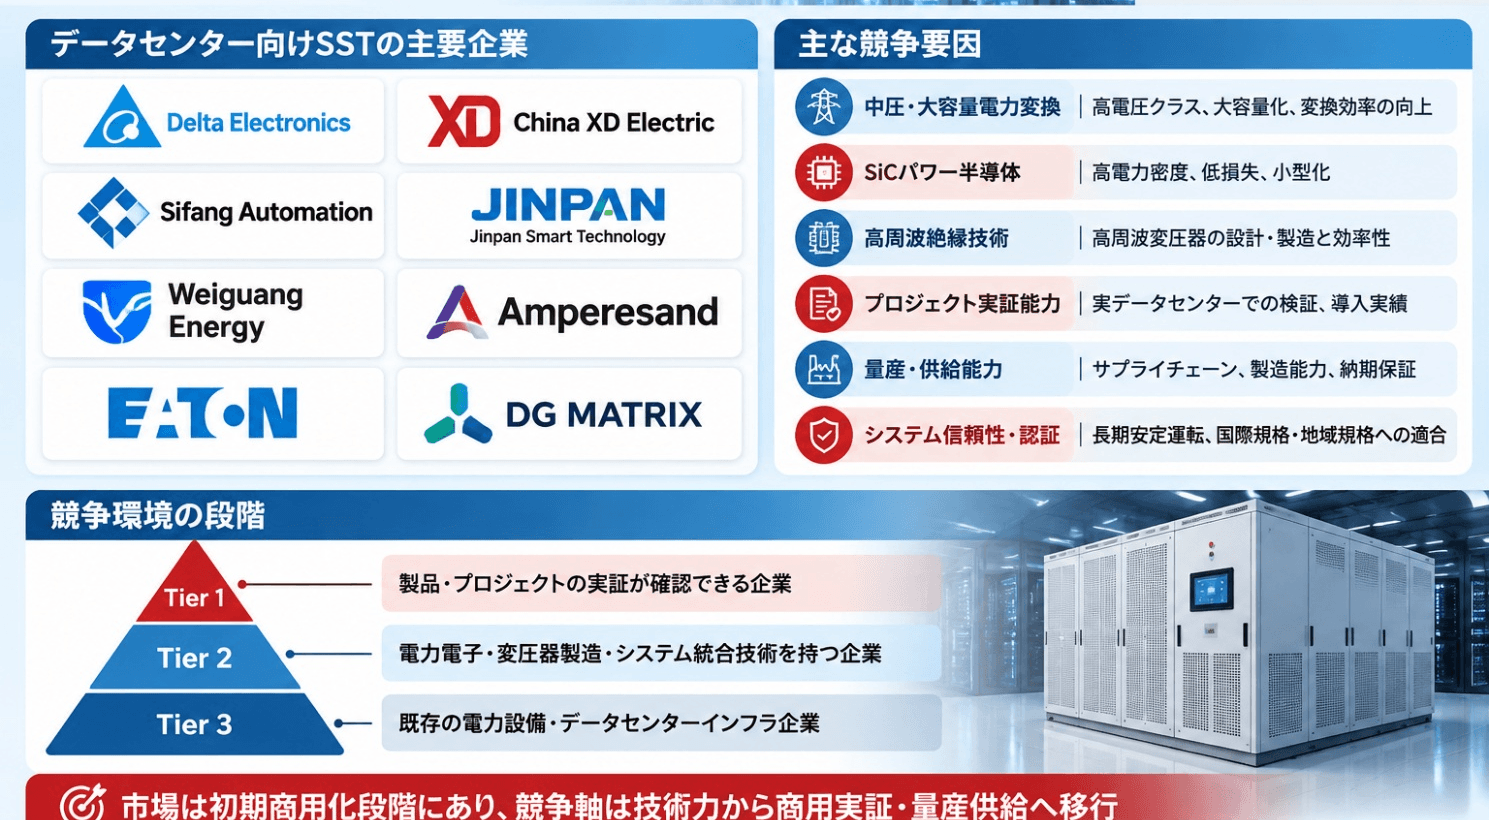
世界のデータセンターSST市場は初期商用化段階にあり、安定した世界市場シェアランキングはまだ形成されていません。競争の中心は、中圧大容量電力変換、SiCパワー半導体、高周波絶縁、システム信頼性、製品認証、データセンタープロジェクトでの実証及び量産供給能力です。データセンター向けSST製品またはプロジェクトの進展が確認できる代表企業には、Delta Electronics、China XD Electric、Sifang Automation、Jinpan Smart Technology、Weiguang Energy、Amperesand、Eaton及びDG Matrixなどがあります。
Delta Electronicsは、MeituanやChindataなどの産業パートナーとSSTベースのインテリジェント直流給電ソリューションを発表し、2026年には関連する商用プロジェクトを進展させました。China XD Electricは10kV/2.4MVAのデータセンター向けSSTを開発し、貴安国家級データセンタープロジェクトに導入しています。Sifang Automationは2026年にAIデータセンター向けSST 1.0を発表しました。Jinpan Smart Technologyは10kV/2.4MW及び北米13.8kV電力系統に対応する試作機の開発を進めています。Weiguang Energyはデータセンター専用SST製品シリーズを展開しています。Amperesandは中圧交流から低圧直流へのモジュール型変換装置に注力し、Eatonは2.5MW中圧SSTコンテナの実証試験を進めています。DG MatrixのInterportプラットフォームは、多ポート電力変換とエネルギー管理を特徴としています。
競争環境は、データセンター向け製品や導入実績を有する企業、電力電子変換・変圧器製造・パワーモジュール及びシステム統合技術を有する企業、並びにSSTや800VDC給電アーキテクチャへの参入を進める既存電力設備メーカーに大別できます。Vertiv、Kehua、TBEA、Kerun Intelligent Control、TGOOD、Newonder Special Electric、Eaglerise、Heron Power、Schneider Electric、SolarEdge、Hyosung Heavy Industries、GE Vernova、ABB、Siemens及びHuachen Transformerなども、競争環境と産業チェーンの重要な調査対象です。ただし、データセンター専用SSTの直接メーカーとしての位置付けは、個別製品と実際のプロジェクト実績に基づいて判断する必要があります。今後は、単体装置の性能競争から、システム効率、信頼性、認証、エネルギー統合及び総合的な納入能力を重視する競争へ移行すると予想されます。
製品アーキテクチャに基づき、データセンターSSTは**単一ポートSST(Single-port SST)とマルチポートSST(Multi-port SST)**に分類されます。単一ポートSSTは、主に1つの中圧入力インターフェースと1つの主要出力インターフェースを通じて電力変換を行います。一般的には、中圧系統交流を800VDCへ変換する構成を採用し、比較的シンプルなシステム構造、明確な電力変換経路及び標準化しやすい設計が特徴です。電力供給源が比較的単純なデータセンターに適しています。一方、マルチポートSSTは2つ以上の制御可能な電気ポートを備え、電力系統、蓄電システム、分散型電源及びデータセンター負荷を接続できます。複数のエネルギー源間で柔軟な電力変換、電力配分及び協調制御が可能であり、マイクログリッドや統合型エネルギーシステムに適しています。ポートの分類は、外部接続端子の物理的な数ではなく、制御可能な電気インターフェースと電力潮流能力に基づきます。
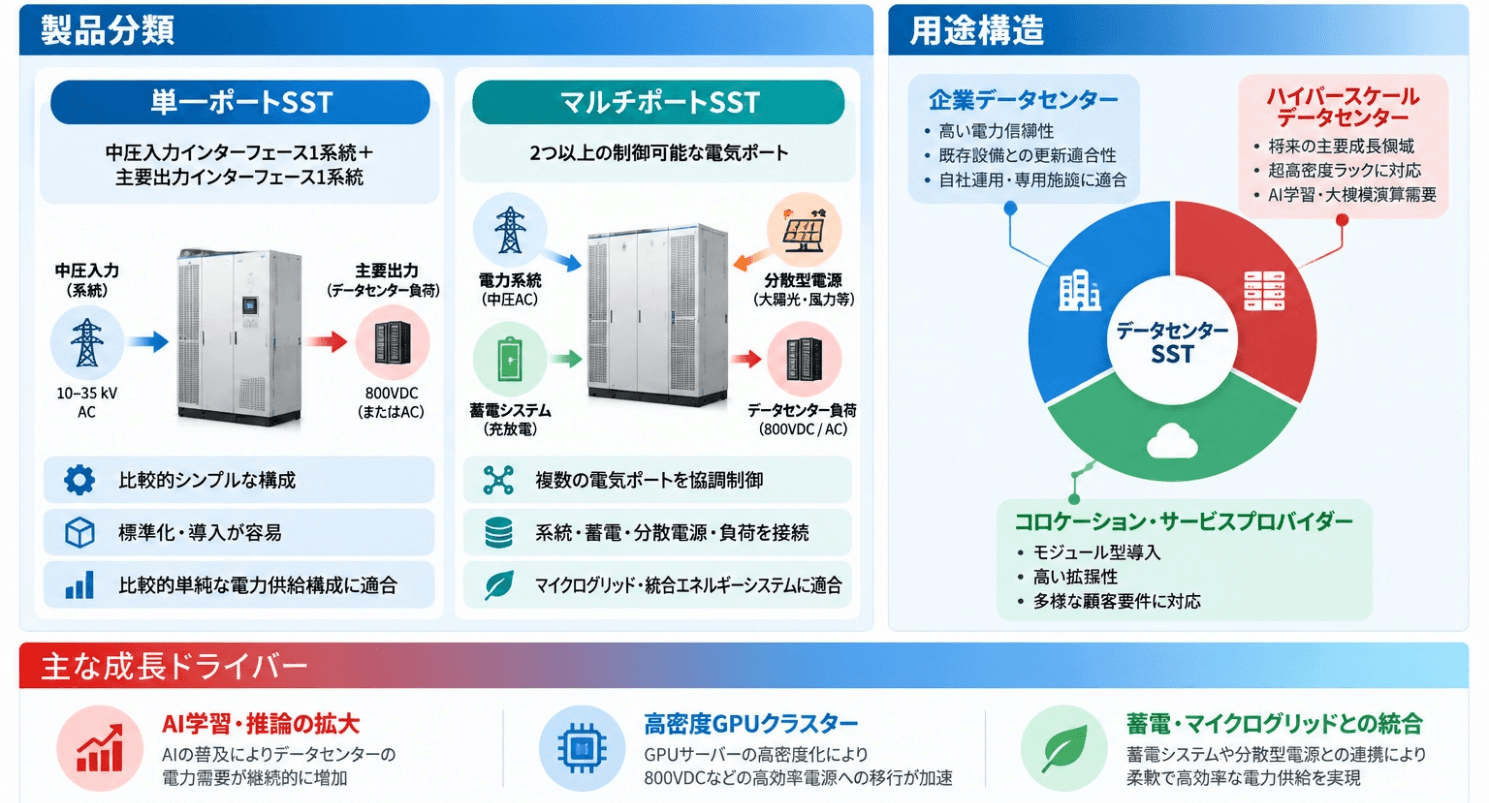
用途別では、企業データセンター(Enterprise Data Centers)、**コロケーション・サービスプロバイダーのデータセンター(Housing and Service Provider Data Centers)及びハイパースケールデータセンター(Hyperscale Data Centers)**に分類されます。企業データセンターでは、給電信頼性、既存設備との互換性及び投資回収が重視され、新設施設や重要給電設備の更新が主な需要となります。コロケーション施設では、モジュール化、拡張性及び多様な顧客負荷への柔軟な対応が求められます。ハイパースケールデータセンターは大規模な電力需要と高いラック電力密度を有するため、800VDC給電方式及びメガワット級SSTの重要な潜在市場となります。今後は、ハイパースケールAIデータセンター、高密度GPUクラスター及び蓄電・マイクログリッドを統合した次世代データセンターでの成長が期待されます。
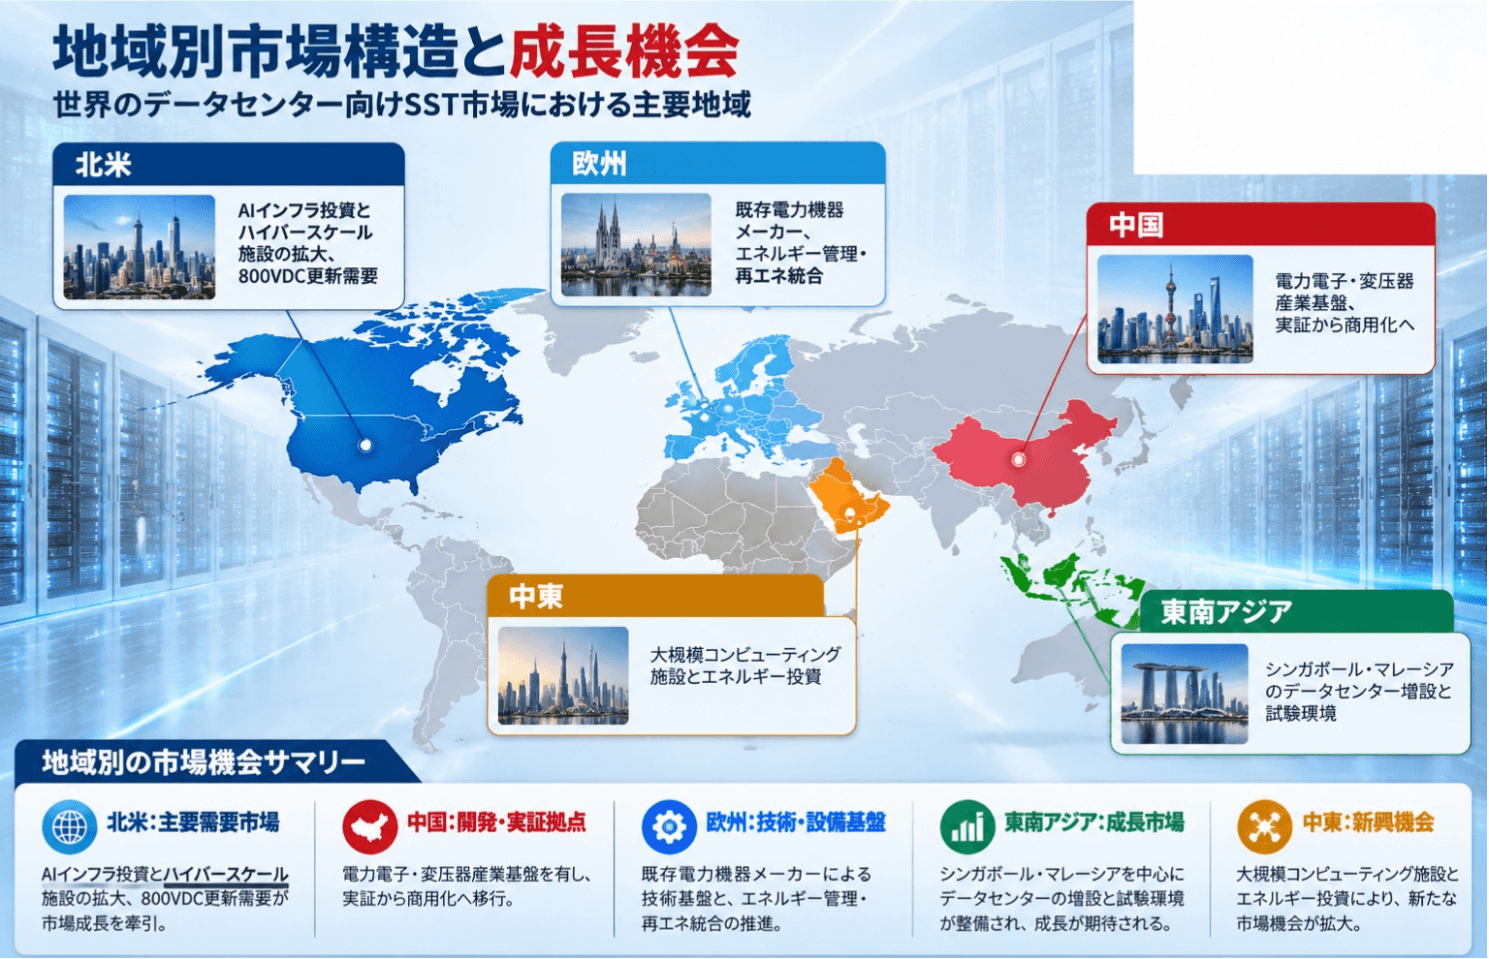
北米、中国及び欧州は世界のデータセンター電力インフラにおける主要市場です。特に米国と中国は、新たなコンピューティングインフラへの投資及びデータセンター電力需要の増加において大きな影響力を持っています。北米では、AIインフラ投資、ハイパースケールクラウド施設の拡張及び800VDC給電方式への移行が中圧SSTの需要を押し上げています。Amperesand、Eaton及びDeltaなどが製品開発、実証試験及び商業提携を進めています。
中国は電力電子変換、変圧器製造及びデータセンター実証プロジェクトにおいて産業基盤を有しています。China XD Electricの貴安プロジェクト、DeltaとChindataの商用SSTプロジェクト、Sifang Automation、Jinpan Smart Technology及びWeiguang Energyの製品開発が、技術研究から実際のプロジェクト検証・商用導入への移行を促進しています。欧州では、ABB、Siemens、Schneider Electric及びGE Vernovaなどの電力設備メーカーが、中圧電力電子、インテリジェント配電、エネルギー管理及び電力系統連系の分野で技術基盤を有しています。
アジア太平洋地域では、中国に加えてシンガポールとマレーシアにも成長機会があります。シンガポールは熱帯地域向けの持続可能なデータセンター試験施設を整備しており、Eatonが参加する2.5MW中圧SSTプロジェクトはジュロン島での実運転試験を予定しています。IEAは、東南アジアのデータセンター電力需要が2030年までに現在の2倍以上になると予測しています。また、中東などの新興データセンター建設地域でも、大規模コンピューティング施設、エネルギーインフラ及び再生可能エネルギーへの投資拡大に伴い、SSTの新たな用途が形成される可能性があります。全体として、北米は重要な商業需要市場、中国は製品開発と実証の重要地域、欧州は既存電力設備の技術基盤を持つ地域、東南アジアは新規需要の成長が期待される地域です。
Zero Press のデータで見るこのリリース
- 配信元
- LP Information(Zero Press 掲載 429 本)
- 配信サイト
- @Press
- カテゴリ
- 調査・レポート
- 直近 7 日の配信
- 調査・レポート 1,322 本 / 全体 11,368 本
Zero Press が取り込んだ配信データから自動集計しています。カテゴリ別・業界別のより詳しい分析は週間動向レポートで毎週公開しています。
このジャンルのリリースを書くときのガイド
-
エソメプラゾール:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
株式会社グローバルインフォメーション
-
世界の処置用トレイ:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
株式会社グローバルインフォメーション
-
エピタキシー装置:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
株式会社グローバルインフォメーション
-
GMP放射性医薬品ホットセルの世界市場(2026年~2032年)、市場規模(調剤用ホットセル、製造用ホットセル、その他)・分析レポートを発表
株式会社マーケットリサーチセンター
-
産業用溶接ヒューム抽出機の世界市場(2026年~2032年)、市場規模(据置型溶接ヒューム抽出装置、移動型溶接ヒューム抽出装置)・分析レポートを発表
株式会社マーケットリサーチセンター
-
バルブ用圧縮パッキンの世界市場(2026年~2032年)、市場規模(PTFE、フレキシブルグラファイト、その他)・分析レポートを発表
株式会社マーケットリサーチセンター
-

サブリースが外せないとお悩みの方へ。「サブリース解約の外せる君」、累計相談者数が700名を突破
株式会社CilBFreak
-
初代ゴジラの“原点”に触れる。 「ゴジラ」コラボルーム「昭和東宝怪獣資料室」にて ゴジラシリーズ第1作の複製台本11月20日より閲覧可能
株式会社ニジゲンノモリ
-
~1日200グラムの国産くだものを食べよう!~ 濃厚な甘さとジューシーな果汁 全農直営飲食店舗で「国産温州みかんフェア」を11月20日(金)~12月3日(木)に開催
みのりみのるプロジェクト
-
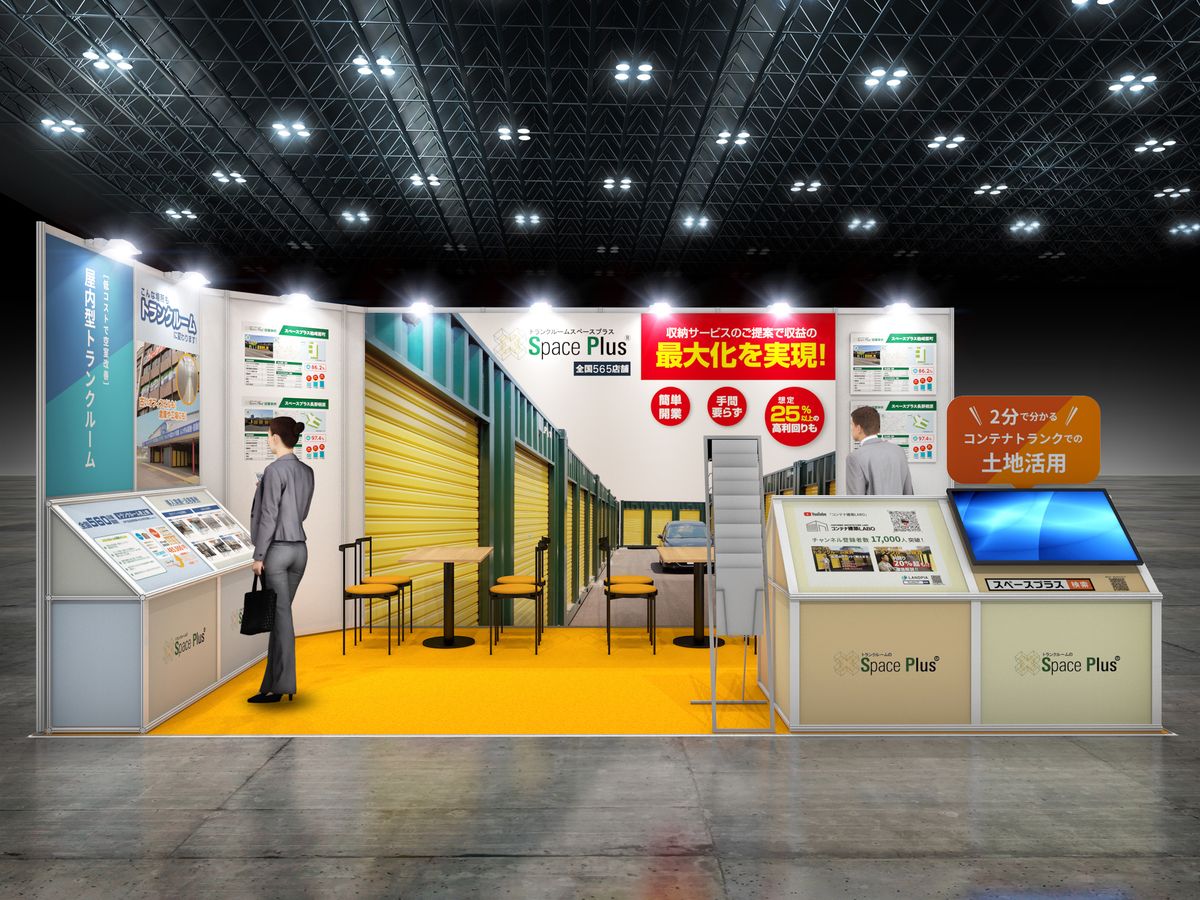
ランドピア、「賃貸住宅フェア2026大阪」に出展 屋外・屋内型トランクルームの活用方法を提案
株式会社ランドピア
-
「ぶらり途中下車の旅 仙台スペシャル」11月27日(金)放送!
株式会社宮城テレビ放送
-
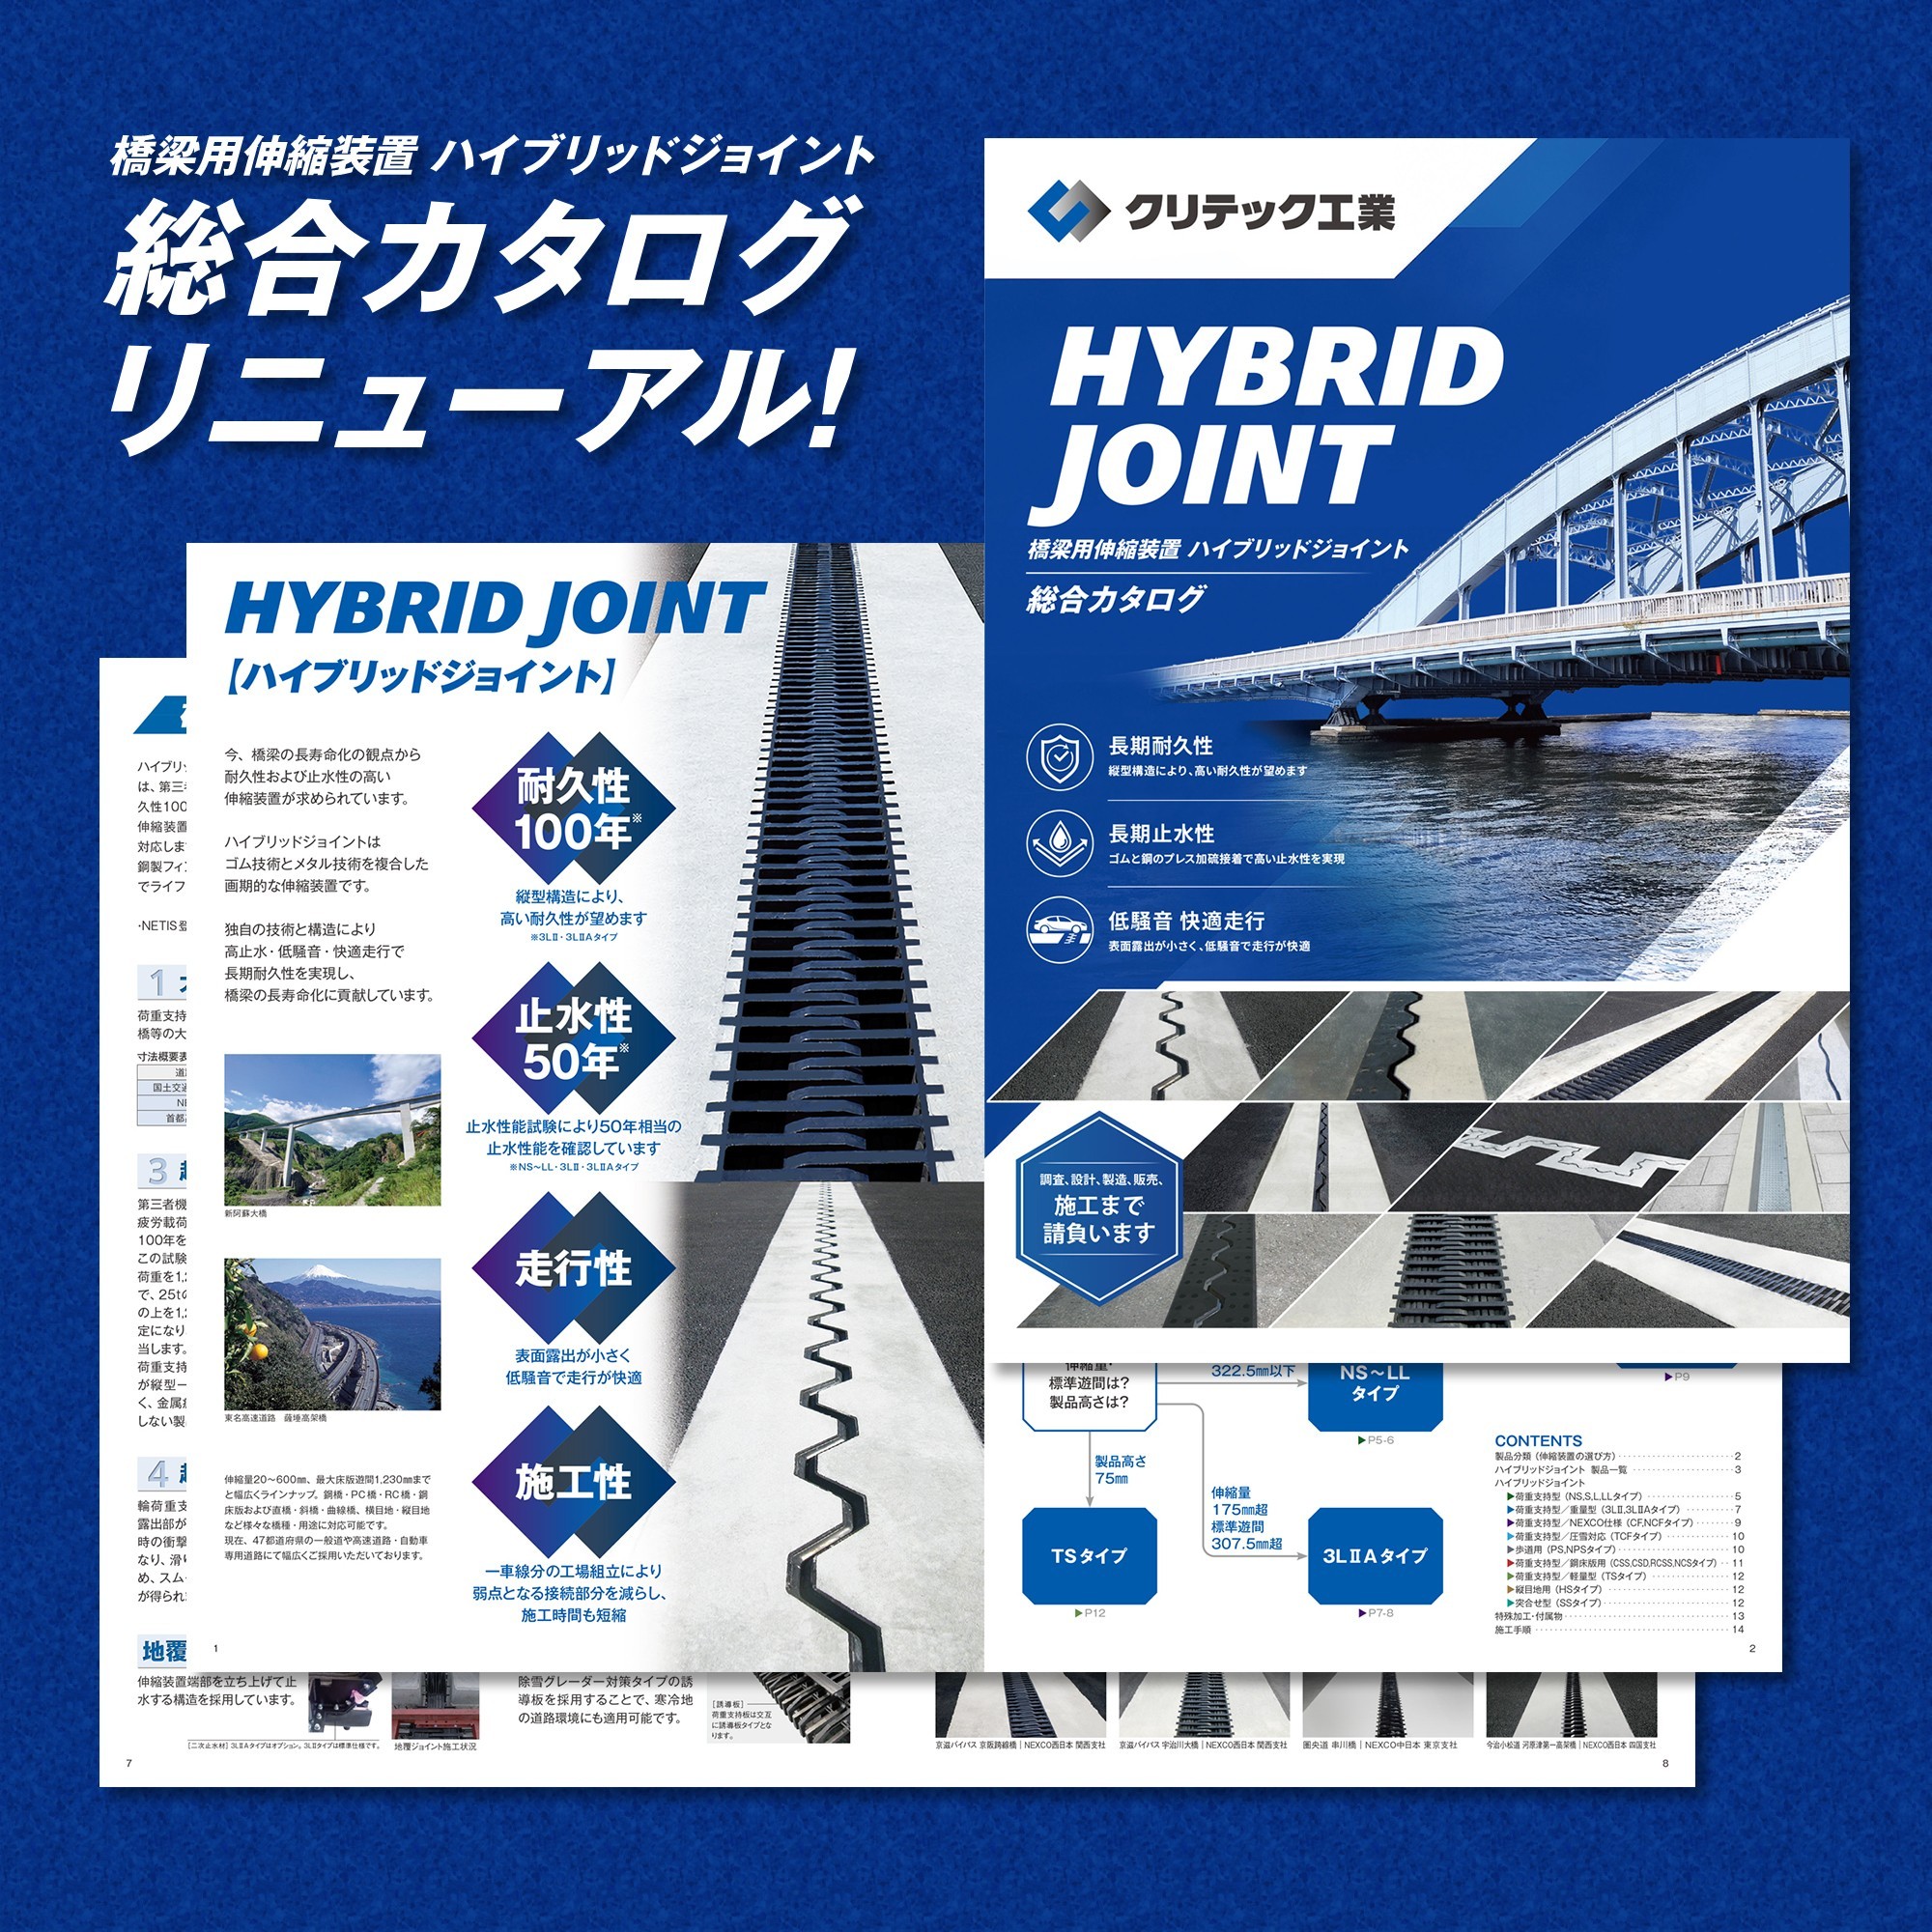
クリテック工業、橋梁用伸縮装置の総合カタログをリニューアル 新製品を含む全製品を掲載
株式会社クリテック工業