 Zero
極超音速技術市場は2035年137億5,000万米ドルへ、CAGR 6.84%|防衛・次世代航空技術の進化が市場拡大を加速
極超音速技術市場は2035年137億5,000万米ドルへ、CAGR 6.84%|防衛・次世代航空技術の進化が市場拡大を加速
株式会社レポートオーシャンが@Pressで配信したプレスリリースの原文を、Zero Press が転載して掲載しています。

極超音速技術市場は2025年の71億米ドルから2035年には137億5,000万米ドルへ拡大し、2026年から2035年の予測期間に年平均成長率(CAGR)6.84%で成長すると見込まれています。極超音速技術の戦略的重要性は、単純な飛翔速度の向上だけではありません。高速飛翔体を成立させる推進、耐熱材料、誘導・航法、センサー、通信、試験評価に加え、それを探知・追尾・迎撃する防御技術まで含めた複合的な技術競争へ移行しています。市場拡大を企業側から見ると、防衛装備品メーカーだけでなく、材料、電子部品、宇宙、情報処理、シミュレーションなど幅広い産業に事業機会が波及する可能性があります。
極超音速システムとは、マッハ5、すなわち海面高度で時速約6,000キロメートルを超える速度で持続的な飛行が可能なプラットフォームと定義されます。軍事調達において主流となっているシステムアーキテクチャは主に2つあります。1つは、弾道ミサイルのブースターから高高度で放出され、その後、上層大気中を極超音速で滑空しながら迎撃を回避するための機動を行う「極超音速滑空体」であり、もう1つは、空気呼吸式のスクラムジェットエンジンを用いて飛行経路全体を通じて極超音速を維持する「極超音速巡航ミサイル」であります。
極超音速技術市場を支える構造的な要因は、安全保障環境の変化とミサイル関連技術の高度化です。日本の防衛省も、極超音速兵器などの進展によって既存のミサイル防衛網だけでは完全な対応が難しくなっているとの認識を示しています。 こうした環境では、研究開発費だけを見るのではなく、量産設備、試験施設、誘導制御、情報収集、指揮統制、迎撃能力までを一体で考える必要があります。企業にとって重要なのは、完成システムの受注だけを狙うのではなく、長期間にわたる開発・製造・保守のどの工程で技術的な優位性を構築できるかを見極めることです。
極超音速領域の商機は、最終的な飛翔体だけに集中しているわけではありません。極めて厳しい熱・振動・速度条件への対応が求められるため、高性能材料、熱管理、精密加工、電子機器、センサー、誘導・航法、通信、シミュレーション、試験計測といった周辺領域の重要性も高まります。さらに、防御側では高速目標の早期探知から追尾、脅威判定、迎撃までをつなぐシステム統合能力が価値を持ちます。日本企業にとっては、完成品メーカーとして参入する選択肢だけでなく、特殊素材や高信頼性部品、精密製造など既存の産業基盤を生かして、国際的な防衛サプライチェーンの重要工程へ入る戦略も検討対象となります。
極超音速技術市場の成長を後押ししている要因はいくつかあります。その中でも最も重要なのは、迅速な対応、長距離精密攻撃、および戦略的抑止力の強化が可能な先進的な防衛システムに対する需要の高まりであります。主要経済国の政府は、地政学的緊張の高まりの中で国家安全保障を強化し、技術的優位性を維持するため、極超音速兵器、滑空体、巡航ミサイル、および迎撃技術への投資を大幅に増やしています。極超音速システムは、マッハ5を超える速度で飛行しながら予測不可能な機動を行う能力を備えており、従来のミサイル防衛システムに対して極めて有効であるため、軍による広範な採用が進んでいます。
さらに、スクラムジェット推進システム、複合サイクルエンジン、熱防護システム、高温用複合材料、人工知能、精密誘導、および先進的なアビオニクスにおける継続的な進歩により、極超音速プラットフォームの性能、生存性、および運用信頼性が向上しています。再利用可能な極超音速試験機、次世代航空宇宙プログラム、および宇宙アクセス技術への投資拡大が、市場の拡大をさらに加速させています。防衛機関、航空宇宙メーカー、研究機関、政府組織間の連携強化も、推進技術、材料科学、シミュレーション、飛行試験におけるイノベーションを促進しています。さらに、超高速旅客輸送、再利用型打ち上げシステム、衛星展開、迅速なグローバル物流といった新たな商業機会の出現により、極超音速技術の応用範囲が拡大し、予測期間を通じて市場の持続的な成長を支えると見込まれます。
主要市場のハイライト
• 2025年極超音速技術市場規模は71億米ドルと評価されました。
• 2025年には、防衛および航空宇宙用途向けのスクラムジェットエンジン、複合サイクル推進技術、次世代極超音速飛行プラットフォームへの投資拡大を背景に、推進システムが主要なコンポーネントセグメントとして台頭しました。
• 2025年には、北米が最大の市場シェアを占めました。これは、大規模な防衛予算、先進的な極超音速研究開発プログラム、強固な航空宇宙インフラ、および政府機関と主要航空宇宙メーカーとの戦略的提携に支えられたものであります。
• The Boeing Company
• General Dynamics Corporation
• BAE Systems plc
• L3Harris Technologies Inc.
• MBDA
• Thales Group
• Leidos Holdings Inc.
• Aerojet Rocketdyne Holdings Inc.
• Rafael Advanced Defense Systems
• China Aerospace Science and Industry Corporation (CASIC)
• China Aerospace Science and Technology Corporation (CASC)
• Mitsubishi Heavy Industries Ltd.
• Honeywell Aerospace
• Safran S.A.
• Hypersonix Launch Systems Ltd.
• Hermeus Corporation
• Stratolaunch Systems
• その他の主要なプレイヤー
極超音速技術の高度化では、ハードウェア性能と同時にデジタル処理能力が重要になります。高速かつ複雑な飛翔特性を持つ対象への対応では、センサー情報の統合、軌道推定、シミュレーション、指揮統制などの処理速度がシステム全体の性能を左右します。日本でも、スタンド・オフ・ミサイル運用を支える目標情報収集のため、衛星コンステレーションの構築が進められています。 AIについても、将来的には大量のセンサーデータ解析や設計・試験工程の効率化を支援する余地があります。ただし、防衛用途では説明可能性、サイバーセキュリティ、通信の信頼性、人間による適切な統制を含めた実装設計が不可欠であり、「AI導入」そのものよりシステムとしての信頼性が競争力を決めます。
• 【基準年】2025年は市場規模が71億米ドルと推定されると同時に、日本でも技術開発から実装へ進む動きが明確になりました。防衛省は島嶼防衛用高速滑空弾について複数回の発射試験を実施し、研究開発完了に向けた進展を確認しています。
• 【2025年】防衛省は島嶼防衛用高速滑空弾の実践的運用開始を2025年度へ前倒しする方針を公表しました。また、極超音速誘導弾についても製造態勢拡充が進められています。
• 【2026年】防衛省が示す整備計画では、高速滑空弾を含むスタンド・オフ防衛能力の展開が進む段階に入り、研究成果を実運用へ接続するための製造・配備・支援体制の重要性が一段と高まります。
• 【2027年】2027年に向けては、配備された能力の運用高度化とともに、情報収集、指揮統制、迎撃、整備を含む周辺システムへの需要が広がる可能性があります。これは確定した市場成果ではなく、現在の政策・開発方向を踏まえた今後の事業展開として注視すべき領域です。
• The Boeing Company
• General Dynamics Corporation
• BAE Systems plc
• L3Harris Technologies Inc.
• MBDA
• Thales Group
• Leidos Holdings Inc.
• Aerojet Rocketdyne Holdings Inc.
• Rafael Advanced Defense Systems
• China Aerospace Science and Industry Corporation (CASIC)
• China Aerospace Science and Technology Corporation (CASC)
• Mitsubishi Heavy Industries Ltd.
• Honeywell Aerospace
• Safran S.A.
• Hypersonix Launch Systems Ltd.
• Hermeus Corporation
• Stratolaunch Systems
• その他の主要なプレイヤー
日本では防衛省・防衛装備庁を中心に、極超音速関連能力が防衛力強化の重要領域に位置付けられています。2025年度予算では、極超音速誘導弾の製造態勢拡充に2,391億円、開発に585億円が計上され、高速滑空弾の取得にも293億円が盛り込まれました。 また、極超音速滑空兵器に対処する滑空段階迎撃用誘導弾(GPI)の日米共同開発も進められています。 企業側では、研究開発能力だけでなく、製造能力、品質保証、情報管理、サイバー対策、長期供給能力までが参入条件になり得ます。政府投資の拡大は商機である一方、防衛装備特有の調達要件や輸出管理を含むコンプライアンスへの対応力が経営課題になります。
• 極超音速機
• 推進システム
• 誘導と航法と制御システム(GNC)
• センサーとアビオニクス
• 材料と熱防護システム
• ソフトウェアとシミュレーションツール
• スクラムジェットエンジン
• ロケットエンジン
• 空気呼吸式エンジン
• 複合サイクルエンジン
• 複合材料
• チタン合金
• アルミニウム合金
• 超合金
• 積層造形/3Dプリンティング
• 先進加工と鍛造
• 防衛機関/軍
• 航空宇宙OEM
• 研究機関と大学
• 宇宙機関
極超音速技術市場には高い成長期待がある一方、参入障壁も極めて高いと考えられます。長期間の研究開発、試験設備への投資、高温環境に耐える材料や部品の確保、高度技術人材の不足、開発スケジュールの不確実性などが事業リスクとなります。さらに、サイバー攻撃や機密情報流出への対策、輸出管理、調達制度への適合も欠かせません。競争力を持つ企業は、一つの高性能部品だけに依存するのではなく、量産性、品質保証、デジタル設計、サプライチェーン管理までを統合し、長期プログラムに対応できる体制を構築すると考えられます。経営層には「技術を持っているか」ではなく、「安全かつ継続的に供給できるか」という視点が求められます。
• アメリカ
• カナダ
• メキシコ
• 西ヨーロッパ
• イギリス
• ドイツ
• フランス
• イタリア
• スペイン
• その地の西ヨーロッパ
• 東ヨーロッパ
• ポーランド
• ロシア
• その地の東ヨーロッパ
• 中国
• インド
• 日本
• オーストラリアおよびニュージーランド
• 韓国
• ASEAN
• その他のアジア太平洋
• サウジアラビア
• 南アフリカ
• UAE
• その他のMEA
• アルゼンチン
• ブラジル
• その他の南アメリカ
極超音速技術市場が2035年に137億5,000万米ドルへ拡大するという予測は、防衛産業だけの成長ストーリーとして捉えるべきではありません。精密加工、耐熱材料、半導体、センサー、宇宙システム、通信、シミュレーション、サイバーセキュリティなど、複数産業の技術が交差する市場だからです。経営判断で重要になるのは、自社技術が極超音速システムのどの工程で不可欠になり得るのかを早期に特定することです。直接参入、部材供給、共同研究、海外サプライチェーンへの参加など選択肢を分け、認証・設備・人材への投資時期を逆算する必要があります。2035年までの成長余地以上に、今後数年間で形成される技術・供給基盤の中でどの位置を確保するかが、長期的な事業価値を左右します。
Report Ocean株式会社は、市場調査およびコンサルティングの分野で、正確で信頼性の高い最新の調査データおよび技術コンサルティングを求める個人および企業に対して、7年以上にわたり高度な分析的研究ソリューション、カスタムコンaサルティング、深いデータ分析を提供するリーディングカンパニーです。我々は戦略および成長分析の洞察を提供し、企業の目標達成に必要なデータを提供し、将来の機会の活用を支援します。
私たちのリサーチスタディは、クライアントが優れたデータ駆動型の決定を下し、市場予測を理解し、将来の機会を活用し、私たちがパートナーとして正確で価値のある情報を提供することによって効率を最適化するのを助けます。私たちがカバーする産業は、テクノロジー、化学、製造、エネルギー、食品および飲料、自動車、ロボティクス、パッケージング、建設、鉱業、ガスなど、広範囲にわたります。
Report Oceanは、私たちのスキルをクライアントのニーズと統合し、適切な専門知識が強力な洞察を提供できると信じています。私たちの専門チームは、多国籍企業、製品メーカー、中小企業、またはスタートアップ企業を含むクライアントのビジネスニーズに最も効果的なソリューションを作成するために疲れ知らずに働いています。
Zero Press のデータで見るこのリリース
- 配信元
- 株式会社レポートオーシャン(Zero Press 掲載 231 本)
- 配信サイト
- @Press
- カテゴリ
- 技術・開発
- 直近 7 日の配信
- 技術・開発 1,820 本 / 全体 13,925 本
Zero Press が取り込んだ配信データから自動集計しています。カテゴリ別・業界別のより詳しい分析は週間動向レポートで毎週公開しています。
このジャンルのリリースを書くときのガイド
-
インテリジェントパワーモジュール(IPM)市場、2035年67億6,000万米ドル規模へ|CAGR 10%でEV・産業機器の高効率化を支える次世代パワー半導体市場
株式会社レポートオーシャン
-
エソテリック検査市場は2035年に878億4,000万米ドルへ、CAGR 13.65%で拡大|高度診断・希少疾患検査需要が成長を牽引
株式会社レポートオーシャン
-
アジア太平洋地域食用金市場、2035年8億3,893万米ドル規模へ|CAGR 7.87%、プレミアム食品・飲料分野で需要拡大
株式会社レポートオーシャン
-
日本乳製品市場、2035年に987億3,000万米ドルへ拡大|CAGR 4.57%、健康志向・高付加価値乳製品需要が成長を牽引
株式会社レポートオーシャン
-
AIコンピューティングサーバー用PCBの世界市場(2026年~2032年)、市場規模(20~30層、30層以上)・分析レポートを発表
株式会社マーケットリサーチセンター
-
AI搭載スマートトラッカーの世界市場(2026年~2032年)、市場規模(スマートリング、スマートBluetoothヘッドフォン、スマートフィットバンド)・分析レポートを発表
株式会社マーケットリサーチセンター
-
データセンター用GPUの世界市場(2026年~2032年)、市場規模(AIインターフェース、AIトレーニング、非AI)・分析レポートを発表
株式会社マーケットリサーチセンター
-

人材開発デザイン株式会社設立しました
人材開発デザイン
-

4,000人以上を指導してきた専門家が「人材開発デザイン株式会社」を設立
人材開発デザイン株式会社
-
AI演算コアIPの世界市場(2026年~2032年)、市場規模(専用NPUコア、AI対応DSP/ベクトルコア、GPU/GPGPU/NNAコア、再構成可能なAIコア)・分析レポートを発表
株式会社マーケットリサーチセンター
-

ジェトロ岡山でグローバル人材育成特別コース特別セミナー「世界へ売り込む!岡山県産品グローバル展開ワークショップ」を開催しました
岡山大学
-

10月17・18日に横浜みなとみらいで開催
ヨコハマきのこ大祭
-

文部科学省「令和8年度『地域構想推進プラットフォーム』構築等推進事業」に採択~ユース参画で創る地域未来・産学官金言連携による「おかやま地域未来共創プラットフォーム」の完全自走化モデル構築~
岡山大学
-
世界のスマートパレット四方向シャトル市場動向、年平均成長率6.5%で拡大継続2026-2032
QY Research株式会社
-
岩橋玄樹、初のバンドツアー完走 東京公演をTBSチャンネル1で独占放送
株式会社テイチクエンタテインメント
-
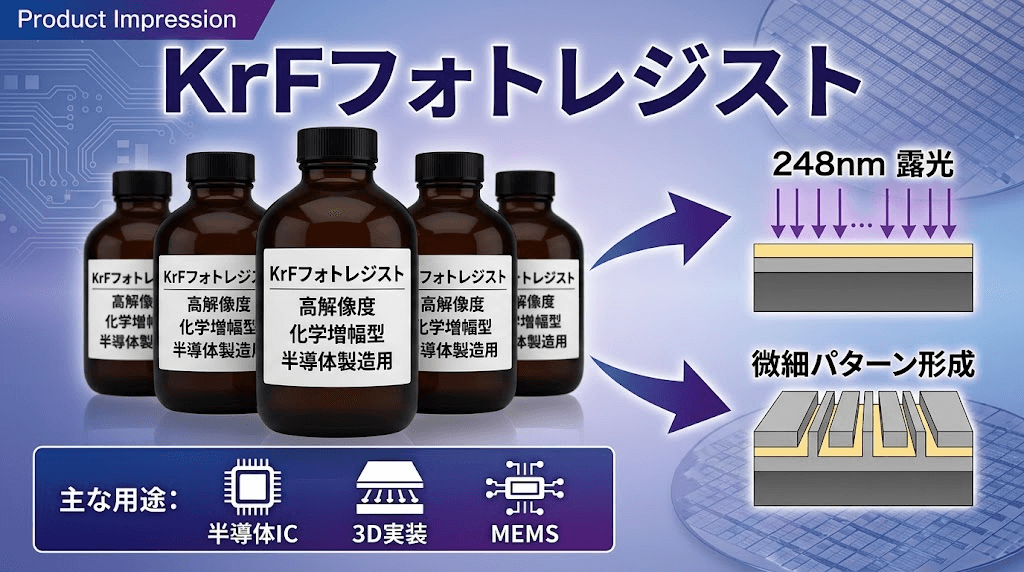
KrFフォトレジスト市場分析レポート:2026年908百万米ドル規模、成長率8.7%推移
QY Research株式会社