 Zero
フッ素化学の世界市場規模、シェア、動向分析調査レポート2026-2032
QYResearchが発表した『2026年世界フッ素化学市場調査レポート』は、フッ素化学の市場規模、競争環境、用途分野、地域構造、サプライチェーンの変化を網羅的に分析。2025年の世界生産量約675万...
QY Research株式会社が@Pressで配信したプレスリリースの原文を、Zero Press が転載して掲載しています。
QYResearchはこのほど、業界レポート『2026年世界フッ素化学市場調査レポート』を発表した。本レポートは、フッ素化学の製品定義、技術ルート、市場規模、競争環境、用途分野、地域構造、サプライチェーンの変化を中心に調査している。
フッ素化学は、蛍石などのフッ素資源を起点として、フッ化水素、無機フッ素化合物、フルオロカーボン、含フッ素ポリマー、フッ素エラストマー、フッ素シリコーン、さらに電子材料、電池材料、医薬・農薬向け高付加価値材料へ展開する総合化学産業である。本調査では、無機物、含フッ素ポリマー、フルオロカーボン、フッ素エラストマー、フッ素シリコーン、その他の商業化された含フッ素製品を対象とし、用途は冷媒、プラスチック、アルミニウム製造、発泡剤、農薬、医薬品、電子・半導体、リチウム電池、太陽電池、その他産業分野を含む。
製品ごとの競争原理は大きく異なり、工業用HF、AlF₃、一般冷媒では原料、設備規模、稼働率、エネルギー、物流が主要な競争要素となる一方、PTFE、PVDF、PFA、FEPではモノマー純度、重合制御、分子量分布、加工特性、グレード設計が重要になる。FKM、FFKMでは高温、腐食性流体、プラズマ環境下での長期シール性能が重視され、半導体用HFや含フッ素エッチングガスでは5N、すなわち99.999%以上の純度に加えて、金属、粒子、水分などの微量不純物管理が競争力を左右する。高性能PTFEやPFAは約260°Cの連続使用温度に対応するグレードがあり、優れた耐薬品性と低誘電特性を持つため、半導体装置、高周波ケーブル、化学装置などで代替が難しい。フッ素化学の付加価値は川下に進むほど、資源・規模中心から品質、一貫性、顧客認証、アプリケーション開発、長期供給能力へ移行する。
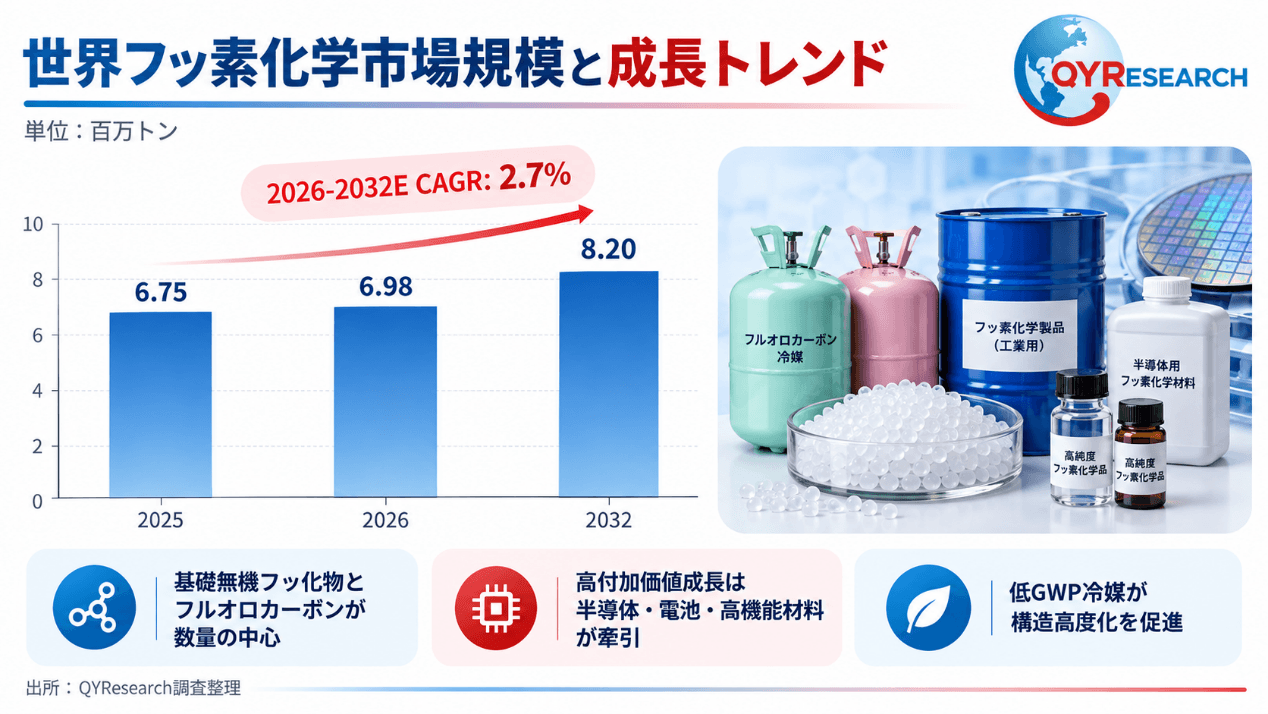
2025年の世界フッ素化学生産量は約675万トン、2026年は約700万トンに近づく見通しであり、2032年までの市場価値成長は大宗製品の数量増加よりも高付加価値製品への構成変化に強く左右される。
2025年のフッ素化学ではHF需要約300万トン、AlF₃消費約150万トン、フルオロカーボン冷媒約130万トンが大宗需要の中心であり、無機フッ素化合物と冷媒が世界の数量基盤を形成している。
2025年の広義含フッ素ポリマー生産量は約44万~45万トンで、フッ素化学全体の数量の約6%~7%にとどまるが、PFA、PVDF、FFKMなどは高単価、高い顧客認証障壁、高い付加価値を持つ。
中国は世界最大のフッ素化学生産拠点となり、2025年の世界HF生産の約71%、フルオロカーボン冷媒生産の約73%を占める一方、米国、日本、欧州はHFO、高性能ポリマー、電子材料で強い競争力を維持している。
フッ素化学の新規投資は半導体、電池、高性能シール、低GWP冷媒へ移行しており、設備規模だけでなく純度管理、グレード開発、顧客認証が将来の競争優位を左右する。
フッ素化学は、従来の「資源・規模・コスト」中心の産業から、大宗製品の量産競争と高機能材料の技術競争が並存する二層構造へ移行している。冷媒では世界的なHFC削減制度により高GWP製品の供給拡大が制約され、低GWP HFOや混合冷媒への世代交代が進む。一方、半導体、電池、高性能産業材料への設備投資は拡大しており、AGCは半導体向けフッ素化学品、DaikinはFFKM、Syensqoは電池グレードPVDFへの投資を強化している。これらの動きは、フッ素化学の成長源が従来型冷媒や基礎無機品の単純な数量拡大から、半導体先端プロセス、データインフラ、蓄電池、高信頼性産業装置へ移行していることを示す。2026~2032年は、総生産量の増加以上に製品構成の高度化と単位価値の上昇が市場成長を左右する。
市場成長要因
フッ素化学の成長は、川下産業の拡大、材料使用量の増加、要求性能の高度化が組み合わさることで形成される。半導体では先端プロセスの複雑化によってウェット洗浄、ドライエッチング、チャンバークリーニング、高純度流体輸送の要求が高まり、電子グレードHFや含フッ素プロセスガスだけでなく、PFA、PTFE、FFKMの装置材料需要も増加する。電池分野ではPVDFバインダー、セパレーターコーティング、LiPF₆、LiFSI、含フッ素添加剤が需要を形成し、EVに加えて定置型蓄電、急速充電、高電圧系電池が追加的な成長源となる。冷媒は依然として大きな数量市場であるが、価値成長は従来HFCの数量増加よりも低GWP製品への転換や配合技術によって生まれる。アルミニウム、化学装置、医薬・農薬などの成熟市場は安定したベース需要として機能する。
市場抑制要因
フッ素化学市場の拡大は、資源、設備投資、環境規制、顧客認証、需給サイクルによって制約される。基礎フッ素化学は酸級蛍石とHFへの依存度が高く、資源分布、鉱石品位、硫酸、エネルギー価格が企業コストに直接影響する。高機能材料では名目生産能力よりも顧客認証が実質的な供給能力を決定する場合が多く、半導体、医療、電池用途では微量不純物、粒子、ロット安定性、トレーサビリティについて長期評価が必要となる。欧州ではPFAS関連規制と生産排出管理が追加投資を要求し、中国を中心とした大宗品の設備増加は一部製品で稼働率低下や価格競争を引き起こす可能性がある。2026~2032年は、原料統合、高端製品、顧客認証を持つ企業と大宗品中心企業の収益力格差が拡大しやすい。
市場機会
フッ素化学の最も重要な市場機会は半導体、リチウム電池、高性能ポリマー、低GWP冷媒である。半導体では電子グレードHFやCF₄、C₂F₆、C₄F₈などのプロセス材料に加え、PFA配管、PTFE部品、FFKMシールの需要が拡大し、高純度と耐プラズマ性能が高い参入障壁を形成する。電池分野ではPVDFバインダーからセパレーターコーティング、新型含フッ素リチウム塩、次世代電解液へ製品範囲が拡大する。
欧州では一部高性能フッ素樹脂の輸入依存が残り、北米では半導体・電池材料の現地調達が強化されている。中国は蛍石、HF、中間体、材料から大規模な電子・電池顧客までを持つ一貫した産業基盤を形成しており、国内代替だけでなく輸出機会も大きい。今後は汎用品の単純増産より、顧客認証と技術差別化を伴う高端分野への投資魅力度が高まる。
市場リスクと課題
フッ素化学の短期的なリスクは価格サイクル、在庫、HFC配額、設備立ち上げ時期であり、中長期的なリスクは環境規制、技術転換、顧客認証に集中する。HFC配額制度は供給規律を高める一方、分子ごとの需要変化によって製品収益性や配額価値に大きな差が生じる可能性がある。フッ素樹脂ではPFASをめぐる環境管理が重要となり、メーカーは重合助剤、排出、廃棄物処理を継続的に改善する必要がある。
半導体・電池材料では新設設備だけでは市場参入できず、サンプル評価、小ロット試験、品質監査、量産承認が必要となる。このため、一般製品では供給過剰が存在する一方、高性能・認証済み材料では供給不足が続くという市場の二極化が起こりやすい。
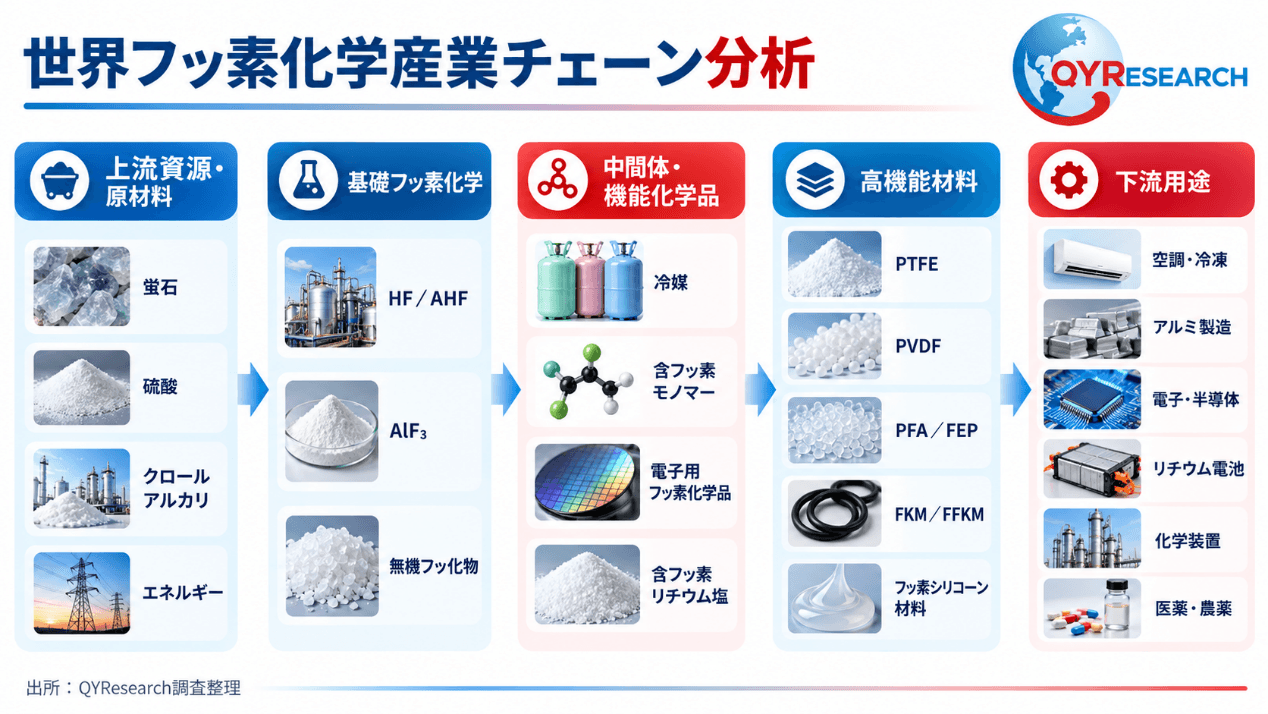
フッ素化学の上流は蛍石、硫酸、エネルギーなどから構成され、酸級蛍石からHFを製造し、HFをAlF₃、冷媒、含フッ素モノマー、ポリマー、電子材料、電池材料へ展開する。HFの相当部分は下流材料の内部原料として消費されるため、産業規模を把握する際にはHFとその下流製品の重複計上を避ける必要がある。
中流ではHF精製、フルオロカーボン反応・分離、TFE/VDFなどのモノマー製造、重合、後処理、電子グレード精製へ進むにつれて製造難度が高くなる。標準製品では規模と連続生産によるコスト削減が重要である一方、高性能ポリマーや電子材料では歩留まり、純度、品質安定性、顧客認証、技術サービスが収益性を左右する。
下流顧客はアルミ製錬、空調機器、化学設備、半導体工場・装置、電池、自動車、医薬品メーカーまで幅広い。一般製品は価格と納期が主要購買条件となるが、高端材料ではサンプル試験、小ロット評価、品質監査、量産認証が必要であり、切替コストと顧客粘着性が高い。
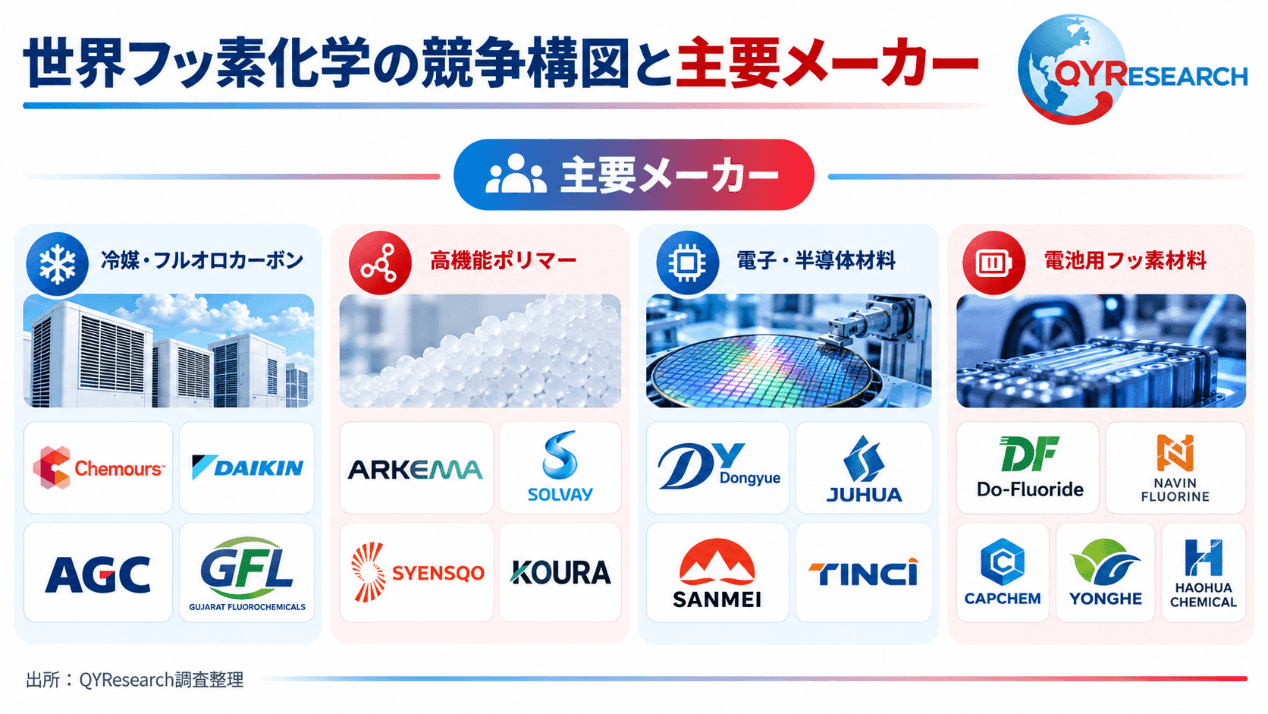
世界のフッ素化学供給はアジア、特に中国を中心とする構造が明確になっている。中国は蛍石、HF、冷媒、複数の含フッ素材料で世界最大級の能力を持ち、電子、電池、産業用途の大規模な川下顧客集積も形成している。北米はHVAC&R、半導体、自動車、電池の大規模需要を持ち、Chemours、Solstice Advanced Materials、ArkemaなどがHFO、高性能ポリマー、冷媒分野で競争力を維持している。
欧州は環境規制が厳しく、高性能製品需要が強い一方、一部フッ素ポリマーで輸入依存度が高い。日本は数量規模では中国より小さいが、Daikin、AGC、KurehaがPFA、FFKM、PVDF、半導体材料で高い技術ポジションを持つ。インドではGujarat Fluorochemicals Limited (GFL)、Navin Fluorine International Limited (NFIL)などが基礎フッ素化学から高性能材料へ産業チェーンを拡大している。2026~2032年も中国が最大の製造・輸出拠点であり続ける一方、北米と欧州のサプライチェーン地域化が認証済み高性能材料への投資機会を生み出す。
世界のフッ素化学は単一の高集中市場ではなく、大宗製品の地域競争、高性能製品の比較的高い集中、スペシャリティ製品の専門競争が同時に存在する。主要企業にはChemours、Dongyue Group、Arkema、Do-Fluoride Chemicals、Zhejiang Juhua、Zhejiang Sanmei Chemical Industry、Solvay、Gujarat Fluorochemicals Limited (GFL)、Fluorsid、Zhejiang Yongtai Technology、Daikin、Solstice Advanced Materials、Navin Fluorine International Limited (NFIL)、AGC、Guangzhou Tinci Materials、Morita Chemical Industries、Shenzhen Capchem Technology、Shanghai Huayi 3F New Materials、Kureha、Jiangsu Meilan Chemical、Zhejiang Yonghe、Haohua Chemical Science and Technology、Syensqoが含まれる。HF、一般冷媒、基礎無機品では原料統合、規模、エネルギーコスト、稼働率が競争力の中心となり、中国企業が強い製造優位を持つ。
一方、PFA、FFKM、電子グレード材料では長期研究開発、グレード体系、工程管理、顧客認証が重要であり、米国、欧州、日本の主要企業が依然として強い。今後は中国企業が数量型分野で世界シェアを拡大しつつ、国際大手と一部アジア専門企業がHFO、半導体材料、高性能ポリマー、高付加価値スペシャリティで優位性を維持する構造が続くと考えられる。
◇レポートの詳細内容・無料サンプルお申込みはこちら
https://www.qyresearch.co.jp/customized
会社概要
QYResearch株式会社は、2017年に日本・東京で設立された市場調査・コンサルティング会社です。グローバル市場を対象に、市場調査レポート、業界分析、競合調査、IPO支援、カスタマイズリサーチなど幅広いサービスを展開し、各業界の市場構造や成長性、競争環境を多角的に分析しています。豊富な調査ネットワークと最新データを活用することで、企業の経営戦略策定、新規事業開発、市場参入判断を支援し、実践的かつ信頼性の高いインサイトを提供しています。
本件に関するお問い合わせ先
QY Research株式会社
URL:https://www.qyresearch.co.jp
日本の住所:〒104-0061東京都中央区銀座 6-13-16 銀座 Wall ビル UCF5階
TEL:050-5893-6232(日本);0081-5058936232(グローバル)
マーケティング担当 japan@qyresearch.com
Zero Press のデータで見るこのリリース
- 配信元
- QY Research株式会社(Zero Press 掲載 523 本)
- 配信サイト
- @Press
- カテゴリ
- 調査・レポート
- 直近 7 日の配信
- 調査・レポート 1,182 本 / 全体 11,269 本
Zero Press が取り込んだ配信データから自動集計しています。カテゴリ別・業界別のより詳しい分析は週間動向レポートで毎週公開しています。
このジャンルのリリースを書くときのガイド
-
【想定年利16%・運用約5ヶ月】阪急「中津」駅 徒歩約6分『大阪市北区中津 戸建てファンド』10/29(木)より募集開始
ZOLOME株式会社
-
ブランケット予備収縮機の世界市場(2026年~2032年)、市場規模(熱風設定機、蒸気設定機、その他)・分析レポートを発表
株式会社マーケットリサーチセンター
-
産業用ポータブル濁度計の世界市場(2026年~2032年)、市場規模(ネフェロメトリック濁度計、比濁度計、その他)・分析レポートを発表
株式会社マーケットリサーチセンター
-
PTFEエッチングチューブの世界市場(2026年~2032年)、市場規模(片面(EOS)エッチング、両面(E2S)エッチング)・分析レポートを発表
株式会社マーケットリサーチセンター
-
【調査レポート】既存クライアントの30%がAIを活用したセミナー・イベント設計を実施
株式会社BOTANICO
-

HIROGARU営業先サーチ の提供開始のお知らせ ~ 非会員・無料会員でも月3万件のリストダウンロードが可能 ~
有限会社イッセイネット
-

株式会社Value、法人向けAIロープレ研修サービス「talkBoost」の提供を開始
株式会社Value
-
11/10(火)「令和9年産 いちご王国・栃木流通懇談会」を開催
JA全農とちぎ
-
株式会社yutori 片石貴展が"新入社員 公開最終面接(オファー)"!鈴木おさむ×THE RAMPAGE 陣のTOKYO MX PODCAST番組公開収録に岩谷翔吾がゲストで登場!第2弾情報、解禁
スタートアップファクトリー1号投資事業有限責任組合
-
「NHK経営計画(2027~2029年度)」(案) の発表について
NHK | 日本放送協会
-
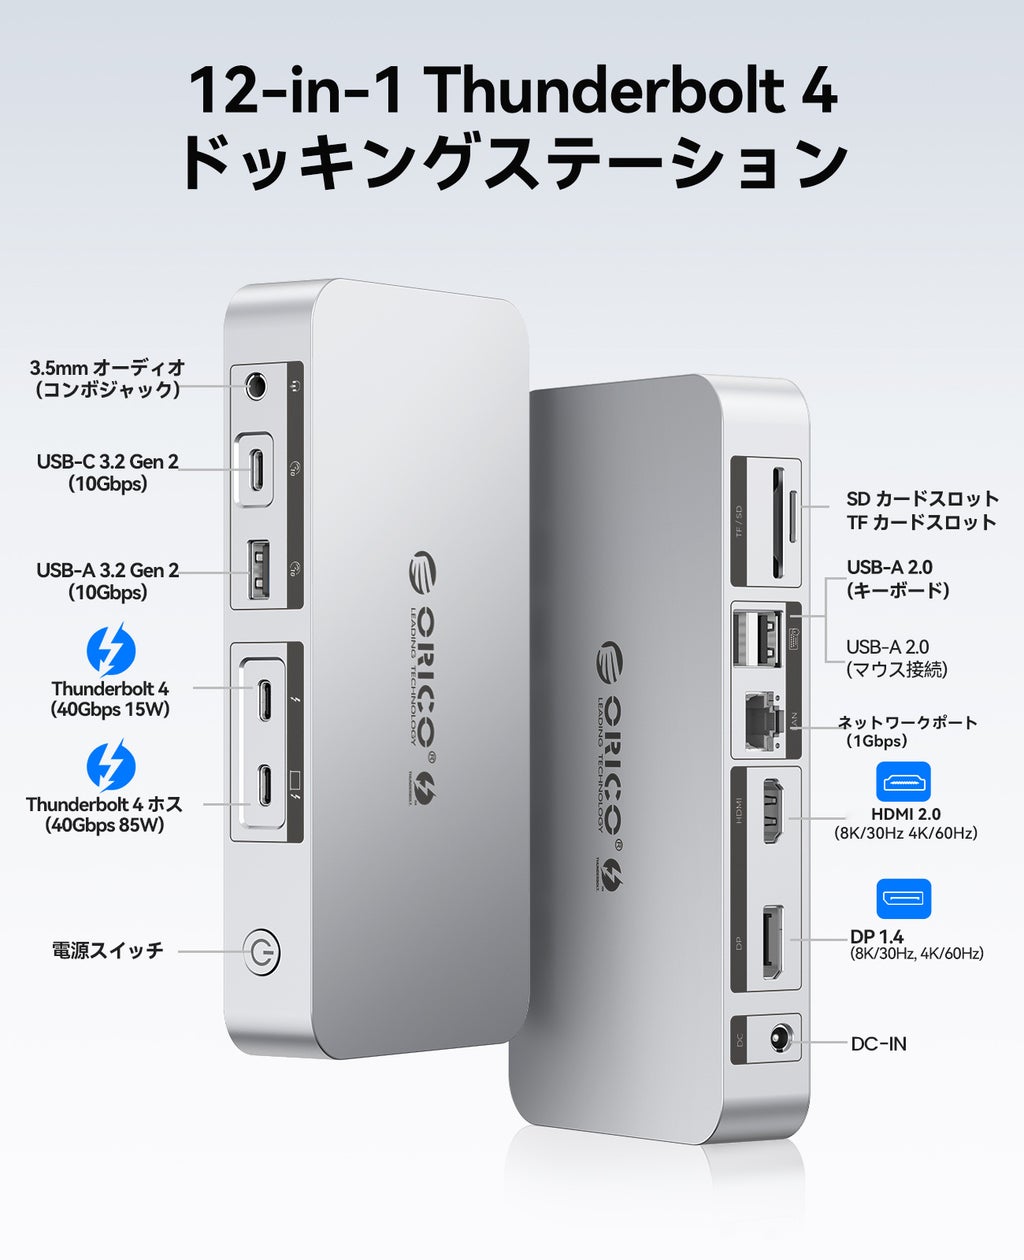
ORICO、Thunderbolt 4認証12-in-1ドッキングステーションを発表——シングル8K/デュアル4K出力・40Gbps超高速転送・85W給電・デイジーチェーン対応でプロ環境を強力サポート
深圳市奥睿科电子商务有限公司