 Zero
世界ガリウムリサイクル市場調査2026:2032年120百万米ドル規模を展望
世界ガリウムリサイクル市場調査2026:2032年120百万米ドル規模を展望
YH Research株式会社が@Pressで配信したプレスリリースの原文を、Zero Press が転載して掲載しています。
ガリウムリサイクルは「廃棄物処理」から「高純度材料の再生」へ
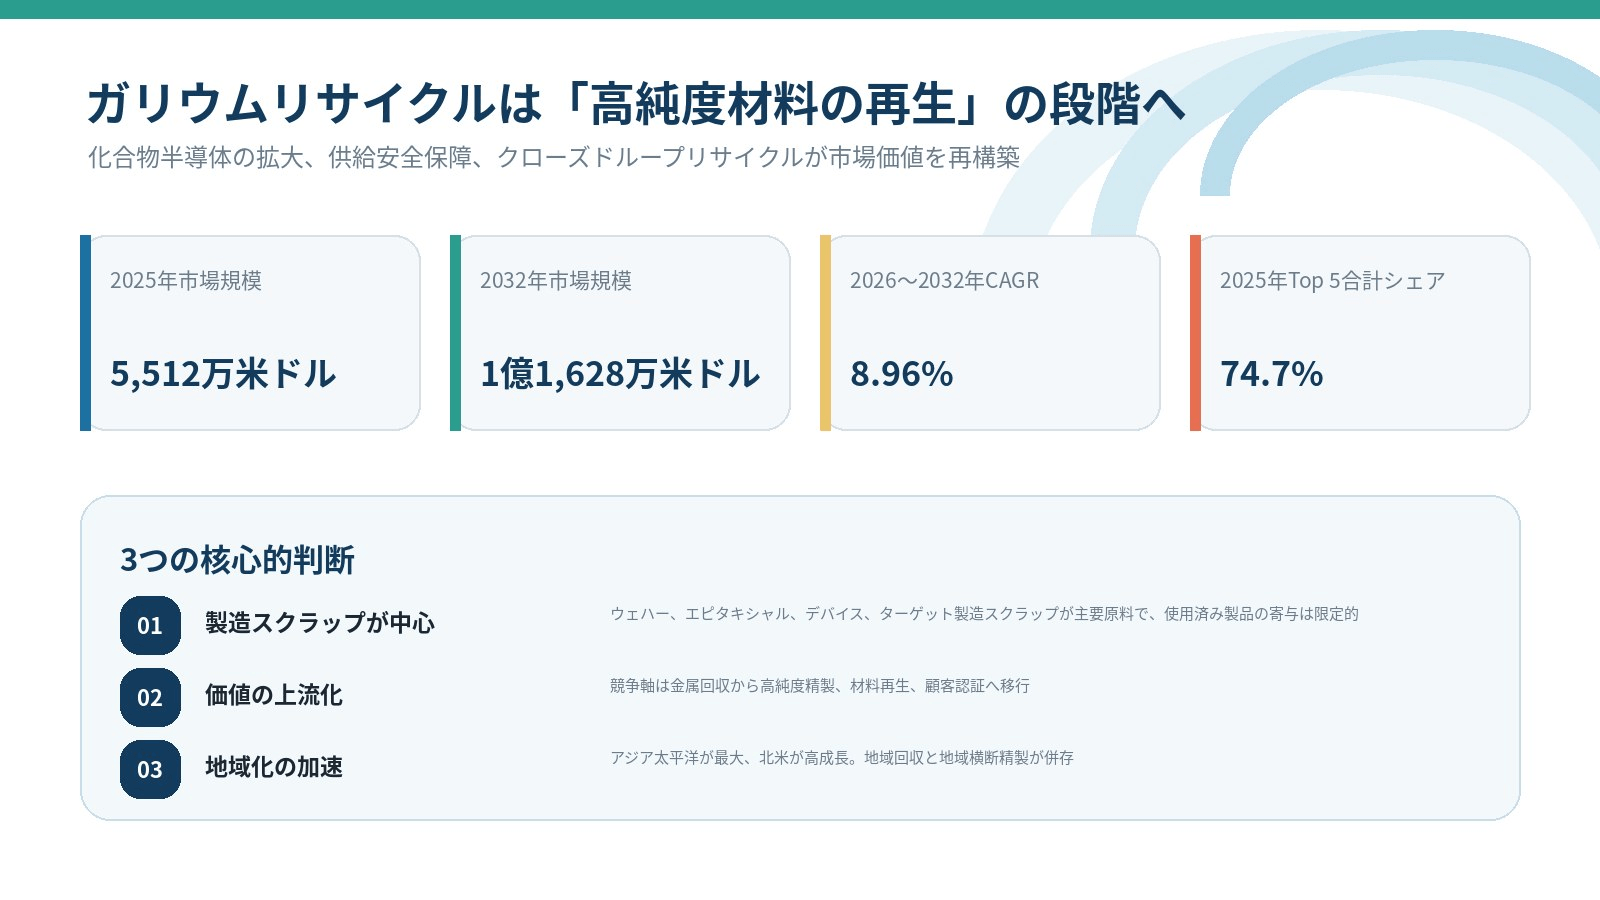
ガリウムリサイクルは、従来のレアメタル回収事業から、化合物半導体サプライチェーンにおける高純度材料の再生工程へと移行しつつある。その商業的価値は、スクラップから金属を抽出することだけではなく、ウェハー、エピタキシャル成長、デバイス、ターゲットおよびガリウム材料の製造工程で発生する高価値スクラップを識別・選別・分離・精製・高純度化し、結晶成長、電子材料、光電子デバイス、RFデバイス、パワーデバイスのサプライチェーンに再投入可能な高純度ガリウムまたはガリウム化合物へ再生することにある。
この変化の背景には、GaAs、GaNその他のガリウム含有化合物半導体の用途拡大がある。光通信、AIデータセンター間接続、無線通信、レーダー、LED/レーザー、サーバー電源、新エネルギー車の電力変換などで採用が広がっている。下流の製造活動の拡大は、ガリウム供給安全保障への関心を高めると同時に、追跡可能で濃度の高い製造スクラップを増加させている。使用済み最終製品に微量分散するガリウムと比べ、こうした製造スクラップは安定した回収採算を形成しやすい。
市場の構造は明確である。原料確保力が設備稼働率を左右し、高純度精製力が製品価値を決め、顧客認証が再生材料を高付加価値用途へ戻せるかを決定する。さらに、有害廃棄物管理とクローズドループ供給能力が、主要顧客のサプライチェーンに長期的に参入できるかを左右する。
1.1 市場は加速局面へ、ただし成長は単純な「スクラップ量の増加」ではない
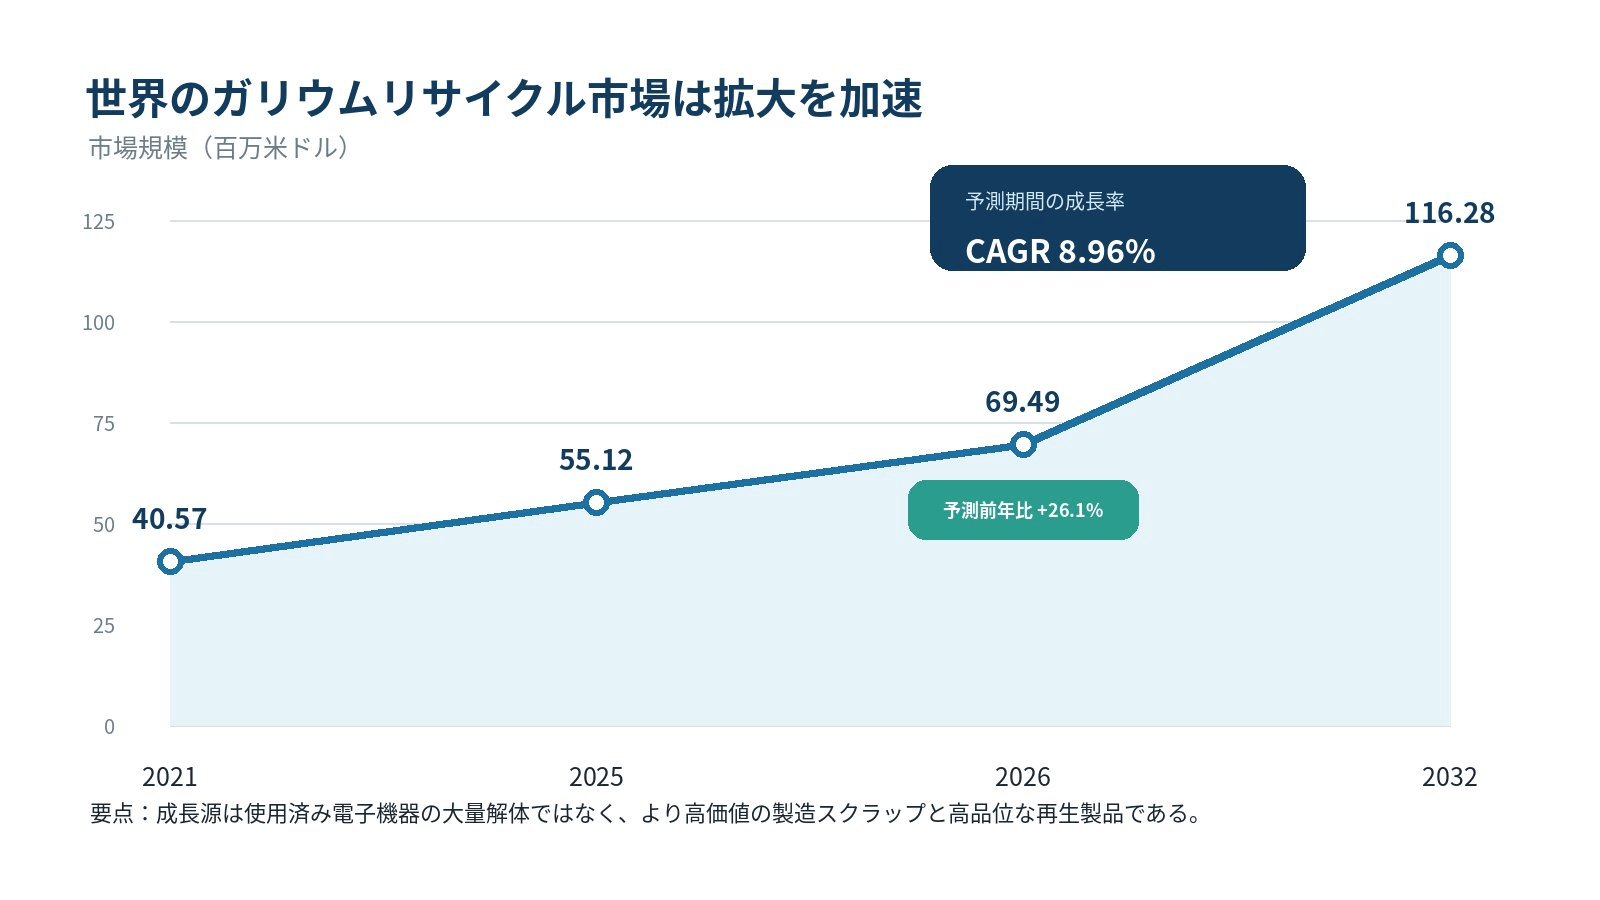
世界のガリウムリサイクル市場は拡大ペースを明確に加速させている。本レポートによれば、市場規模は2021年の約4,000万米ドルから2025年の約5,500万米ドルへ増加し、2026年には約6,900万米ドル、2032年には1億1,600万米ドルに達する見通しである。2026~2032年の年平均成長率は8.96%と予測される。
世界のガリウムリサイクル市場の成長は、下流デバイスの出荷増加と単純に連動するものではなく、製造プロセス、スクラップ発生原単位、回収採算性の相互作用で決まる。ウェハー利用率や製造歩留まりが向上すれば、合格品1単位当たりのスクラップ量は減少し得る。一方、材料使用量の削減や一部技術ルートの変化も、回収可能原料の構成を変える。このため、市場収益を左右するのは、スクラップ中の実際のガリウム含有量、夾雑物水準、含水率、回収業務の外部委託比率、金属価格と輸送・有害廃棄物処理費用のバランス、そして再生品が高純度用途の品質・認証要件を満たせるかどうかである。
ビジネスモデルの面では、業界は単発のスクラップ買い取りから、長期供給契約、受託加工、金属返還、価値相殺、クローズドループリサイクルへと協業形態を広げつつある。安定的・継続的で追跡可能な原料は、ガリウムリサイクル企業の設備稼働率向上、生産計画の最適化、単位処理コストの低減に寄与する。長期的な顧客関係、整備されたロット管理体制、高純度製品の供給能力を備える企業ほど、安定収益基盤と持続的な収益性を構築しやすい。
1.2 構造的な成長はエピタキシャル/デバイススクラップとパワーデバイス用途から
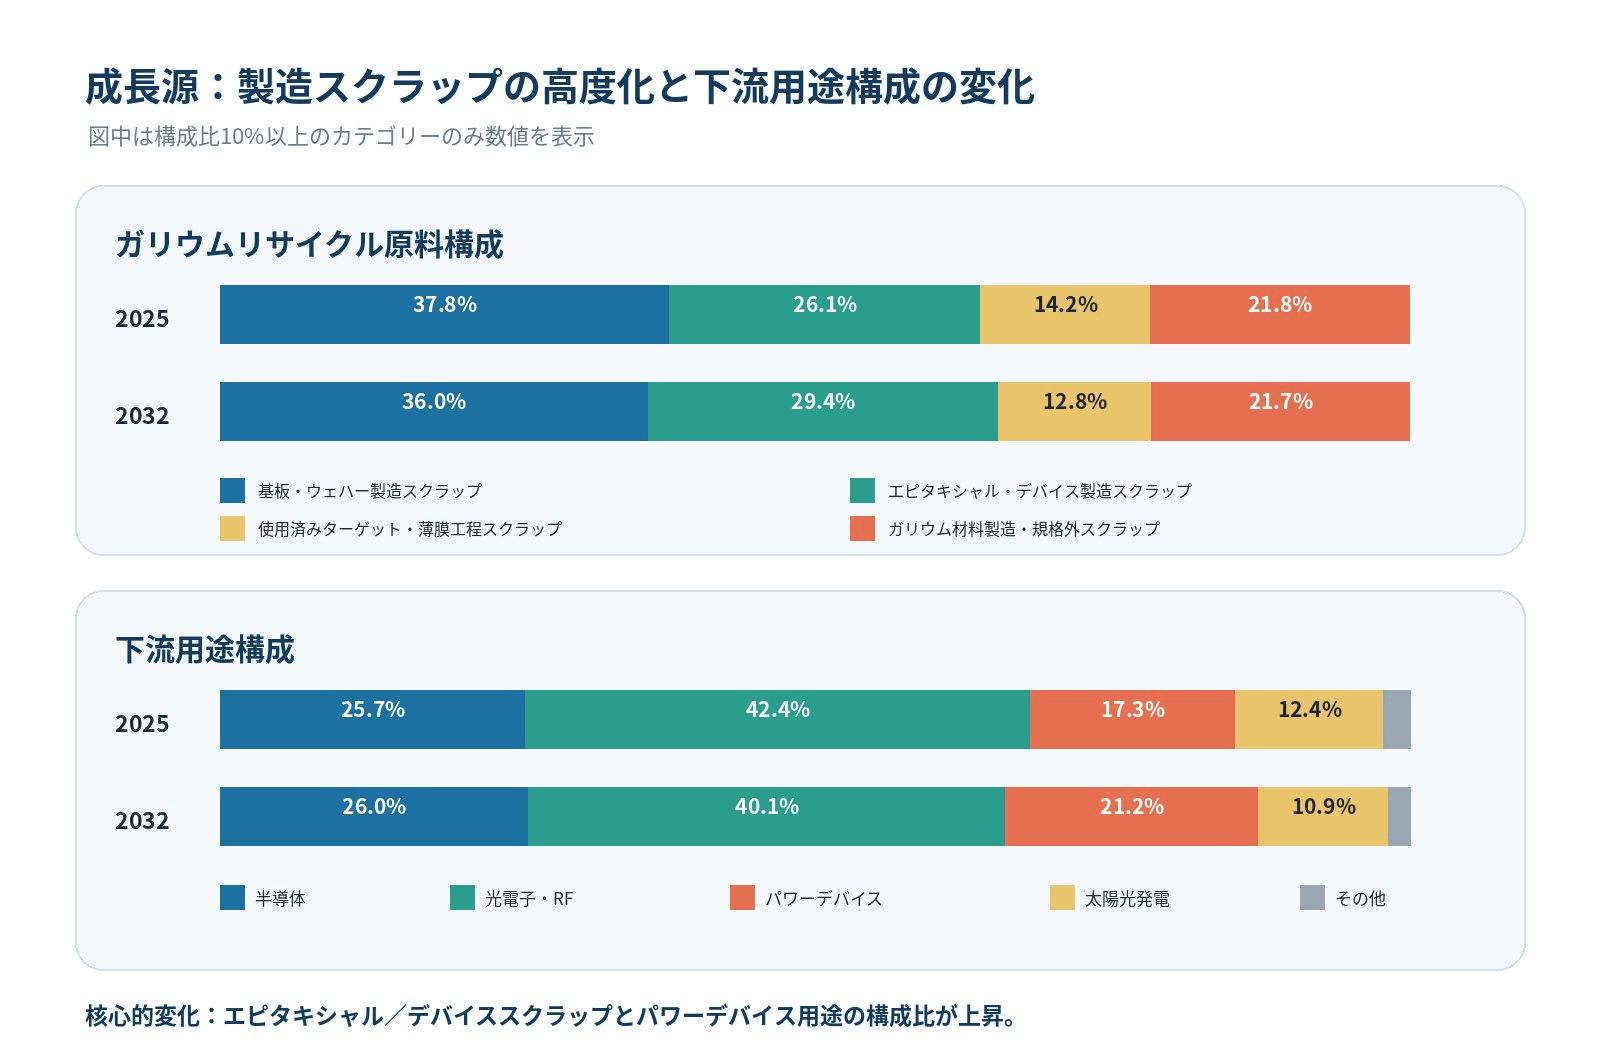
ガリウムリサイクルの原料別では、基板・ウェハー製造スクラップが引き続き最大の商業化原料である。2025年の売上構成比は37.79%で、2032年も35.97%と首位を維持する見通しである。これらは一般にガリウム含有量が高く、組成が比較的安定しており、結晶の頭尾材、破砕インゴット、不合格ウェハー、切断ロス、研削・研磨スラッジ、関連プロセス液などを含む。受託加工やクローズドループリサイクルに適している。
より高い成長が見込まれるのはエピタキシャルおよびデバイス製造スクラップである。構成比は2025年の26.14%から2032年には29.45%へ上昇し、予測期間のCAGRは10.42%に達する見通しである。LED、レーザー、VCSEL、RFデバイス、GaNパワーデバイスの製造拡大に伴い、不良エピウェハー、エッジ除外材、反応チャンバー堆積物、使用済みエッチング液、薄化・ダイシングスラッジ、不良チップがより重要な原料となる。ただし組成は複雑であり、選別、焙焼、選択浸出、不純物分離にはより高い技術が求められる。
用途別では、光電子・RFが引き続き最大市場であり、構成比は2025年の42.36%から2032年も40.08%を維持する見通しである。パワーデバイスは最も成長が速く、構成比は17.27%から21.25%へ上昇し、予測期間のCAGRは11.70%に達する。増加分の主因は、使用済み充電器、電気自動車、電力設備ではなく、GaNエピタキシャル成長およびパワーデバイス製造工程から発生するスクラップである。
ガリウムリサイクル企業にとって、原料はガリウム含有量、不純物組成、物理形態、処理難度が大きく異なる。ウェハー端材や規格外高純度ガリウムは組成が比較的安定し、トレーサビリティも高いため、ガリウムリサイクル工程を標準化しやすい。一方、スラッジ、廃液、チャンバー堆積物、多金属ターゲットは、より厳格な分析、前処理、分離・精製を必要とする。柔軟なプロセス設計、精緻なロット管理、ライン切替・洗浄・交差汚染の適切な管理能力は、新規原料の処理効率、回収歩留まり、事業収益性を直接左右する。
1.3 ガリウムリサイクルの価値軸は「回収率」から「認証可能な高純度再生材料」へ
このため、市場価値は基礎的な湿式処理から、高純度精製、化学形態変換、分析評価、材料再製造、顧客認証へと移行している。現在確認される再生製品は、4N~8Nの金属ガリウム、酸化ガリウム、ガリウム塩、顧客仕様化合物まで広がっている。純度が高く、不純物管理が安定するほど、製品は半導体、光電子、RF、パワーデバイスのサプライチェーンに再投入されやすくなり、ガリウムリサイクルで得られるガリウム1単位当たりの売上と顧客定着性も高まる。
クローズドループリサイクルはこの傾向をさらに強める。顧客は金属の所有権を保持したままスクラップを専門企業へ委託し、仕様適合した再生材料を受け取ることができる。回収金属を売却したり、その価値を次回調達額と相殺したりすることも可能である。この方式は、資源価値、供給安全、環境責任、品質トレーサビリティを同時に確保できるため、主要顧客が選好する協業モデルになりつつある。
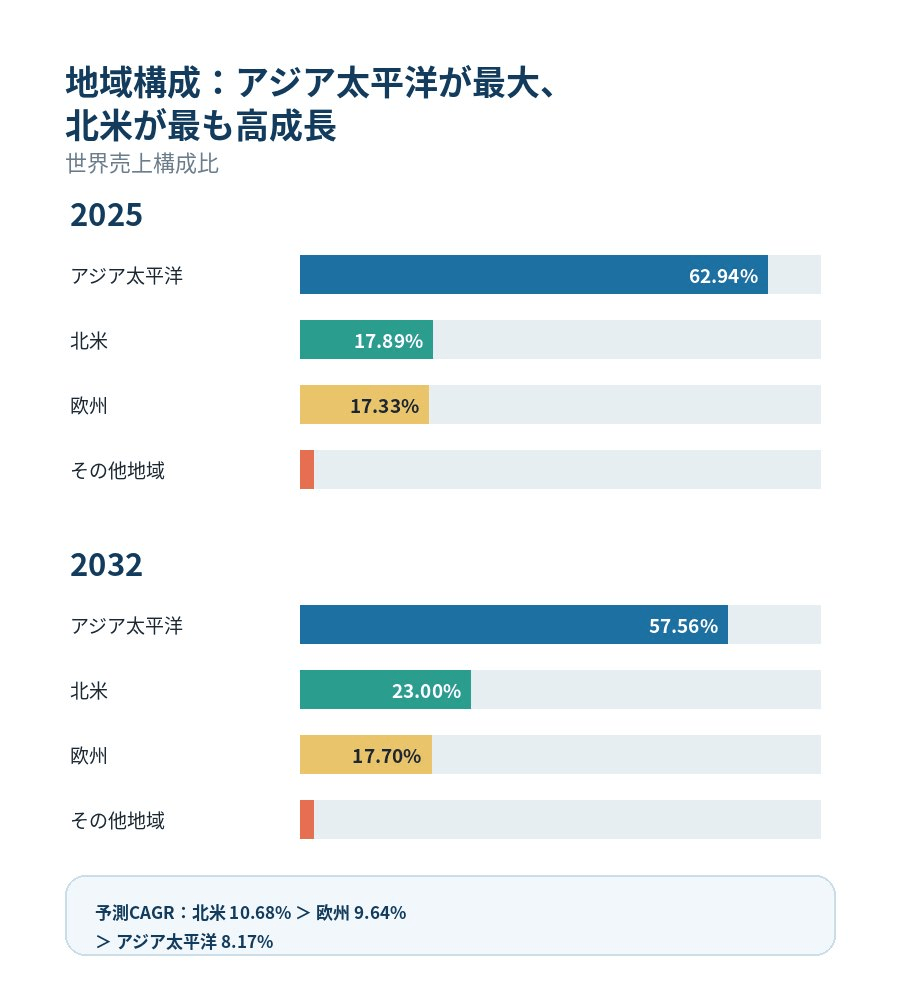
1.4 アジア太平洋が製造由来原料を掌握し、北米・欧州は地域能力の整備を加速
Zero Press のデータで見るこのリリース
- 配信元
- YH Research株式会社(Zero Press 掲載 277 本)
- 配信サイト
- @Press
- カテゴリ
- 調査・レポート
- 直近 7 日の配信
- 調査・レポート 1,145 本 / 全体 12,206 本
Zero Press が取り込んだ配信データから自動集計しています。カテゴリ別・業界別のより詳しい分析は週間動向レポートで毎週公開しています。
このジャンルのリリースを書くときのガイド
-
パッシブ放射冷却パネル市場分析レポート:2026年669百万米ドル規模、成長率18.3%推移
QY Research株式会社
-
スマート投光器防犯カメラの世界市場規模:年平均成長率5.2%予測、最新トレンドと需要変化2026-2032
QY Research株式会社
-
シリコンリング市場分析レポート:2026年1058百万米ドル規模、成長率11.0%推移
QY Research株式会社
-
プラスチックケーブルタイ市場分析レポート:2026年1490百万米ドル規模、成長率2.2%推移
QY Research株式会社
-
北海道・札幌で浮気調査を頼める探偵事務所の情報を公開|大手6社の道内拠点の有無と、地域で分かれる公安委員会の届出先を掲載
株式会社cielo azul
-
AIバーチャルヒューマン・インタラクティブマシンの世界市場(2026年~2032年)、市場規模(縦型スクリーン、横型スクリーン、ホログラフィックスクリーン)・分析レポートを発表
株式会社マーケットリサーチセンター
-

TikTok発「欲しい」が見つかるWebメディアをリリース
TikToker.love
-
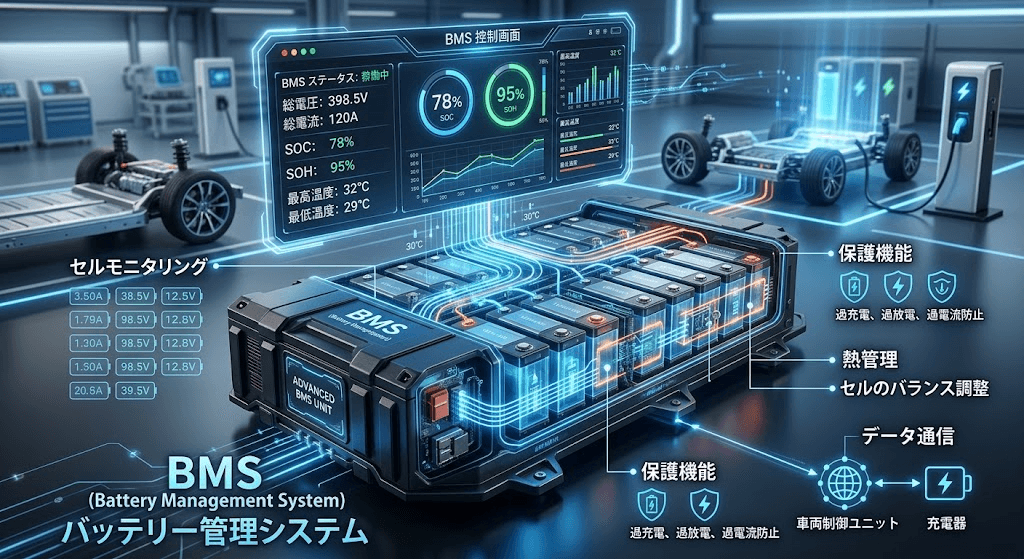
バッテリー管理システム(BMS)の世界市場規模:年平均成長率7.6%予測、最新トレンドと需要変化2026-2032
QY Research株式会社
-

営業電話ゼロの住宅太陽光発電シミュレーターを個人開発者が公開
影算
-
【淡路島の秋旅】サウナの永遠ループに迷い込んだ話。 「THE BOXY AWAJI」1日1組限定、終わらないテラスタイム
株式会社ぷらど
-
中国発の大ヒット小説「人渣反派自救系統」 日本版漫画が連載決定!!
株式会社ソニー・ミュージックソリューションズ
-
データセンター向けAIアクセラレータの世界市場(2026年~2032年)、市場規模(GPU、TPU、CPU、FPGA)・分析レポートを発表
株式会社マーケットリサーチセンター