 Zero
日本自動車OEM市場、2035年に33億2,000万米ドルへ拡大|CAGR 4.1%、次世代車両の開発と生産体制の高度化が市場成長を後押し
日本自動車OEM市場、2035年に33億2,000万米ドルへ拡大|CAGR 4.1%、次世代車両の開発と生産体制の高度化が市場成長を後押し
株式会社レポートオーシャンが@Pressで配信したプレスリリースの原文を、Zero Press が転載して掲載しています。
日本自動車OEM市場は、2025年の22億819万米ドル(2,208.19百万米ドル)から2035年には33億2,000万米ドル(3,320.0百万米ドル)へ拡大すると予測されています。2026年から2035年の予測期間における年平均成長率(CAGR)は**4.1%**と見込まれています。電動化、ソフトウェア定義車両(SDV)、高度運転支援技術、製造工程のデジタル化など、自動車産業を取り巻く構造変化が進むなか、日本の自動車メーカーには、従来の生産効率や品質管理に加え、技術開発力、サプライチェーンの柔軟性、デジタルサービスを通じた新たな収益創出が求められています。
OEMとは、Original Equipment Manufacturer(純正部品メーカー)の略称です。OEMは自動車部品の純正メーカーであるため、OEM純正部品は車両の製造に使用される部品と全く同じものです。一方、異なるメーカーによって製造されるアフターマーケット部品の品質と適合性は、必ずしも一定とは限りません。OEMメーカーは最高級の原材料を使用して、最高水準の機器と部品を製造しています。これらの部品は、製造工程において車両の組み立てに使用されます。
日本自動車OEM市場の将来を考えるうえで重要なのは、市場規模の拡大だけでなく、自動車メーカーが提供する価値そのものが変化している点です。従来、日本の自動車産業は、高品質な製造技術、燃費性能、耐久性、効率的な生産体制を競争力の源泉としてきました。しかし、今後は電動パワートレイン、車載半導体、ソフトウェア、コネクテッドサービスなどの技術が競争環境を左右する重要な要素となります。市場予測に基づくと、2035年までの市場拡大額は約11億1,181万米ドルに達します。この成長機会を獲得するには、完成車メーカーが研究開発投資の優先順位を見直し、車両販売後も継続的に価値を提供できる事業モデルを構築することが重要です。経営戦略上は、販売台数の増加だけでなく、車両当たりの付加価値、開発効率、顧客との長期的な関係性を重視する方向への転換が求められます。
電動化は、日本自動車OEM市場の中長期的な競争力を左右する主要テーマの一つです。世界各国で環境規制や車両のエネルギー効率に対する要求が変化するなか、日本メーカーには電気自動車(BEV)、ハイブリッド車(HEV)、プラグインハイブリッド車(PHEV)などを組み合わせた柔軟な製品戦略が求められています。特にトヨタ自動車、ホンダ、日産自動車などの主要メーカーにとって、電動化技術への投資と既存事業の収益性を両立させることは重要な経営課題です。電池調達、モーター効率、電力制御、熱管理技術などの高度化は、車両性能だけでなく製造コストにも影響します。一方、電動化の進展速度は地域ごとの充電インフラ、政策、消費者需要によって異なるため、単一技術への過度な依存は事業リスクとなり得ます。今後は市場ごとの需要構造を見極め、複数のパワートレイン技術を効率的に展開できるメーカーが競争上の優位性を確保する可能性があります。
自動車の競争力は、エンジン性能や車体設計だけで決まる時代から、ソフトウェアの開発力と継続的な機能改善能力が重要になる時代へ移行しています。ソフトウェア定義車両(SDV)は、車両の機能をソフトウェアによって制御・更新する考え方であり、無線通信によるソフトウェア更新(OTA)、高度運転支援システム(ADAS)、車載AI、コネクテッドサービスなどの普及と密接に関係しています。自動車OEMメーカーにとって、この変化は新たな収益機会を生み出す可能性があります。例えば、車両販売後にソフトウェア機能を追加したり、デジタルサービスを提供したりすることで、顧客との接点を継続的に維持できます。ただし、開発コストの増大、サイバーセキュリティ対策、ソフトウェア品質保証などの課題も存在します。今後の競争では、車両開発とソフトウェア開発を統合し、機能更新の速度と安全性を両立できる企業が、製品差別化と収益性向上の両面で優位に立つと考えられます。
主要市場のハイライト
• 日本自動車OEM市場は、2025年の2,208.19百万米ドルから2035年には3,320.0百万米ドルへと着実に拡大し、2026年から2035年にかけて年平均成長率(CAGR)4.1%を記録すると予測されています。この成長は、日本における確立された自動車製造エコシステム、OEMとサプライヤー間の強固な関係、継続的な自動車生産、および自動車部品全般にわたる技術の進歩によって支えられています。
• 2025年、日本自動車OEM市場は商用車が独占的地位を占めました。これは、物流、貨物輸送、建設、小売流通、公共サービス、ラストマイル配送からの持続的な需要に支えられたものであります。Eコマースと配送活動の拡大により、耐久性が高く、燃費効率に優れ、コネクテッド機能を備え、技術的に先進的な商用車への需要がさらに高まっています。
• 電動化、コネクテッドカー、および先進的な自動車技術は、特に電気パワートレイン、バッテリー、エレクトロニクス、ADAS、テレマティクス、予知保全、およびソフトウェアを活用した車両システムへの投資を通じて、OEMに新たな機会を生み出しています。こうした進展により、日本のメーカーとサプライヤーは、従来の部品にとどまらず事業を多角化すると同時に、車両の効率性、安全性、機能性を向上させることができます。
• Nissan Motor Co., Ltd.
• Mitsubishi Motors
• Toyota Motor
• Honda Motor Co., Ltd.
• Suzuki Motor
• Yamaha Motor Co., Ltd.
• Mazda Motor
• Subaru Corporation
• Aspark Co., Ltd.
• Isuzu Motors Ltd.
• Hino Motors, Ltd.
• Kawasaki Heavy Industries Ltd.
• Mitsuoka Motor
• Dome Co. Ltd
• GLM Co. Ltd.
• Showa Corporation
• Takeoka Auto Craft Co. Ltd.
• Tsubakimoto Chain Co.
• その他の主要なプレイヤー
日本自動車OEM市場の成長を評価する際には、短期的な技術導入と長期的な事業構造の変革を区別する必要があります。
• 2025年は市場規模22億819万米ドルを基準とする年であり、2026年からは予測期間に入ります。この期間の初期段階では、電動化関連設備、ソフトウェア開発、サプライチェーンの高度化が重要な投資テーマになると考えられます。
• 2027年に向けては、車載AIや製造DXの実装能力が開発効率とコスト競争力を左右する可能性があります。
• さらに、2030年は日本政府が掲げる2035年の乗用車新車販売における電動車100%という目標に向けた中間的な戦略評価の時期となり、製品構成や設備投資の見直しが重要になります。
• そして2035年には、市場規模が33億2,000万米ドルに達するとの予測が示されています。これらの年次は市場の戦略的な節目を整理したものであり、個別技術の普及率や各年の市場規模を確定するものではありません。企業には政策動向と顧客需要を継続的に確認しながら、段階的に投資を進める姿勢が求められます。
自動車産業の電動化とデジタル化は、完成車メーカーだけでなく、部品メーカー、素材企業、半導体メーカー、製造装置企業にも大きな影響を及ぼします。従来の内燃機関車ではエンジンや変速機に関連する部品が重要な役割を担っていましたが、電動車では駆動用電池、インバーター、パワー半導体、電動モーター、電力制御システムなどの重要性が高まります。日本にはデンソー、アイシンなどの自動車部品企業に加え、電子材料や精密製造技術に強みを持つ企業が存在しており、これらの産業基盤は次世代車両開発における競争力の源泉となり得ます。一方、重要部材の調達集中、原材料価格の変動、地政学的リスクは、OEMの生産計画や収益性に影響する可能性があります。今後は単純な調達コスト削減ではなく、供給網の可視化、複数調達先の確保、共同開発、部品の標準化などを通じたサプライチェーンの強靱化が重要になります。
日本自動車OEM市場を取り巻く経営環境では、国内需要の成熟と海外市場での競争激化が同時に進むことが想定されます。国内では人口動態の変化や消費者の購買行動の多様化により、従来型の大量販売モデルだけでは持続的な成長を実現しにくくなる可能性があります。一方、海外では中国、欧州、北米、東南アジアなどの市場ごとに、電動化政策、価格競争、ブランド選好、充電インフラの整備状況が異なります。そのため、日本メーカーには世界共通の車両プラットフォームによる開発効率の向上と、地域特性に応じた商品設計を両立する戦略が求められます。特に価格競争が激しい市場では、製造コストの最適化と現地調達比率の見直しが重要です。また、品質、安全性、耐久性、アフターサービスといった日本メーカーの既存の強みを、デジタル機能や環境性能と組み合わせることが差別化につながります。経営層には市場シェアの拡大だけでなく、地域別の利益率や投資回収期間を重視した事業運営が必要です。
• パワートレイン
• シャシー
• 電子と電気系統
• 外装
• 内装
• 商用車
• 乗用車
• 電気自動車
• 小売業者
• 卸売業者
• 販売代理店
• 北海道
• 東北
• 関東
• 中部
• 関西
• 中国
• 四国
日本自動車OEM市場には成長機会がある一方、技術開発費の増加、熟練人材の不足、原材料価格の変動、設備投資負担など、複数の課題が存在します。特に電動化とソフトウェア開発を同時に進める場合、研究開発投資が先行する一方で、販売収益が十分に確保されるまでには時間を要する可能性があります。また、車載ソフトウェアの高度化は、開発工程の複雑化や品質保証体制の再構築を必要とします。製造現場では熟練技術者の技能継承とデジタル人材の育成を並行して進めることが重要です。こうした環境下では、すべての技術を自社開発するのではなく、外部企業との協業や共通プラットフォームの活用によって開発効率を高める選択肢も考えられます。経営戦略としては、研究開発費の配分、設備稼働率、部品調達コスト、ソフトウェア開発期間などを継続的に評価し、技術投資と収益性のバランスを維持することが持続的成長の条件となります。
2035年に向けた日本自動車OEM市場の競争では、個別技術の優劣以上に、複数の技術と事業機能を統合する能力が重要になると考えられます。市場規模が2025年の22億819万米ドルから2035年には33億2,000万米ドルへ拡大するとの予測は、関連企業に中長期的な事業機会を示しています。しかし、成長市場に参入するだけで収益拡大が保証されるわけではありません。自動車メーカーには、電動化への対応、ソフトウェア開発力の強化、生産工程の自動化、調達網の安定化、顧客体験の向上を一体的に進めることが求められます。投資家や事業開発担当者にとっては、単なる販売規模よりも、研究開発投資の効率性、製品ポートフォリオの柔軟性、デジタルサービスの収益化能力、地域別の競争力が重要な評価指標となるでしょう。日本の自動車産業が蓄積してきた品質管理と生産技術の強みを次世代モビリティへ発展させられるかどうかが、2035年に向けた市場競争の方向性を左右すると考えられます。
• 電動化だけでは終わらない「マルチパスウェイ化」が日本OEMの製品戦略と投資配分を根本から変え、新たな技術・部品需要を生み出す構造へ
日本の自動車産業では、BEVへの単線的な移行ではなく、複数の動力・技術を組み合わせるマルチパスウェイ戦略が重要性を増しています。これによりOEMの開発テーマは、従来型エンジン関連技術だけでなく、電動化部品、電池、パワーエレクトロニクス、熱管理、エネルギー効率化などへ広がり、既存サプライヤーにとっては製品ポートフォリオの転換、新規技術企業にとってはOEMの新しい調達領域への参入機会が拡大します。自工会も2026年度の重点課題として「マルチパスウェイの社会実装」を掲げており、今後は特定のパワートレイン技術だけに依存しない供給体制の構築が競争力を左右するとみられます。
• 「クルマを売る」から「ソフトウェアで価値を継続的に提供する」モデルへの転換が進み、SDV・OTA・車載データがOEMの新たな収益機会を形成
自動車の価値構造はハードウェア中心から、ソフトウェア、車載OS、OTAアップデート、データ活用、コネクテッドサービスを組み合わせる方向へ変化しています。経済産業省もSDV化に伴ってソフトウェアの付加価値比率が高まり、OTAやデータ利用によって自動車・モビリティのバリューチェーンそのものが拡張すると分析しています。OEMにとって販売後も機能やサービスを更新できるビジネスモデルを意味するだけでなく、ソフトウェア開発、クラウド、AI、サイバーセキュリティ、車載半導体など周辺市場にも継続的な需要を生み出すため、今後の競争軸を「生産台数」から「ソフトウェアとデータによる顧客価値」へ移行させる可能性があります。
• 自動運転とモビリティサービスの進展によってOEMの競争領域が完成車から交通インフラ・サービスまで広がり、従来とは異なる事業機会が生まれる
自動運転の高度化は、単に運転支援機能を車両へ追加するだけの変化ではなく、OEMが交通システムや移動サービスとの接点を強める構造変化につながります。自工会の2026年度重点課題でも「自動運転を前提とした交通システムの確立」が掲げられており、車両、人、インフラを統合したモビリティ環境の構築が重視されています。日本自動車工業会 その結果、車両販売以外にも、自動運転対応システム、センシング、地図・位置情報、通信、フリート管理、MaaS、地域交通などの領域がOEMの成長機会となり、特に地方交通や物流などの社会課題と結び付いた新しい需要の形成が期待されます。
• 部品点数・製品構造の変化と人手不足が同時に進むことで、サプライチェーンは「大量生産」中心から柔軟な開発・生産・協業モデルへ再構築される
電動化・電子化・SDV化によって従来型部品の需要構造が変わる一方、多品種化や新技術部品の増加によってサプライヤーには異なる生産能力が求められています。経済産業省は2026年の自動車産業について、電動化やSDV化により開発・生産のあり方が変化し、「大量生産で長期間供給する部品」と「多品種少量で多様化する部品」の二極化が進む可能性を示しています。生産自動化、省人化、工程統合などの重要性も高まっており、今後は単純な部品コストだけではなく、開発速度、柔軟な生産能力、デジタル対応力、供給安定性を含めたサプライチェーン競争力がOEMの選定基準として一段と重要になると考えられます。
• 資源・部品の経済安全保障とサーキュラーエコノミーが経営アジェンダ化し、リサイクル・資源循環・国内供給能力が新しい競争優位の源泉へ
今後の日本自動車OEM市場では、車両性能や価格だけでなく、重要資源・部品を安定的に確保できるかどうかが企業競争力を左右する要素になります。自工会は2026年度の「新7つの課題」に重要資源・部品の安全保障、サーキュラーエコノミー、サプライチェーン全体の競争力強化を明確に位置付けています。JAMA 一般社団法人 日本自動車工業会 これは電池材料や電子部品などの調達リスクへの対応に加え、使用済み車両・部品・電池からの資源回収、再利用、再資源化を含む循環型エコシステムの構築を促す方向性です。したがって2035年に向けては、リサイクル技術、材料回収、トレーサビリティ、低炭素製造、資源効率化などが単なる環境対応ではなく、OEMとサプライヤー双方のコスト・供給安定性・規制対応を同時に改善する事業機会として重要性を増していくとみられます。
Report Ocean株式会社は、市場調査およびコンサルティングの分野で、正確で信頼性の高い最新の調査データおよび技術コンサルティングを求める個人および企業に対して、7年以上にわたり高度な分析的研究ソリューション、カスタムコンaサルティング、深いデータ分析を提供するリーディングカンパニーです。我々は戦略および成長分析の洞察を提供し、企業の目標達成に必要なデータを提供し、将来の機会の活用を支援します。
私たちのリサーチスタディは、クライアントが優れたデータ駆動型の決定を下し、市場予測を理解し、将来の機会を活用し、私たちがパートナーとして正確で価値のある情報を提供することによって効率を最適化するのを助けます。私たちがカバーする産業は、テクノロジー、化学、製造、エネルギー、食品および飲料、自動車、ロボティクス、パッケージング、建設、鉱業、ガスなど、広範囲にわたります。
Report Oceanは、私たちのスキルをクライアントのニーズと統合し、適切な専門知識が強力な洞察を提供できると信じています。私たちの専門チームは、多国籍企業、製品メーカー、中小企業、またはスタートアップ企業を含むクライアントのビジネスニーズに最も効果的なソリューションを作成するために疲れ知らずに働いています。
名前 : 西カント
役職 : マーケティングヘッド
TEL : 03-6899-2648 | Fax: 050-1724-0834
インサイトIQ購読:https://www.reportocean.co.jp/insightsiq
E-mail : sales@reportocean.co.jp
Official Site URL : https://reportocean.co.jp/
Blog Sites : https://japaninsights.jp/
japan Blog Sites : https://note.com/jpreportocean
Commissioned Research : https://www.reportocean.co.jp/commissioned-research-services
Social Media :
LinkedIn : https://www.linkedin.com/company/reportoceanjapan/
Twitter : https://x.com/ReportOcean_JP
YouTube : https://shorturl.at/tkVpp
Facebook : https://shorturl.at/HoCKZ
購入前にこのレポートの詳細を問い合わせる: - https://www.reportocean.co.jp/industry-reports/japan-automotive-oem-market
Zero Press のデータで見るこのリリース
- 配信元
- 株式会社レポートオーシャン(Zero Press 掲載 341 本)
- 配信サイト
- @Press
- カテゴリ
- 調査・レポート
- 直近 7 日の配信
- 調査・レポート 1,182 本 / 全体 11,410 本
Zero Press が取り込んだ配信データから自動集計しています。カテゴリ別・業界別のより詳しい分析は週間動向レポートで毎週公開しています。
このジャンルのリリースを書くときのガイド
-
日本自動車小売市場、2035年に8億650万米ドルへ拡大、CAGR 6.5%、中古車需要・オンライン販売・顧客購買行動の変化が市場成長を促進
株式会社レポートオーシャン
-
日本自動車金融市場は2035年に601.9億米ドル規模へ、CAGR 7%で成長|自動車購入向け融資・残価設定型ローンの普及が新たな成長機会を創出
株式会社レポートオーシャン
-
スキー用品と装備市場、は2035年に299億8,000万米ドル規模へ、CAGR 5.50%、先進素材・安全装備の進化とスキー観光需要が市場拡大を促進
株式会社レポートオーシャン
-
組み込み型保険市場、2035年に2兆704億3,000万米ドルへ拡大、CAGR 30.49%、EC・デジタル決済への保険組み込みが成長を加速
株式会社レポートオーシャン
-
【AI時代に高まる需要】約6割が接客で無関心から変化「#マネキンと呼び続ける」モンダイ
株式会社ワールドエッグス
-
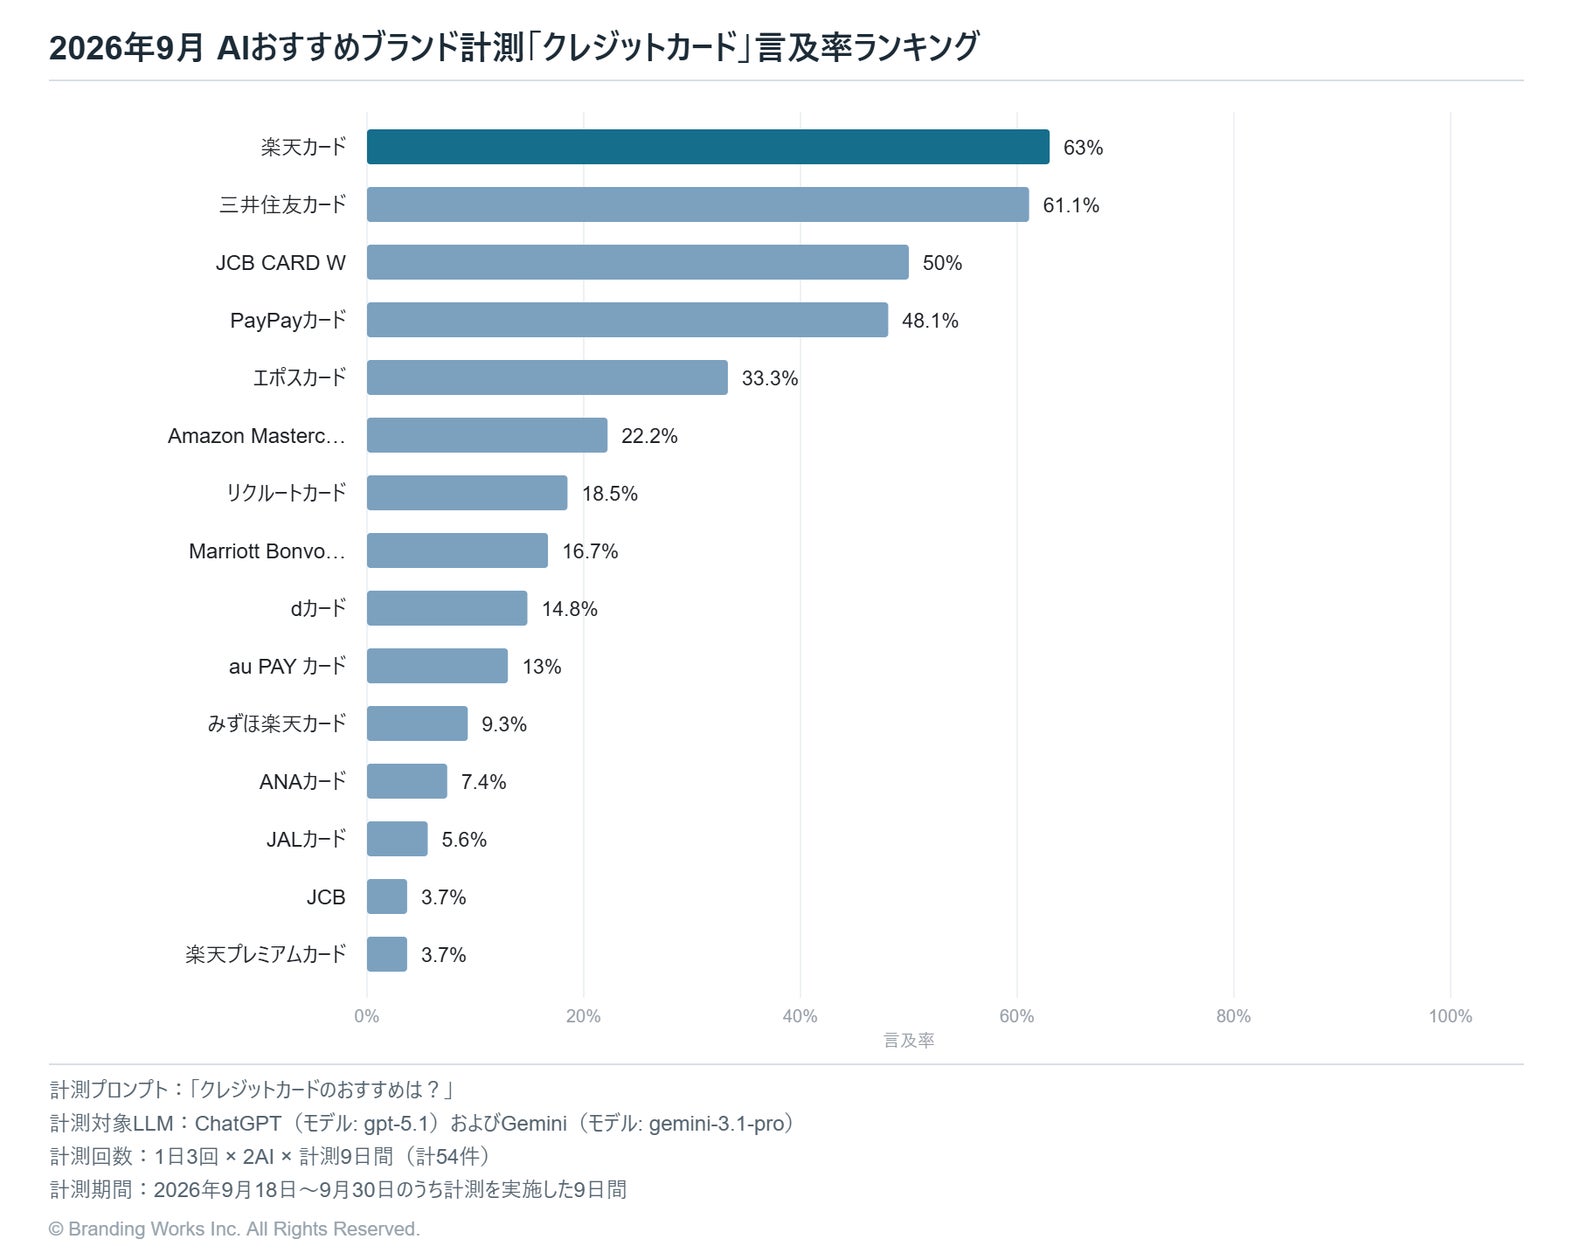
生成AIが選ぶ「クレジットカード」、1位は楽天カード(言及率63.0%)【2026年9月調査】
株式会社ブランディングワークス
-
Librus株式会社、インサイトレポート「SCS評価制度とISMSの違いとは?取得済み企業も対応が必要な理由」を公開
Librus株式会社
-
世界のコーポレートコミュニケーション責任者200名へのインタビュー「イプソス レピュテーション協議会レポート 2026」を公開
イプソス株式会社
-
建設業界向け|AI内製によるSaaS費削減戦略の最前線レポート【2026年10月版】
株式会社中央構想研究所
-
【2026年9月】中古車買取ランキングTOP5を発表!SUV・ミニバン・軽自動車などカテゴリー別の人気車種を紹介
株式会社はなまる
-
大家・賃貸管理会社向け水道検針アプリ「水検 Suiken」、検針写真表・月次検針報告書の作成機能を追加
Mansion connect
-
建設・土木工事の総合情報メディア「ドボクのトビラ」オープン
株式会社ホーシン
-
【BIRTHDAY BAR】人気イラストレーター「norahi」とのコラボ第2弾!ホリデーを彩る限定アイテムが登場!
株式会社パルグループホールディングス
-
集英社ゲームズ「ジャンプフェスタ2027」に出展決定!話題の新作2タイトルと「マンガボドゲ」が集結!
株式会社集英社ゲームズ
-
『非IT企業』のためのナレッジマネジメント専門メディア「ナレカンインサイト」を公開
株式会社Stock
-
【特報解禁】ドキュメンタリー映画『イネとカゼ』2027年2月27日よりユーロスペースほか全国順次公開決定!
株式会社アウトクロップ