 Zero
地下ローダー市場機会分析2026:2032年に1854百万米ドル規模へ拡大
地下ローダー市場機会分析2026:2032年に1854百万米ドル規模へ拡大
YH Research株式会社が@Pressで配信したプレスリリースの原文を、Zero Press が転載して掲載しています。
地下ローダー市場サマリー
地下ローダーの世界市場規模
地下ローダー(Underground Loaders)は、地下鉱山の採掘作業およびその他の地下工事向けに専用設計された積込み・運搬・排出設備であり、主に地下の採掘現場から鉱石、ズリ、その他の資材を鉱石坑井、破砕設備、中継地点、または指定された搬送地点まで短距離輸送するために使用される。地下鉱山では、坑道が狭く、天井高が低いことに加え、勾配が大きく、路面条件が複雑で、換気能力にも制約がある。このため、地下ローダーは一般的に低床かつコンパクトな車体構造を採用するとともに、高い牽引力、積載能力、登坂性能および優れた機動性を備えており、厳しい地下環境においても効率的かつ連続的な作業を行うことができる。採掘しやすい地表付近の鉱物資源が徐々に減少し、鉱山の深部化が進む中、銅、金、鉄、鉛・亜鉛などの金属鉱物の開発において地下採掘の重要性が高まっており、地下鉱山の主要な積込み・運搬設備である地下ローダーの需要も安定的に拡大している。
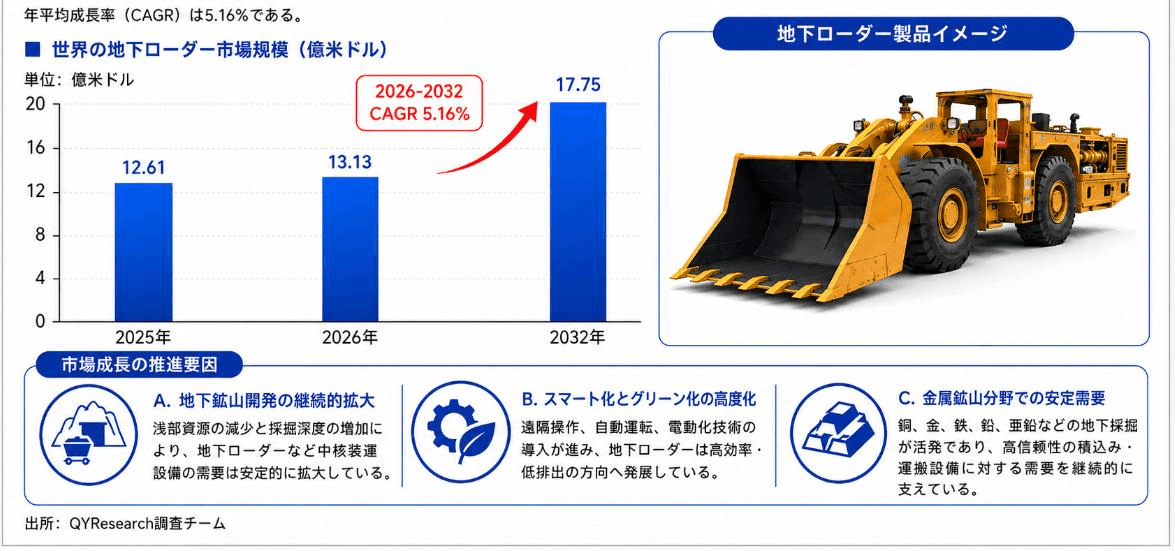
売上高ベースでは、世界の地下ローダー市場規模は2025年に約12.61億米ドルとなり、2026年には13.13億米ドルに達すると見込まれ、2025年から2026年にかけて約4.08%の成長となる。さらに2032年には世界市場規模が17.75億米ドルまで拡大すると予測され、2026年から2032年までの年平均成長率(CAGR)は約5.16%となる見通しである。市場成長の構造は、新規鉱山向け設備投資だけに依存する段階から、地下鉱山の生産能力拡張、老朽設備の更新、採掘深度の増加、スマート鉱山の整備、さらに従来型ディーゼル設備から低炭素設備への代替など、複数の要因によって支えられる構造へと変化している。特に大規模な金属鉱山では、単位時間当たりの積込み・運搬効率の向上、作業員が高リスクの地下区域に立ち入る頻度の低減、設備のライフサイクル全体における運用コストの削減が、設備導入を判断する上で重要な要素となっている。
技術面では、従来型のディーゼル内燃式地下ローダーは、高い出力、安定した航続性能、充電設備などのインフラへの依存度が比較的低いことから、現在も大きな市場基盤を有している。一方、ディーゼル設備は排気ガスと熱を発生させ、地下鉱山における換気設備および冷却設備のエネルギー消費を増大させるため、地下ローダーの電動化が重要な発展方向となっている。ケーブル式電動地下ローダーやバッテリー式電動地下ローダー(BEV)の商用導入は拡大しており、特に換気コストが高い鉱山、環境規制への対応要求が厳しい鉱山、深部鉱山において導入メリットが大きい。また、自動運転、遠隔操作、リアルタイム位置測定、設備状態監視、データ収集、複数設備の協調運行などのスマート機能も急速に普及しており、地下ローダーは単独の運搬設備からスマート鉱山生産システムを構成する重要な実行端末へと進化しつつある。
今後は、世界的な鉱物資源需要、新規地下鉱山および既存鉱山の拡張プロジェクト、既存鉱山における機械化・自動化の進展が、市場成長を継続的に支えると考えられる。また、バッテリー技術、電動駆動システム、自動運転制御技術、鉱山デジタルプラットフォームの高度化によって、地下ローダー1台当たりの技術付加価値も上昇するとみられる。世界市場が2026年の13.13億米ドルから2032年には17.75億米ドルへ拡大することは、同市場が今後も比較的安定した中程度の成長を維持することを示している。将来的な競争軸は、従来の積載能力、信頼性、購入価格だけでなく、電動化、自動化、エネルギー効率、安全性能、遠隔保守、車両群管理、総保有コストなどへと広がっていくと予想される。地下採掘の深部化、スマート化および低炭素化が進む中、地下ローダーは世界の地下鉱山の機械化・インテリジェント化・グリーン化を支える中核設備の一つとして、今後も重要な役割を果たすと考えられる。
図. 地下ローダー:世界市場規模
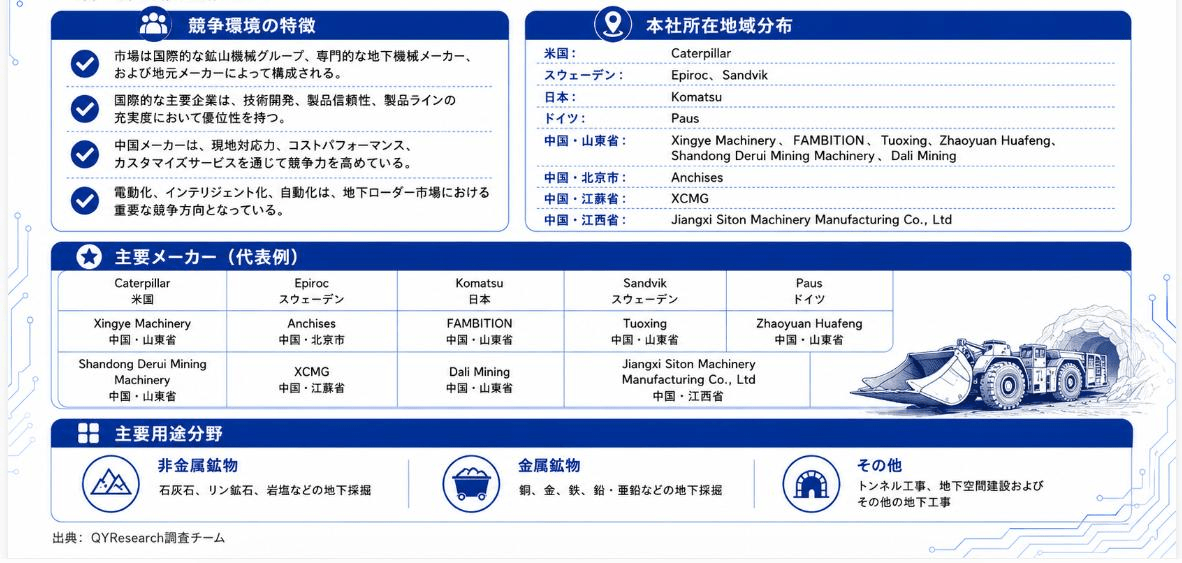
図. 世界の地下ローダー競争構図と主要メーカー
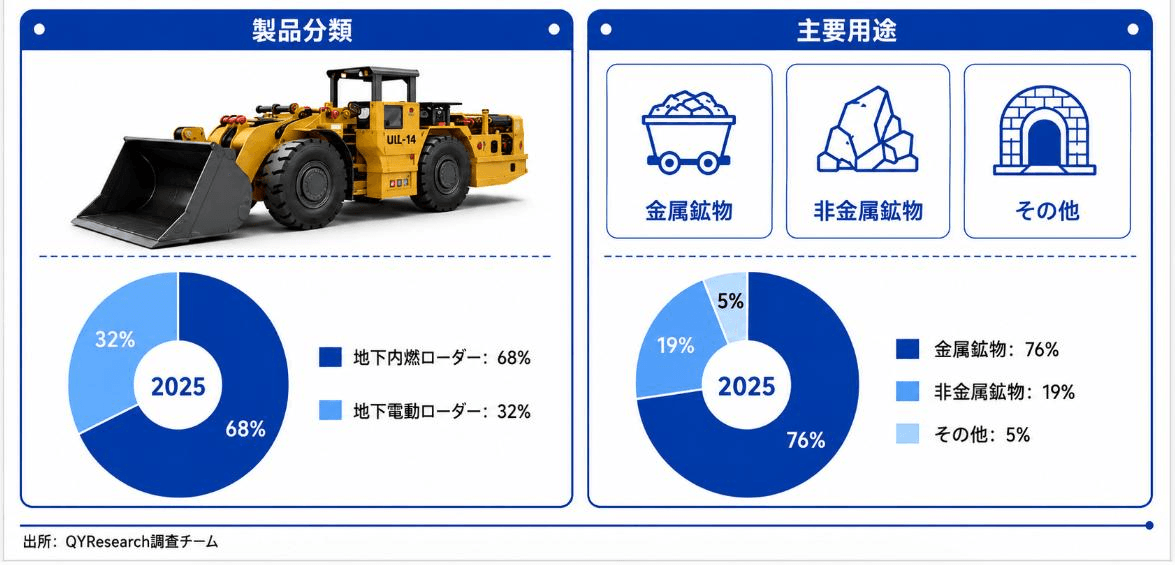
製品タイプ別では、地下ローダーは主に「内燃式地下ローダー(Underground Internal Combustion Loaders)」と「電動式地下ローダー(Underground Electric Loaders)」の2種類に分類される。このうち、内燃式地下ローダーは市場の主力製品であり、2025年には世界市場の約68%を占める。内燃式地下ローダーは、高い出力、長時間の連続作業能力、および複雑な地下鉱山環境への優れた適応性を備えていることから、さまざまな地下採掘現場で広く使用されている。一方、電動式地下ローダーは、排気ガスの削減、地下換気負荷の低減、運用コストの削減といった環境面および経済面でのメリットから徐々に注目を集めている。現時点では内燃式に比べて市場シェアは小さいものの、鉱山の低炭素化や電動化の進展に伴い、今後の成長余地が大きい製品カテゴリーである。
用途別では、地下ローダーは主に金属鉱山および非金属鉱山で使用されており、このうち金属鉱山が最大の用途市場となっている。2025年には、金属鉱山向けが世界市場の約76%を占めると見込まれる。銅、金、鉄、鉛・亜鉛などの金属鉱山では、大量の鉱石を地下坑内から効率的かつ安定して搬出する必要があり、高効率かつ高信頼性の積込み・運搬設備に対する需要が強い。この需要が地下ローダーの製品開発、性能向上、自動化および電動化を継続的に促進している。非金属鉱山およびその他の地下工事分野は相対的に規模が小さいものの、地下ローダー市場の用途多様化を支える重要な補完市場となっている。
図. 地下ローダーの産業チェーン
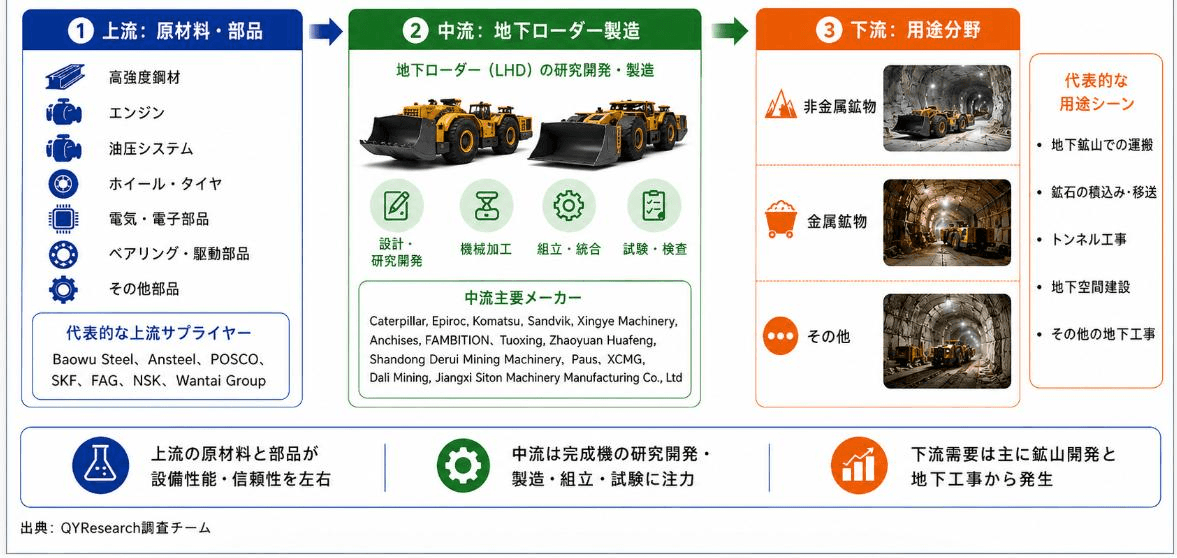
地下ローダーの製造には、高張力鋼をはじめ、エンジン、ホイール、電子部品などの各種重要原材料・部品が必要となる。主要な鋼材・原材料サプライヤーとしては、中国宝武鋼鉄集団(Baowu Steel)、鞍鋼集団(Ansteel)、POSCO、およびその他のアジア太平洋地域の鉄鋼メーカーが挙げられる。また、主要な部品および電子部品サプライヤーには、SKF、FAG、NSK、Wantai Groupなどの国際的に知られた企業が含まれる。これらの高品質な原材料および主要部品は、地下ローダーの耐久性、信頼性、高負荷環境への適応性および総合的な性能を確保する上で重要な役割を果たしている。
地下ローダーは、金属鉱山、非金属鉱山、およびその他の地下工事分野で幅広く使用されている。代表的な需要企業・顧客には、紫金鉱業集団(Zijin Mining Group)、中国五鉱集団(China Minmetals Corporation)、江西銅業(Jiangxi Copper)、中国アルミ業集団(Aluminum Corporation of China)、山東黄金集団(Shandong Gold Group)、陽泉煤業集団(Yangquan Coal Industry Group)、雲南錫業(Yunnan Tin Company)、国家能源投資集団(China Energy Investment Corporation)などの大手鉱業・エネルギー企業が含まれる。これらの企業は、大規模な地下鉱山における採掘効率、安全性および自動化水準を向上させるため、地下ローダーの主要な需要主体となっている。
本記事の内容は、YH Research株式会社の調査レポート「グローバル地下ローダーのトップ会社の市場シェアおよびランキング 2026」のデータを基に作成しています。
https://www.yhresearch.co.jp/reports/1258450/underground-loaders
本件に関するお問い合わせ先
YH Research株式会社
URL:https://www.yhresearch.co.jp
住所:東京都中央区勝どき五丁目12番4-1203号
TEL:050-5840-2692(日本);0081-5058402692(グローバル)
マーケティング担当:info@yhresearch.com
YH Researchについて
当社は、グローバル市場における企業の戦略意思決定を支える調査・分析の専門企業です。世界各地に拠点を持ち、160カ国以上の企業に対して、市場規模分析、競合評価、カスタムリサーチ、IPO支援、事業計画策定など、幅広いソリューションを提供しています。業界動向、市場構造、消費者ニーズを多角的に洞察することで、企業が迅速かつ的確に意思決定を行えるよう、実践的なインサイトと戦略立案を提供します。
Zero Press のデータで見るこのリリース
- 配信元
- YH Research株式会社(Zero Press 掲載 538 本)
- 配信サイト
- @Press
- カテゴリ
- その他
- 直近 7 日の配信
- その他 192 本 / 全体 13,066 本
Zero Press が取り込んだ配信データから自動集計しています。カテゴリ別・業界別のより詳しい分析は週間動向レポートで毎週公開しています。
このジャンルのリリースを書くときのガイド
-
年末の買い出し、「生鮮食品は最後に買う」の順番に縛られていませんか?冷凍・冷蔵食品を持ち帰る選択肢とは
ノマズライフ株式会社
-
「ネジザウルス」生みの親・高崎充弘が旭日双光章を受章 ~「外せないネジ」を外す発明が、医療の現場へ!
株式会社エンジニア
-
【千葉市】七五三の喜びを災害支援へ 写真スタジオ101、11月の撮影費用の10%を千葉県に寄付
株式会社BIGBLUE
-

「APUに行きたい!でも何から始めればいい?」受験生の疑問に応える 「立命館アジア太平洋大学 推薦・総合型選抜対策サイト」開設!
ぷれりり掲載リリース
-

Z CLEAR、まもなく始まる全国ツアーの各会場で、最新曲『愛羅武勇』を会場限定、しかもカセットテープで販売!
ぷれりり掲載リリース
-
「ヒスイより珍しい石なら、高く売れる?」 糸魚川のニュースから、おもいおが宝石の買取価格を考える
おもいお
-
防弾ガラスの世界市場(2026年~2032年)、市場規模(アクリル、ポリカーボネート、その他)・分析レポートを発表
株式会社マーケットリサーチセンター
-
養殖用ネット洗浄機の世界市場(2026年~2032年)、市場規模(0.9 m、1.5 m、その他)・分析レポートを発表
株式会社マーケットリサーチセンター
-
土木施工管理技士の重要用語を解説するコラムを公開。主任技術者・監理技術者・技士補の違いから、4大管理・KY活動まで
株式会社メインライン・エンジニアリング
-
メロペネム粉末の世界市場(2026年~2032年)、市場規模(純度98%以上、純度99%以上)・分析レポートを発表
株式会社マーケットリサーチセンター
-
日本におけるソース・調味料市場調査レポート:市場規模、シェア、消費者需要、消費動向、成長促進要因、主要メーカー、および予測(2026年~2034年)
IMARC Group
-
日本LNGバンカリング市場の2034年収益予測 | 5.51%のCAGRで成長し、米ドル321.3ミリオンに達すると予測
IMARC Group