 Zero
2026高純度擬似ベーマイト業界分析:規模・状況・シェア・フレームワーク
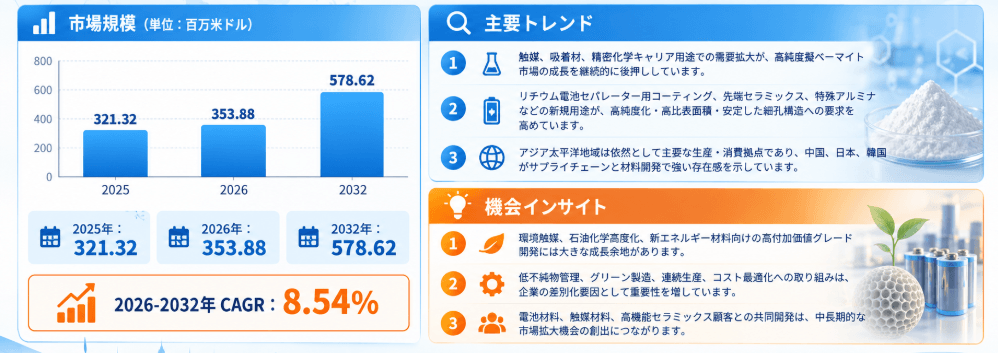
LPI世界高純度擬似ベーマイト分析レポートによると、世界高純度擬似ベーマイト市場規模は353.88百万ドルであり、将来的には578.62百万ドルに達し、CAGRは8.54%です。Minimum Sod...
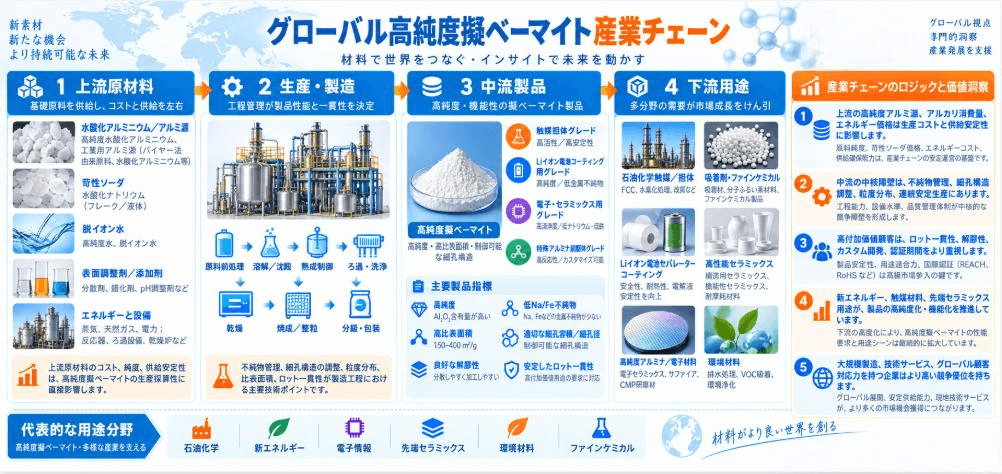
高純度擬ベーマイト(High Purity Pseudo Boehmite)は、主としてアルミニウムオキシ水酸化物からなる低結晶性または微結晶性の高比表面積アルミナ水和物であり、一般にAlOOH·nH₂Oで表される。一般工業用擬ベーマイトとの違いは、単なるAl₂O₃換算純度だけでなく、Na、Fe、Siなどの微量不純物、結晶相、結晶子径、BET比表面積、細孔容積・細孔径分布、粒度、解膠性、ロット間安定性を総合的に管理する点にある。直接には触媒担体、バインダー、コーティング、吸着材として使用され、さらに解膠・成形・焼成によって高性能γ-Al₂O₃や他の遷移アルミナへ転換できるため、石油精製・化学触媒、電池材料、ファインセラミックス、高純度アルミナ、耐火物、機能性コーティングを結ぶ重要な前駆体材料となっている。
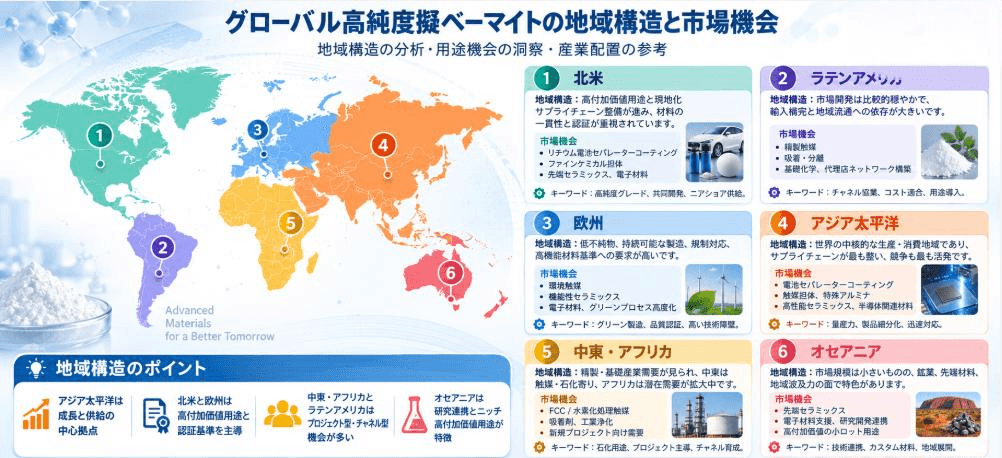
本資料では、高純度、低ナトリウム、低金属不純物、制御された細孔構造、高解膠性、微粒子化、用途別カスタマイズを特徴とする擬ベーマイトを中核市場として扱う。一般的な水酸化アルミニウム、汎用活性アルミナ、擬ベーマイト特性との関連が弱い低付加価値アルミナ粉末は中核口径から除外する。下流では、水素化処理、改質、化学反応用触媒の担体・バインダーとしての直接需要に加え、高純度ベーマイト、遷移アルミナ、高機能アルミニウム系粉体への前駆体としての間接需要も分析する。研究項目は世界需要、市場規模と増分要因、競争構造、代表企業、産業チェーン、地域機会、主要物性、顧客認定、コスト構造、リスクであり、材料メーカー、触媒企業、電池材料企業、投資家、サプライチェーン関係者の意思決定を支援する。
LP Informationの参照データによると、世界の高純度擬ベーマイト市場は2025年に321.32百万米ドル、2026年に353.88百万米ドルへ拡大し、2025年から2026年の伸び率は約10.13%となる見通しである。2032年には578.62百万米ドルに達し、2026–2032年のCAGRは約8.54%である。2026年から2032年までの増分は約224.74百万米ドル、2026年比では約63.5%の拡大となる。これは成熟した一般無機粉体より高い成長率であり、「従来型触媒需要の安定成長」「電池・高機能材料の新規需要」「高純度・カスタムグレードへの製品ミックス改善」が同時に進むことを示す。市場価値は数量だけでは決まらない。低Na、超低Fe、狭い粒度分布、高解膠性、特殊細孔構造、高ロット一貫性を持つ製品は販売単価と認定期間がともに高く、今後の市場拡大はトン数増加と高付加価値化の両面から進む。
需要の第一の柱は石油精製、石油化学、ファインケミカル向け触媒である。擬ベーマイトは酸性条件で解膠しやすく、押出成形、造粒、ウォッシュコートなどの工程でバインダー機能を発揮し、焼成後には高比表面積と調整可能な細孔構造を持つγ-Al₂O₃へ転換する。このため、水素化処理、水素化分解、改質、脱硫・脱窒、選択水素化、各種化学反応触媒の担体または結合成分として重要である。重質原油処理、燃料のクリーン化、持続可能燃料、芳香族・オレフィンの高付加価値化が進むにつれ、顧客は単なる成形性ではなく、細孔径分布、酸性、機械強度、金属分散、熱水安定性、不純物による触媒毒化を評価する。高純度擬ベーマイトはNa、Fe、Siなどを抑え、活性金属や選択性への悪影響を低減し、老化・水熱処理・乾燥条件による細孔設計で用途別差別化を実現できる。
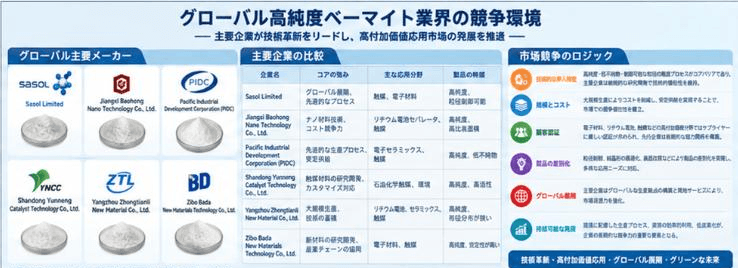
第二の成長源はリチウムイオン電池および先端電気化学材料との接点である。セラミックコート型セパレーターでは高純度アルミナやベーマイト系材料が広く使用され、擬ベーマイトも一部のコーティング・バインダー・機能性フィラーとして直接利用されるほか、高純度ベーマイト、遷移アルミナ、その他の高性能アルミニウム系粉体を製造する前駆体として間接的に需要を取り込む。すべてのセパレーターが擬ベーマイトを直接使用するわけではないが、相転換と不純物を精密に制御できるメーカーにとって電池市場は重要な拡張領域である。電池材料顧客は磁性異物、Fe/Cuなどの金属、粗大粒子、粒度分布、表面水酸基、スラリー分散性、熱収縮に敏感であり、製造側にはクリーン生産と精密粒子制御が求められる。PIDCが高純度ベーマイトをセパレーター向けに展開していることも、この材料プラットフォームの電池用途拡大を示している。
第三の需要は高純度アルミナ、機能性セラミックス、コーティング、研磨材、耐火物、吸着材である。高純度擬ベーマイトを制御焼成するとγ、δ、θなどの遷移アルミナが得られ、さらに高純度α-Al₂O₃や高機能セラミックスの前駆体として利用できる。高比表面積、表面水酸基、解膠性はゾルゲル研磨材、耐火バインダー、無機繊維、触媒コーティング、吸着材、表面改質配合にも有効である。電子セラミックス、半導体関連セラミックス、熱マネジメント材料、高性能耐火物では微量不純物が最終特性に影響するため、前駆体純度の重要性が高まる。個々の用途規模は触媒より小さい場合があるが、仕様が細分化され、技術サービスが必要で、価格競争が比較的緩やかであるため、メーカーにとって収益性と需要分散の両面で重要である。
第四の増分要因は製造技術の高度化と輸入代替である。高純度擬ベーマイトはアルミニウム塩の沈殿、中和、炭酸化、硝酸系、アルミニウムアルコキシド加水分解など複数の経路で製造でき、それぞれ不純物混入、洗浄負荷、細孔制御、原料コスト、環境負荷が異なる。アルコキシド法は無機塩由来の不純物を抑えやすい一方、原料価格、溶媒回収、防爆設備が必要である。無機塩法はコスト競争力が高いが、低Na・低Feを達成するには洗浄、イオン管理、工程安定化が不可欠となる。中国企業は装置、スケールアップ、原料統合を急速に改善し、従来輸入依存だった高純度・低Na・特殊細孔製品の国産化を進めている。顧客がデュアルソースと供給網強靭化を重視する中、地域代替品の認定は2032年までの主要な成長要因となる。
今後の成長の質は、「純度、細孔構造、粒度、解膠性、コスト、ロット一貫性」のバランスで決まる。触媒顧客は活性金属担持量、押出配合、対象反応に合わせて比表面積、細孔容積、酸性を選択し、電池・先端材料顧客は超低不純物、微粒子、分散性、クリーン製造を重視する。高純度アルミナ顧客は前駆体の化学純度と焼成・焼結挙動を評価する。標準品だけに依存するメーカーは新規能力増加に伴う価格圧力を受けやすいが、ラボから量産までのカスタム開発、統計的工程管理、用途評価ラボ、長期技術支援を持つ企業は市場拡大を安定利益へ転換しやすい。主なリスクは精製投資の変動、電池材料技術の変更、ベーマイト・アルミナ・シリカ・ジルコニアとの代替競争、アルミ原料・エネルギー価格、環境コスト、新増設による一時的供給過剰である。
-
【15坪の狭小地】縦長敷地を活かした3階建てZEH!畳スペースと窓辺ベンチで2つのくつろぎ方を叶える注文住宅
株式会社アース
-
【星のや竹富島】冬の寒さや春の花粉と無縁の沖縄・竹富島で、健やかな身体へと導く「命草(ぬちぐさ)ゆくい滞在」提供
星野リゾート
-
日本リハビリテーション専門学校 作業療法学科(昼間部)、2027年4月よりオンラインを活用した新しい学習スタイルへ。登校授業は14:30まで。仕事も育児もあきらめない学びを実現。
学校法人敬心学園
-
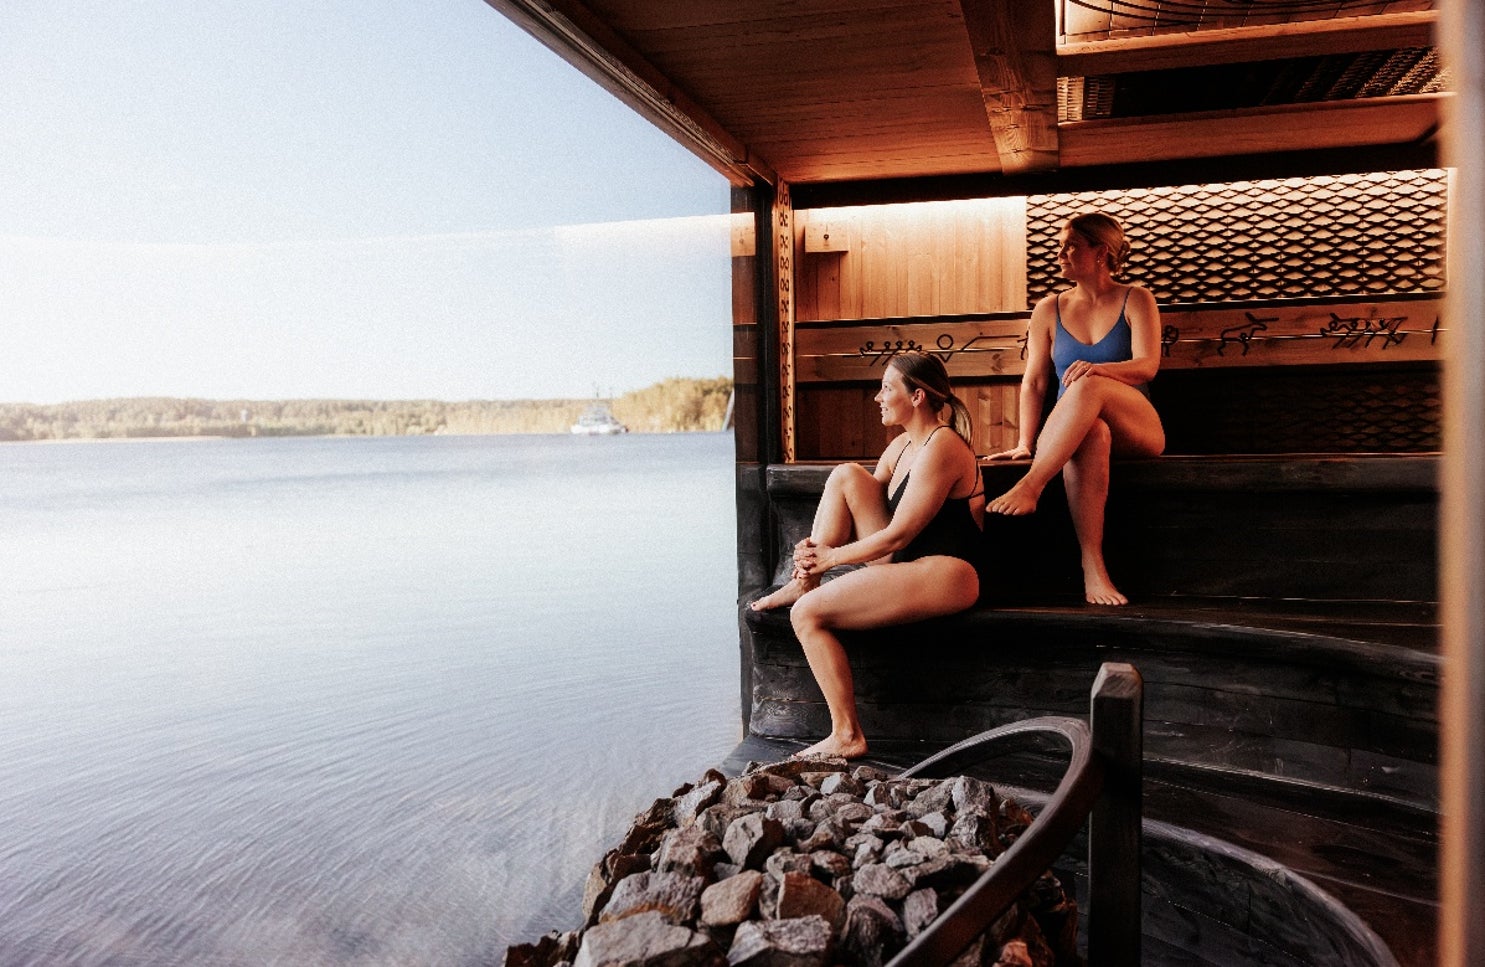
水上サウナから湖畔のリトリートまで。新たな形へと進化するフィンランドの最新サウナ6選
Visit Finland(フィンランド政府観光局)
-
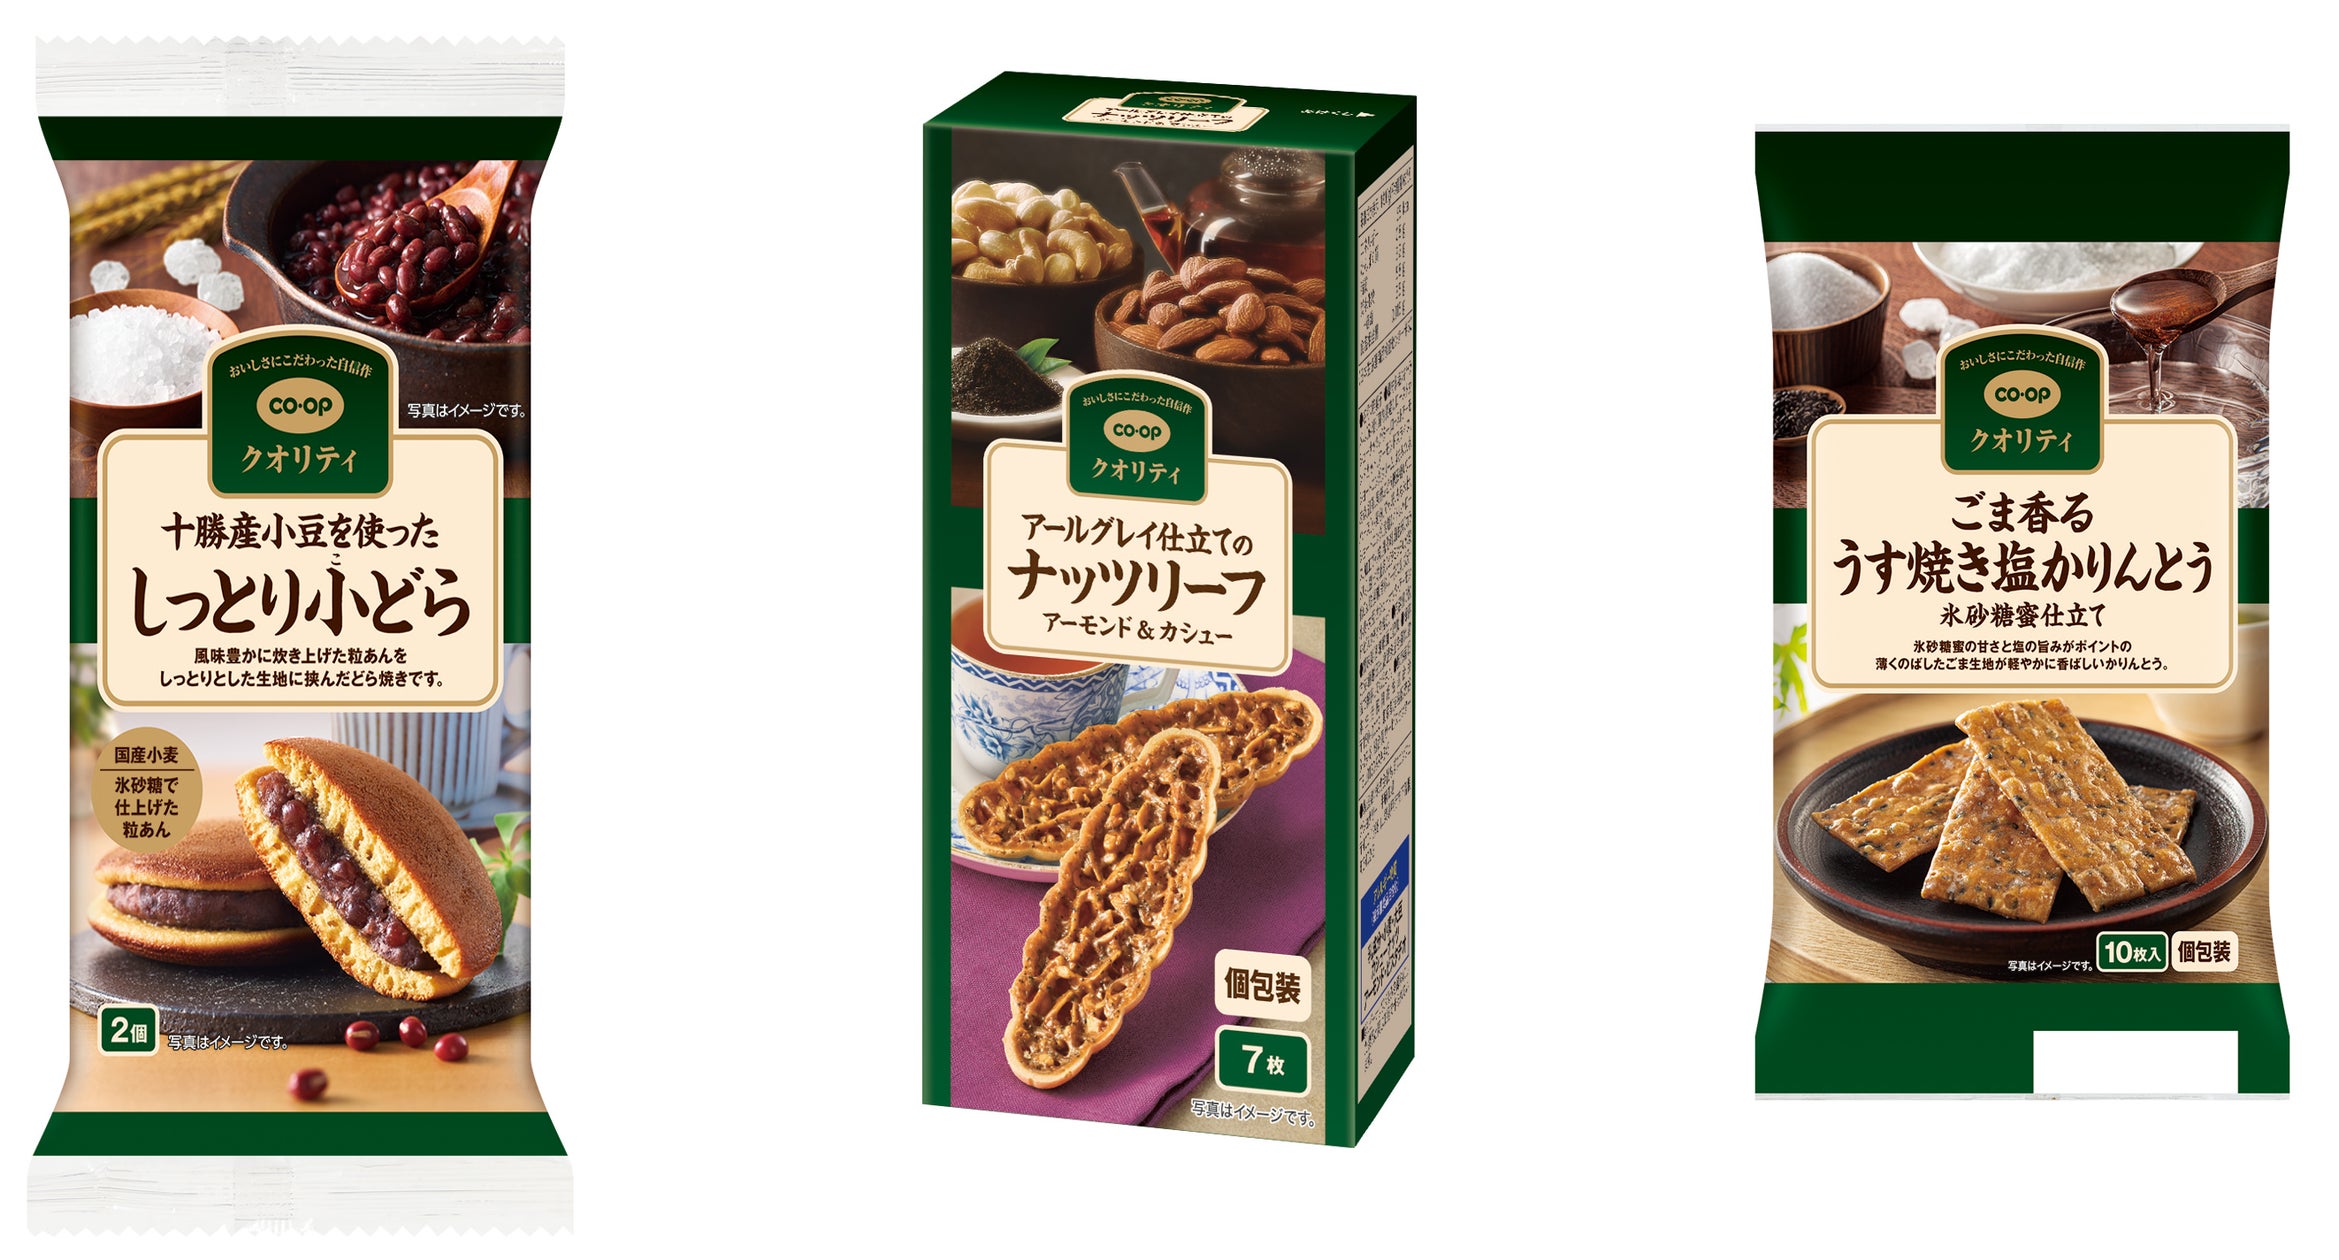
おいしさを追求した「コープクオリティ」の菓子ラインアップを拡充
日本生活協同組合連合会
-
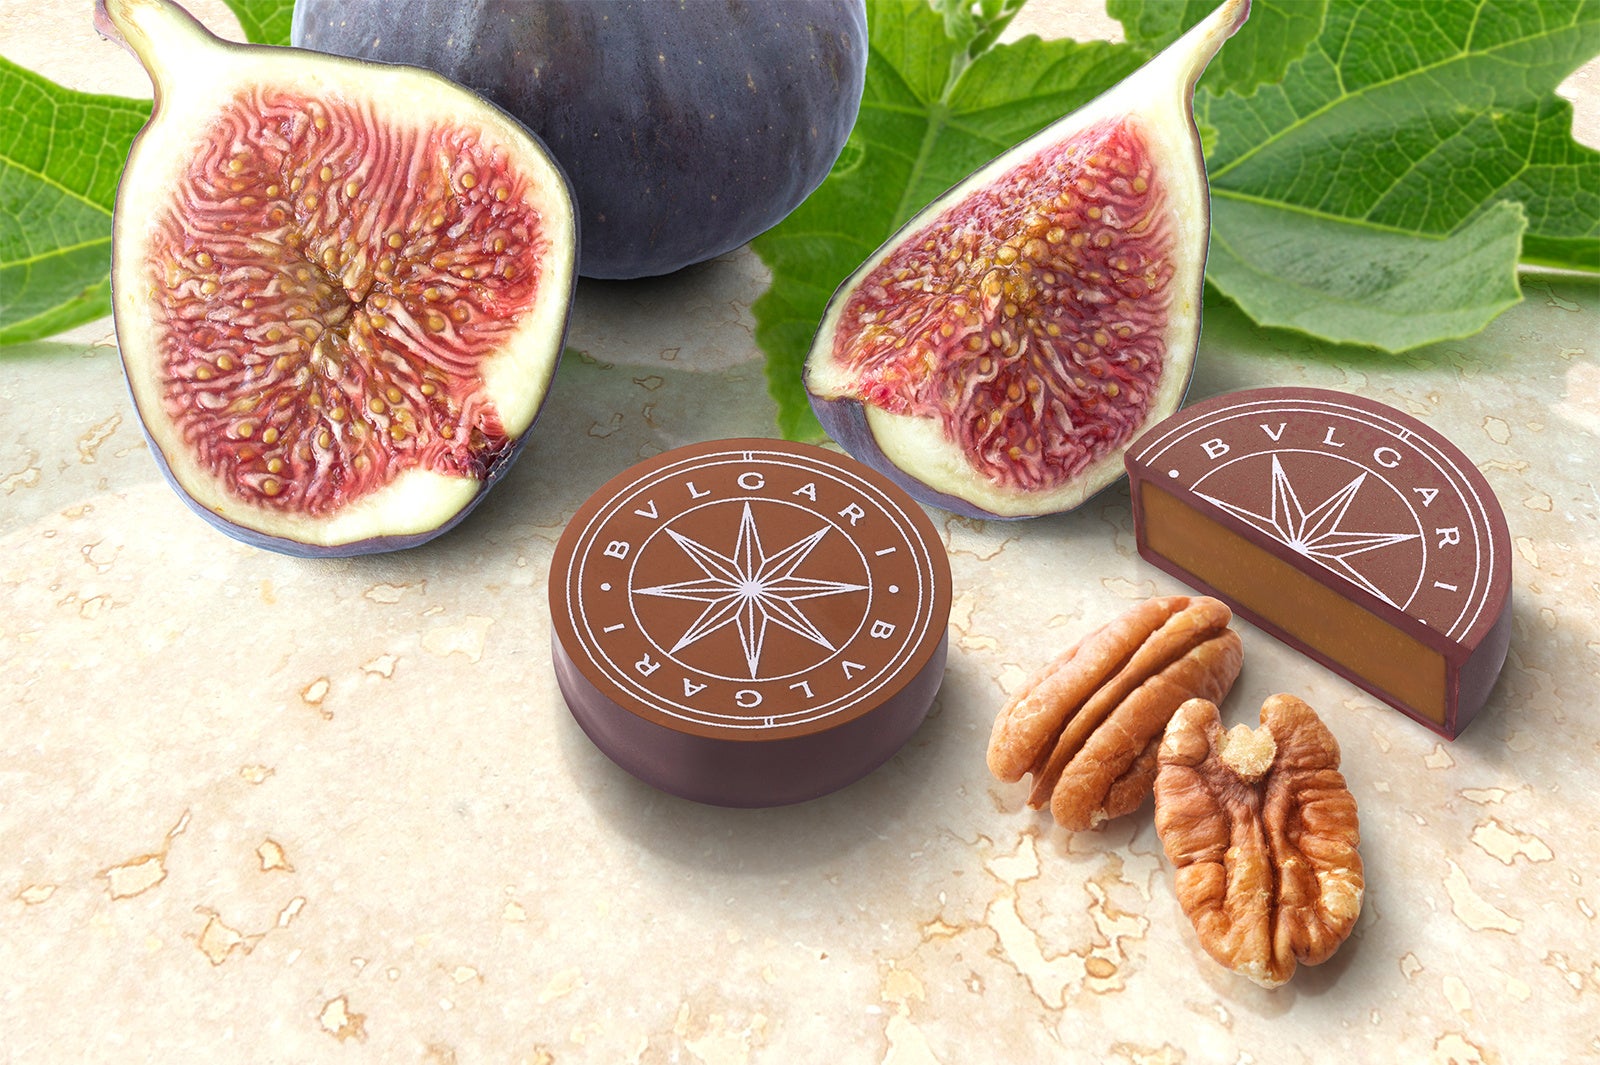
ブルガリ ドルチから秋の芳醇な香りと大地の恵みが広がる秋のシーズナルコレクションが9月21日(月)より登場
ブルガリ・ジャパン合同会社
-
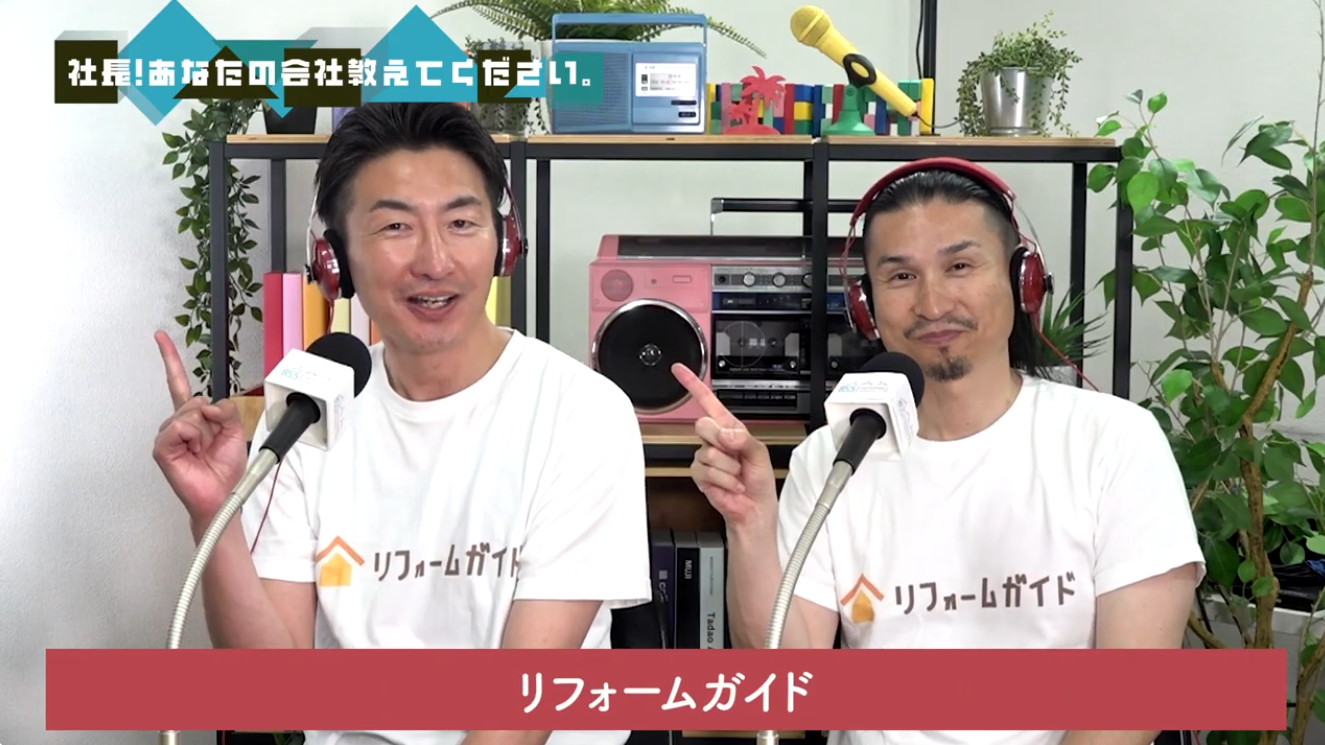
リフォーム会社紹介サービス「リフォームガイド」運営の あなぶきデジタルサービス株式会社が金沢シーサイドFM 「社長!あなたの会社教えてください。」に出演
あなぶきデジタルサービス株式会社
-
Instagram自動化ツール「エルグラム」導入事例の募集ページを刷新
株式会社ミショナ
-

10個から作れる、全面フルカラーの巾着袋印刷の取り扱いを開始
推し活印刷ドットコム
-

口コミロボ /補助金のITツールに登録されました
口コミロボ
-
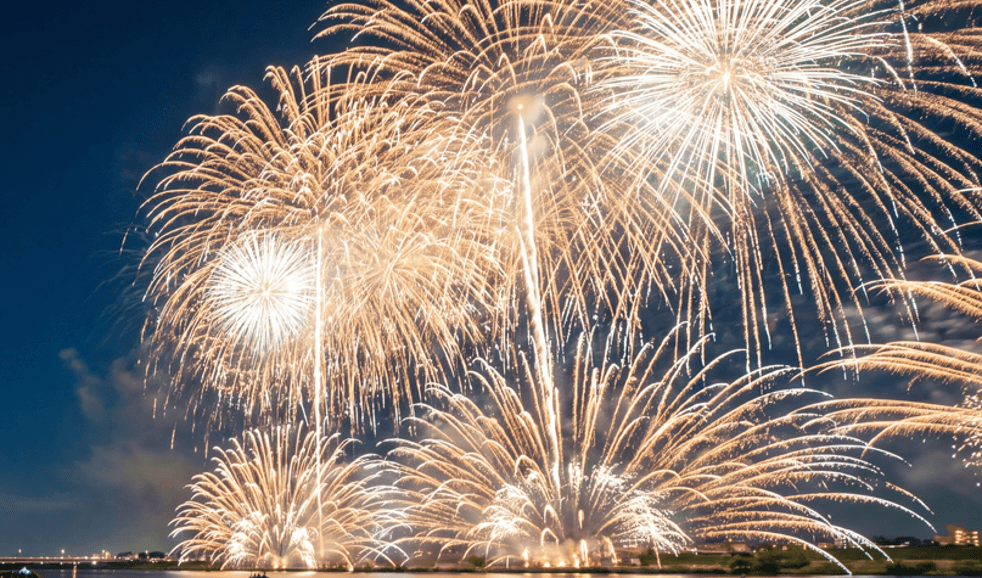
25,000発の花火が46分間で一気に打ちあがる 西日本最大級の花火ショー 「高石超花火2026」を観覧席から楽しむ日帰りプレミアムバスツアー
株式会社ぷらど
-
鉛入りMLCCの世界市場(2026年~2032年)、市場規模(ラジアルリードタイプ、アキシャルリードタイプ)・分析レポートを発表
株式会社マーケットリサーチセンター